
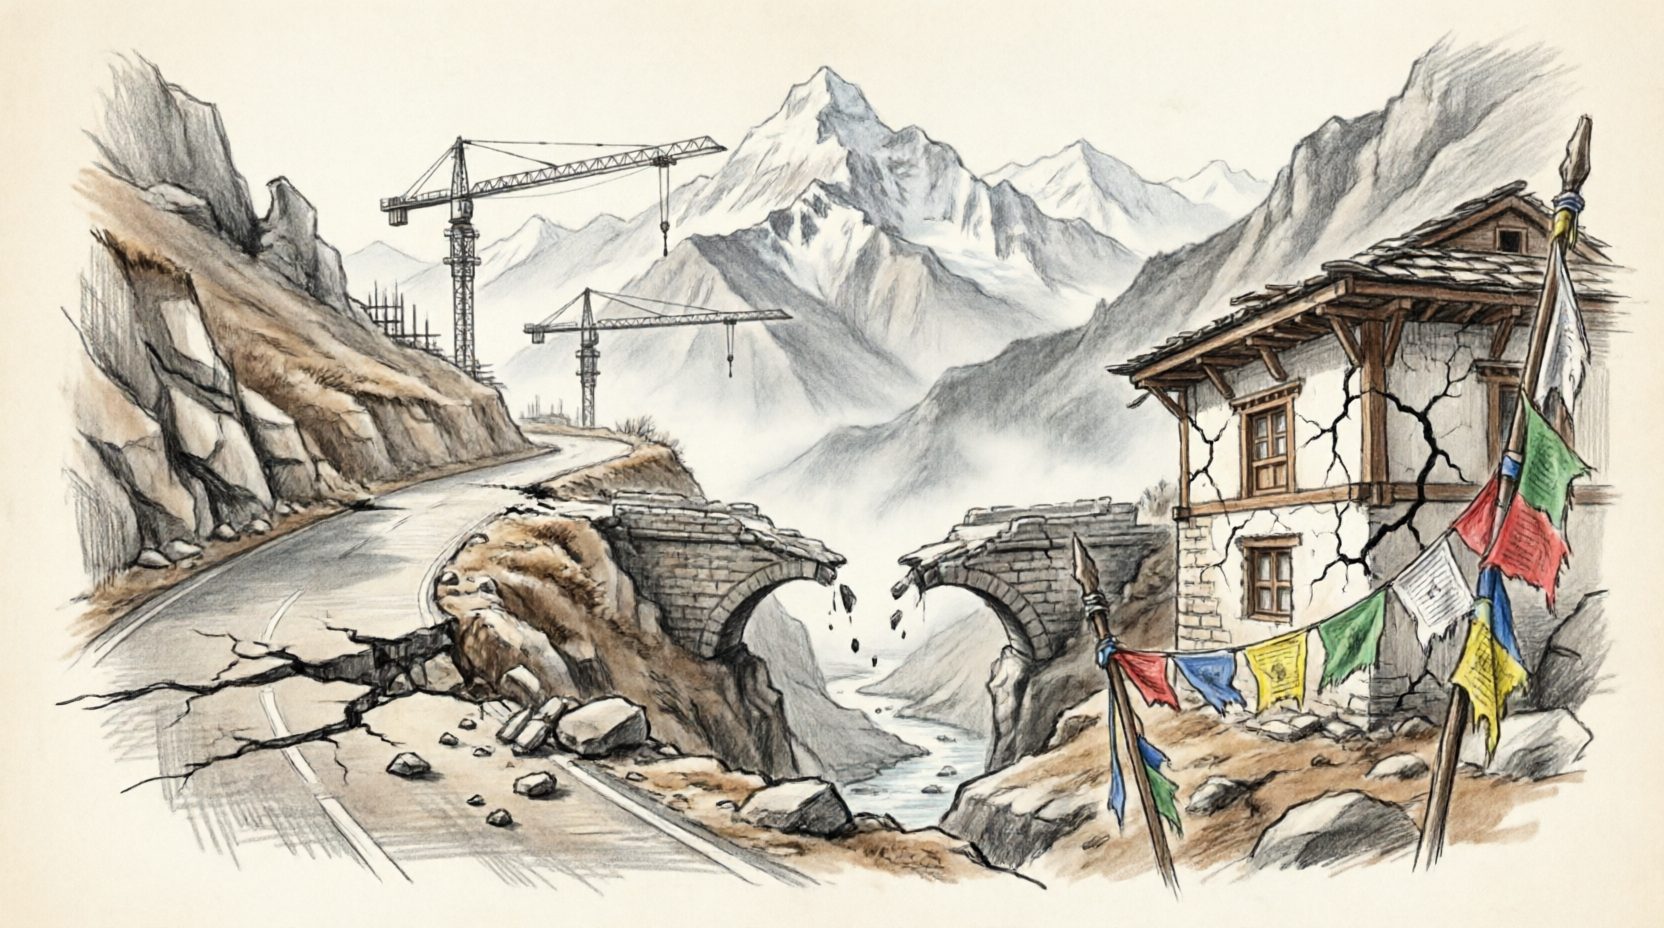
काठमाडौं। नेपालले विकासका लागि छुट्याएको स्रोतको ठूलो हिस्सा सडक, पुल, ऊर्जा, विद्यालय, स्वास्थ्य संस्था र उत्पादनमूलक संरचना बनाउन खर्च गरिरहेको छ। तर, संरचना बनेको केही वर्ष नबित्दै अर्को विपत्तिले त्यही लगानीको ठूलो हिस्सा फेरि बगाइरहेको छ।
पछिल्लो एक दशकको आर्थिक इतिहास हेर्दा नेपालले विकास निर्माणभन्दा पुनर्निर्माणमा ठूलो स्रोत धकेल्नुपर्ने अवस्था क्रमशः गहिरिँदै गएको छ।
२०७२ को भूकम्पले सुरु गरेको पुनर्निर्माणको चक्र अझै पूर्ण रूपमा समाप्त नहुँदै नेपालले बाढीपहिरो, डुबान, हिमताल विस्फोट, अतिवृष्टि, महामारी र राजनीतिक अस्थिरताबाट लगातार आर्थिक धक्का बेहोरेको छ।
२०८० को जाजरकोट भूकम्प, २०८१ को असोज बाढीपहिरो, २०८२ को जेनजी आन्दोलन र २०८३ को भोटेकोशी–त्रिशूली बाढीले पछिल्लो केही वर्षमै राज्यको पुनर्निर्माण क्षमतामाथि निरन्तर दबाब थपेका छन्।
अहिले सबैभन्दा ठूलो धक्का रसुवा, नुवाकोट र धादिङ हुँदै त्रिशूली करिडोरमा परेको छ।
२६ अगस्ट २०२६ अर्थात् २०८३ भदौ १० गतेको भोटेकोशी बाढीपछि राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरण र राष्ट्रिय योजना आयोगको संयुक्त प्राविधिक मूल्यांकनले विपत्तिबाट भएको कुल आर्थिक प्रभाव करिब ४०८.२९ अर्ब रुपैयाँ पुगेको प्रारम्भिक निष्कर्ष निकालेको छ।
पुनर्लाभ र पुनर्निर्माणका लागि चाहिने रकम भने क्षतिभन्दा निकै ठूलो छ। आरडीएनएअनुसार दीर्घकालीन पुनर्निर्माणसहित कुल आवश्यकता ७२३.३२ अर्ब रुपैयाँ पुगेको छ।
यसको अर्थ बगेका संरचना जस्ताको तस्तै बनाउनु मात्र पर्याप्त छैन।
सडक पहिलेभन्दा सुरक्षित बनाउनुपर्नेछ, पुलको उचाइ पुनःनिर्धारण गर्नुपर्नेछ, नदी किनारको बसोबास पुनर्विचार गर्नुपर्नेछ, जलविद्युत् आयोजनाको जोखिम मूल्यांकन फेरि गर्नुपर्नेछ र व्यापारिक करिडोरलाई एकल मार्गमा निर्भर हुन नदिने पूर्वाधार तयार गर्नुपर्नेछ।
यहीँबाट ‘बिल्ड ब्याक बेटर’ अर्थात् विपत्तिपछि अझ बलियो, सुरक्षित र जोखिम प्रतिरोधी संरचना निर्माण गर्ने अवधारणाको वास्तविक परीक्षा सुरु हुन्छ।
भूकम्पदेखि भोटेकोशीसम्म
२०७२ सालको भूकम्प नेपालको आधुनिक आर्थिक इतिहासकै सबैभन्दा ठूलो प्राकृतिक धक्का थियो।
राष्ट्रिय योजना आयोगको नेतृत्वमा तयार भएको पोस्ट डिजास्टर निड्स एसेसमेन्टले भूकम्पबाट करिब ७.१ अर्ब अमेरिकी डलर बराबरको क्षति र नोक्सानी पहिचान गरेको थियो।
पुनर्निर्माणका लागि मात्रै करिब ६.७ अर्ब अमेरिकी डलर आवश्यक पर्ने अनुमान थियो।
भूकम्पले ७ लाख ५५ हजार घरलाई ध्वस्त वा गम्भीर रूपमा क्षतिग्रस्त बनाएको थियो। आवासपछि शिक्षा क्षेत्र सबैभन्दा बढी प्रभावितमध्ये एक थियो। सडक, ऊर्जा, खानेपानी, स्वास्थ्य र सांस्कृतिक सम्पदामा समेत ठूलो क्षति भयो।
पुनर्निर्माणमा अन्तर्राष्ट्रिय साझेदारको ठूलो सहयोग परिचालन भयो र निजी आवास पुनर्निर्माणले स्थानीय अर्थतन्त्रमा समेत ठूलो आर्थिक गतिविधि सिर्जना गर्यो।
विश्व बैंकका अनुसार ११ प्रभावित जिल्लामा मात्रै आवास पुनर्निर्माणले करिब ४५४ अर्ब रुपैयाँ बराबरको आर्थिक गतिविधि सिर्जना गरेको अनुमान गरिएको थियो।
भूकम्पपछि नेपालले विपद् जोखिमलाई विकास योजनाको मूलधारमा पर्याप्त रूपमा समेट्न सकेको प्रश्न अहिले फेरि उठेको छ।
अन्तर्राष्ट्रिय मुद्रा कोषले नेपालको प्रमुख प्राकृतिक विपत्तिको तुलनात्मक तथ्यांकमा २०१५ को भूकम्पको कुल क्षति त्यसअघिल्लो वर्षको जीडीपीको करिब २२.८ प्रतिशत बराबर रहेको देखाएको छ।
२०१७ को ठूलो बाढीको क्षति करिब २ प्रतिशत र २०२४ को सेप्टेम्बर बाढीपहिरोको क्षति करिब १ प्रतिशत बराबर रहेको उसको विश्लेषण छ।
त्यसपछि विपत्तिको प्रकृति पनि बदलिँदै गएको छ। पहाडमा सडक काटेर विकास विस्तार गर्ने मोडलसँगै कमजोर भूगोल, नदी प्रणाली, जलवायु परिवर्तन र अव्यवस्थित बस्तीले जोखिम बढाइरहेको छ।
हिमताल विस्फोट र चरम वर्षाका घटना अब केवल दुर्गम हिमाली क्षेत्रको समस्या रहेनन्। तिनको प्रभाव काठमाडौंको बजार, बैंकिङ प्रणाली, ऊर्जा आपूर्ति र सीमापार व्यापारसम्म आइपुग्न थालेको छ।
२०८१ असोजको बाढीपहिरोले यसको संकेत दिइसकेको थियो। राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणको प्रारम्भिक मूल्यांकनअनुसार त्यस विपत्तिबाट करिब ४६ अर्ब ६८ करोड रुपैयाँ बराबरको क्षति भएको थियो।
भौतिक पूर्वाधारमा मात्रै करिब ३८ अर्ब ९२ करोड रुपैयाँको क्षति भएको अनुमान गरिएको थियो।
त्यसको केही महिनापछि जेनजी आन्दोलनले प्राकृतिक विपत्तिभन्दा फरक प्रकृतिको आर्थिक धक्का दियो।
सरकारी समितिको मूल्यांकनअनुसार आन्दोलनका क्रममा २ हजार १६८ संस्था प्रभावित भए, २ हजार ६७१ भवनमा क्षति पुग्यो र १२ हजार ६५९ सवारीसाधन क्षतिग्रस्त भए।
कुल भौतिक क्षति ८४ अर्ब ४५ करोड रुपैयाँ पुगेको सरकारी मूल्यांकन छ। सार्वजनिक तथा सरकारी क्षेत्रको क्षति ४४ अर्ब ९३ करोड र निजी क्षेत्रको ३३ अर्ब ५४ करोड रुपैयाँ थियो।
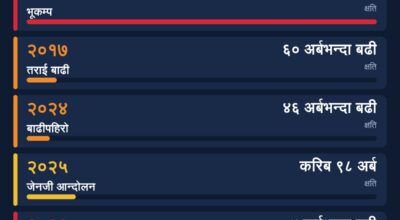
प्राकृतिक विपत्ति र मानवजन्य अस्थिरताको स्वरूप फरक भए पनि दुवैले एउटै अर्थतन्त्रलाई प्रहार गर्छन्। लगानी घट्छ, उत्पादन अवरुद्ध हुन्छ, सरकारी राजस्व प्रभावित हुन्छ, बैंकको कर्जा जोखिममा पर्छ र पुनर्निर्माणका लागि नयाँ स्रोत जुटाउनुपर्छ।
भोटेकोशी बाढीले यही चक्रलाई अझ ठूलो आकारमा दोहोर्याएको छ।
चार सय अर्बको धक्का
भोटेकोशी-त्रिशूली बाढीको प्रारम्भिक मूल्यांकनले नेपालको विपद् व्यवस्थापन इतिहासमै एउटा नयाँ स्तर देखाएको छ।
संयुक्त आरडीएनएअनुसार विपत्तिको कुल आर्थिक प्रभाव ४०८.२९ अर्ब रुपैयाँ पुगेको छ। यसको पुनर्लाभ आवश्यकता भने ७२३.३२ अर्ब रुपैयाँ पुगेको छ। अर्थात् तत्काल देखिएको क्षतिको मूल्यभन्दा पुनर्निर्माणको आवश्यकता करिब ३१५ अर्ब रुपैयाँ बढी छ।
यो अन्तर नै ‘बिल्ड ब्याक बेटर’को अर्थ हो।
पुरानो सडक त्यही ठाउँमा त्यही चौडाइमा बनाउने हो भने लागत कम हुन सक्छ। तर भविष्यमा त्यही नदीले फेरि सडक काट्न सक्छ। पुरानो पुल त्यही डिजाइनमा बनाउने हो भने पुनः क्षति हुन सक्छ।
पुरानो जलविद्युत् संरचना त्यही जोखिम मूल्यांकनमा बनाउने हो भने लगानी पुनः जोखिममा पर्न सक्छ।
त्यसैले सरकारले पुनर्निर्माणमा थप रकम मागेको हो।
आरडीएनएअनुसार कुल पुनर्लाभ आवश्यकतामध्ये करिब ४७३.५७ अर्ब रुपैयाँ पूर्वाधार क्षेत्रमा मात्र चाहिन्छ। ऊर्जा र यातायात सबैभन्दा बढी प्रभावित क्षेत्र बनेका छन्।
ऊर्जा तथा ग्रिड प्रणाली पुनर्स्थापनाका लागि मात्रै करिब ३९०.६२ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ। यातायाततर्फ करिब ७३.३४ अर्ब रुपैयाँको पुनर्लाभ आवश्यकता पहिचान गरिएको छ।
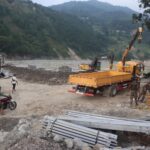
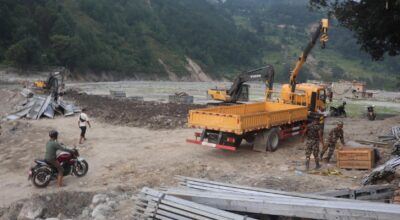
बाढीले करिब ६९ किलोमिटर सडक प्रभावित पारेको, ३३ वटा मोटरेबल पुल पूर्ण रूपमा नष्ट गरेको र चारवटा मोटरेबल पुलमा आंशिक क्षति पुर्याएको आरडीएनए विवरणमा उल्लेख छ। प्रभावित क्षेत्रमा रहेका ६४ झोलुंगे पुलमध्ये ५३ वटामा क्षति पुगेको अनुमान छ।
सामाजिक क्षेत्रमा ७ हजार ५७० निजी घर, ४८ सार्वजनिक भवन, १८ विद्यालय, सात स्वास्थ्य संस्था र ३० सांस्कृतिक सम्पदामा क्षति पुगेको प्रारम्भिक विवरण छ।
उत्पादनमूलक क्षेत्रअन्तर्गत कृषि, व्यवसाय, व्यापार तथा बैंकिङ गतिविधि पनि प्रभावित भएका छन्। करिब १ हजार ८०६ हेक्टर खेतीयोग्य क्षेत्र प्रभावित भएको, १७ बैंक शाखा र करिब ४ हजार ८०० व्यवसायमा असर परेको आरडीएनएमा आधारित विवरणले देखाउँछ।
यसले एउटा महत्वपूर्ण तथ्य देखाउँछ। विपत्ति केवल पुल र सडकको क्षति होइन। उत्पादन रोकिँदा, व्यापार बन्द हुँदा र वित्तीय सेवा अवरुद्ध हुँदा क्षतिको दोस्रो तह सुरु हुन्छ।
त्यो क्षति प्रत्यक्ष संरचनाको मूल्यमा देखिँदैन।
बिजुलीमा सबैभन्दा ठूलो चोट
भोटेकोशी बाढीको सबैभन्दा गम्भीर आर्थिक असर ऊर्जा क्षेत्रमा परेको छ।
आरडीएनएले १३ जलविद्युत् आयोजनाको कुल ७५९ मेगावाट उत्पादन क्षमता प्रभावित भएको र पाँचवटा सौर्य आयोजनाको करिब २४ मेगावाट क्षमता प्रभावित भएको उल्लेख गरेको छ।
ऊर्जा क्षेत्रमा भएको क्षति नेपालको आर्थिक संरचनाका लागि सामान्य पूर्वाधार क्षति होइन।
पछिल्ला वर्षमा नेपालले आन्तरिक मागभन्दा बढी बिजुली उत्पादन भएपछि भारत र बंगलादेशमा विद्युत् निर्यात गर्न थालेको थियो। ऊर्जा क्षेत्रमा विदेशी लगानी, बैंक कर्जा, स्थानीय सेयर लगानी र सरकारी राजस्वसमेत जोडिएको छ।
भोटेकोशी क्षेत्रमा रहेका आयोजनामा बाँध, इन्टेक, पावरहाउस, पहुँच सडक, सुरुङ, प्रसारण संरचना र सहायक पूर्वाधारमा क्षति पुग्दा एउटै आयोजनाको पुनर्निर्माणले धेरै तहको वित्तीय दायित्व सिर्जना गर्छ।
सबैभन्दा महत्वपूर्ण विषय बीमा हो। नेपाल बीमा प्राधिकरणमा भोटेकोशी-त्रिशूली बाढीपछि प्रारम्भिक रूपमा ५८३ बीमितले करिब २५ अर्ब ८७ करोड रुपैयाँको दाबी गरेका थिए।
यी दाबी १५ वटा निर्जीवन बीमा कम्पनी तथा सम्बन्धित बीमा व्यवसायमा परेका थिए।
इन्जिनियरिङ तथा ठेकेदार जोखिम बीमामा मात्रै करिब २० अर्ब ५० करोड रुपैयाँको प्रारम्भिक दाबी परेको थियो। यसको ठूलो हिस्सा जलविद्युत् तथा ठूला पूर्वाधारसँग सम्बन्धित छ।
यसको अर्थ अब नेपालको जलविद्युत् परियोजनाको वित्तीय संरचनामा जलवायु जोखिमलाई पहिलेभन्दा बढी मूल्यमा राख्नुपर्ने अवस्था आउन सक्छ।
पुनर्बिमा कम्पनीले जोखिमको मूल्यांकन बढाए भने बीमा प्रिमियम बढ्न सक्छ। बीमा लागत बढेमा परियोजनाको कुल लागत बढ्छ। लागत बढेमा बैंक ऋणको संरचना बदलिन सक्छ। ऋण महँगो भएमा विद्युत्को उत्पादन लागतमा असर पर्न सक्छ।
अर्थात् एउटा हिमाली बाढीको प्रभाव नदी किनारको पावरहाउसबाट सुरु भएर अन्तर्राष्ट्रिय वित्तीय बजारसम्म पुग्न सक्छ।
यही कारण विश्व बैंकले भोटेकोशी बाढीपछि नेपालका लागि १७ करोड अमेरिकी डलरसम्मको आपत्कालीन वित्तीय सहयोग उपलब्ध गराउने तयारी सार्वजनिक गरेको छ। बैंकले तत्कालीन प्रतिक्रिया र महत्वपूर्ण पूर्वाधार तथा सेवाको पुनर्स्थापनामा सहयोग गर्ने जनाएको छ।
एसियाली विकास बैंकले पनि उद्धार तथा राहतका लागि ५० लाख अमेरिकी डलरको आपत्कालीन अनुदान स्वीकृत गरेको थियो। तर यी रकम पुनर्निर्माणको कुल आवश्यकता अगाडि निकै सानो हिस्सा हुन्।
व्यापारको नसा काटियो
भोटेकोशी बाढीले ऊर्जा मात्र होइन, नेपाल-चीन व्यापारको एउटा प्रमुख नसा पनि काटेको छ।
रसुवागढी नाका केरुङ हुँदै चीनसँग जोडिने प्रमुख व्यापारिक मार्ग हो। पछिल्ला वर्षमा यही नाकाबाट विद्युतीय सवारीसाधन, विद्युतीय सामग्री, औद्योगिक उपकरण, कपडा, दैनिक उपभोग्य वस्तु तथा जलविद्युत् उपकरणको आयात बढेको थियो।
बाढीले सडक, पुल, भन्सार क्षेत्र र आसपासको बस्तीमा क्षति पुर्याएपछि व्यापारिक आवागमनमा ठूलो अवरोध सिर्जना भयो।
यसको प्रभाव भन्सार राजस्वमा मात्र सीमित छैन। आयातकर्ताले वैकल्पिक मार्ग खोज्नुपर्छ। ढुवानी दूरी बढ्छ। बीमा र ढुवानी लागत बढ्छ। सामान नेपाल आइपुग्न बढी समय लाग्छ। अन्ततः यसको केही हिस्सा उपभोक्ताको मूल्यमा पुग्छ।
विभागीय तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ को वैदेशिक व्यापारको विवरण भन्सार विभागले प्रकाशित गरिसकेको छ र रसुवा बाढीपछि वैकल्पिक नाका तथा जाँचपास प्रक्रियालाई सहज बनाउन छुट्टै सूचना र व्यवस्थापन अघि बढाइएको छ।
मुस्ताङको कोरला नाकामा व्यापारिक गतिविधि बढ्नु त्यसैको एउटा उदाहरण हो। तर कोरला नाका तत्काल रसुवागढीको ठूलो व्यापारिक मात्रा धान्न सक्ने अवस्थामा छैन।
यसले नेपालको अर्को संरचनागत कमजोरी देखाएको छ। नेपालको सीमापार व्यापार केही प्रमुख सडक र नाकामा अत्यधिक केन्द्रित छ। एउटा करिडोर बन्द हुँदा अर्को करिडोरबाट समान स्तरको व्यापार चलाउन सक्ने वैकल्पिक पूर्वाधार छैन।
विपद् जोखिम व्यवस्थापनको भाषामा यो ‘सिंगल प्वाइन्ट अफ फेलियर’ हो। नेपालको व्यापार प्रणालीमा एउटा प्रमुख मार्ग बन्द हुँदा सम्पूर्ण आपूर्ति प्रणालीमा असर पुग्ने अवस्था जोखिम व्यवस्थापनको दृष्टिले महँगो कमजोरी हो।
बैंकिङमा लुकेको जोखिम
बाढीले बैंकका भवन र शाखा कार्यालयमा क्षति पुर्याएको दृश्य देखिन्छ। तर बैंकिङ क्षेत्रमा यसको ठूलो जोखिम त्यसभन्दा गहिरो छ।
जलविद्युत् आयोजनामा बैंक तथा वित्तीय संस्थाले ठूलो दीर्घकालीन कर्जा लगानी गरेका छन्। आयोजना सञ्चालन हुन नसकेपछि ब्याज र साँवा भुक्तानीको तालिका प्रभावित हुन्छ।
परियोजनाको बीमा दाबी फस्र्योट हुन समय लाग्न सक्छ। पुनर्निर्माण ढिला भयो भने ऋण पुनर्तालिकीकरण गर्नुपर्ने अवस्था आउन सक्छ।
नेपाल राष्ट्र बैंकले भोटेकोशी विपत्तिपछि प्रभावित क्षेत्रमा वित्तीय सेवा निरन्तर राख्न शाखा स्थानान्तरण तथा समायोजन, अत्यावश्यक बैंकिङ सेवा सञ्चालन र डिजिटल कारोबारसम्बन्धी विभिन्न सहजीकरणका उपाय अघि बढाएको छ।
केन्द्रीय बैंकको तथ्यांकअनुसार २०२६ सेप्टेम्बरको अन्त्यतिर वाणिज्य बैंक तथा अन्य वित्तीय संस्थाको कुल कर्जा ६ हजार अर्ब रुपैयाँभन्दा माथि पुगेको थियो।
यस्तो ठूलो कर्जा प्रणालीमा कुनै एउटा क्षेत्रको ठूलो प्राकृतिक क्षतिले प्रत्यक्षभन्दा अप्रत्यक्ष जोखिम बढी सिर्जना गर्न सक्छ।
जलविद्युत् परियोजना ध्वस्त भयो भने त्यसको कर्जा तत्काल खराब कर्जामा रूपान्तरण हुँदैन। तर परियोजना पुनः सञ्चालनमा आउन नसक्दा ऋण सेवा क्षमता कमजोर हुन्छ। बैंकले थप समय दिनुपर्छ। ब्याज आम्दानी प्रभावित हुन्छ। आवश्यक परे थप प्रावधान राख्नुपर्छ।
यसले बैंकको नाफा, पूँजी पर्याप्तता र नयाँ कर्जा विस्तार क्षमतासम्म असर पुर्याउन सक्छ। यही कारण भोटेकोशी विपत्तिको आर्थिक क्षति ४०८ अर्ब रुपैयाँमा सीमित छैन।
त्यो रकमले देखाएको संरचनागत क्षतिको पछाडि बैंक, बीमा, लगानी, आपूर्ति श्रृंखला र सरकारी राजस्वमा फैलिने दोस्रो तहको जोखिम अझ ठूलो हुन सक्छ।
बीमा क्षेत्रको अग्निपरीक्षा
भोटेकोशी बाढीले नेपालको बीमा प्रणालीलाई पनि अहिलेसम्मकै कठिन परीक्षणमा राखेको छ।
नेपाल बीमा प्राधिकरणमा परेको करिब २५ अर्ब ८७ करोड रुपैयाँको प्रारम्भिक दाबी रकम जेनजी आन्दोलनपछि परेको ठूलो दाबीभन्दा पनि बढी थियो।
दाबीमध्ये ठूलो हिस्सा जलविद्युत् तथा इन्जिनियरिङ संरचनासँग सम्बन्धित छ। यसको अर्थ नेपाली बीमा कम्पनी मात्र होइन, अन्तर्राष्ट्रिय पुनर्बिमा बजारसम्म जोखिम पुग्छ।
यस घटनाले नेपालको जलविद्युत् बीमामा अर्को प्रश्न खडा गरेको छ। हिमाली नदीमा आधारित आयोजना बनाउँदा जोखिमको मूल्यांकन कुन तहसम्म वैज्ञानिक र गतिशील छ ? पुरानो बाढीको रेकर्ड हेरेर मात्र नयाँ आयोजना सुरक्षित हुन्छ कि हुँदैन?
हिमताल विस्फोट, असामान्य वर्षा, पहिरो र नदीको बहाव परिवर्तनलाई परियोजनाको वित्तीय जोखिममा कसरी मूल्यांकन गर्ने?
यी प्रश्नको उत्तर अब आयोजना निर्माणको प्राविधिक डिजाइनमा मात्र होइन, बैंक ऋण, बीमा र पुनर्बिमाको संरचनामा पनि खोज्नुपर्नेछ।
बीमा कम्पनीले जोखिम लिन तयार भए पनि पुनर्बिमा बजारले जोखिमको मूल्य बढायो भने नेपाली परियोजनाको लागत बढ्नेछ।
नेपालले जलविद्युत् निर्यातलाई विदेशी मुद्रा आम्दानीको प्रमुख आधार बनाउने लक्ष्य लिएको अवस्थामा यस्तो लागतलाई दीर्घकालीन वित्तीय रणनीतिमा समेट्नुपर्ने अवस्था आएको छ।
विद्यालयदेखि खेतसम्म
भोटेकोशी बाढीको आर्थिक प्रभाव ऊर्जा र सडकभन्दा बाहिर पनि फैलिएको छ।
आरडीएनएअनुसार हजारौं निजी घर, सार्वजनिक भवन, विद्यालय, स्वास्थ्य संस्था र सांस्कृतिक सम्पदामा क्षति पुगेको छ। कृषि क्षेत्रमा १ हजार ८०० हेक्टरभन्दा बढी क्षेत्र प्रभावित भएको प्रारम्भिक अनुमान छ।
खेतीयोग्य जमिनमा गेग्रान र ढुंगा थुप्रिँदा तत्काल अर्को बाली लगाउन नसकिने अवस्था आउन सक्छ। नदीले खेतको माथिल्लो उर्वर माटो बगाएपछि पुनः उत्पादनयोग्य बनाउन थप लगानी आवश्यक हुन्छ।
कृषिमा भएको यस्तो क्षति बजारमा पनि पुग्छ। स्थानीय उत्पादन घटेपछि बाहिरबाट खाद्यान्न र तरकारी ल्याउनुपर्ने हुन्छ। ढुवानी लागत बढ्छ। मूल्य बढ्न सक्छ। कृषकको आय घट्छ।
शिक्षामा पनि यही समस्या छ। विद्यालय भवन पुनर्निर्माण गर्न पैसा खर्च गर्नु एउटा पक्ष हो। तर विद्यालय बन्द हुँदा विद्यार्थीको सिकाइमा परेको क्षतिको मूल्यांकन अर्को पक्ष हो।
लामो समयसम्म विद्यालय सञ्चालन हुन नसके विद्यार्थीको शैक्षिक प्रगति, परिवारको खर्च र स्थानीय मानव पूँजीमा प्रभाव पर्छ।
विश्व बैंकले २०७२ को भूकम्पपछि पनि शिक्षा र स्वास्थ्यजस्ता सामाजिक क्षेत्रमा भएको क्षतिले पुनर्निर्माणको आवश्यकता भौतिक संरचनाभन्दा धेरै फराकिलो रहेको औंल्याएको थियो। भोटेकोशीपछि पनि यही पाठ दोहोरिएको छ।
विपत्तिको मूल्य जीडीपीमा
नेपालको अर्थतन्त्र २०२५/२६ मा चालू मूल्यमा करिब ६ हजार ६०० अर्ब रुपैयाँ पुगेको राष्ट्रिय तथ्यांक कार्यालयको अनुमान छ।
४०८.२९ अर्ब रुपैयाँको भोटेकोशी–त्रिशूली बाढीको प्रभावलाई यही आधारमा हेर्दा यो एक वर्षको जीडीपीको करिब ६.२ प्रतिशत बराबर हुन्छ।
संयुक्त राष्ट्रसंघको नेपालस्थित कार्यालयले पनि भोटेकोशी बाढीको कुल क्षति तथा नोक्सानी नेपालको जीडीपीको करिब ४ देखि ५ प्रतिशतको दायरामा रहेको उल्लेख गरेको छ।
फरक प्रतिशत आउनुको कारण मूल्यांकनको समय, आधार र ‘क्षति तथा नोक्सानी’को परिभाषामा रहेको फरक हो। यसलाई अझ ठूलो समयावधिमा हेर्दा तस्वीर गम्भीर हुन्छ।
२०७२ भूकम्पको करिब ७.१ अर्ब अमेरिकी डलर बराबरको क्षति तथा नोक्सानी, २०२४ को बाढीपहिरोको ४६ अर्ब ६८ करोड रुपैयाँ, २०२५ को जेनजी आन्दोलनको ८४ अर्ब ४५ करोड रुपैयाँको भौतिक क्षति र २०२६ को भोटेकोशी बाढीको ४०८.२९ अर्ब रुपैयाँको प्रारम्भिक प्रभावलाई मात्र जोड्दा पनि नेपालको पुनर्निर्माण बोझ खर्बौं रुपैयाँमा पुग्छ।
तर यहाँ एउटा तथ्यांकगत सावधानी आवश्यक छ। यी सबै रकम एउटै पद्धतिबाट गणना भएका होइनन्। भूकम्पको तथ्यांकमा प्रत्यक्ष क्षति र बहुवर्षीय आर्थिक नोक्सानी समेटिएको छ।
भोटेकोशीको ४०८ अर्ब ‘क्षति तथा प्रभाव’को आरडीएनए अनुमान हो भने ७२३ अर्ब पुनर्लाभ तथा पुनर्निर्माण आवश्यकता हो। जेनजीको ८४.४५ अर्ब मुख्यतः भौतिक क्षति हो।
त्यसैले यी सबैलाई जोडेर ‘नेपालले यति नै रकम गुमायो’ भन्नुभन्दा ‘पुनर्निर्माण र आर्थिक धक्काको सञ्चित बोझ खर्बौं रुपैयाँ पुगेको छ’ भन्नु तथ्यगत रूपमा बढी उचित हुन्छ।
यसको अर्थ विकास बजेटको ठूलो हिस्सा नयाँ उत्पादनशील पूर्वाधारमा जानुको सट्टा पुरानो संरचना पुनःनिर्माण गर्न प्रयोग हुन्छ।
यहीँ विकासको अवसर लागत सुरु हुन्छ। एउटा पुल दुईपटक बनाउनुको अर्थ अर्को क्षेत्रमा एउटा नयाँ पुल नबन्नु पनि हो।
एउटा जलविद्युत् आयोजना पुनःनिर्माण गर्न अर्बौं रुपैयाँ खर्च गर्नुको अर्थ नयाँ आयोजनामा जाने लगानी केही समय रोकिएर जानु पनि हो।
यही कारण विपद् व्यवस्थापनलाई राहत र उद्धारको विषयबाट आर्थिक नीति र लगानी नीतिको विषय बनाउनुपर्ने आवश्यकता बढेको छ।
अब ‘बिल्ड ब्याक बेटर’को परीक्षा
भोटेकोशीपछि सरकारसँग दुईवटा बाटा छन्। पहिलो, बगेको संरचना पुरानै स्वरूपमा फेरि बनाउने। दोस्रो, विपत्तिको कारण पहिचान गरेर संरचना, लगानी र विकासको मोडल नै जोखिमअनुकूल बनाउने।
दोस्रो विकल्प महँगो छ। तर पहिलो विकल्पले भविष्यको क्षति फेरि दोहोर्याउने जोखिम राख्छ।
आरडीएनएमा तत्कालीन राहत तथा छोटो अवधिको पुनर्निर्माणका लागि करिब ८.७४ अर्ब रुपैयाँ र दीर्घकालीन पुनर्निर्माणका लागि करिब ७१४.५८ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ।
यति ठूलो रकम नेपालले आफ्नै नियमित बजेटबाट मात्र व्यवस्थापन गर्न कठिन छ।
नेपालले बाह्य अनुदान, सहुलियतपूर्ण ऋण, जलवायु वित्त, बीमा तथा पुनर्बिमा, निजी लगानी र सार्वजनिक–निजी साझेदारीलाई एउटै पुनर्निर्माण वित्तीय ढाँचामा जोड्नुपर्ने हुन्छ।
विश्व बैंकले १७ करोड अमेरिकी डलरसम्मको आपत्कालीन वित्तीय सहयोग उपलब्ध गराउने घोषणा गरेको छ। एडीबीले ५० लाख अमेरिकी डलरको आपत्कालीन अनुदान स्वीकृत गरेको छ।
तर तत्कालको सहायता दीर्घकालीन समाधान होइन।
नेपालले अब जलवायु वित्तमा ‘हानि तथा नोक्सानी’को मुद्दालाई अझ आक्रामक रूपमा उठाउनुपर्नेछ। भोटेकोशी जस्ता घटना नेपालको कमजोर आन्तरिक वित्तीय क्षमता र बढ्दो जलवायु जोखिमबीचको अन्तरलाई उजागर गर्ने उदाहरण बनेका छन्।
प्रधानमन्त्रीले संयुक्त राष्ट्रसंघमा पनि विपद् प्रभावित मुलुकलाई थप ऋणको बोझ नथपाई अनुदानमुखी सहयोगको आवश्यकता औंल्याएका छन्। अन्तर्राष्ट्रिय समुदायले नेपाललाई जलवायु जोखिमको अग्रपंक्तिमा रहेको मुलुकका रूपमा हेर्नुपर्ने बहस त्यहीँबाट बलियो भएको छ।
तर बाह्य सहयोग मात्र पर्याप्त हुँदैन। नेपालले आफ्नै विकास बजेटमा विपद् जोखिमको मूल्य निर्धारण गर्नुपर्ने हुन्छ।
नयाँ सडक बनाउँदा नदीको अधिकतम सम्भावित बहाव कति हो? पुल बनाउँदा सय वर्षमा एकपटक आउन सक्ने बाढीको स्तर कति हो?
जलविद्युत् आयोजना बनाउँदा हिमताल फुटेमा कति पानी आउन सक्छ? नदी किनारमा बस्ती विस्तार गर्दा कति जोखिम स्वीकार गर्न सकिन्छ?
यी प्रश्नको उत्तर आयोजना सुरु भएपछि होइन, आयोजना स्वीकृत हुनुअघि खोजिनुपर्छ।
अर्को महत्वपूर्ण विषय पूर्वसूचना हो। २०२६ को भोटेकोशी विपत्तिले सीमापार हिमताल र नदी प्रणालीको वास्तविक समय निगरानीको आवश्यकता पनि देखाएको छ।
नेपालले चीनसँग हिमताल, हिमनदी, नदी बहाव र मौसमसम्बन्धी सूचना आदानप्रदानलाई संस्थागत बनाउनुपर्ने आवश्यकता बढेको छ।
नेपालभित्र पनि स्थानीय तहको क्षमता बढाउनुपर्नेछ। विपद् आएपछि राहत बोकेर जानेभन्दा विपद् आउनुअघि जोखिमयुक्त बस्ती, सडक, पुल, जलविद्युत् आयोजना र विद्यालय पहिचान गरेर लगानी गर्ने प्रणाली आवश्यक छ।
पुनर्निर्माण होइन, विकासको पुनर्रचना
नेपालको समस्या अब एउटा विपत्तिको क्षति होइन। समस्या यो हो कि विकासको लागत बढ्दै गएको छ र विपत्तिले त्यस विकासको प्रतिफल घटाउँदै गएको छ।
२०७२ पछि पुनर्निर्माणमा अर्बौं रुपैयाँ खर्च भयो। त्यसपछि सडक र पुलमा लगातार लगानी भयो। जलविद्युत्मा निजी तथा विदेशी लगानी बढ्यो। व्यापारिक करिडोर विस्तार भयो। बैंक तथा वित्तीय संस्थाले पूर्वाधारमा ठूलो कर्जा प्रवाह गरे।
तर एउटै ठूलो विपत्तिले यी सबै लगानीमध्ये ठूलो हिस्सालाई पुनः जोखिममा पारिदियो।
भोटेकोशी बाढीपछि सरकारले अब क्षति भएको ठाउँमा केवल ‘पहिले जस्तै’ संरचना बनाउने सोचबाट बाहिर निस्कनुपर्नेछ।
सडकलाई नदीको बहावअनुकूल बनाउनुपर्छ। पुललाई नयाँ बाढी जोखिमअनुसार डिजाइन गर्नुपर्छ।
जलविद्युत् आयोजनाको बीमा र वित्तीय संरचना जलवायु जोखिमअनुकूल बनाउनुपर्छ। व्यापारका लागि एकभन्दा बढी वैकल्पिक नाका र करिडोर तयार गर्नुपर्छ।
बैंकिङ क्षेत्रमा विपद् प्रभावित परियोजनाको पुनर्संरचना गर्ने स्पष्ट ढाँचा बनाउनुपर्छ। कृषिमा जोखिमयुक्त नदी किनारबाट उत्पादनलाई सुरक्षित क्षेत्रमा सार्ने योजना आवश्यक छ।
विद्यालय र स्वास्थ्य संस्थालाई बहुउद्देश्यीय सुरक्षित संरचनाका रूपमा निर्माण गर्न सकिन्छ। सबैभन्दा महत्वपूर्ण कुरा, जोखिमलाई विकास आयोजनाको लागतमा समेट्नुपर्छ।
अहिले कुनै सडकको निर्माण लागत १० अर्ब रुपैयाँ छ भने जोखिम न्यूनीकरणका लागि थप १ अर्ब खर्च गर्नु महँगो जस्तो देखिन सक्छ। तर त्यही सडक पाँच वर्षपछि १० अर्बकै संरचनासहित बग्यो भने पुनर्निर्माणमा १५ अर्ब खर्च हुन सक्छ।
त्यसमा व्यापार अवरोध, समयको लागत, मानवीय क्षति र राजस्व घाटी जोडिँदा वास्तविक लागत अझ ठूलो हुन्छ।
यही ‘बिल्ड ब्याक बेटर’को आर्थिक तर्क हो। नेपालको आगामी विकास योजनाले अब ‘कति किलोमिटर सडक बनाउने’, ‘कति मेगावाट बिजुली उत्पादन गर्ने’ वा ‘कति पुल थप्ने’ मात्र मापन गरेर पुग्दैन।
कति सुरक्षित सडक बनाउने, कति जोखिम प्रतिरोधी पुल बनाउने, कति जलविद्युत् आयोजना जलवायु जोखिमबाट सुरक्षित छन् र एउटा विपत्तिपछि अर्थतन्त्र कति छिटो पुनः सञ्चालन गर्न सक्छ भन्ने पनि विकासको मापन बन्नुपर्छ।
विपद् जोखिम न्यूनीकरणलाई छुट्टै कार्यक्रम मान्ने पुरानो सोचले अब पुग्दैन। त्यसलाई बजेट, आयोजना छनोट, बैंक कर्जा, बीमा, भूमि उपयोग, शहरी योजना, व्यापार नीति र जलविद्युत् लगानीको केन्द्रमा राख्नुपर्ने अवस्था आएको छ।
नेपालले एक दशकमा विपत्तिबाट धेरै कुरा सिकेको छ। २०७२ ले भवन कोडको पाठ दियो। २०२४ को बाढीले नदी र सडकको जोखिम देखायो।
जेनजी आन्दोलनले सामाजिक तथा राजनीतिक अस्थिरताको आर्थिक मूल्य देखायो। भोटेकोशीले ऊर्जा, बैंकिङ, बीमा, व्यापार र पूर्वाधार एकैपटक कसरी जोखिममा पर्न सक्छन् भन्ने देखाएको छ।
अब यी सबै पाठलाई एउटै विकास नीतिमा जोड्ने समय हो। नत्र नेपालले हरेक केही वर्षमा नयाँ संरचना बनाउने र अर्को विपत्तिमा फेरि त्यही संरचना बनाउनुपर्ने चक्रबाट बाहिर निस्कन सक्ने छैन।
भोटेकोशी बाढीको ४०८ अर्ब रुपैयाँको क्षति प्रारम्भिक तथ्यांक हो। पुनर्लाभका लागि आवश्यक ७२३ अर्ब रुपैयाँ अर्को ठूलो संख्या हो। तर यी दुईभन्दा पनि ठूलो चुनौती भनेको त्यही ठाउँमा अर्को विपत्ति आएपछि फेरि अर्को ७२३ अर्ब रुपैयाँ आवश्यक नपर्ने व्यवस्था बनाउनु हो।
राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणले पछिल्लो अवस्था अद्यावधिक गर्दै आएको छ र सरकार तथा साझेदार संस्थाहरू पुनर्लाभको चरणमा प्रवेश गरिरहेका छन्।
नेपालले अब राहतबाट पुनर्लाभ, पुनर्लाभबाट पुनर्निर्माण र पुनर्निर्माणबाट जोखिम प्रतिरोधी विकासतर्फ जानुपर्नेछ।
किनभने विपत्ति रोक्न नसकिएला। तर एउटै विपत्तिले गरेको क्षति दोस्रोपटक नदोहोरियोस् भन्ने सुनिश्चित गर्ने जिम्मेवारी राज्यको हो।
नेपालको आगामी विकासको वास्तविक परीक्षा अब नयाँ संरचना बनाउन सक्ने क्षमतामा होइन, बनेका संरचनालाई अर्को विपत्तिबाट जोगाउन सक्ने क्षमतामा हुनेछ।