

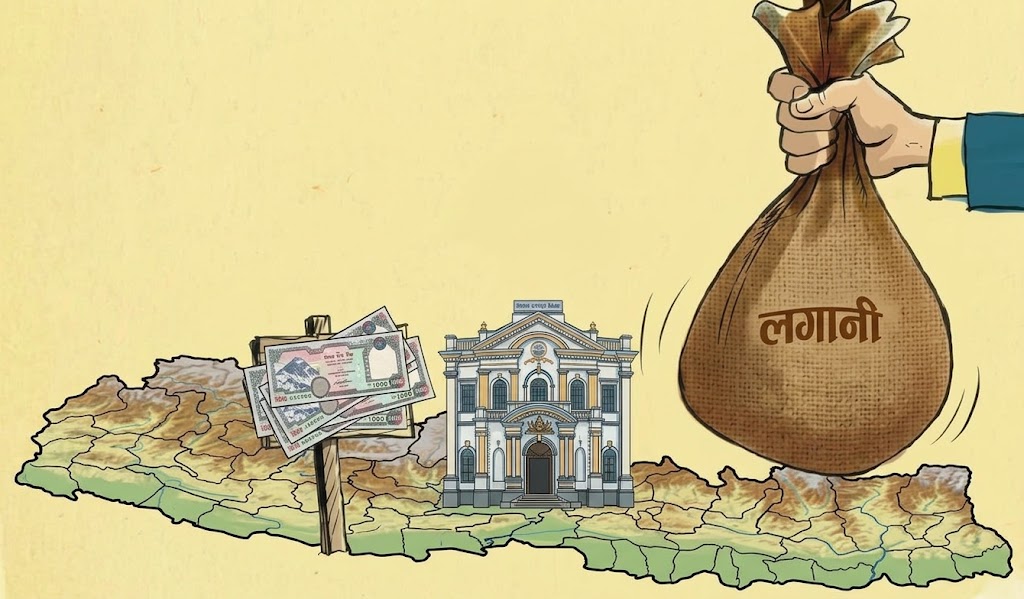
काठमाडौं । नेपाली अर्थतन्त्रमा अहिले वित्तीय स्रोतको अभावभन्दा उपलब्ध स्रोत परिचालन गर्न नसक्नु गम्भीर समस्या बनेको छ।
बैंक तथा वित्तीय संस्थामा निक्षेप बढिरहेको छ, कर्जाको ब्याजदर घटेको छ, विदेशी मुद्रा सञ्चिति उच्च छ र रेमिट्यान्सले बाह्य क्षेत्रलाई बलियो बनाएको छ।
उद्योगको उत्पादन क्षमता पर्याप्त उपयोग हुन सकेको छैन, निजी क्षेत्रले लगानी विस्तार गर्न हिचकिचाइरहेको छ र सरकारले विकास बजेट खर्च गर्ने पुरानै समस्या समाधान गर्न सकेको छैन।
अर्थतन्त्रमा पैसा उपलब्ध हुनु र त्यो पैसा उत्पादनमूलक क्षेत्रमा परिचालन हुनु फरक कुरा हुन्। बैंकमा निक्षेप बढ्दैमा नयाँ उद्योग खुल्दैनन्, ब्याजदर घट्दैमा उत्पादन बढ्दैन र विदेशी मुद्रा सञ्चिति बलियो हुँदैमा देशभित्र रोजगारी सिर्जना हुँदैन।
यी उपलब्धिलाई आर्थिक विस्तारमा बदल्न बजारमा माग, लगानीको प्रतिफल, नीतिगत स्थिरता र सरकारी कार्यान्वयन क्षमतामा सुधार आवश्यक हुन्छ।
नेपालको पछिल्लो आर्थिक अवस्थाले यही अन्तर उजागर गरेको छ। आर्थिक वर्ष २०८२/८३ मा रेमिट्यान्स आप्रवाह २३ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ। विदेशी मुद्रा सञ्चिति पनि आयात धान्न पर्याप्त अवस्थामा छ।
नेपाल राष्ट्र बैंकको चालू आर्थिक वर्ष २०८३/८४ को पहिलो महिनाको विवरणअनुसार बैंक तथा वित्तीय संस्थामा कुल निक्षेप ८४ खर्ब ५८ अर्ब रुपैयाँ पुगेको छ भने कुल कर्जा ६० खर्ब ६१ अर्ब रुपैयाँ रहेको छ।
वाणिज्य बैंकको औसत कर्जा ब्याजदर ६.४८ प्रतिशत छ। तर, निजी क्षेत्रतर्फ कर्जा वृद्धिदर वार्षिक आधारमा ७.१ प्रतिशतमा सीमित छ।
यी तथ्यांकले वित्तीय प्रणालीमा स्रोत उपलब्ध हुँदाहुँदै त्यसको परिचालन अपेक्षित गतिमा हुन नसकेको देखाउँछन्।
बैंकको निक्षेप र कर्जा दुवै बढेका छन्, तर कर्जाको विस्तार उत्पादन, रोजगारी र आम्दानीमा कति योगदान गरिरहेको छ भन्ने प्रश्न महत्वपूर्ण बनेको छ।
कर्जा वृद्धि हुनु मात्र पर्याप्त हुँदैन, त्यसबाट आर्थिक गतिविधि कति विस्तार हुन्छ भन्ने विषयले यसको प्रभाव निर्धारण गर्छ।
अर्थशास्त्री नरबहादुर थापाका अनुसार नेपालको अर्थतन्त्रमा बाह्य क्षेत्रका सूचक सकारात्मक भए पनि घरेलु आर्थिक गतिविधि कमजोर छ। उनी भन्छन्, “अर्थतन्त्रको बाह्य क्षेत्रको स्थिति राम्रो देखिन्छ, तर घरेलु अर्थतन्त्रले राम्रो गरिरहेको देखिँदैन, लगानीका ढोका बन्दजस्तै छन्।”
अर्थतन्त्रको समस्या बैंकमा पैसा नहुनु होइन। समस्या उपलब्ध पैसा लगानी गर्दा अपेक्षित प्रतिफल प्राप्त हुन्छ भन्ने विश्वास कमजोर हुनु हो।
बजारमा वस्तु तथा सेवाको माग पर्याप्त छैन, पुराना उद्योगले पूर्ण क्षमतामा उत्पादन गर्न सकेका छैनन्, घरजग्गाको कारोबार सुस्त छ र निजी क्षेत्रले भविष्यको व्यावसायिक वातावरणबारे निश्चितता अनुभव गर्न सकेको छैन।
बालेन्द्र शाह नेतृत्वको सरकारले यही अवस्थालाई सुधार गर्ने प्रतिबद्धतासहित आर्थिक वर्ष २०८३/८४ को बजेट प्रस्तुत गरेको थियो।
अर्थमन्त्री स्वर्णिम वाग्लेले कमजोर आन्तरिक माग, उत्पादनमूलक क्षेत्रमा न्यून लगानी र राज्यका संस्थाप्रतिको कमजोर जनविश्वासलाई अर्थतन्त्रका चुनौतीका रूपमा स्वीकार गरेका थिए।
सरकारले सात प्रतिशत आर्थिक वृद्धिको लक्ष्य राख्दै निजी क्षेत्रको आत्मविश्वास फर्काउने र संरचनात्मक सुधार गर्ने घोषणा गरेको छ।
तर, आर्थिक सुधारको सफलता बजेटमा राखिएका लक्ष्यबाट होइन, तिनको कार्यान्वयनबाट मापन हुन्छ।
उद्योगको उत्पादन बढ्यो कि बढेन, निजी लगानी विस्तार भयो कि भएन, सरकारी पुँजीगत खर्चले गति लियो कि लिएन र नयाँ रोजगारी सिर्जना भयो कि भएन भन्ने सूचकले सरकारको आर्थिक कार्यसम्पादनको वास्तविक चित्र देखाउँछन्।
बाह्य क्षेत्र बलियो, घरेलु आधार कमजोर
नेपालको बाह्य क्षेत्रका सूचक अहिले तुलनात्मक रूपमा बलिया छन्। नेपाल राष्ट्र बैंकको वार्षिक तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ मा रेमिट्यान्स ३७.१ प्रतिशतले बढेर २३ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ।
विदेशी मुद्रा सञ्चिति २५ अर्ब ३१ करोड अमेरिकी डलर पुगेको थियो, जुन वस्तु तथा सेवाको १९.६ महिनाको आयात धान्न पर्याप्त थियो।
चालू आर्थिक वर्षको पहिलो महिनाको विवरणमा विदेशी मुद्रा सञ्चिति अझ बढेर २५ अर्ब ८४ करोड अमेरिकी डलर पुगेको देखिन्छ।
रेमिट्यान्स र विदेशी मुद्रा सञ्चितिमा भएको वृद्धि आर्थिक स्थिरताका लागि महत्वपूर्ण छ। पर्याप्त विदेशी मुद्रा हुँदा पेट्रोलियम पदार्थ, औषधि, खाद्यान्न, औद्योगिक कच्चा पदार्थ, मेसिनरी र अन्य आवश्यक वस्तु आयात गर्न सहज हुन्छ।
बाह्य भुक्तानीमा तत्काल दबाब नपर्दा सरकारले मुद्रा तथा वित्तीय स्थिरता कायम राख्न पनि सहज वातावरण पाउँछ।
तर, विदेशी मुद्रा सञ्चितिको आकारले मात्रै घरेलु अर्थतन्त्रको अवस्था बताउँदैन। सञ्चिति बढ्नुको आधार के हो र त्यो रकमले स्वदेशी उत्पादन क्षमता विस्तार गर्न कति योगदान पुर्याइरहेको छ भन्ने विषय पनि उत्तिकै महत्वपूर्ण छ।
नेपालको रेमिट्यान्स मुख्यतः विदेशमा काम गरिरहेका नेपालीको आम्दानीबाट आउँछ। यसले परिवारको उपभोग, शिक्षा, स्वास्थ्य, घर निर्माण र ऋण भुक्तानीमा सहयोग पुर्याएको छ।
बैंकमा निक्षेप बढाउन पनि रेमिट्यान्सको महत्वपूर्ण योगदान छ। तर, यही रकमको ठूलो हिस्सा उपभोग र आयातमा खर्च हुँदा घरेलु उत्पादनमा त्यसको प्रभाव सीमित हुन सक्छ।
देशभित्र उत्पादन हुने वस्तुले बजारको माग धान्न नसकेपछि उपभोक्ताले आयातित वस्तु किन्छन्।
रेमिट्यान्सबाट आएको रकमले उपभोग बढाउँछ, तर त्यसको लाभ स्वदेशी उत्पादकले पर्याप्त रूपमा प्राप्त गर्न सकेन भने औद्योगिक उत्पादन र रोजगारी विस्तार हुँदैन।
यसरी विदेशी मुद्रा सञ्चिति बलियो रहँदा पनि अर्थतन्त्रको उत्पादन आधार कमजोर रहन सक्छ।
वैदेशिक रोजगारीले नेपाली परिवारको आय र जीवनस्तर सुधार्न महत्वपूर्ण भूमिका खेलेको छ। त्यसैले रेमिट्यान्सलाई आर्थिक समस्याको स्रोतका रूपमा हेर्नु गलत हुन्छ।
समस्या रेमिट्यान्समा निर्भरता बढ्दै जानु र त्यसबाट सिर्जित आर्थिक स्रोतलाई दीर्घकालीन उत्पादन तथा रोजगारीमा रूपान्तरण गर्न नसक्नु हो।
राष्ट्रिय तथ्यांक कार्यालयको आर्थिक वर्ष २०८२/८३ सम्बन्धी प्रारम्भिक राष्ट्रिय लेखा अनुमानअनुसार नेपालको वास्तविक आर्थिक वृद्धिदर ३.६८ प्रतिशत रहेको छ। सरकारले चालू आर्थिक वर्षमा सात प्रतिशत वृद्धिको लक्ष्य राखेको छ।
अघिल्लो वर्षको वृद्धिदर र चालू वर्षको लक्ष्यबीचको अन्तरले अर्थतन्त्रलाई तीव्र गतिमा विस्तार गर्नुपर्ने चुनौती देखाउँछ।
सात प्रतिशत आर्थिक वृद्धि हासिल गर्न रेमिट्यान्स बढ्नु मात्रै पर्याप्त हुँदैन।
उद्योग, कृषि, निर्माण, ऊर्जा, पर्यटन तथा अन्य सेवाक्षेत्रमा उत्पादन बढ्नुपर्छ। नयाँ लगानी परिचालन हुनुपर्छ र सरकारी खर्चले पनि आर्थिक गतिविधि विस्तार गर्नुपर्छ।
नेपालको अर्थतन्त्रमा लामो समयदेखि देखिएको संरचनात्मक समस्या यही हो। बाह्य क्षेत्रलाई रेमिट्यान्सले धानेको छ, तर देशभित्र उत्पादन र रोजगारी सिर्जना गर्ने क्षमता अपेक्षाअनुसार विस्तार भएको छैन।
यसले विदेशी मुद्रा सञ्चिति बलियो हुँदाहुँदै पनि अर्थतन्त्रको जग कमजोर रहन सक्ने अवस्था सिर्जना गरेको छ।
अहिलेको अवसरलाई उत्पादन विस्तारमा उपयोग गर्न सके रेमिट्यान्सबाट प्राप्त स्रोत दीर्घकालीन आर्थिक विकासको आधार बन्न सक्छ।
त्यसका लागि कृषि प्रशोधन, औद्योगिक उत्पादन, पर्यटन, ऊर्जा, सूचना प्रविधि र निर्यातयोग्य वस्तु तथा सेवामा लगानी बढाउन आवश्यक छ।
आयातका लागि विदेशी मुद्रा उपलब्ध हुनु मात्रै उपलब्धि होइन, त्यसको उपयोगबाट भविष्यमा विदेशी मुद्रा आर्जन गर्न सक्ने क्षमता निर्माण गर्नु वास्तविक आर्थिक रूपान्तरण हो।
सस्तो ऋणले लगानी जगाएन
बैंकको ब्याजदर घटेपछि सामान्य अवस्थामा निजी क्षेत्रले कर्जा लिएर व्यवसाय विस्तार गर्नुपर्ने हो।
ऋणको लागत कम हुँदा नयाँ मेसिनरी किन्न, उत्पादन क्षमता बढाउन, व्यवसाय विस्तार गर्न र नयाँ रोजगारी सिर्जना गर्न सहज हुन्छ। तर, नेपालमा ब्याजदर घटे पनि कर्जाको मागले अपेक्षित गति लिन सकेको छैन।
नेपाल राष्ट्र बैंकको पछिल्लो उपलब्ध विवरणअनुसार चालू आर्थिक वर्षको पहिलो महिनामा वाणिज्य बैंकहरूको औसत निक्षेप ब्याजदर ३.१५ प्रतिशत र औसत कर्जा ब्याजदर ६.४८ प्रतिशत छ।
निजी क्षेत्रतर्फ कर्जा वृद्धिदर वार्षिक आधारमा ७.१ प्रतिशत रहेको छ। निक्षेपको आकार र उपलब्ध तरलता हेर्दा वित्तीय प्रणालीमा ऋण दिन सक्ने क्षमता छ, तर निजी क्षेत्रको लगानी निर्णयलाई ब्याजदरले मात्रै निर्देशित गरेको छैन।
राष्ट्रिय योजना आयोगका पूर्वउपाध्यक्ष डा. प्रकाशकुमार श्रेष्ठ भन्छन्, “अहिले अर्थतन्त्रमा अधिक तरलताको पासो छ। बजारमा माग कमजोर भएकाले न्यून ब्याजदरले पनि लगानी गर्न प्रोत्साहन दिएको छैन।”
उनको भनाइले अहिलेको आर्थिक अवस्थाको मुख्य पक्ष उजागर गर्छ। लगानीकर्ताले ऋण सस्तो भयो भन्दैमा लगानी गर्दैनन्।
ऋण लिएर उत्पादन गरेको वस्तु बिक्री हुन्छ कि हुँदैन, लागत उठ्छ कि उठ्दैन, व्यवसायबाट नाफा प्राप्त हुन्छ कि हुँदैन र आगामी वर्षहरूमा नीति स्थिर रहन्छ कि रहँदैन भन्ने प्रश्नले लगानीको निर्णय निर्धारण गर्छ।
उद्योगीले नयाँ उत्पादन लाइन स्थापना गर्नुअघि बजारको माग अनुमान गर्नुपर्छ। मेसिनरी, भवन, जग्गा, श्रमिक, कच्चा पदार्थ, विद्युत् र ढुवानीमा खर्च गर्नुपर्छ।
उत्पादन सुरु भएपछि बिक्रीबाट लगानी उठाउन समय लाग्छ। बजारमा माग कमजोर छ भने सस्तो ब्याजदरमा ऋण उपलब्ध भए पनि थप उत्पादन क्षमता स्थापना गर्नु जोखिमपूर्ण हुन सक्छ।
पहिले नै लगानी गरिसकेका उद्योगले आफ्नो क्षमताको पर्याप्त उपयोग गर्न सकेका छैनन् भने थप ऋण लिएर उत्पादन विस्तार गर्नु उनीहरूका लागि व्यावसायिक रूपमा आकर्षक नहुन सक्छ।
यस्तो अवस्थामा नयाँ कर्जा लिनुभन्दा पुरानो ऋणको किस्ता तिर्ने, चालू खर्च व्यवस्थापन गर्ने र बजारको अवस्था पर्खने रणनीति अपनाउन सक्छन्।
बैंकको दृष्टिकोणबाट पनि कर्जा विस्तार जोखिमरहित छैन। व्यवसायको आम्दानी घटेमा वा बिक्रीबाट पर्याप्त नगद प्रवाह नआएमा ऋण असुली प्रभावित हुन्छ।
निष्क्रिय कर्जा बढ्दा बैंकले थप जोखिम लिन सावधानी अपनाउँछन्। त्यसैले बैंकमा निक्षेप पर्याप्त हुनु र व्यवसायीलाई सहज रूपमा ऋण उपलब्ध हुनु एउटै कुरा होइन।
नेपाल राष्ट्र बैंकका वित्तीय सूचकले बैंक तथा वित्तीय संस्थाको निष्क्रिय कर्जा अनुपात पछिल्ला अवधिमा बढेको देखाएका छन्। यसले कर्जाको गुणस्तर र ऋण भुक्तानी क्षमताबारे ध्यान दिनुपर्ने अवस्था देखाउँछ।
बैंकहरूले निक्षेपकर्ताको रकम सुरक्षित राख्नुपर्ने भएकाले ऋणको माग कमजोर रहेको अवस्थामा पनि जोखिम मूल्यांकन नगरी कर्जा विस्तार गर्न सक्दैनन्।
अर्कोतर्फ, बैंकको कर्जा संरचना पनि महत्वपूर्ण छ। कुल कर्जा बढ्नुको अर्थ उत्पादनमूलक उद्योगमा लगानी बढेको भन्ने होइन।
घरजग्गाको धितोमा आधारित कर्जाको ठूलो हिस्सा रहेको अवस्थामा सम्पत्तिको मूल्य र कारोबार सुस्त हुँदा वित्तीय गतिविधि प्रभावित हुन सक्छ।
कृषि तथा उत्पादनमूलक उद्योगमा कर्जा विस्तार अपेक्षाकृत कमजोर रह्यो भने अर्थतन्त्रको उत्पादन क्षमता बढाउने वित्तीय स्रोतको उपयोग सीमित हुन्छ।
यसैले अहिलेको समस्या ब्याजदर घटाउने मौद्रिक नीतिले मात्रै समाधान गर्न सक्दैन। निजी क्षेत्रलाई लगानीको अवसर, बजारको सुनिश्चितता, नीतिगत स्थिरता र उत्पादन लागत घटाउने पूर्वाधार आवश्यक छ।
सस्तो कर्जा उपयोगी साधन हो, तर त्यसले प्रतिफल प्राप्त हुने वातावरणको विकल्प दिन सक्दैन।
उद्योगको क्षमता उपयोग कमजोर
नेपाल राष्ट्र बैंकको आर्थिक गतिविधिसम्बन्धी अध्ययनअनुसार आर्थिक वर्ष २०८२/८३ को पहिलो छ महिनामा उद्योगहरूको औसत क्षमता उपयोग ४२.११ प्रतिशत रहेको थियो।
अर्थात्, उपलब्ध औद्योगिक क्षमताको आधाभन्दा कम हिस्सा मात्रै प्रयोग भएको थियो। यो तथ्यांकले औद्योगिक क्षेत्रको उत्पादन विस्तारमा रहेको कमजोरी देखाउँछ।
उद्योगमा मेसिनरी, भवन, श्रमिक र अन्य पूर्वाधार उपलब्ध भए पनि उत्पादन क्षमता पूर्ण रूपमा उपयोग हुन नसक्नुका विभिन्न कारण हुन सक्छन्।
बजारमा माग कमजोर हुनु, आयातित वस्तुसँग प्रतिस्पर्धा गर्न कठिन हुनु, कच्चा पदार्थको लागत बढ्नु, ढुवानी खर्च उच्च हुनु र नीतिगत अनिश्चितता त्यसका सम्भावित कारण हुन्।
उद्योगअनुसार समस्या फरक हुन सक्छ, तर समग्र क्षमता उपयोग कम हुनु घरेलु उत्पादनको आधार बलियो हुन नसकेको संकेत हो।
औद्योगिक क्षमता कम उपयोग हुँदा त्यसको असर उद्योगीको नाफामा मात्रै सीमित रहँदैन।
उत्पादन घटेपछि श्रमिकको काम गर्ने समय कम हुन सक्छ, नयाँ कर्मचारी नियुक्ति रोकिन सक्छ, कच्चा पदार्थ आपूर्ति गर्ने व्यवसायको कारोबार घट्न सक्छ र ढुवानी तथा स्थानीय व्यापारमा पनि प्रभाव पर्छ।
उद्योगले उत्पादन कम गर्दा स्थिर लागतको भार प्रतिइकाइ उत्पादनमा बढी पर्छ। त्यसले उत्पादनको लागत बढाउन सक्छ। लागत बढेपछि आयातित वस्तुसँग प्रतिस्पर्धा गर्न कठिन हुन्छ।
बिक्री घटेपछि उद्योगले उत्पादन थप घटाउन सक्छ। यसरी कमजोर माग र कम क्षमता उपयोगले एकअर्कालाई प्रभावित गर्ने चक्र निर्माण हुन्छ।
यो चक्रबाट बाहिर निस्कन नयाँ उद्योग स्थापना गर्न प्रोत्साहन दिनु मात्रै पर्याप्त हुँदैन। पहिले नै स्थापित उद्योगले उत्पादन विस्तार गर्न सक्ने वातावरण बनाउनुपर्छ।
बजारको मागसँग मेल खाने उत्पादन, निर्यातका अवसर, कच्चा पदार्थको सहज आपूर्ति, भरपर्दो ऊर्जा, यातायात पूर्वाधार र प्रशासनिक प्रक्रियामा सुधार आवश्यक हुन्छ।
नेपालको औद्योगिक क्षेत्रले आयातित वस्तुसँग प्रतिस्पर्धा गर्नुपर्ने चुनौती पनि छ। कच्चा पदार्थ र मेसिनरी आयात गर्नुपर्ने उद्योगका लागि विदेशी मुद्रा सञ्चिति बलियो हुनु सकारात्मक पक्ष हो। तर, तयार वस्तुको आयात सस्तो र सहज हुँदा घरेलु उत्पादकले बजार गुमाउन सक्छन्।
यस्तो अवस्थामा घरेलु उद्योगको लागत, उत्पादकत्व र गुणस्तर सुधार गर्नु महत्वपूर्ण हुन्छ।
सरकारले उत्पादनमूलक लगानी बढाउने लक्ष्य राखेको छ भने उद्योगको क्षमता उपयोग किन कमजोर छ भन्ने विषयमा क्षेत्रगत अध्ययन आवश्यक छ।
कुन उद्योगमा मागको अभाव छ, कुन उद्योग लागतका कारण प्रतिस्पर्धा गर्न सकिरहेको छैन र कुन क्षेत्रमा नीतिगत अवरोध छन् भन्ने तथ्यांकका आधारमा कार्यक्रम बनाउनुपर्छ।
उद्योगको क्षमता उपयोग बढ्दा नयाँ रोजगारी सिर्जना हुन सक्छ, विद्यमान पूँजीबाट बढी उत्पादन प्राप्त हुन्छ र उत्पादन लागत घट्ने सम्भावना हुन्छ। त्यसैले औद्योगिक क्षमता उपयोगलाई आर्थिक सुधारको प्रमुख सूचकका रूपमा लिनुपर्छ।
सरकारी खर्चले गति लिएन
सरकारले निजी क्षेत्रको लगानी बढाउन चाहन्छ भने आफ्नै खर्च गर्ने क्षमता पनि सुधार गर्नुपर्छ।
सडक, पुल, सिँचाइ, प्रसारण लाइन र अन्य पूर्वाधारमा सरकारी लगानी हुँदा निर्माण सामग्री, श्रम, ढुवानी, होटल तथा स्थानीय व्यापारमा माग सिर्जना हुन्छ।
सरकारी आयोजनाले निजी क्षेत्रको लागत घटाउन र नयाँ लगानीका अवसर खोल्न सक्छन्।
तर, नेपालमा पुँजीगत खर्च कार्यान्वयनको कमजोरी लामो समयदेखि कायम छ।
महालेखा नियन्त्रक कार्यालयका अनुसार आर्थिक वर्ष २०८२/८३ मा पुँजीगत खर्चका लागि विनियोजित चार खर्ब सात अर्ब ८९ करोड रुपैयाँमध्ये एक खर्ब ९० अर्ब ८४ करोड रुपैयाँ मात्रै खर्च भएको थियो।
यो विनियोजनको ४६.७९ प्रतिशत हो। अघिल्लो आर्थिक वर्षमा पुँजीगत खर्च कार्यान्वयन दर ६३.२ प्रतिशत थियो।
यसले विकास बजेट खर्च गर्ने सरकारी क्षमतामा सुधार हुन नसकेको देखाउँछ। बजेट विनियोजन भए पनि आयोजना तयारी, खरिद प्रक्रिया, जग्गा प्राप्ति, वातावरणीय स्वीकृति, ठेक्का व्यवस्थापन र सरकारी निकायबीच समन्वयमा ढिलाइ हुँदा खर्च कार्यान्वयन प्रभावित हुन्छ।
चालू आर्थिक वर्ष २०८३/८४ मा पनि खर्चको प्रारम्भिक गति कमजोर छ।
महालेखा नियन्त्रक कार्यालयको २०८३ असोज २४ गतेसम्मको दैनिक बजेट विवरणअनुसार पुँजीगत खर्च तीन खर्ब ५६ अर्ब होइन, चार खर्ब ३१ अर्ब १० करोड रुपैयाँको वार्षिक विनियोजनमध्ये करिब १५ अर्ब ३६ करोड रुपैयाँ पुगेको छ।
यो वार्षिक पुँजीगत विनियोजनको करिब ३.५६ प्रतिशत हो। यही अवधिमा कुल सरकारी खर्च १६.७३ प्रतिशत पुगेको छ भने राजस्व संकलन वार्षिक लक्ष्यको १६.३६ प्रतिशत रहेको छ।
आर्थिक वर्षको सुरुवाती महिनामा पुँजीगत खर्च कम हुनु सामान्य हुन सक्छ, किनकि धेरै आयोजना तयारीकै चरणमा हुन्छन्। तर, अघिल्ला वर्षमा पनि खर्च अन्तिम महिनामा केन्द्रित हुने प्रवृत्ति देखिएकाले प्रारम्भिक खर्चको गति महत्वपूर्ण हुन्छ।
समयमै आयोजना अघि नबढे आर्थिक वर्षको अन्त्यमा हतारमा खर्च गर्ने दबाब बढ्छ, जसले निर्माणको गुणस्तर र लागतमा जोखिम सिर्जना गर्न सक्छ।
सरकारी खर्च कमजोर हुँदा निजी क्षेत्रको लगानी पनि प्रभावित हुन्छ।
सडक नबन्दा ढुवानी लागत घट्दैन, सिँचाइ पूर्वाधार नहुँदा कृषि उत्पादनको सम्भावना सीमित हुन्छ, प्रसारण लाइन नबन्दा विद्युत् उत्पादनको उपयोग गर्न कठिन हुन्छ र औद्योगिक पूर्वाधार नबन्दा नयाँ उद्योगको स्थापना लागत बढ्छ।
सरकारले चालू आर्थिक वर्षको बजेटमा परियोजना बैंक, सार्वजनिक खरिद सुधार, साना तथा मझौला उद्यमलाई कर्जा प्रत्याभूति, क्रेडिट स्कोरका आधारमा ऋण र वैदेशिक लगानी सहजीकरणजस्ता कार्यक्रम अघि सारेको छ।
यी सुधार उपयोगी हुन सक्छन्, तर तिनको प्रभाव कार्यान्वयनमा निर्भर हुन्छ।
परियोजनाको तयारी पूरा नगरी बजेट विनियोजन गर्नु, ठेक्का प्रक्रिया ढिलो गर्नु वा निर्माण सम्पन्न भएपछि भुक्तानीमा विलम्ब गर्नुले सरकारी खर्चको प्रभावकारिता घटाउँछ।
आयोजना छनोटदेखि निर्माण सम्पन्न हुँदासम्म स्पष्ट जिम्मेवारी, समयसीमा र अनुगमन प्रणाली आवश्यक हुन्छ।
सरकारले बजेट खर्चलाई केवल रकमको हिसाबमा होइन, त्यसबाट सिर्जना भएको सार्वजनिक लाभका आधारमा मूल्यांकन गर्नुपर्छ।
कुन आयोजना समयमै सम्पन्न भयो, त्यसले यातायात लागत कति घटायो, कृषि उत्पादनमा कति सुधार ल्यायो र निजी लगानीका लागि कस्तो अवसर सिर्जना गर्यो भन्ने सूचकले खर्चको प्रभावकारिता देखाउँछन्।
कानुनी अनिश्चितता र लगानीको भरोसा
निजी लगानी विस्तारका लागि बजारको माग र वित्तीय स्रोतसँगै कानुनी निश्चितता पनि आवश्यक हुन्छ। व्यवसाय सञ्चालन गर्दा लागू हुने नियम, कर प्रणाली, नियामकीय मापदण्ड र विवाद समाधानको प्रक्रिया स्पष्ट हुनुपर्छ।
लगानीकर्ताले जोखिम लिन सक्छन्, तर नियम अचानक बदलिने वा कानुनी प्रक्रिया अनुमान गर्न कठिन हुने अवस्था भएमा लगानी स्थगित गर्न सक्छन्।
नेपाल उद्योग वाणिज्य महासंघका अध्यक्ष अञ्जन श्रेष्ठले निजी क्षेत्रको आत्मविश्वास इतिहासकै कमजोर अवस्थामा पुगेको टिप्पणी गरेका छन्।
उनका अनुसार पछिल्ला घटनाक्रमले निजी क्षेत्रलाई त्रसित बनाएका छन् र शंका तथा अविश्वास कायम राखेर आर्थिक विकास सम्भव हुँदैन।
सरकारले भ्रष्टाचार नियन्त्रण, अनियमितताको अनुसन्धान र आर्थिक अपराधमाथि कारबाही गर्ने जिम्मेवारी पूरा गर्नुपर्छ। निजी क्षेत्रका नाममा गलत कामलाई संरक्षण गर्न मिल्दैन।
सार्वजनिक खरिद, बैंकिङ कारोबार, कर, सम्पत्ति आर्जन र नियामकीय निर्णयसँग सम्बन्धित अनियमितताको निष्पक्ष अनुसन्धान सुशासनका लागि आवश्यक छ।
तर, अनुसन्धान प्रक्रिया आफैँ विश्वसनीय हुनुपर्छ। कसैलाई पक्राउ गरिनु नै दोष प्रमाणित हुनु होइन।
हिरासतमा राखेर अनुसन्धान गर्नुपर्ने आवश्यकता कानुनी आधार, प्रमाण नष्ट गर्ने सम्भावना, फरार हुने जोखिम र अन्य वैधानिक मापदण्डका आधारमा मूल्यांकन हुनुपर्छ।
आर्थिक कारोबारसँग सम्बन्धित प्रत्येक विवादलाई स्वतः फौजदारी अपराधका रूपमा लिनु उचित हुँदैन। त्यस्तै, आर्थिक अनियमिततालाई सामान्य वित्तीय विवाद भन्दै फौजदारी कसूर भए पनि बेवास्ता गर्नु स्वीकार्य हुँदैन।
नेपाल उद्योग परिसंघका अध्यक्ष वीरेन्द्रराज पाण्डेले अनियमितता देखिएका विषयमा अनुसन्धान हुनुपर्ने तर आर्थिक अनियमितताको प्रकृतिअनुसार कानुनी प्रक्रिया अपनाउनुपर्ने धारणा राखेका छन्।
उनी भन्छन्, “सरकारले अनियमितता र भ्रष्टाचार देखिएका ठाउँमा अनुसन्धान गर्नुपर्छ। तर, आर्थिक अनियमितताको विषयमा आर्थिक हिसाबले नै दण्ड जरिवाना लगाउनुपर्छ, पक्राउ गर्ने वा फौजदारी कसूर स्थापित गराउन खोज्नु हुँदैन।”
यो भनाइले निजी क्षेत्रको एउटा प्रमुख चासो देखाउँछ। व्यवसायीमाथि अनुसन्धान नै नहोस् भन्ने माग होइन, अनुसन्धान निष्पक्ष, प्रमाणमा आधारित र कानुनअनुसार होस् भन्ने अपेक्षा हो।
राज्यले अनियमिततामाथि कारबाही गर्नुपर्छ, तर आरोप लागेकै आधारमा दोषी ठहर गर्ने वातावरण बन्नु हुँदैन।
निजी क्षेत्रका प्रतिनिधिमूलक संस्थाहरूले पनि अनुसन्धानको प्रक्रियाबारे असन्तुष्टि जनाएका छन्। उनीहरूको चासो कानुनी निश्चितता र व्यावसायिक निर्णयको सुरक्षा हो।
यो विषयलाई व्यवसायीको संरक्षण वा सरकारी कारबाहीको विरोधका रूपमा मात्रै बुझ्नु पर्याप्त हुँदैन। यसले कानुनी शासन र राज्यका संस्थाप्रतिको विश्वाससँग प्रत्यक्ष सम्बन्ध राख्छ।
अर्कोतर्फ, निजी क्षेत्रले पनि आफ्नो जिम्मेवारीबाट उम्कन मिल्दैन।
कर छल्ने, बैंकिङ नियम उल्लंघन गर्ने, सार्वजनिक स्रोतको दुरुपयोग गर्ने वा राजनीतिक पहुँचका आधारमा अनुचित लाभ लिने गतिविधिलाई व्यावसायिक स्वतन्त्रताको नाममा स्वीकार गर्न सकिँदैन।
लगानीको वातावरण बलियो बनाउन व्यवसायी पारदर्शी, उत्तरदायी र कानुनको पालना गर्ने हुनुपर्छ।
सरकार र निजी क्षेत्रबीचको विश्वास दुई पक्षको जिम्मेवारीबाट निर्माण हुन्छ। सरकारले स्पष्ट नियम, निष्पक्ष अनुसन्धान र समयमै निर्णय दिनुपर्छ। निजी क्षेत्रले कानुन पालना गर्दै उत्पादन, रोजगारी र आर्थिक मूल्य सिर्जना गर्नुपर्छ।
दोषीलाई कारबाही गर्न सक्ने र निर्दोषलाई मनपरी कारबाहीबाट जोगाउन सक्ने राज्यले मात्रै लगानीकर्ताको विश्वास बलियो बनाउन सक्छ।
नेपाल उद्योग परिसंघका अध्यक्ष पाण्डे भन्छन्, “सरकारले व्यवसायीको मनोबल बढाउन र आत्मविश्वास जगाउन निजी क्षेत्रलाई विकासको सहयात्री मानेर काम गर्नुपर्छ।
निरुत्साहित गर्ने होइन, उसको योगदानको उचित सम्मान गर्नुपर्छ।”
निजी क्षेत्रलाई विकासको सहयात्री मान्नु भनेको व्यवसायीका सबै गतिविधिलाई सही ठान्नु होइन। यसको अर्थ उत्पादनमूलक लगानीका लागि स्पष्ट नियम बनाउनु, अनुचित लाभ रोक्नु, निष्पक्ष अनुसन्धान गर्नु र लगानीकर्तालाई कानुनी निश्चितता दिनु हो।
सात प्रतिशत वृद्धिको चुनौती
सरकारले चालू आर्थिक वर्षमा सात प्रतिशत आर्थिक वृद्धिको लक्ष्य राखेको छ। अघिल्लो वर्षको ३.६८ प्रतिशतको प्रारम्भिक वृद्धिदरबाट सात प्रतिशतमा पुग्न अर्थतन्त्रका प्रमुख क्षेत्रहरूमा उल्लेख्य सुधार आवश्यक हुन्छ।
निजी लगानी बढ्नुपर्छ, औद्योगिक उत्पादन विस्तार हुनुपर्छ, सरकारी खर्चले गति लिनुपर्छ र कृषि तथा सेवा क्षेत्रमा उत्पादकत्व सुधार हुनुपर्छ।
राजस्व संकलन पनि सरकारका लागि महत्वपूर्ण चुनौती हो। चालू आर्थिक वर्षमा सरकारले करिब १५ खर्ब ८० अर्ब रुपैयाँ राजस्व उठाउने लक्ष्य राखेको छ।
महालेखा नियन्त्रक कार्यालयको असोज २४ गतेसम्मको विवरणअनुसार राजस्व संकलन लक्ष्यको १६.३६ प्रतिशत पुगेको छ। यो सुरुवाती अवधिको तथ्यांक भए पनि वार्षिक लक्ष्य पूरा गर्न आर्थिक गतिविधि र राजस्व प्रशासन दुवैमा सुधार आवश्यक हुन्छ।
आयातबाट उठ्ने भन्सार राजस्व बढ्नु मात्रै दिगो आधार होइन। घरेलु उत्पादन, आय, नाफा र रोजगारी विस्तार हुँदा करको आधार फराकिलो हुन्छ। त्यसैले राजस्व लक्ष्य पूरा गर्न उत्पादनमूलक आर्थिक गतिविधि बढाउने नीति महत्वपूर्ण छ।
सरकारले निजी क्षेत्रको लगानी विस्तार गर्न चाहेमा लगानी प्रतिबद्धता र वास्तविक लगानीबीचको अन्तर पनि घटाउनुपर्छ। लगानीको घोषणा हुनु मात्रै उपलब्धि होइन।
स्वीकृति प्रक्रिया पूरा हुनु, रकम भित्रिनु, परियोजना सञ्चालनमा आउनु, उत्पादन सुरु हुनु र रोजगारी सिर्जना हुनु वास्तविक उपलब्धिका सूचक हुन्।
यसका लागि उद्योग दर्ता, जग्गा प्राप्ति, वातावरणीय स्वीकृति, विद्युत् आपूर्ति, कर प्रशासन र सरकारी खरिद प्रक्रियामा स्पष्टता आवश्यक छ।
प्रशासनिक निर्णयमा ढिलाइ हुँदा परियोजनाको लागत बढ्छ र लगानीको प्रतिफल घट्छ। नियम परिवर्तनको अनिश्चितताले पनि व्यवसायीलाई दीर्घकालीन निर्णय गर्न कठिन बनाउँछ।
युवा जनशक्ति विदेशिने क्रमलाई पनि अर्थतन्त्रको उत्पादन क्षमतासँग जोडेर हेर्नुपर्छ।
वैदेशिक रोजगारीबाट प्राप्त रेमिट्यान्सले परिवार र देशको बाह्य क्षेत्रलाई सहयोग गरेको छ। तर, स्वदेशमै पर्याप्त रोजगारी सिर्जना हुन सकेन भने देशले सीपयुक्त श्रमशक्ति गुमाउने जोखिम रहन्छ।
प्राविधिक शिक्षा, सीप विकास, उद्यमशीलता र उद्योगको मागअनुसार श्रमशक्ति तयार गर्ने नीति आवश्यक हुन्छ।
सरकारले सात प्रतिशत वृद्धिको लक्ष्य हासिल गर्न वित्तीय स्रोत, निजी क्षेत्रको विश्वास र सरकारी कार्यान्वयन क्षमतालाई एकैसाथ सुधार गर्नुपर्छ। बैंकमा पैसा उपलब्ध छ, तर त्यो पैसा उत्पादनमा जान सकेको छैन।
उद्योगमा क्षमता छ, तर बजारको माग र लगानीको विश्वास कमजोर छ। बजेट विनियोजन भएको छ, तर खर्चको गति सुस्त छ। निजी क्षेत्रलाई विकासको साझेदार बनाउने घोषणा भएको छ, तर कानुनी निश्चितता र प्रशासनिक प्रभावकारितामा सुधारको आवश्यकता कायम छ।
नेपालको अर्थतन्त्रको चुनौती यही विरोधाभासमा केन्द्रित छ। रेमिट्यान्स र विदेशी मुद्रा सञ्चितिले दिएको स्थिरतालाई उत्पादन, रोजगारी र निर्यात बढाउने अवसरमा बदल्न नसकिए बाह्य क्षेत्र बलियो भए पनि घरेलु अर्थतन्त्र कमजोर रहन सक्छ।
सरकारले अब घोषणाभन्दा परिणामलाई प्राथमिकता दिनुपर्छ।
उद्योगको क्षमता उपयोग बढाउने, उत्पादनमूलक कर्जालाई प्रोत्साहन गर्ने, सरकारी आयोजना समयमै सम्पन्न गर्ने, लगानीको कानुनी निश्चितता कायम गर्ने र निजी क्षेत्रसँग पारदर्शी सहकार्य गर्ने काम आवश्यक छ।
बैंकमा निक्षेप बढ्नु, ब्याजदर घट्नु र विदेशी मुद्रा सञ्चिति बलियो हुनु आर्थिक सुधारका लागि महत्वपूर्ण आधार हुन्। तर, ती आधार आफैँमा आर्थिक विकास होइनन्।
उपलब्ध पूँजीलाई उत्पादनमा परिचालन गर्न सक्ने वातावरण निर्माण भएपछि मात्रै त्यसले नयाँ रोजगारी, आम्दानी र आर्थिक वृद्धिको आधार तयार गर्छ।
नेपालको अर्थतन्त्रमा अहिले सबैभन्दा महत्वपूर्ण प्रश्न पैसाको मात्रा होइन, त्यसको उपयोग हो। लगानीकर्ताले प्रतिफलको सम्भावना देख्नुपर्छ, उद्योगले बजार पाउनुपर्छ, बैंकले ऋणको जोखिम व्यवस्थापन गर्न सक्नुपर्छ र सरकारले आफ्नो बजेट कार्यान्वयन गर्नुपर्छ।
यी पक्षमा एकसाथ सुधार नआएसम्म सस्तो ब्याजदर र पर्याप्त तरलताले मात्रै अर्थतन्त्रलाई तीव्र गतिमा अघि बढाउन सक्दैन।
सरकारका लागि अबको परीक्षा आर्थिक वृद्धिको लक्ष्य घोषणा गर्नु होइन, त्यो लक्ष्य हासिल गर्न आवश्यक विश्वास र कार्यान्वयन क्षमता निर्माण गर्नु हो।