

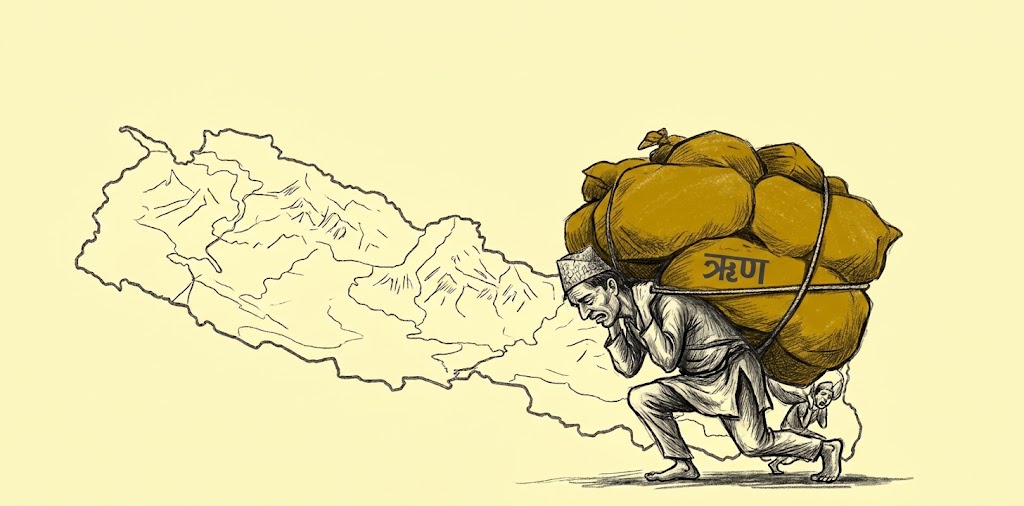
काठमाडौं । नेपालको सार्वजनिक ऋण अब बजेट घाटा पूर्ति गर्ने साधनमा मात्र सीमित छैन। यो राज्यको विकास क्षमता, सरकारी खर्चको गुणस्तर, राजस्व सङ्कलन र भावी पुस्तामाथि सर्ने आर्थिक दायित्वको परीक्षा बनेको छ।
ऋण लिएर सडक, विद्युत्, सिँचाइ, औद्योगिक पूर्वाधार र उत्पादनमूलक क्षेत्रमा लगानी गर्ने हो भने त्यसले अर्थतन्त्रको क्षमता बढाउन सक्छ।
तर, ऋणको रकम खर्च भइसक्दा पनि आयोजना पूरा नहुने, बनेका संरचना उपयोगमा नआउने र अपेक्षित आम्दानी सिर्जना नहुने हो भने त्यसको साँवा ब्याज तिर्ने दायित्व मात्र बाँकी रहन्छ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयको भदौ २०८३ सम्मको पछिल्लो उपलब्ध तथ्याङ्कअनुसार नेपालको सार्वजनिक ऋण २९ खर्ब ८१ अर्ब ७० करोड रुपैयाँ पुगेको छ। यो कुल गार्हस्थ्य उत्पादनको करिब ४५.५ प्रतिशत हो।
यसमध्ये वैदेशिक ऋण १६ खर्ब ११ अर्ब रुपैयाँभन्दा बढी र आन्तरिक ऋण १३ खर्ब ६१ अर्ब रुपैयाँभन्दा बढी छ। कुल सार्वजनिक ऋणमा वैदेशिक ऋणको हिस्सा ५४.१९ प्रतिशत र आन्तरिक ऋणको हिस्सा ४५.८१ प्रतिशत रहेको छ।
आर्थिक वर्ष २०८३/८४ को बजेटले सरकारले वर्षभरिमा ६ खर्ब ५७ अर्ब २८ करोड रुपैयाँ नयाँ ऋण परिचालन गर्ने लक्ष्य राखेको छ। यसमध्ये ४ खर्ब १० अर्ब रुपैयाँ आन्तरिक र २ खर्ब ४७ अर्ब २८ करोड रुपैयाँ वैदेशिक ऋण उठाउने प्रस्ताव छ।
यो वर्षको कुल ऋण परिचालन लक्ष्य हो, सार्वजनिक ऋणको खुद वृद्धि होइन। सरकारले उठाएको ऋणको केही हिस्सा पुरानो साँवा भुक्तानीमा प्रयोग हुने भएकाले कुल ऋण परिचालन र वर्षको अन्त्यमा तिर्न बाँकी ऋणबीच भिन्नता हुन्छ।
तीन वर्षअघि सार्वजनिक ऋण कुल गार्हस्थ्य उत्पादनको तुलनामा ४३ प्रतिशत पुगेको विषयलाई ‘खतराको घण्टी’ बताउने वर्तमान अर्थमन्त्री डा. स्वर्णिम वाग्लेले अहिले ऋणलाई राज्य सञ्चालन र विकासका लागि आवश्यक वित्तीय साधनका रूपमा व्याख्या गरिरहेका छन्।
२०८० असारमा प्रतिनिधिसभामा बोल्दै उनले भनेका थिए, “डेट टु जीडीपी रेसियो ४३ प्रतिशत पुग्नु भनेको खतराको घण्टी बज्न थाल्नु हो।” त्यतिबेला उनले सार्वजनिक ऋणको तीव्र वृद्धिका कारण आफूलाई निद्रा लाग्न छाडेको बताएका थिए।
तर, ऋणको जोखिमलाई प्रतिशतका आधारमा मात्र मापन गर्न मिल्दैन। आर्थिक वृद्धिदर, सरकारी राजस्व, ऋणको ब्याजदर, भुक्तानी अवधि, विदेशी मुद्रा आर्जन र ऋणबाट सिर्जना भएको प्रतिफलले यसको वास्तविक जोखिम निर्धारण गर्छन्।
अहिले सार्वजनिक ऋणको अनुपात ४५ प्रतिशतभन्दा माथि पुगे पनि नेपाल तत्काल ऋण सङ्कटमा परिसकेको निष्कर्ष निकाल्न मिल्दैन। तर, ऋण बढ्दै जाँदा त्यसलाई तिर्ने क्षमता पनि बलियो बनिरहेको छ कि छैन भन्ने प्रश्नको जवाफ खोज्नैपर्छ।
ऋणको आकारभन्दा उपयोग महत्त्वपूर्ण
सार्वजनिक ऋणको भार मापन गर्दा कुल गार्हस्थ्य उत्पादनसँगको अनुपात सबैभन्दा धेरै चर्चामा आउने सूचक हो। तर, ऋणको वास्तविक जोखिम यही एउटा अनुपातले निर्धारण गर्दैन।
अर्थतन्त्रको आकार, सरकारको राजस्व सङ्कलन क्षमता, ऋणको ब्याजदर, भुक्तानी अवधि, विदेशी मुद्राको उपलब्धता र ऋणबाट सिर्जना भएको प्रतिफलले पनि यसको जोखिम निर्धारण गर्छन्।
राष्ट्रिय योजना आयोगका पूर्वउपाध्यक्ष डा. मीनबहादुर श्रेष्ठले दिएको तर्कअनुसार जापान, भारत र चीनजस्ता अर्थतन्त्रसँग नेपालको ऋण अनुपात तुलना गरेर मात्र ऋणको जोखिम निर्धारण गर्न मिल्दैन।
ठूला अर्थतन्त्रसँग फराकिलो कराधार, विकसित वित्तीय बजार र ऋण तिर्न सक्ने तुलनात्मक रूपमा ठूलो आर्थिक आधार हुन सक्छ। नेपालको अर्थतन्त्रको संरचना र राजस्व क्षमतासमेत फरक भएकाले समान ऋण अनुपातले समान जोखिम जनाउँदैन।
डा. श्रेष्ठको भनाइमा नेपालले अझै ऋण लिन सक्ने अवस्था भए पनि त्यसलाई उत्पादन र रोजगारी बढाउने क्षेत्रमा केन्द्रित गर्नुपर्छ। ऋणको रकम जथाभावी खर्च गर्ने प्रवृत्ति जोखिमपूर्ण हुन्छ।
विकासका लागि ऋण आवश्यक हुन सक्छ, तर ऋणको आवश्यकता प्रमाणित गर्ने आधार आयोजना र त्यसबाट आउने प्रतिफल हुनुपर्छ।
अर्थशास्त्री डा. डिल्लीराज खनाल पनि सार्वजनिक ऋणको आकारभन्दा यसको दिगोपन र उपयोगलाई मुख्य प्रश्न मान्छन्। उनको भनाइ छ, “नेपालको सार्वजनिक ऋण उच्च होइन। तर, दिगोपन र यसको सदुपयोगमा प्रश्न छ।”
यो तर्कले नेपालको ऋण बहसको मूल समस्या देखाउँछ। कुल गार्हस्थ्य उत्पादनको तुलनामा ऋण ४५ प्रतिशत छ भन्दैमा देश तत्काल ऋण सङ्कटमा पुगिसकेको निष्कर्ष निकाल्न मिल्दैन।
त्यस्तै, अन्य देशले ८० वा १०० प्रतिशतभन्दा बढी ऋण धानेका छन् भन्दैमा नेपालले पनि त्यति नै ऋण सुरक्षित रूपमा लिन सक्छ भन्ने आधार स्थापित हुँदैन।
अन्तर्राष्ट्रिय मुद्रा कोष र विश्व बैंकको सन् २०२६ को संयुक्त ऋण दिगोपन विश्लेषणले नेपाललाई बाह्य ऋण र समग्र सार्वजनिक ऋण सङ्कटको न्यून जोखिम भएको मुलुकका रूपमा वर्गीकरण गरेको छ।
तर, यही विश्लेषणले राजस्वको तुलनामा ऋण सेवाको भार बढेको र आन्तरिक ऋणको तीव्र वृद्धिले जोखिम सिर्जना गरिरहेको पनि औँल्याएको छ।
ऋण सङ्कटको न्यून जोखिम हुनु र ऋण व्यवस्थापनमा समस्या नहुनु फरक विषय हुन्।
सरकारले साँवा ब्याज तिर्न नसक्ने अवस्था आउनुअघि नै ऋण भुक्तानीको दबाबले विकास खर्च घटाउन, नयाँ कर लगाउन वा आवश्यक सार्वजनिक सेवामा खर्च कटौती गर्नुपर्ने परिस्थिति सिर्जना हुन सक्छ।
यस्तो दबाबलाई पनि आर्थिक नीतिको जोखिमका रूपमा हेर्नुपर्छ।
ऋणको दिगोपन जाँच्ने अर्को आधार सरकारले उठाएको रकमबाट सिर्जना हुने आम्दानी हो। विद्युत् उत्पादन बढाउने आयोजना पूरा भएर नियमित आम्दानी दिन थालेमा त्यसले कम्पनीको आय, कर सङ्कलन र निर्यात बढाउन सक्छ।
औद्योगिक क्षेत्र, सिँचाइ र कृषि प्रशोधनमा लगानी हुँदा उत्पादन र रोजगारी बढ्न सक्छ। त्यसको विपरीत, आम्दानी नदिने संरचना निर्माणमा ठूलो रकम खर्च भयो भने ऋण तिर्ने स्रोत स्वतः बढ्दैन।
यही कारण ऋणको बहसमा कुल रकमसँगै परियोजनाको प्रतिफल, लागत र समयसीमा जोडिनुपर्छ।
सरकारले ऋण लिएर निर्माण सुरु गरेको आयोजना कति समयमा पूरा भयो, लागत कति बढ्यो, कति रोजगारी सिर्जना भयो, कति राजस्व आयो र नागरिकले कस्तो सेवा पाए भन्ने विवरण सार्वजनिक हुनुपर्छ।
यस्ता तथ्याङ्कबिना ऋणको सफलता वा असफलता दाबीमा सीमित रहन्छ।
एक दशकमा पाँच गुणानजिक ऋण
नेपालको सार्वजनिक ऋण वृद्धिको गति हेर्दा यसको विस्तार सामान्य वित्तीय समायोजनमा मात्र सीमित छैन। आर्थिक वर्ष २०७२/७३ को अन्त्यतिर सार्वजनिक ऋण करिब ६ खर्ब २३ अर्ब रुपैयाँ थियो।
आर्थिक वर्ष २०८१/८२ को अन्त्यमा यो बढेर २६ खर्ब ७४ अर्ब रुपैयाँ पुगेको थियो। भदौ २०८३ सम्म आइपुग्दा ऋणको आकार करिब २९ खर्ब ८२ अर्ब रुपैयाँ पुगेको छ।
यसको अर्थ एक दशकको अवधिमा सार्वजनिक ऋण झन्डै पाँच गुणा भएको छ। तर, यो वृद्धिलाई बुझ्दा मुद्रास्फीति, अर्थतन्त्रको विस्तार र सरकारी ऋणका विभिन्न परिभाषासमेत ध्यान दिनुपर्छ।
रुपैयाँमा ऋणको आकार बढ्नु मात्रले जोखिमको पूर्ण चित्र दिँदैन। कुल गार्हस्थ्य उत्पादन, राजस्व र ऋण भुक्तानी क्षमतासँग तुलना गर्दा मात्रै यसको अर्थ स्पष्ट हुन्छ।
अन्तर्राष्ट्रिय मुद्रा कोषको विश्लेषणअनुसार आर्थिक वर्ष २०१५/१६ मा कुल गार्हस्थ्य उत्पादनको करिब २५ प्रतिशत रहेको सार्वजनिक ऋण आर्थिक वर्ष २०२४/२५ सम्म आइपुग्दा ४८.१ प्रतिशत पुगेको थियो।
यस अवधिमा ऋणको अनुपात झन्डै दोब्बर भएको छ। भूकम्पपछिको पुनर्निर्माण, संघीय शासन प्रणालीको विस्तार, कोभिड महामारी र त्यसपछिको आर्थिक सुस्तताले सरकारी वित्तमा दबाब सिर्जना गरेको विश्लेषणमा उल्लेख छ।
२०७२ सालको भूकम्पपछि पुनर्निर्माणमा ठूलो लगानी आवश्यक भयो। त्यसपछि संघीयता कार्यान्वयनसँगै प्रदेश र स्थानीय तहका लागि वित्तीय स्रोत उपलब्ध गराउनुपर्ने जिम्मेवारी थपियो।
कोभिड महामारीका बेला आर्थिक गतिविधि प्रभावित हुँदा राजस्वमा दबाब पर्यो र सार्वजनिक खर्चको आवश्यकता बढ्यो। यी घटनाले ऋण वृद्धिमा भूमिका खेलेका छन्।
तर, यी कारणले ऋण बढेको व्याख्या स्वीकार गरे पनि त्यसपछि उठाइएको रकमको उपयोगिता र प्रतिफलको प्रश्न समाप्त हुँदैन।
विपद् पुनर्निर्माण वा महामारी व्यवस्थापनमा ऋण लिनु परिस्थितिजन्य आवश्यकता हुन सक्छ। तर, सामान्य अवस्थामा पनि राजस्वभन्दा खर्च धेरै हुने संरचना कायम रह्यो भने प्रत्येक वर्ष नयाँ ऋणको आवश्यकता दोहोरिरहन्छ।
आर्थिक वर्ष २०८३/८४ को बजेटमा सरकारले वर्षको सुरुआतमा करिब ३० खर्ब २९ अर्ब ५८ करोड रुपैयाँ सार्वजनिक ऋण रहेको आधार मानेको छ।
वर्षभरि ६ खर्ब ५७ अर्ब २८ करोड रुपैयाँ ऋण उठाउने र करिब ३ खर्ब १८ अर्ब रुपैयाँ साँवा भुक्तानी गर्ने अनुमान छ। यी बजेटीय अनुमान हुन्, वास्तविक वर्षान्तको नतिजा होइनन्। वैदेशिक ऋणमा विनिमय दरको परिवर्तनले पनि अन्तिम ऋणभार फरक पार्न सक्छ।
यसले आगामी वर्षहरूमा पनि ऋणको मात्रा बढ्ने सम्भावना देखाउँछ। ऋण बढ्नु आफैँमा असामान्य होइन, किनकि अर्थतन्त्रको विस्तारसँगै सरकारको वित्तीय आवश्यकता पनि बढ्न सक्छ।
तर, ऋणको वृद्धिसँगै राजस्व र उत्पादन क्षमता समान गतिमा नबढेमा भविष्यमा त्यसको भुक्तानी कठिन हुन सक्छ।
सरकारले ऋणको वृद्धि नियन्त्रण गर्ने भन्दै विकासका आवश्यक आयोजना रोक्नु पनि समाधान होइन। नेपालमा सडक, विद्युत् प्रसारण, सिँचाइ, स्वास्थ्य, शिक्षा र औद्योगिक पूर्वाधारको आवश्यकता अझै ठूलो छ।
समस्या विकासका लागि ऋण लिनुमा भन्दा आवश्यकताभन्दा कम प्रतिफल दिने आयोजना छनोट गर्नु, लागत र समयसीमा नियन्त्रण गर्न नसक्नु तथा लगानीको आर्थिक लाभको मूल्याङ्कन नगर्नुमा छ।
यसैले ऋण वृद्धिको प्रत्येक वर्षलाई अलग-अलग विश्लेषण गर्नुपर्छ। कुन क्षेत्रमा ऋण खर्च भयो, कुन आयोजना सम्पन्न भए, कति सम्पत्ति निर्माण भयो र त्यसबाट अर्थतन्त्रलाई कति लाभ पुग्यो भन्ने विवरण सार्वजनिक हुनुपर्छ।
ऋणको मात्रा मात्र बढ्ने तर उत्पादन र राजस्व बढाउने संरचना कमजोर रहने हो भने ऋणले विकासलाई गति दिनुको सट्टा सरकारी वित्तलाई थप दबाबमा पार्न सक्छ।
राजस्वभन्दा खर्चको गति तीव्र
नेपालको ऋण समस्या बुझ्न सरकारको आम्दानी र खर्चबीचको सम्बन्ध हेर्नुपर्छ। सरकारले कर, गैरकर राजस्व र अनुदानबाट प्राप्त गर्ने रकमले चालु खर्च, पूँजीगत खर्च र वित्तीय दायित्व सबै धान्न नसक्दा बजेट घाटा उत्पन्न हुन्छ।
त्यो घाटा पूर्ति गर्न सरकारले आन्तरिक वा वैदेशिक ऋण लिनुपर्छ।
आर्थिक वर्ष २०८३/८४ को बजेटको आकार २१ खर्ब २४ अर्ब ३४ करोड रुपैयाँ छ।
सरकारले चालु खर्चका लागि १२ खर्ब ७० अर्ब ५८ करोड रुपैयाँ, पूँजीगत खर्चका लागि ४ खर्ब ३१ अर्ब १० करोड रुपैयाँ र वित्तीय व्यवस्थाका लागि ४ खर्ब २२ अर्ब ६४ करोड रुपैयाँ विनियोजन गरेको छ। वित्तीय व्यवस्थामा पुरानो ऋणको साँवा ब्याज भुक्तानीसहितका दायित्व पर्छन्।
यसको अर्थ कुल बजेटको झन्डै पाँच भागको एक भाग वित्तीय व्यवस्थाका लागि छुट्याइएको छ। विकासमुखी पूँजीगत खर्च र पुरानो ऋणको दायित्वबीचको आकार लगभग बराबर हुनु सार्वजनिक वित्तको दबाब देखाउने महत्त्वपूर्ण संकेत हो।
साँवा भुक्तानीले ऋणको दायित्व घटाउँछ, तर त्यसका लागि ठूलो रकम छुट्याउनुपर्दा नयाँ विकास आयोजना र सार्वजनिक सेवाका लागि उपलब्ध वित्तीय स्रोत सीमित हुन सक्छ।
यसलाई घरपरिवारको उदाहरणबाट पनि बुझ्न सकिन्छ। कुनै परिवारले आम्दानीको ठूलो हिस्सा पुरानो ऋणको किस्ता र ब्याज तिर्न खर्च गर्नुपर्यो भने शिक्षा, स्वास्थ्य, घर मर्मत वा नयाँ व्यवसायका लागि उपलब्ध रकम घट्छ।
सरकारको हकमा पनि ऋण भुक्तानीको दबाब बढ्दै जाँदा सार्वजनिक सेवा र विकास आयोजनामा खर्च गर्ने क्षमता कमजोर हुन सक्छ।
अर्थशास्त्री डा. डिल्लीराज खनालले वार्षिक राजस्वको ठूलो हिस्सा ऋणको साँवा ब्याज भुक्तानीमा खर्च भइरहेको विषयलाई जोखिमका रूपमा औँल्याएका छन्।
यस्तो अवस्थामा राजस्वको वृद्धि कमजोर भयो र ऋणको आकार बढिरह्यो भने सरकारको वित्तीय स्वतन्त्रता घट्दै जान्छ।
सरकारको बजेटमा पूँजीगत खर्च विनियोजन गर्नु र त्यो रकम वास्तविक रूपमा खर्च हुनु पनि फरक कुरा हो।
बजेटमा सडक, पुल, अस्पताल वा सिँचाइ आयोजनाका लागि रकम छुट्याइए पनि जग्गा प्राप्ति, ठेक्का व्यवस्थापन, निर्माण सामग्री, प्रशासनिक ढिलाइ र कार्यान्वयन क्षमताका कारण खर्च हुन नसक्ने समस्या रहँदै आएको छ।
विश्व बैंकको सन् २०२६ को नेपाल विकास अद्यावधिकअनुसार आर्थिक वर्ष २०२५/२६ मा पूँजीगत बजेट कार्यान्वयन दर ४६.८ प्रतिशतमा झरेको थियो।
यसै अवधिमा राजस्व र अनुदान कुल गार्हस्थ्य उत्पादनको १९.४ प्रतिशतमा झरेको र सार्वजनिक ऋणको अनुपात ४५.१ प्रतिशत पुगेको विश्लेषणमा उल्लेख छ।
पूँजीगत बजेटको आधाभन्दा कम मात्र कार्यान्वयन हुनुको अर्थ सरकारले राजस्व वा ऋणबाट जुटाएको विकास खर्चको पूर्ण उपयोग गर्न सकेको छैन। तर, खर्च कम हुनु मात्रलाई उपलब्धि मान्न पनि मिल्दैन।
आवश्यक आयोजना कार्यान्वयन नहुँदा सडक, विद्युत्, खानेपानी र अन्य सार्वजनिक सेवाको विस्तार रोकिन सक्छ। त्यसैले खर्चको मात्रा बढाउनेभन्दा पनि समयमै गुणस्तरीय आयोजना सम्पन्न गर्ने क्षमता महत्त्वपूर्ण हुन्छ।
सरकारले वित्तीय अनुशासन कायम गर्ने नाममा आवश्यक विकास खर्च कटौती गर्नुभन्दा अनुत्पादक खर्च घटाउने, आयोजना छनोट सुधार्ने र बजेट कार्यान्वयन क्षमता बढाउनेतर्फ ध्यान दिनुपर्छ।
बजेटको रकम खर्च नहुनु र खर्च भएको रकमबाट प्रतिफल नआउनु दुवै समस्या हुन्। पहिलोले विकासको गति रोक्छ, दोस्रोले ऋणको दिगोपन कमजोर बनाउँछ।
राजस्वको संरचनाले पनि समस्या थपेको छ। आयातमा आधारित करबाट ठूलो रकम उठाउने अर्थतन्त्रमा आयात सुस्त हुँदा राजस्व सङ्कलन प्रभावित हुन सक्छ।
आयकर, उत्पादन, सेवा, आन्तरिक व्यापार र औपचारिक रोजगारीको आधार फराकिलो बनाउन नसकेसम्म सरकारले दिगो रूपमा राजस्व बढाउन कठिन हुन्छ।
यसकारण ऋणको भार घटाउने दीर्घकालीन उपाय खर्च कटौतीमा मात्र सीमित हुन सक्दैन। अर्थतन्त्रमा उत्पादन र औपचारिक रोजगारी बढाउनु, कर प्रशासन सुधार्नु, कर छली नियन्त्रण गर्नु र निजी लगानीका लागि पूर्वानुमानयोग्य वातावरण बनाउनु पनि उत्तिकै आवश्यक छ।
ऋणको प्रतिफलमा उठेका प्रश्न
सार्वजनिक ऋणबाट निर्माण गरिएका आयोजनाले अपेक्षित प्रतिफल दिन नसक्दा ऋण व्यवस्थापनको समस्या झन् गम्भीर बन्न सक्छ।
सरकारले ऋण लिएर खर्च गरेको रकमले उत्पादन, रोजगारी र राजस्व बढाउन सकेन भने त्यसको भुक्तानीका लागि अर्को स्रोत खोज्नुपर्छ। यही कारण सार्वजनिक ऋणको सदुपयोगमाथि महालेखा परीक्षकको कार्यालयले उठाउँदै आएका प्रश्न महत्त्वपूर्ण छन्।
अर्थमन्त्री डा. वाग्लेले २०८० असारमा प्रतिनिधिसभामा सार्वजनिक ऋण र आर्थिक वृद्धिबीचको सम्बन्ध कमजोर भएको टिप्पणी गरेका थिए। उनले भनेका थिए, “आर्थिक वृद्धिसँगको सम्बन्ध टुटेको छ।
जति पैसा खन्याउँदा पनि आर्थिक वृद्धिदरमा यो प्रतिविम्बित भइरहेको छैन।”
यो टिप्पणीले नेपालको विकास खर्चको प्रभावकारितामाथि आधारभूत प्रश्न उठाउँछ। सार्वजनिक खर्च बढ्दै जाँदा त्यसको प्रभाव आर्थिक वृद्धिमा देखिनुपर्ने हो।
सडक निर्माणले ढुवानी लागत घटाउनुपर्छ, सिँचाइले कृषि उत्पादन बढाउनुपर्छ, विद्युत् आयोजनाले औद्योगिक गतिविधि विस्तार गर्नुपर्छ र औद्योगिक पूर्वाधारले रोजगारी तथा कर सङ्कलन बढाउनुपर्छ।
यी परिणाम हासिल भएनन् भने ऋणबाट गरिएको खर्चको औचित्य प्रमाणित गर्न कठिन हुन्छ।
महालेखा परीक्षकको ६३औँ वार्षिक प्रतिवेदनले सार्वजनिक ऋणको रकम पूँजी निर्माणमा खर्च हुनुपर्नेमा कर्मचारीसम्बन्धी खर्च, सेवा परामर्श र कार्यालय सञ्चालनजस्ता शीर्षकमा समेत खर्च भएको औँल्याएको छ।
प्रतिवेदनको टिप्पणी छ, “सार्वजनिक ऋणको रकम पूँजी निर्माणमा खर्च गर्नुपर्नेमा कर्मचारीसम्बन्धी खर्च, सेवा परामर्श, कार्यालय सञ्चालनजस्ता शीर्षकमा समेत खर्च भएको देखिन्छ।”
ऋणबाट चालु खर्च गर्नै नहुने भन्ने निष्कर्ष निकाल्नु पनि उपयुक्त हुँदैन। विपद् व्यवस्थापन, महामारी नियन्त्रण वा अत्यावश्यक सार्वजनिक सेवाका लागि ऋण परिचालन गर्नुपर्ने परिस्थिति आउन सक्छ।
तर, दीर्घकालीन विकासका नाममा ऋण उठाएर नियमित प्रशासनिक खर्च बढाउने र त्यसको प्रतिफल मापन नगर्ने प्रवृत्ति कायम रह्यो भने भविष्यको दायित्व मात्र थपिन्छ।
प्रधानमन्त्री रोजगार कार्यक्रम यस बहसको एउटा उदाहरण हो। सरकारले सन् २०१९ मा कार्यक्रम सञ्चालनका लागि विश्व बैंकसँग १२० मिलियन अमेरिकी डलर ऋण लिने सम्झौता गरेको थियो।
तत्कालीन विनिमय दरअनुसार यसको मूल्य करिब १३ अर्ब ६८ करोड रुपैयाँ थियो। महालेखा परीक्षकको ६०औँ प्रतिवेदनले वैदेशिक ऋणबाट उत्पादन वृद्धि र पूँजी निर्माणमा योगदान दिने कार्यक्रम सञ्चालन हुनुपर्नेमा अनुत्पादक कार्यमा खर्च भएको भन्दै प्रश्न उठाएको थियो।
रोजगारी सिर्जना गर्नु आफैँमा अनुत्पादक काम होइन।
तर, सार्वजनिक रोजगारी कार्यक्रमले कति व्यक्तिलाई रोजगारी दियो, कामबाट कस्तो स्थायी सम्पत्ति निर्माण भयो, सहभागीको सीप र आयमा कस्तो सुधार आयो तथा कार्यक्रम समाप्त भएपछि रोजगारी कति टिक्यो भन्ने तथ्याङ्कले यसको प्रभावकारिता निर्धारण गर्छ।
ऋण लिएर अस्थायी काममा खर्च गरिएको रकमले दीर्घकालीन उत्पादन क्षमता बढाउन सकेन भने कार्यक्रमको वित्तीय प्रतिफल कमजोर हुन सक्छ।
कृषि क्षेत्रमा पनि यही प्रश्न लागू हुन्छ। व्यावसायिक कृषि तथा व्यापार आयोजना र पशुपालन क्षेत्रको विकासका लागि सञ्चालन गरिएका विभिन्न कार्यक्रमले उत्पादन र किसानको आम्दानीमा कति सुधार ल्याए भन्ने मूल्याङ्कन आवश्यक छ।
ऋण लिएर कृषि आयोजना सञ्चालन गरियो भन्दैमा त्यसले व्यावसायिक उत्पादन बढाएको स्वतः प्रमाणित हुँदैन। कृषि उत्पादन, बजार पहुँच, प्रशोधन, भण्डारण, निर्यात र किसानको वास्तविक आम्दानीमा आएको परिवर्तन हेर्नुपर्छ।
नेपालको कृषि क्षेत्रमा उत्पादन र उत्पादकत्व बढाउन सके आयात प्रतिस्थापन, ग्रामीण रोजगारी र कराधार विस्तारमा योगदान पुग्न सक्छ।
तर, कार्यक्रम सञ्चालनमा खर्च भएको रकम र त्यसबाट सिर्जना भएको आर्थिक लाभबीचको सम्बन्ध स्पष्ट नहुँदा ऋणको सदुपयोगबारे प्रश्न उठ्छ। त्यसैले प्रत्येक ऋण सहायताको अन्तिम प्रतिफल सार्वजनिक गर्नुपर्ने आवश्यकता छ।
ऋणबाट सञ्चालित परियोजनामा खर्चको विवरण सार्वजनिक गर्नु मात्र पर्याप्त हुँदैन।
आयोजना सुरु गर्नुअघि गरिएको लागत लाभ विश्लेषण र आयोजना सम्पन्न भएपछि प्राप्त वास्तविक लाभबीच तुलना गर्नुपर्छ। लागत अनुमान किन बढ्यो, काम किन ढिलो भयो, उपयोगिता किन कम रह्यो र अपेक्षित आम्दानी किन आएन भन्ने प्रश्नको जवाफ आयोजना कार्यान्वयन गर्ने निकायले दिनुपर्छ।
यस्तो मूल्याङ्कनले भविष्यका आयोजना छनोटमा सुधार ल्याउन सक्छ। प्रतिफल कमजोर देखिएका कार्यक्रमको डिजाइन परिवर्तन गर्न, प्रभावकारी कार्यक्रम विस्तार गर्न र अनुत्पादक खर्च रोक्न सकिन्छ।
सार्वजनिक ऋणलाई दिगो बनाउने आधार पनि यही हो। ऋणको रकम कहाँ खर्च भयो भन्ने मात्र होइन, खर्च भएको रकमले देशको आर्थिक क्षमता कति बढायो भन्ने कुरा सार्वजनिक वित्तको केन्द्रमा राख्नुपर्छ।
विमानस्थल र पूर्वाधारको हिसाब
नेपालमा ऋणबाट निर्माण गरिएका ठूला पूर्वाधारको उपयोगिताबारे बहस गर्दा पोखरा अन्तर्राष्ट्रिय विमानस्थल एउटा महत्त्वपूर्ण उदाहरणका रूपमा प्रस्तुत हुन्छ।
चीनको एक्जिम बैंकको ऋण सहयोगमा निर्माण गरिएको विमानस्थलको लागत करिब २२ अर्ब रुपैयाँ रहेको विवरण छ। सन् २०२३ जनवरीमा सञ्चालनमा आएको विमानस्थलमा नियमित अन्तर्राष्ट्रिय उडान विस्तार हुन नसकेको विषयले लगानीको प्रतिफलबारे प्रश्न उठाएको छ।
विमानस्थल निर्माण गर्नु आफैँमा गलत निर्णय थियो भन्ने निष्कर्ष केवल उडानको संख्याका आधारमा निकाल्न मिल्दैन।
पर्यटनको सम्भावना, क्षेत्रीय आर्थिक गतिविधि, भविष्यको हवाई यातायात माग र दीर्घकालीन पूर्वाधार आवश्यकतालाई पनि विश्लेषण गर्नुपर्छ।
तर, यति ठूलो रकम खर्च गरिएको संरचनाले अपेक्षित उडान, यात्रु, पर्यटन आम्दानी र आर्थिक गतिविधि सिर्जना गर्न नसक्दा त्यसको उपयोगिता पुनर्मूल्याङ्कन गर्नुपर्ने हुन्छ।
विमानस्थलको ऋण तिर्ने दायित्व निर्माण सम्पन्न भएपछि समाप्त हुँदैन। सञ्चालन, मर्मतसम्भार, सुरक्षा, जनशक्ति र व्यवस्थापनमा निरन्तर खर्च लाग्छ।
यात्रु तथा उडानबाट प्राप्त आम्दानीले सञ्चालन खर्च र ऋणको दायित्व धान्न नसकेमा त्यसको वित्तीय भार सम्बन्धित संस्थामाथि वा अन्ततः सार्वजनिक वित्तमाथि पर्न सक्छ।
त्यसैले पूर्वाधारको आर्थिक प्रतिफल मूल्याङ्कन गर्दा निर्माण लागत मात्र होइन, सञ्चालन खर्च र ऋण भुक्तानीसमेत समेट्नुपर्छ।
गौतम बुद्ध अन्तर्राष्ट्रिय विमानस्थलको हकमा पनि निर्माण लगानी र सञ्चालनको वास्तविक प्रतिफलबीच तुलना आवश्यक छ। विमानस्थलको उपयोगिता बढाउन अन्तर्राष्ट्रिय उडान, यात्रु सेवा, पर्यटन प्रवर्द्धन र व्यावसायिक गतिविधि विस्तार गर्नुपर्ने हुन्छ।
पूर्वाधार निर्माणलाई नै उपलब्धि मान्ने र त्यसपछि नियमित उपयोग तथा आम्दानीको जिम्मेवारी कमजोर बनाउने प्रवृत्तिले सार्वजनिक लगानीको प्रभावकारिता घटाउँछ।
ठूला भवन, भ्यूटावर र अन्य सार्वजनिक संरचनाको हकमा पनि प्रश्न उस्तै हो। संरचना निर्माण भएको तथ्यले मात्रै त्यसलाई आर्थिक रूपमा सफल मान्न सकिँदैन।
त्यसले कति नागरिकलाई सेवा दियो, कति आम्दानी सिर्जना गर्यो, स्थानीय आर्थिक गतिविधि कति बढायो र सञ्चालन खर्च धान्न सक्यो कि सकेन भन्ने मापन आवश्यक हुन्छ।
पूर्वाधारको प्रतिफल सधैँ प्रत्यक्ष नगद आम्दानीमा सीमित हुँदैन। सडकले यात्रा समय घटाउन सक्छ, पुलले बजार पहुँच विस्तार गर्न सक्छ र विद्यालय वा अस्पतालले सामाजिक लाभ सिर्जना गर्न सक्छ।
यस्तो लाभलाई पनि आर्थिक मूल्याङ्कनमा समेट्नुपर्छ। तर, सामाजिक लाभको दाबीलाई अस्पष्ट बहाना बनाएर लागत, उपयोगिता र सञ्चालन खर्चको हिसाब नगर्ने छुट दिन मिल्दैन।
पूर्वाधार आयोजना छनोट गर्दा सम्भावित मागको यथार्थपरक अनुमान, क्षेत्रीय योजना, सञ्चालनको जिम्मेवारी र वित्तीय प्रतिफलको विश्लेषण आवश्यक हुन्छ। सडक वा विमानस्थल निर्माण गर्ने निर्णय सम्बन्धित क्षेत्रको समग्र आर्थिक योजनासँग जोडिनुपर्छ।
यातायात, आवास, उद्योग, पर्यटन र व्यापारको भविष्यको स्वरूप नहेरी अलग-अलग आयोजना अघि बढाउँदा एउटै क्षेत्रमा दोहोरो लगानी र अर्को क्षेत्रमा आवश्यक पूर्वाधारको अभाव हुन सक्छ।
पूर्वाधार विज्ञ डा. सूर्यराज आचार्यले शहरी यातायात सुधारका लागि दीर्घकालीन गुरुयोजना आवश्यक रहेको तर्क गर्दै अनुपयुक्त आयोजनामा जथाभावी ऋण खर्च गर्ने प्रवृत्तिमाथि प्रश्न उठाएका छन्।
उनको भनाइमा शहरी क्षेत्रको यातायात सुधारका लागि आवश्यक काम नगर्ने, दीर्घकालीन योजना नबनाउने र ऋण लिएर अनुपयुक्त आयोजनामा रकम खन्याउने प्रवृत्ति सही होइन।
काठमाडौं उपत्यकाको यातायात व्यवस्थापनमा पनि यही सिद्धान्त लागू हुन्छ। कुनै एउटा सुरुङमार्ग, सडक वा संरचनाले मात्र सम्पूर्ण यातायात समस्या समाधान गर्छ भन्ने मान्यता पर्याप्त हुँदैन।
सार्वजनिक यातायात, सडक सञ्जाल, पैदलमार्ग, सहरी विकास, जग्गा उपयोग र सवारी व्यवस्थापनलाई एउटै योजनामा समेट्नुपर्छ। त्यसो नगरी ऋण लिएर निर्माण गरिएका आयोजना अपेक्षित क्षमतामा उपयोग हुन नसक्ने जोखिम रहन्छ।
ऋणबाट निर्माण गरिने हरेक ठूला आयोजनाको निर्णय सार्वजनिक बहस र तथ्यमा आधारित हुनुपर्छ।
लागत लाभ विश्लेषण, वातावरणीय प्रभाव, जग्गा प्राप्ति, निर्माण अवधि, सञ्चालन खर्च र सम्भावित आम्दानीका विवरण नागरिकले बुझ्ने गरी सार्वजनिक गर्नुपर्छ। आयोजना सम्पन्न भएपछि पनि त्यसले गरेको आर्थिक योगदानको नियमित मूल्याङ्कन आवश्यक छ।
यसको उद्देश्य विकास रोक्नु होइन। सीमित सार्वजनिक स्रोतबाट बढी लाभ हासिल गर्नु हो। नेपाललाई पूर्वाधार चाहिन्छ, तर आवश्यक पूर्वाधारको नाममा उठाइएको ऋणले दीर्घकालीन आर्थिक लाभ दिन सकेन भने त्यसको मूल्य भविष्यका बजेटले तिर्नुपर्नेछ।
आन्तरिक ऋण र बाह्य जोखिम
नेपालको सार्वजनिक ऋणमा वैदेशिक ऋणसँगै आन्तरिक ऋणको हिस्सा पनि उल्लेख्य छ। वैदेशिक ऋण सामान्यतया बहुपक्षीय विकास बैंक, अन्तर्राष्ट्रिय वित्तीय संस्था र द्विपक्षीय साझेदारबाट प्राप्त हुन्छ।
आन्तरिक ऋण भने सरकारले ट्रेजरी बिल, विकास ऋणपत्र र अन्य सरकारी ऋणपत्र जारी गरेर देशभित्रका बैंक, वित्तीय संस्था, संस्थागत लगानीकर्ता तथा अन्य लगानीकर्ताबाट उठाउँछ।
भदौ २०८३ सम्मको तथ्याङ्कअनुसार वैदेशिक ऋण कुल सार्वजनिक ऋणको ५४.१९ प्रतिशत र आन्तरिक ऋण ४५.८१ प्रतिशत थियो।
यसले नेपालको ऋण व्यवस्थापनमा विदेशी मुद्रा र बाह्य ऋणदाताको सम्बन्ध मात्र नभई देशभित्रको वित्तीय बजार पनि महत्त्वपूर्ण रहेको देखाउँछ।
वैदेशिक ऋणको ठूलो हिस्सा सहुलियतपूर्ण सर्तमा प्राप्त हुने भएकाले त्यसको ब्याजदर र भुक्तानी अवधि व्यावसायिक ऋणभन्दा अनुकूल हुन सक्छ।
अन्तर्राष्ट्रिय मुद्रा कोषको विश्लेषणअनुसार आर्थिक वर्ष २०२४/२५ मा नेपालको कुल बाह्य सार्वजनिक ऋणको करिब ८० प्रतिशत बहुपक्षीय ऋणदाताबाट आएको थियो।
यस्तो ऋणको लागत तुलनात्मक रूपमा कम हुन सक्छ, तर यसको प्रभावकारी उपयोग र विदेशी मुद्रामा भुक्तानी गर्ने क्षमता कायम राख्नुपर्छ।
आन्तरिक ऋणको चुनौती भने फरक छ। सरकारले बैंक तथा वित्तीय संस्थाबाट ठूलो परिमाणमा ऋण उठाउँदा निजी क्षेत्रका लागि उपलब्ध वित्तीय स्रोतमा प्रभाव पर्न सक्छ।
तर, यस्तो प्रभाव स्वतः वा सधैँ समान रूपमा देखिन्छ भन्ने होइन। बैंकिङ प्रणालीमा पर्याप्त तरलता भएमा सरकारी ऋणले निजी क्षेत्रको कर्जा प्रवाहलाई तत्काल ठूलो असर नपार्न सक्छ।
तर, वित्तीय स्रोत सीमित भएको अवस्थामा सरकारी ऋणपत्रमा लगानी बढ्दा निजी उद्योग, व्यवसाय र उत्पादनमूलक परियोजनाले कर्जा पाउन कठिन हुन सक्छ।
अर्थतन्त्रमा निजी लगानी सुस्त भएको अवस्थामा सरकारले ऋण उठाएर खर्च बढाउनु मात्र पर्याप्त हुँदैन। सरकारी खर्चले निजी लगानीलाई प्रोत्साहित गर्ने पूर्वाधार र बजार सिर्जना गर्नुपर्छ।
अन्यथा सरकारले ऋण लिएर स्रोत परिचालन गरे पनि निजी क्षेत्रको उत्पादन, रोजगारी र निर्यात विस्तार अपेक्षित गतिमा नहुन सक्छ।
आन्तरिक ऋणको ब्याजदर र परिपक्वता अवधि पनि महत्त्वपूर्ण हुन्छ। छोटो अवधिको ऋण धेरै भएको अवस्थामा परिपक्व ऋणको भुक्तानी गर्न सरकारले बारम्बार नयाँ ऋण उठाउनुपर्ने हुन्छ।
ब्याजदर बढेको वा बजारमा माग कमजोर भएको समयमा यस्तो पुनर्वित्तीयकरण महँगो पर्न सक्छ। त्यसैले ऋणको आकारसँगै यसको अवधि, ब्याजदर र भुक्तानी तालिकाको व्यवस्थापन आवश्यक हुन्छ।
अन्तर्राष्ट्रिय मुद्रा कोषले नेपालमा आन्तरिक ऋण कुल गार्हस्थ्य उत्पादनको तुलनामा विगतका वर्षमा तीव्र रूपमा बढेको र राजस्वको तुलनामा आन्तरिक ऋण सेवाको अनुपात तुलनात्मक रूपमा उच्च रहेको औँल्याएको छ।
आर्थिक वर्ष २०१५/१६ मा कुल गार्हस्थ्य उत्पादनको १०.१ प्रतिशत रहेको आन्तरिक सार्वजनिक ऋण आर्थिक वर्ष २०२४/२५ सम्ममा २४.४ प्रतिशत पुगेको विश्लेषणमा उल्लेख छ।
यसको अर्थ आन्तरिक ऋण व्यवस्थापनलाई केवल देशभित्रबाट पैसा जुटाउने प्रक्रियाका रूपमा हेर्न मिल्दैन। सरकारको ऋणपत्रले बैंकिङ प्रणाली, निजी लगानी, ब्याजदर र भविष्यको वित्तीय लागतसँग सम्बन्ध राख्छ।
सरकारले दीर्घकालीन विकास ऋणपत्रको उपयोग बढाउँदा भुक्तानीको समयतालिका व्यवस्थित गर्न सक्छ, तर त्यसका लागि बजारको माग र लगानीकर्ताको क्षमता पनि ध्यान दिनुपर्छ।
आन्तरिक ऋणको दिगोपनका लागि सरकारले ऋणपत्र जारी गर्ने तालिका, परिपक्वता अवधि र ब्याजदरको जोखिम व्यवस्थापन गर्नुपर्छ।
बैंक तथा वित्तीय संस्थामा सरकारी ऋणको अत्यधिक एकाग्रता हुन नदिन बीमा कम्पनी, अवकाश कोष र अन्य दीर्घकालीन लगानीकर्ताको सहभागिता विस्तार गर्ने विकल्प पनि महत्त्वपूर्ण हुन्छ।
यसले ऋण बजारको आधार फराकिलो बनाउन र सरकारी वित्तको पुनर्वित्तीयकरण जोखिम घटाउन मद्दत गर्न सक्छ।
नेपालको सार्वजनिक ऋण व्यवस्थापनमा विदेशी मुद्राको विनिमय दरले पनि प्रत्यक्ष प्रभाव पार्छ।
वैदेशिक ऋणको साँवा र ब्याज विदेशी मुद्रामा भुक्तानी गर्नुपर्ने भएकाले अमेरिकी डलरको तुलनामा नेपाली रुपैयाँ कमजोर हुँदा सरकारको दायित्व नेपाली मुद्रामा बढ्छ।
ऋणको मूल रकम विदेशी मुद्रामा उस्तै रहे पनि त्यसलाई तिर्न आवश्यक नेपाली रुपैयाँ बढ्न सक्छ।
उदाहरणका लागि सरकारले एक अर्ब अमेरिकी डलर बराबरको ऋण तिर्नुपर्ने अवस्था मानौँ। एक अमेरिकी डलरको मूल्य १३० रुपैयाँ हुँदा एक खर्ब ३० अर्ब रुपैयाँ आवश्यक पर्छ।
विनिमय दर बढेर १४० रुपैयाँ पुग्यो भने त्यही ऋण तिर्न एक खर्ब ४० अर्ब रुपैयाँ चाहिन्छ। यस अवस्थामा ऋणको विदेशी मुद्रा मूल्य नबढे पनि नेपाली मुद्रामा भुक्तानीको भार १० अर्ब रुपैयाँले बढ्छ।
नेपालको विदेशी व्यापारमा आयातको हिस्सा ठूलो छ र निर्यात आम्दानी तुलनात्मक रूपमा सीमित छ।
रेमिट्यान्सले विदेशी मुद्रा सञ्चितिमा महत्त्वपूर्ण योगदान पुर्याए पनि सरकारको विदेशी ऋण भुक्तानी क्षमताका लागि निर्यात, पर्यटन, जलविद्युत् र अन्य सेवा आम्दानीको विस्तार आवश्यक छ।
विदेशी मुद्रा आर्जन गर्ने क्षमता कमजोर हुँदा बाह्य ऋणको भुक्तानी थप चुनौतीपूर्ण बन्न सक्छ।
अन्तर्राष्ट्रिय मुद्रा कोषको सन् २०२६ को ऋण दिगोपन विश्लेषणले नेपालको बाह्य ऋणको जोखिम न्यून रहेको निष्कर्ष निकालेको छ।
उच्च रेमिट्यान्स प्रवाह र सहुलियतपूर्ण बाह्य ऋणले भुक्तानी क्षमता कायम राख्न सहयोग गरेको विश्लेषणमा उल्लेख छ। तर, निर्यातको तुलनामा बाह्य ऋणको अनुपात केही प्रतिकूल परिस्थितिमा दबाबमा पर्न सक्ने भएकाले विदेशी मुद्रा आर्जनका स्रोत विविधीकरण गर्नुपर्ने आवश्यकता पनि औँल्याइएको छ।
नेपालले रेमिट्यान्सबाट ठूलो विदेशी मुद्रा प्राप्त गर्नु सकारात्मक पक्ष हो। तर, विदेशमा काम गर्ने नेपालीले पठाएको रकमलाई सरकारले प्रत्यक्ष रूपमा ऋण तिर्ने स्थायी आम्दानीका रूपमा लिन मिल्दैन।
रेमिट्यान्स मुख्यतः परिवारको उपभोग, शिक्षा, स्वास्थ्य, घर निर्माण, बचत र अन्य निजी प्रयोजनमा प्रयोग हुन्छ। यसको केही हिस्सा बैंकिङ प्रणालीमार्फत वित्तीय स्रोतमा परिणत हुन सक्छ, तर त्यसबाट सरकारी राजस्व स्वतः बढ्दैन।
दीर्घकालीन रूपमा विदेशी ऋण तिर्न निर्यात बढाउने, आयात प्रतिस्थापन गर्ने, पर्यटन आम्दानी विस्तार गर्ने र विदेशी लगानीबाट उत्पादनमूलक उद्योग स्थापना गर्ने नीति आवश्यक छ।
नेपालले जलविद्युत् निर्यात विस्तार गर्न सके विदेशी मुद्रा आम्दानी बढ्न सक्छ। सूचना प्रविधि, व्यावसायिक सेवा र पर्यटनको विकासले पनि बाह्य भुक्तानी क्षमता बलियो बनाउन सक्छ।
ब्याजदरको जोखिम पनि उत्तिकै महत्त्वपूर्ण छ। सहुलियतपूर्ण ऋणको ब्याजदर तुलनात्मक रूपमा कम भए पनि सबै ऋण एउटै सर्तमा उपलब्ध हुँदैनन्।
सरकारले आन्तरिक ऋणपत्र जारी गर्दा बजारको ब्याजदर बढेमा नयाँ ऋणको लागत बढ्न सक्छ। पुरानो ऋणको साँवा भुक्तानीका लागि महँगो ब्याजदरमा नयाँ ऋण उठाउनुपर्ने अवस्था आएमा ऋण सेवाको भार थपिन्छ।
अन्तर्राष्ट्रिय मुद्रा कोषका अनुसार आर्थिक वर्ष २०२४/२५ मा नेपालको सरकारी ब्याज खर्चको ८५ प्रतिशतभन्दा बढी हिस्सा आन्तरिक ऋणको ब्याज भुक्तानीमा गएको थियो।
यसले आन्तरिक ऋणको लागतले सरकारी बजेटमा कति महत्त्वपूर्ण प्रभाव पार्न सक्छ भन्ने देखाउँछ। ऋणको ब्याजदर, विनिमय दर र आर्थिक वृद्धिदरबीचको सम्बन्धले पनि जोखिम निर्धारण गर्छ।
अर्थतन्त्र तीव्र गतिमा बढ्यो र राजस्व विस्तार भयो भने ऋणको अनुपात नियन्त्रण गर्न सहज हुन सक्छ। तर, आर्थिक वृद्धि कमजोर रह्यो, राजस्व घट्यो र ऋणको लागत बढ्यो भने सरकारले थप ऋण लिएर पुरानो दायित्व व्यवस्थापन गर्नुपर्ने दबाब बढ्न सक्छ।
नेपालका लागि त्यसैले ऋणको कुल आकार घटाउने लक्ष्यसँगै यसको लागत कम गर्ने, भुक्तानी अवधि व्यवस्थित गर्ने र विदेशी मुद्रा आर्जन गर्ने क्षमता बढाउने रणनीति आवश्यक छ।
ऋण व्यवस्थापन केवल अर्थ मन्त्रालयको लेखा हिसाबमा सीमित विषय होइन। यो उत्पादन, व्यापार, वित्तीय बजार र समग्र आर्थिक नीतिसँग जोडिएको विषय हो।
ऋण धान्ने क्षमता कसरी बढाउने
नेपालको सार्वजनिक ऋणलाई दिगो बनाउन सरकारले एकैपटक धेरै क्षेत्रमा सुधार गर्नुपर्ने देखिन्छ। पहिलो आवश्यकता राजस्वको आधार फराकिलो बनाउनु हो। दोस्रो, सार्वजनिक खर्चको गुणस्तर सुधार गर्नु हो।
तेस्रो, ऋणबाट सञ्चालन गरिने आयोजनाको प्रतिफल मापन गर्नु हो। चौथो, आर्थिक वृद्धि र रोजगारी सिर्जना गर्ने निजी लगानीको वातावरण तयार गर्नु हो।
राजस्व वृद्धि गर्न करका दर मात्र बढाउनु पर्याप्त हुँदैन। करको दायरा विस्तार, कर प्रशासनको क्षमता विकास, अनौपचारिक आर्थिक गतिविधिलाई औपचारिक प्रणालीमा ल्याउने प्रयास र कर छली नियन्त्रण महत्त्वपूर्ण छन्।
उत्पादन, सेवा, रोजगारी र व्यवसाय विस्तार भएमा सरकारको राजस्व आधार पनि फराकिलो हुन सक्छ।
सरकारले कर बढाउने निर्णय गर्दा त्यसको प्रभाव नागरिक र व्यवसायमा कस्तो पर्छ भन्ने पनि विश्लेषण गर्नुपर्छ।
उत्पादन लागत बढाउने वा लगानी निरुत्साहित गर्ने कर नीतिले अल्पकालीन रूपमा राजस्व बढाए पनि दीर्घकालीन आर्थिक वृद्धिमा प्रतिकूल प्रभाव पार्न सक्छ। त्यसैले कर नीति पूर्वानुमानयोग्य, न्यायसंगत र उत्पादनलाई प्रोत्साहन गर्ने प्रकृतिको हुनुपर्छ।
खर्च सुधारका लागि प्रत्येक मन्त्रालय र सरकारी निकायको कार्यक्रमलाई नतिजाका आधारमा मूल्याङ्कन गर्नुपर्छ। एउटै उद्देश्यका लागि दोहोरिएका कार्यक्रम, उपयोगिता कमजोर भएका संरचना र अपेक्षित प्रतिफल नदिने परियोजनामा खर्च पुनरावलोकन गर्न सकिन्छ।
यसो गर्दा आवश्यक स्वास्थ्य, शिक्षा, सामाजिक सुरक्षा र पूर्वाधार खर्चमा अनावश्यक कटौती नगरी सार्वजनिक स्रोतको प्रभावकारिता बढाउन सकिन्छ।
पूँजीगत खर्चको कार्यान्वयन सुधार गर्नु अर्को प्राथमिकता हो। आयोजना छनोट भएपछि जग्गा प्राप्ति, वातावरणीय स्वीकृति, डिजाइन, बजेट सुनिश्चितता र ठेक्का व्यवस्थापनका काम समयमै पूरा गर्नुपर्छ।
निर्माण सुरु गरेपछि रकम अभाव वा प्रशासनिक ढिलाइका कारण आयोजना वर्षौँसम्म अधुरो रहने अवस्थाले लागत बढाउँछ र प्रतिफल प्राप्त हुने समय पछाडि धकेल्छ।
सरकारले आयोजनाको प्रगति भौतिक निर्माणको प्रतिशतबाट मात्र मापन गर्नु हुँदैन।
आयोजनाबाट सेवा सुरु भयो कि भएन, त्यसले कति लाभग्राहीलाई समेट्यो, सञ्चालन खर्च कति छ र आर्थिक तथा सामाजिक लाभ कति सिर्जना भयो भन्ने सूचक पनि आवश्यक हुन्छ।
यसले निर्माण सम्पन्न भएपछि उपयोगविहीन रहने संरचनामा सार्वजनिक रकम फस्ने जोखिम कम गर्न सक्छ।
ऋण लिएर आयोजना सुरु गर्नुअघि त्यसको लागत लाभ विश्लेषण अनिवार्य बनाउनुपर्छ। सम्भावित आम्दानी, सामाजिक लाभ, सञ्चालन खर्च, वातावरणीय प्रभाव र ऋण भुक्तानी क्षमताको मूल्याङ्कन हुनुपर्छ।
आयोजना सम्पन्न भएपछि पूर्वानुमान र वास्तविक नतिजाबीच तुलना गरी प्रतिवेदन सार्वजनिक गर्नुपर्छ। कमजोर नतिजा देखिएमा जिम्मेवार निकायले कारण खुलाउनुपर्ने व्यवस्था हुनुपर्छ।
ऋणको विवरण सार्वजनिक गर्ने प्रणाली पनि बलियो बनाउन आवश्यक छ।
सरकारले कति ऋण उठायो, कुन ऋणको ब्याजदर कति छ, कहिले भुक्तानी गर्नुपर्छ, कुन आयोजना वा कार्यक्रममा खर्च भयो र त्यसबाट कस्तो प्रतिफल प्राप्त भयो भन्ने जानकारी नागरिकले सजिलै पाउनुपर्छ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयका तथ्याङ्क, बजेटका विवरण र महालेखा परीक्षकका प्रतिवेदनलाई एउटै विश्लेषणात्मक ढाँचामा जोड्न सके ऋणको उपयोगिता बुझ्न सहज हुन्छ।
अर्कोतर्फ, निजी क्षेत्रको उत्पादन क्षमता विस्तार गर्न पूर्वाधारसँगै नीतिगत स्थिरता आवश्यक छ।
उद्योग स्थापना गर्न जग्गा, विद्युत्, ढुवानी, वित्तीय पहुँच र बजारको सुनिश्चितता चाहिन्छ।
सरकारले ऋण लिएर बनाएको पूर्वाधारले निजी क्षेत्रको उत्पादन लागत घटाउन र नयाँ लगानी आकर्षित गर्न सके त्यसको लाभ कर राजस्व र रोजगारीमार्फत अर्थतन्त्रमा फर्किन सक्छ।
नेपालले आगामी वर्षहरूमा प्राकृतिक विपद् र जलवायुजन्य जोखिम व्यवस्थापनका लागि पनि ठूलो लगानी गर्नुपर्ने देखिन्छ।
यस्तो पुनर्निर्माणका लागि ऋण लिनुपर्ने अवस्था आउन सक्छ।
तर, जोखिमयुक्त स्थानमा पुरानै संरचना पुनःनिर्माण गरेर मात्र समस्या समाधान हुँदैन। सडक, पुल, ऊर्जा र बस्तीको निर्माण गर्दा भविष्यमा आउन सक्ने विपद्, वैकल्पिक मार्ग र पूर्वाधारको लचिलोपनलाई ध्यान दिनुपर्छ।
अन्यथा एकपटक ऋण लिएर बनाइएको संरचना अर्को विपद्मा क्षतिग्रस्त हुँदा सरकारले फेरि ऋण लिनुपर्ने अवस्था आउन सक्छ।
ऋण व्यवस्थापनमा पारदर्शिता र जवाफदेहिता बढाउनु पनि अनिवार्य छ। ठूलो ऋण लिने निर्णय गर्दा संसद्मा त्यसको औचित्य स्पष्ट गर्नुपर्छ। आयोजना छनोटको आधार, सम्भावित लाभ, ऋणको सर्त र भुक्तानी स्रोतबारे सार्वजनिक जानकारी दिनुपर्छ।
यसले ऋणको प्रयोग राजनीतिक प्राथमिकताभन्दा आर्थिक आवश्यकताका आधारमा गर्न सहयोग पुर्याउँछ।
सरकारले ऋणको सीमा निर्धारण गर्दा कुल गार्हस्थ्य उत्पादनको अनुपात मात्रलाई आधार बनाउनु हुँदैन।
राजस्वको तुलनामा ऋण सेवा, विदेशी मुद्रामा भुक्तानीको क्षमता, ब्याजदरको जोखिम, ऋणको परिपक्वता अवधि र भविष्यका आकस्मिक दायित्वसमेत मूल्याङ्कन गर्नुपर्छ।
यस्ता सूचक नियमित रूपमा सार्वजनिक गरिएमा जोखिम बढ्नुअघि नै नीतिगत सुधार गर्न सकिन्छ।
ऋणको भार होइन प्रतिफल निर्णायक
नेपालको सार्वजनिक ऋणलाई विकासको साधन बनाउने वा भविष्यको वित्तीय बोझ बनाउने कुरा ऋणको आकारले मात्र निर्धारण गर्दैन। त्यसको उपयोग, प्रतिफल र भुक्तानी क्षमताले निर्धारण गर्छ।
नेपालले अझै पूर्वाधार र उत्पादनमूलक क्षेत्रमा लगानी गर्नुपर्ने आवश्यकता छ। तर, त्यस्तो लगानीको निर्णय स्पष्ट योजना, विश्वसनीय लागत अनुमान र मापन गर्न सकिने नतिजाका आधारमा हुनुपर्छ।
सरकारले ऋण लिनुअघि त्यसबाट कस्तो आर्थिक लाभ सिर्जना हुन्छ भन्ने प्रश्नको जवाफ दिनुपर्छ। ऋण खर्च गरेपछि प्रतिफलको हिसाब सार्वजनिक गर्नुपर्छ।
आयोजना समयमै सम्पन्न भयो कि भएन, त्यसले उत्पादन र रोजगारी बढायो कि बढाएन, राजस्वमा कति योगदान दियो र सञ्चालन खर्च धान्न सक्यो कि सकेन भन्ने तथ्याङ्कले ऋणको वास्तविक औचित्य देखाउँछ।
नेपालले ऋण धान्न सक्छ कि सक्दैन भन्ने प्रश्नको स्थायी उत्तर कुनै एउटा प्रतिशतमा भेटिँदैन।
उत्तर राजस्व कति बढ्छ, उत्पादन कति विस्तार हुन्छ, रोजगारी कति सिर्जना हुन्छ, आयोजना कति प्रभावकारी हुन्छन् र सरकारले दायित्व कति अनुशासित रूपमा व्यवस्थापन गर्छ भन्ने कुरामा निर्भर हुन्छ।
ऋणको भार घटाउने सबैभन्दा दिगो बाटो ऋण लिनै बन्द गर्नु होइन, ऋणले सिर्जना गर्ने आर्थिक प्रतिफललाई त्यसको लागतभन्दा बलियो बनाउनु हो।
ऋणबाट निर्माण भएका संरचना उपयोगमा आएनन्, उत्पादन बढेन र राजस्व विस्तार भएन भने नयाँ ऋणले पुरानो दायित्व मात्र थप्नेछ।
ऋणको रकम उत्पादन, रोजगारी र निर्यात बढाउने क्षेत्रमा प्रभावकारी रूपमा परिचालन भयो भने त्यसले भविष्यको भुक्तानी क्षमता पनि बलियो बनाउन सक्छ।
अहिलेको चुनौती ऋणको आकारलाई लिएर डराउने वा त्यसलाई सामान्य ठानेर बेवास्ता गर्ने होइन। ऋणको प्रत्येक रुपैयाँको उपयोगिता प्रमाणित गर्ने, सार्वजनिक खर्चको नतिजा मापन गर्ने र राज्यको आम्दानी बढाउने आर्थिक आधार निर्माण गर्ने हो।
सरकारले ऋणको औचित्य र प्रतिफलप्रति जवाफदेहिता देखाउन सके मात्रै सार्वजनिक ऋण विकासको साधन बन्न सक्छ। अन्यथा, आजको खर्चको दायित्व भोलिका करदाता र भावी पुस्ताले तिर्नुपर्नेछ।