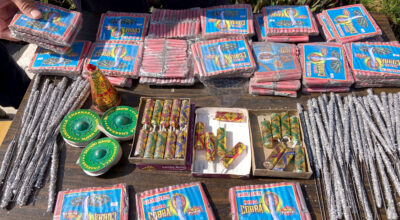


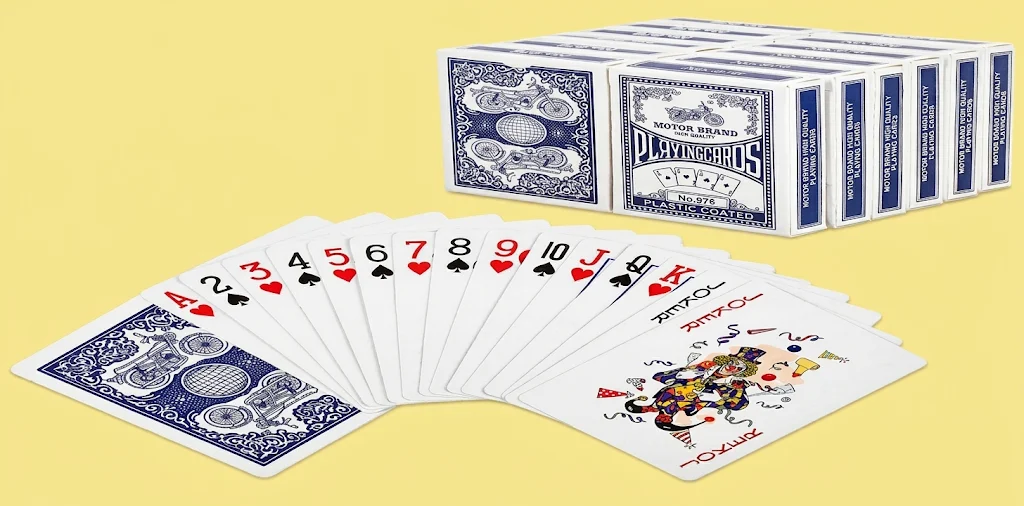
काठमाडौँ । दसैँ र तिहारको मौसम सुरु भएसँगै बजारमा तासको कारोबार बढ्छ।
घरपरिवार र साथीभाइबीच मनोरञ्जनका लागि खेलिने तासको यही मौसमी मागले आयातकर्तादेखि थोक तथा खुद्रा व्यापारीसम्मको व्यापारलाई गति दिन्छ। तर, यही तास पैसाको हारजित, बाजी र सट्टेबाजीको माध्यम बनेपछि कानुनको दायरामा पुग्छ।
राज्यले जुवालाई अपराध मानेर नियन्त्रण गर्ने व्यवस्था गरेको छ, तर तासलाई भने सामान्य मनोरञ्जन सामग्रीका रूपमा आयात गर्न अनुमति दिएको छ।
यही दुई फरक व्यवहारको बीचमा एउटा ठूलो आर्थिक कारोबार चलिरहेको छ।
भन्सार विभागको तथ्यांकअनुसार चालु आर्थिक वर्ष २०८३/८४ को पहिलो तीन महिनामा नेपालले ११ करोड ६८ लाख १५ हजार रुपैयाँ बराबरको तास आयात गरेको छ।
साउनदेखि असोजसम्म ३४ लाख २२ हजार ६ सय ६१ बट्टा तास भित्रिएको हो। आयातित तासको मूल्यका आधारमा राज्यले यस अवधिमा ७ करोड ७ लाख ७४ हजार रुपैयाँ राजस्व संकलन गरेको तथ्यांक छ।
आयात मूल्यसँग तुलना गर्दा यो रकम करिब ६०.६ प्रतिशत हुन्छ। यसले तास आयात राज्यका लागि सामान्य व्यापारिक कारोबार मात्र नभई राजस्वको एउटा स्रोतसमेत बनेको देखाउँछ।
अर्कोतर्फ, यही अवधिमा देशका विभिन्न स्थानमा तास खेलेर रकमको हारजित गर्नेहरू पक्राउ परिरहेका छन्। कात्तिक पहिलो सातादेखि दोस्रो सातासम्मका प्रहरी कारबाहीमा विभिन्न स्थानबाट दर्जनौँ व्यक्ति पक्राउ परेका छन्।
उनीहरूबाट नगद रकम, तासका बट्टा र जुवा खेल्न प्रयोग भएका अन्य सामग्री बरामद भएको विवरण सार्वजनिक भएको छ। कात्तिक ४ गते देशका सात स्थानमा गरिएको कारबाहीमा ६४ जना पक्राउ परेका थिए।
उनीहरूबाट १६ लाख ७५ हजार रुपैयाँभन्दा बढी नगद बरामद भएको थियो। कात्तिक ८ गते काठमाडौं, बाँके, भक्तपुर र चितवनका छुट्टाछुट्टै स्थानबाट थप २८ जना पक्राउ परेका थिए।
ती घटनामा करिब १० लाख रुपैयाँ नगद र तासका बट्टा बरामद भएको विवरण छ।
यसरी एकातिर आयातकर्ताले कानुनी प्रक्रियाबाट तास भित्र्याइरहेका छन्, अर्कोतिर प्रहरीले त्यही तास प्रयोग गरेर पैसाको हारजित गर्नेहरूलाई पक्राउ गरिरहेको छ।
तर, यी दुई गतिविधिलाई एउटै अपराधका रूपमा बुझ्नु कानुनी र तथ्यगत दुवै हिसाबले गलत हुन्छ। तास आयात गर्नु वा घरमा राख्नु आफैँमा गैरकानुनी होइन।
कानुनले निषेध गरेको विषय हो, बाजी राखेर सम्पत्ति जित्ने वा गुमाउने गरी जुवा खेल्नु र खेलाउनु।
यही कानुनी भिन्नताले तासको आयात र जुवाको कारोबारलाई अलग राखेको छ। तर, तासको ठूलो आयात, चाडपर्वमा बढ्ने माग, त्यससँग जोडिने नगद कारोबार र प्रहरी कारबाहीको क्रमले नियमनको अर्को प्रश्न उठाएको छ।
राज्यले आयातलाई अनुमति दिँदा त्यसको व्यावसायिक प्रयोग, बजारमा वितरण र जुवासँग जोडिने जोखिमलाई कसरी हेर्छ? तास आयातबाट उठ्ने राजस्वको वास्तविक संरचना के हो?
जुवा नियन्त्रणको कानुनी व्यवस्था र यसको कार्यान्वयनबीच कति दूरी छ? यी प्रश्नको जवाफले तासको व्यापार मात्र होइन, राज्यको कर नीति र नियमन क्षमताको अवस्थासमेत देखाउँछ।
वर्षमा ४२ करोडको आयात
नेपालमा तासको आयात एक वर्षमा ४० करोड रुपैयाँ नाघेको छ। भन्सार विभागको वार्षिक तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ मा ४२ करोड ९ लाख रुपैयाँ बराबरको तास आयात भएको थियो।
सो वर्ष १ करोड ४७ लाख ४८ हजार ३ सय ४३ बट्टा तास भित्रिएको तथ्यांक छ। आयातको घोषित मूल्यका आधारमा सरकारले उक्त कारोबारबाट २५ करोड २९ लाख रुपैयाँभन्दा बढी राजस्व संकलन गरेको विवरण सार्वजनिक भएको छ।
यसअघिका वर्षको तथ्यांकसँग तुलना गर्दा तास आयातको कारोबारमा उतारचढाव देखिए पनि पछिल्ला वर्षमा यसको आर्थिक आकार बढेको छ।
आर्थिक वर्ष २०७६/७७ मा २३ करोड ५४ लाख रुपैयाँ बराबरको तास आयात भएको थियो। त्यसपछिको आर्थिक वर्ष २०७७/७८ मा आयात मूल्य बढेर २८ करोड ६२ लाख रुपैयाँ पुगेको थियो।
आर्थिक वर्ष २०७८/७९ मा भने आयात घटेर २१ करोड ५४ लाख रुपैयाँमा सीमित भयो। आर्थिक वर्ष २०७९/८० मा पनि आयात मूल्य करिब २१ करोड २७ लाख रुपैयाँ रह्यो।
तर, आर्थिक वर्ष २०८०/८१ मा तास आयातमा उल्लेख्य वृद्धि भयो। उक्त वर्ष ३२ करोड १८ लाख रुपैयाँभन्दा बढीको तास नेपाल भित्रिएको थियो।
आर्थिक वर्ष २०८१/८२ मा आयात मूल्य केही घटेर ३१ करोड ३७ लाख रुपैयाँमा झरे पनि आर्थिक वर्ष २०८२/८३ मा पुनः बढेर ४२ करोड ९ लाख रुपैयाँ पुगेको हो।
यसरी एक वर्षको गिरावटबाहेक पछिल्ला पाँच वर्षमा तास आयातको मूल्यमा उल्लेख्य विस्तार देखिएको छ।
तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ को आयात अघिल्लो वर्षको तुलनामा करिब ३३.९ प्रतिशत बढी हो। आर्थिक वर्ष २०८०/८१ को तुलनामा पनि यो करिब ३०.५ प्रतिशतले बढी देखिन्छ।
आयात मूल्यमा भएको यो वृद्धिले तासको बजार विस्तार भएको संकेत गर्छ। तर, आयात मूल्य बढ्नुको कारण मागको मात्रा मात्र हो भन्ने निष्कर्ष निकाल्न मिल्दैन।
अन्तर्राष्ट्रिय बजारमा तासको मूल्य, आयात हुने गुणस्तर, ढुवानी खर्च, विदेशी मुद्रा विनिमय दर र भन्सार मूल्यांकनमा हुने परिवर्तनले पनि आयात मूल्यलाई प्रभावित गर्न सक्छन्।
चालु आर्थिक वर्षको पहिलो त्रैमासमा भने अघिल्लो वर्षको सोही अवधिको तुलनामा आयात घटेको छ। गत आर्थिक वर्षको पहिलो तीन महिनामा ४१ लाख ४२ हजार ५६ बट्टा तास आयात भएको थियो।
त्यसको घोषित मूल्य १२ करोड ३० लाख रुपैयाँ थियो। चालु आर्थिक वर्षको पहिलो तीन महिनामा आयात परिमाण घटेर ३४ लाख २२ हजार ६ सय ६१ बट्टामा सीमित भएको छ।
मूल्य पनि ११ करोड ६८ लाख रुपैयाँमा झरेको छ। यस हिसाबले आयात परिमाण करिब १७.४ प्रतिशत र मूल्य करिब ५ प्रतिशतले घटेको देखिन्छ।
तर, परिमाणको तुलनामा मूल्य कम घटेको छ। अघिल्लो वर्षको पहिलो त्रैमासमा एउटा बट्टाको औसत घोषित आयात मूल्य करिब २९ रुपैयाँ ७० पैसा थियो।
चालु वर्षको सोही अवधिमा यो औसत करिब ३४ रुपैयाँ १३ पैसा पुगेको छ। अर्थात् औसत घोषित मूल्य करिब १५ प्रतिशत बढेको देखिन्छ। यसलाई बजारमा खुद्रा मूल्य पनि त्यति नै बढेको प्रमाणका रूपमा लिन भने मिल्दैन।
भन्सारमा घोषणा गरिएको मूल्य र उपभोक्ताले बजारमा तिर्ने मूल्य फरक हुन्छन्। आयातित तासको प्रकार, गुणस्तर र मूल्यांकनको संरचना पनि फरक हुन सक्छ।
पहिलो त्रैमासको आयातमा आएको गिरावटले अर्को महत्त्वपूर्ण पक्ष देखाउँछ। तासको आयात चाडपर्वसँग जोडिए पनि यसको माग हरेक वर्ष समान हुँदैन।
दसैँ र तिहारको समय, बजारको मौज्दात, आयातकर्ताले अघिल्लो वर्ष ल्याएको तासको बाँकी भण्डार, उपभोक्ताको खर्च गर्ने क्षमता र बजारमा उपलब्ध अन्य मनोरञ्जन सामग्रीले आयातलाई प्रभाव पार्न सक्छन्।
त्यसैले पहिलो तीन महिनाको आयातलाई आधार बनाएर चालु वर्षको अन्तिम आयात मूल्य ठ्याक्कै ४४ करोड रुपैयाँ पुग्ने अनुमानलाई निश्चित तथ्यका रूपमा लिन मिल्दैन।
त्यो केवल हालको आयात प्रवृत्ति निरन्तर रहेमा हुन सक्ने प्रक्षेपण हो।
तास आयातको बजारमा चीन प्रमुख आपूर्तिकर्ता बनेको छ। आर्थिक वर्ष २०८२/८३ मा चीनबाट ३८ करोड ७२ लाख रुपैयाँभन्दा बढीको तास आयात भएको थियो।
भारतबाट ३ करोड २२ लाख रुपैयाँभन्दा बढीको तास भित्रिएको थियो। अमेरिका, जापान र दक्षिण कोरियाबाट भने तुलनात्मक रूपमा निकै कम मूल्यको तास आयात भएको तथ्यांक छ।
चीनबाट भएको आयात कुल आयात मूल्यको करिब ९२ प्रतिशत हाराहारीमा देखिन्छ। यसले नेपालमा बिक्री हुने तासको बजार विदेशी उत्पादन, विशेषगरी चिनियाँ आपूर्तिमा निर्भर रहेको देखाउँछ।
चालु आर्थिक वर्षको पहिलो दुई महिनाको तथ्यांकमा पनि चीनकै हिस्सा ठूलो देखिएको थियो। उक्त अवधिमा चीनबाट ४ करोड ६७ लाख ८० हजार रुपैयाँ बराबरको तास आयात भएको थियो।
भारतबाट ५० लाख ५५ हजार रुपैयाँ बराबरको तास भित्रिएको थियो। यसले नेपालमा तासको बजार विस्तार भए पनि यसको उत्पादन र आपूर्ति शृंखला स्वदेशी उद्योगमा आधारित नभएको देखाउँछ।
तासको माग बढ्दा त्यसको ठूलो हिस्सा विदेशी उत्पादनबाटै पूरा भइरहेको छ।
तासको आयातमा नेपालले विदेशी मुद्रा खर्च गरिरहेको छ। वार्षिक ४२ करोड रुपैयाँभन्दा बढीको आयात हुनु आफैँमा ठूलो राष्ट्रिय आयात खर्च होइन।
तर, उपभोग्य मनोरञ्जन सामग्रीको आयातमा समेत निरन्तर रकम बाहिरिनु, त्यसको स्वदेशी उत्पादनको सम्भावना र बजारको वास्तविक आकारबारे प्रश्न उठ्नु स्वाभाविक हो।
तास उत्पादनका लागि आवश्यक कागज, छपाइ प्रविधि, कोटिङ र प्याकेजिङ सामग्री स्वदेशमै उत्पादन गर्न सकिने सम्भावना भए पनि त्यससम्बन्धी उद्योगको अवस्था, लागत प्रतिस्पर्धा र बजार मागबारे सार्वजनिक तथ्यांक उपलब्ध छैन।
आयातको वार्षिक तथ्यांकले तासको बजार कति ठूलो छ भन्ने देखाउँछ, तर नेपालमा कति परिवारले मनोरञ्जनका लागि तास खेल्छन्, कति बट्टा व्यावसायिक जुवामा प्रयोग हुन्छन् र कति तास अन्य खेल वा जादु प्रदर्शनमा खपत हुन्छन् भन्ने तथ्यांक छैन।
भन्सार विभागको तथ्यांकले वस्तुको आयात मूल्य र परिमाण देखाउँछ, अन्तिम प्रयोगकर्ता वा प्रयोगको उद्देश्य देखाउँदैन। यही कारणले सबै आयातित तास जुवामा प्रयोग हुन्छन् भन्ने निष्कर्ष निकाल्न मिल्दैन।
तर, ठूलो आयात र चाडपर्वमा देखिने जुवाको कारोबारलाई अलग-अलग राखेर मात्र पनि बजारको जोखिम बुझ्न सकिँदैन।
करको दर र राजस्वको हिसाब
तास आयातको आर्थिक पक्षमा सबैभन्दा चासोको विषय यसको कर संरचना हो। भन्सार विभागको आर्थिक वर्ष २०८३/८४ को भन्सार महसुल दरबन्दीमा तासलाई हार्मोनाइज्ड प्रणालीको ९५०४.४०.०० कोडअन्तर्गत वर्गीकरण गरिएको छ।
यो खेल सामग्री तथा मनोरञ्जनका उपकरणसम्बन्धी अध्यायमा पर्छ। उक्त शीर्षकमा तासका लागि सार्क मुलुकको दर ७.२५ प्रतिशत र सामान्य आयात दर ३० प्रतिशत तोकिएको छ।
अर्थात् उत्पत्तिको देश, व्यापार सम्झौता र आवश्यक प्रमाणपत्रका आधारमा आयातकर्ताले फरक भन्सार दर तिर्नुपर्ने हुन्छ।
चीनबाट आयात हुने तासमा सामान्य भन्सार दर लागू हुने भएकाले त्यसको भन्सार लागत भारत वा सार्क क्षेत्रबाट उत्पत्तिको प्रमाणपत्रसहित आयात हुने तासको तुलनामा बढी हुन सक्छ।
भारतबाट आयात हुने वस्तुमा पनि स्वतः ७.२५ प्रतिशत दर लाग्छ भन्ने होइन। त्यसका लागि सम्बन्धित व्यापार व्यवस्थाअन्तर्गत आवश्यक उत्पत्तिको प्रमाणपत्र र अन्य सर्त पूरा हुनुपर्छ।
भन्सार दरको यो अन्तरले आयातकर्ताको लागत, बजारमा बिक्री मूल्य र आपूर्तिकर्ता छनोटमा प्रभाव पार्न सक्छ।
तासमा १३ प्रतिशत मूल्य अभिवृद्धि कर पनि लाग्ने व्यवस्था छ। मूल्य अभिवृद्धि करको गणना आयात मूल्य र भन्सार महसुलसमेतका आधारमा हुन्छ।
यसबाहेक तासमा अन्तःशुल्कसमेत लाग्ने करसम्बन्धी विश्लेषण सार्वजनिक भएको छ।
तर, अन्तःशुल्कको लागू दर, कर गणनाको आधार र पहिलो त्रैमासमा संकलित ७ करोड ७ लाख ७४ हजार रुपैयाँको शीर्षकगत विवरणलाई भन्सार तथा आन्तरिक राजस्व विभागको आधिकारिक विवरणबाट छुट्टाछुट्टै पुष्टि गर्नु आवश्यक छ।
त्यसैले उक्त रकमलाई भन्सार महसुल मात्र भनेर व्याख्या गर्नु तथ्यगत रूपमा उचित हुँदैन।
पहिलो तीन महिनामा आयात भएको तासको घोषित मूल्य ११ करोड ६८ लाख १५ हजार रुपैयाँ हो। सोही आयातबाट संकलित राजस्व ७ करोड ७ लाख ७४ हजार रुपैयाँ पुगेको छ। यी दुई रकमको अनुपात करिब ६०.६ प्रतिशत हुन्छ।
तर यो अनुपातलाई भन्सार महसुलको दरका रूपमा बुझ्नु हुँदैन। आयातमा लाग्ने भन्सार महसुल, मूल्य अभिवृद्धि कर, अन्तःशुल्क र अन्य लागू शुल्कको प्रकृति फरक हुन्छ।
सबै कर शीर्षकको हिसाब नखोली कुल राजस्वलाई एउटै करको दर भनेर प्रस्तुत गर्दा वास्तविक कर भारबारे गलत बुझाइ सिर्जना हुन सक्छ।
उदाहरणका लागि, सामान्य भन्सार दर ३० प्रतिशत भएको वस्तुको आयात मूल्य १ लाख रुपैयाँ भएमा भन्सार महसुल ३० हजार रुपैयाँ हुन्छ। त्यसपछि लागू हुने मूल्य अभिवृद्धि करको गणनामा भन्सार महसुलसमेत जोडिन्छ।
१३ प्रतिशत मूल्य अभिवृद्धि करको रकम मूल आयात मूल्यमा मात्र सीमित हुँदैन। यसरी आयातकर्ताले तिर्नुपर्ने करको कुल रकम भन्सार महसुलको घोषित दरभन्दा माथि पुग्छ।
सार्क उत्पत्तिको प्रमाणपत्रसहित ७.२५ प्रतिशत दरमा आयात हुने तासको हकमा भने भन्सार महसुलको भार फरक हुन्छ।
तासको आयातबाट राज्यले संकलन गर्ने राजस्वको आकार वार्षिक रूपमा पनि उल्लेख्य छ। आर्थिक वर्ष २०८२/८३ मा ४२ करोड ९ लाख रुपैयाँको तास आयात हुँदा २५ करोड २९ लाख रुपैयाँभन्दा बढी राजस्व संकलन भएको तथ्यांक छ।
आयात मूल्यसँग तुलना गर्दा यो करिब ६० प्रतिशत हाराहारी हुन्छ। आयातको मूल्यमा कर जोडिएपछि बजारमा तासको बिक्री मूल्य थप बढ्छ। आयातकर्ता, थोक विक्रेता र खुद्रा विक्रेताको लागत तथा नाफा जोडिँदा उपभोक्ताले तिर्नुपर्ने मूल्य आयात मूल्यभन्दा धेरै हुन सक्छ।
यसै आधारमा तासको वार्षिक खुद्रा बजार मूल्य ७० करोड रुपैयाँभन्दा माथि पुग्न सक्ने अनुमान गरिएको छ। यो रकमलाई सरकारी तथ्यांकमा प्रमाणित उपभोक्ता खर्चका रूपमा लिन मिल्दैन।
आयात मूल्य, कर र व्यापारिक तहमा थपिने सम्भावित नाफा जोडेर गरिएको अनुमान मात्र हो।
वास्तविक बजार आकार पत्ता लगाउन आयातकर्ताको बिक्री विवरण, थोक तथा खुद्रा कारोबार, मूल्य अभिवृद्धि कर विवरण र उपभोक्ता मूल्यसम्बन्धी अध्ययन आवश्यक हुन्छ।
तासको आयातमा कर लगाउनु राज्यको सामान्य राजस्व नीतिभित्र पर्छ। कुनै वस्तुको प्रयोग गैरकानुनी गतिविधिमा पनि हुन सक्छ भन्दैमा त्यसको सबै वैध प्रयोगलाई निषेध गर्नुपर्ने अनिवार्यता हुँदैन।
चक्कु, सवारीसाधन, मोबाइल फोन वा इन्टरनेटको प्रयोग पनि अपराधमा हुन सक्छ, तर त्यसका कारण ती वस्तुको आयात र बिक्रीमा पूर्ण प्रतिबन्ध लगाइँदैन।
तासको विषयमा पनि कानुनले वस्तु र त्यसको प्रयोगलाई अलग राखेको छ। त्यसैले तास आयातमा कर उठाउनु आफैँमा जुवालाई प्रोत्साहन गर्नु हो भन्ने निष्कर्ष निकाल्न मिल्दैन।
तर, कर संकलनको नाममा राज्यले बजारको जोखिमलाई बेवास्ता गर्न पनि मिल्दैन। आयात अनुमति, कर संकलन र बजार नियमनबीच समन्वय आवश्यक हुन्छ।
तासको आयात वैध भए पनि त्यसको व्यावसायिक वितरण, जुवा खेलाउन प्रयोग हुने स्थान, ठूलो रकमको कारोबार र संगठित सञ्जालमाथि निगरानी हुनुपर्छ।
आयातकर्ताले कर तिरेर वस्तु भित्र्याएपछि राज्यको जिम्मेवारी समाप्त हुँदैन। वस्तु बजारमा पुगेपछि त्यसको वैध प्रयोग सुनिश्चित गर्ने दायित्व पनि सम्बन्धित निकायको हुन्छ।
कानुनले रोकेको जुवा
नेपालमा जुवा खेल्न र खेलाउन कानुनले स्पष्ट रूपमा निषेध गरेको छ। मुलुकी अपराध संहिता, २०७४ को दफा १२५ मा कसैले जुवा खेल्न वा खेलाउन नहुने व्यवस्था छ। उक्त दफाले जुवाको परिभाषा पनि दिएको छ।
कुनै संयोगका आधारमा चल वा अचल सम्पत्ति वा प्रतिफल पाउने अथवा गुमाउने गरी बाजी राखेर खेलिने खेल वा प्रक्रियालाई जुवा मानिएको छ।
आफैँ खेलमा सहभागी नभए पनि अरूको हारजितमा रकम वा सम्पत्ति पाउने वा गुमाउने गरी बाजी राख्नुलाई समेत जुवाको दायरामा समेटिएको छ।
कानुनको मूल व्यवस्था स्पष्ट छ, “कसैले जुवा खेल्नु वा खेलाउनु हुँदैन।” तर, तास खेलिएको प्रत्येक अवस्थालाई जुवा मानिएको छैन। कानुनले बाजी र सम्पत्तिको हारजितलाई जुवाको मुख्य आधार मानेको छ।
अर्थात् साथीभाइबीच कुनै रकम वा सम्पत्ति दाउमा नराखी मनोरञ्जनका लागि तास खेलिएको छ भने त्यसलाई स्वतः जुवा मान्न मिल्दैन। घरमा तास राख्नु, पसलबाट किन्नु वा तास खेल्नु मात्र अपराध होइन।
खेलमा पैसा, सम्पत्ति वा अन्य प्रतिफलको हारजित जोडिएको छ कि छैन भन्ने विषय महत्त्वपूर्ण हुन्छ।
मुलुकी अपराध संहिताले सार्वजनिक महोत्सव, मेला, पर्व, चाड, प्रदर्शनी वा समारोहमा मनोरञ्जनका लागि सानो चल सम्पत्ति जित्ने वा गुमाउने गरी नेपाल सरकारको स्वीकृति लिएर सञ्चालन हुने खेललाई जुवाको परिभाषाबाट अलग राखेको छ।
अधिकारप्राप्त अधिकारीको स्वीकृतिमा सञ्चालन हुने चिठ्ठालाई पनि जुवा मानिएको छैन। यसको अर्थ कानुनले सबै प्रकारका खेल, मनोरञ्जन वा पुरस्कारलाई एउटै रूपमा निषेध गरेको छैन।
अनुमति, खेलको प्रकृति र बाजीको स्वरूपका आधारमा कानुनी अवस्था फरक हुन सक्छ।
जुवा खेल्ने वा खेलाउनेलाई पहिलो पटक तीन महिनासम्म कैद वा ३० हजार रुपैयाँसम्म जरिबाना हुन सक्छ। दोस्रो पटकदेखि एक वर्षसम्म कैद र ५० हजार रुपैयाँसम्म जरिबानाको व्यवस्था छ।
त्यसपछिको कसुरमा प्रत्येक पटक थप तीन महिनासम्म कैद र १० हजार रुपैयाँसम्म जरिबाना हुन सक्छ। कानुनले जुवा खेल्न प्रयोग भएका साधन र जुवाबाट प्राप्त सम्पूर्ण चल तथा अचल सम्पत्ति जफत हुने व्यवस्था पनि गरेको छ।
तर, जुवा खेलेको घर, कोठा, ठाउँ वा सवारीसाधन भने जफत नहुने स्पष्ट व्यवस्था छ।
यस कानुनी व्यवस्थाले तासलाई प्रतिबन्धित वस्तुका रूपमा परिभाषित गरेको छैन। जुवा खेल्न प्रयोग भएको तास भने कसुरसँग जोडिएको साधन बन्न सक्छ।
यसको अर्थ तास आयात गर्ने व्यापारी र तास प्रयोग गरेर जुवा खेलाउने व्यक्तिको कानुनी दायित्व एउटै हुँदैन।
आयातकर्ताले वैधानिक प्रक्रिया पूरा गरेर तास भित्र्याएको छ भने केवल तास आयात गरेको आधारमा उसलाई जुवाको कसुरमा कारबाही गर्न मिल्दैन।
तर, कसैले तास उपलब्ध गराएर जुवा खेलाएको, जुवा खेलाउन ठाउँ दिएको वा जुवाको संगठित कारोबार सञ्चालन गरेको प्रमाण भेटिएमा कानुनको दायरा फरक हुन सक्छ।
दफा १२५ ले जुवा खेलाउने व्यक्तिको परिभाषामा आफ्नो स्वामित्व, भोगचलन वा जिम्मामा रहेको घर, कोठा, ठाउँ वा सवारीसाधन जानीजानी उपलब्ध गराउने व्यक्तिलाई समेत समेटेको छ।
जुवा खेल्नका लागि कुनै साधन उपलब्ध गराएर खेलाउने व्यक्तिलाई पनि यसै दायरामा राखिएको छ।
त्यसैले जुवा खेल्ने व्यक्ति मात्र होइन, जुवा खेलाउन सहयोग गर्ने, स्थान उपलब्ध गराउने वा आवश्यक साधन जुटाउने व्यक्तिको भूमिकासमेत अनुसन्धानको विषय बन्न सक्छ।
नेपाल कानून आयोग
कानुनमा पटके कसुर कायम गर्दा अदालतबाट कसुरदार ठहर भएको आधार लिनुपर्ने व्यवस्था छ।
यसले प्रहरीबाट पटक–पटक पक्राउ परेको तथ्य मात्रका आधारमा कसैलाई स्वतः दोहोर्याएर अपराध गरेको मान्न नमिल्ने कानुनी सिद्धान्तलाई पनि स्पष्ट गर्छ।
पक्राउ, अनुसन्धान, अभियोजन र अदालतबाट हुने फैसला फरक प्रक्रिया हुन्। जुवा नियन्त्रणका क्रममा प्रहरीले पक्राउ गरेका सबै व्यक्ति अदालतबाट दोषी ठहर भइसकेका हुन्छन् भन्ने अर्थ लाग्दैन।
यसैले प्रहरी कारबाहीका तथ्यांक र अदालतबाट प्रमाणित कसुरको तथ्यांकलाई अलग राखेर हेर्नुपर्छ।
यस कानुनी व्यवस्थाको उद्देश्य जुवाबाट हुने आर्थिक क्षति, ठगी, सम्पत्ति गुमाउने जोखिम र त्यससँग जोडिने सामाजिक समस्यालाई नियन्त्रण गर्नु हो। तर, कानुनले तासको वैध मनोरञ्जनात्मक प्रयोगलाई रोक्दैन।
यसले नियमनको जिम्मेवारी थप जटिल बनाएको छ। प्रहरीलाई जुवा खेलिएको प्रमाण जुटाउनुपर्ने हुन्छ। केवल तास भेटिएको आधारमा जुवाको कसुर प्रमाणित हुँदैन।
रकमको दाउ, कारोबारको प्रकृति, खेलको उद्देश्य, आयोजकको भूमिका र बरामद प्रमाणले कसुरको अवस्था निर्धारण गर्छन्।
प्रहरी कारबाही र बजारको वास्तविकता
चाडपर्वको समयमा जुवातास नियन्त्रणका लागि प्रहरीले निगरानी बढाउने गरेको छ। दसैँ, तिहार र छठजस्ता पर्वमा परिवार तथा साथीभाइबीच तास खेल्ने चलन बढ्ने भएकाले त्यही समयमा पैसाको हारजित हुने जुवा पनि बढ्ने गरेको प्रहरीको अनुभव छ।
चाडपर्वमा घर, होटल, रेस्टुरेन्ट, निजी कोठा र अन्य स्थानमा जुवा खेलाउने समूह सक्रिय हुन सक्छन्। यस्ता गतिविधि नियन्त्रण गर्न प्रहरीले सूचना संकलन, निगरानी, आकस्मिक छापा र स्थानीय प्रहरी एकाइमार्फत कारबाही गर्ने गरेको छ।
नेपाल प्रहरीका प्रवक्ता अभिनारायण काफ्लेले चाडपर्वको रमाइलोका नाममा जुवा खेल्दा कतिपय व्यक्तिले ठूलो आर्थिक क्षति बेहोर्नुपर्ने अवस्था आउने बताएका छन्।
प्रहरीका अनुसार जुवा खेलाउने समूहले ठूलो रकमको बाजी राख्ने, प्रहरीको निगरानीबाट बच्न स्थान परिवर्तन गर्ने र पक्राउ परेपछि विभिन्न बहाना बनाउने गरेका छन्।
चाडपर्वका बेला प्रहरीले सूचना संकलन, नियमित निगरानी, सीसीटीभी र ड्रोनलगायतका माध्यमबाट निगरानी बढाउने गरेको उनको भनाइ छ।
तास आयात र स्वामित्वलाई नै अपराध मान्न नहुने प्रहरीको धारणा पनि स्पष्ट छ। काफ्लेले भनेका छन्, “तास आयात गर्नु वा आफूसँग राख्नु आफैँमा गैरकानुनी होइन।
तर ठूलो रकमको हारजित हुने गरी व्यावसायिक वा संगठित रूपमा जुवा खेलाइए कारबाही हुन्छ।” उनको भनाइले तासको वैध व्यापार र जुवाको अवैध गतिविधिबीच कानुनले गरेको भिन्नतालाई प्रस्ट पार्छ।
प्रहरीले सार्वजनिक गरेका पछिल्ला घटनाले जुवाको कारोबार केवल घरायसी मनोरञ्जनमा सीमित नरहेको संकेत गर्छ। कात्तिक ४ गते विभिन्न जिल्लाका सात स्थानमा गरिएको कारबाहीमा ६४ जना पक्राउ परेका थिए।
काठमाडौंको बूढानीलकण्ठमा गरिएको कारबाहीमा २१ जना पक्राउ परेका थिए। उक्त स्थानबाट १२ लाख २९ हजार ६ सय रुपैयाँ नगद, ३३ वटा कौडा र १७ बट्टा तास बरामद भएको विवरण छ।
चितवनका दुई स्थानबाट १३ जना पक्राउ परेका थिए। अन्य जिल्लामा पनि तास र नगद रकम बरामद भएको थियो।
त्यसैगरी कात्तिक ८ गते काठमाडौं, बाँके, भक्तपुर र चितवनमा भएका कारबाहीमा २८ जना पक्राउ परेका थिए।
काठमाडौंको बालुवाटारस्थित एक रेस्टुरेन्टबाट नौ जना पक्राउ पर्दा ६ लाख ८५ हजार रुपैयाँभन्दा बढी नगद र नौ बट्टा तास बरामद भएको थियो।
बाँकेको नेपालगञ्जबाट सात जना पक्राउ पर्दा १ लाख ७७ हजार ६ सय रुपैयाँ नगद र १० बट्टा तास बरामद भएको थियो। भक्तपुर र चितवनका घटनामा पनि नगद रकम र तास बरामद भएको विवरण छ।
यी घटनामा बरामद भएको रकमलाई देशभर हुने जुवाको कुल कारोबारका रूपमा बुझ्न मिल्दैन। प्रहरीले छापा मारेर बरामद गरेको रकम मात्र सार्वजनिक तथ्यांकमा देखिन्छ।
जुवा खेल्ने क्रममा एक व्यक्तिबाट अर्को व्यक्तिमा सरेको रकम, बैंक तथा डिजिटल माध्यमबाट हुने कारोबार, ऋण लिएर राखिएको बाजी र पक्राउ नपरेका गतिविधिको विवरण यसमा समेटिँदैन।
त्यसैले सार्वजनिक भएका घटनाले जुवाको वास्तविक बजार आकार कति छ भन्ने देखाउँदैनन्। तर, चाडपर्वका समयमा ठूलो रकमको हारजित हुने समूह सक्रिय रहेको संकेत भने गर्छन्।
जुवाको कारोबारलाई केवल तासका बट्टाको संख्याबाट मापन गर्न सकिँदैन। एउटा बट्टा तासबाट धेरै खेल खेल्न सकिन्छ। त्यस्तै, एउटै समूहले एक रातमा पटक-पटक खेल खेल्न सक्छ।
जुवामा संलग्न व्यक्तिको संख्या, खेलको अवधि, रकमको आकार र स्थानअनुसार आर्थिक कारोबार फरक हुन्छ। तासको एउटा बट्टाको मूल्य कम भए पनि त्यसको प्रयोगबाट हुने हारजित हजारौँदेखि लाखौँ रुपैयाँसम्म पुग्न सक्छ।
यही कारणले जुवा नियन्त्रणको विषयमा तासको आयातभन्दा खेलमा प्रयोग हुने रकम र त्यसको व्यवस्थापन महत्त्वपूर्ण हुन्छ।
प्रहरी कारबाहीमा बरामद हुने तासको संख्या आयातको तुलनामा निकै कम देखिन्छ। पहिलो त्रैमासमा ३४ लाखभन्दा बढी बट्टा तास आयात भएको अवस्थामा केही दर्जन वा सय बट्टा बरामद हुनु स्वाभाविक रूपमा सानो परिमाण हो।
तर, यसलाई प्रहरीको प्रभावकारिताको एकमात्र मापदण्ड मान्न मिल्दैन। जुवा खेल्ने सबै स्थानमा छापा मार्न सम्भव हुँदैन। प्रहरीको कारबाही सूचना, उपलब्ध जनशक्ति, कानुनी प्रक्रिया र प्रमाण संकलनमा निर्भर हुन्छ।
जुवा नियन्त्रणको प्रभावकारिता मूल्यांकन गर्न पक्राउ संख्या मात्र होइन, मुद्दा दर्ता, अभियोजन, अदालतको फैसला, दोहोरिएको कसुर र जुवाबाट प्रभावित आर्थिक कारोबारको विवरणसमेत आवश्यक हुन्छ।
यसमा अर्को चुनौती जुवाको स्वरूप परिवर्तन हुनु हो।
पहिले घर वा होटलमा भेला भएर तास खेल्ने समूहमा प्रहरीको निगरानी तुलनात्मक रूपमा सजिलो हुन सक्थ्यो। अहिले सामाजिक सञ्जाल, मोबाइल फोन र डिजिटल भुक्तानीको प्रयोगबाट समूहले स्थान र रकम व्यवस्थापन गर्न सक्छन्।
अनलाइन सट्टेबाजी र जुवाका वेबसाइट तथा अनुप्रयोगले पनि नियमनलाई थप जटिल बनाएका छन्। नेपाल दूरसञ्चार प्राधिकरणले अनलाइन जुवासँग सम्बन्धित हजारौँ अनुप्रयोग र वेबसाइट बन्द गरेको विवरण सार्वजनिक गरेको छ।
यसले जुवाको समस्या भौतिक तासको बट्टामा मात्र सीमित नरहेको देखाउँछ।
बजारको आकार र उपभोक्ता खर्च
तास आयातको सरकारी तथ्यांकले बजारमा भित्रिएको वस्तुको मूल्य देखाउँछ। तर उपभोक्ताले अन्तिम रूपमा कति रकम खर्च गर्छन् भन्ने विवरण अलग हुन्छ।
आयातकर्ताले भन्सार मूल्यमा तास भित्र्याएपछि थोक व्यापारी, वितरक र खुद्रा पसलसम्म पुग्दा मूल्य थपिन्छ। ढुवानी, भण्डारण, पसल सञ्चालन खर्च, नाफा र करको प्रभावले अन्तिम मूल्य निर्धारण हुन्छ।
यसैले ४२ करोड रुपैयाँको आयातलाई ४२ करोड रुपैयाँकै उपभोक्ता खर्च भन्न मिल्दैन।
आर्थिक वर्ष २०८२/८३ मा ४२ करोड ९ लाख रुपैयाँ बराबरको तास आयात भएको थियो। सोही आयातबाट करिब २५ करोड २९ लाख रुपैयाँ राजस्व संकलन भएको तथ्यांक छ। आयात मूल्य र राजस्व जोड्दा करिब ६७ करोड ३८ लाख रुपैयाँ हुन्छ।
यसमा आयातकर्ता, थोक व्यापारी र खुद्रा विक्रेताको नाफा तथा अन्य व्यापारिक खर्च थपिन्छन्। त्यसैले तासको खुद्रा बजार मूल्य ७० करोड रुपैयाँभन्दा माथि पुग्न सक्ने अनुमान गरिएको छ।
तर यो सरकारी रूपमा प्रमाणित उपभोक्ता खर्च होइन, आयात तथा करको आधारमा गरिएको बजार अनुमान हो।
बजारको वास्तविक आकार पत्ता लगाउन तास आयातकर्ताको संख्या, आयातको वितरण, थोक कारोबार, खुद्रा बिक्री र उपभोक्ताले खरिद गर्ने औसत मूल्यको अध्ययन आवश्यक हुन्छ।
तासको बिक्री हुने पसलको संख्या, चाडपर्वमा हुने मौसमी बिक्री र वर्षभरि हुने नियमित मागको विवरण पनि सार्वजनिक छैन। त्यसैले तासको बजार ७० करोड रुपैयाँभन्दा माथि पुग्छ भन्ने अनुमानलाई पुष्टि गर्न छुट्टै बजार अध्ययन आवश्यक छ।
तासको कारोबारलाई मनोरञ्जन सामग्रीको व्यापारका रूपमा हेर्दा यसको वैध उपभोक्ता समूह ठूलो हुन सक्छ।
परिवारभित्र खेलिने तास, साथीभाइबीचको मनोरञ्जन, विद्यालय तथा सामाजिक गतिविधिमा प्रयोग हुने कार्ड खेल, जादु प्रदर्शन र विभिन्न प्रतिस्पर्धात्मक खेलमा तास प्रयोग हुन सक्छ।
यी सबै प्रयोगलाई जुवासँग जोड्न मिल्दैन। त्यसैले तास आयातलाई पूर्ण रूपमा रोक्ने नीतिले वैध मनोरञ्जनात्मक प्रयोगलाई समेत असर पार्न सक्छ।
तर, बजारको ठूलो हिस्सा चाडपर्वसँग जोडिएको देखिन्छ। दसैँ र तिहारमा लामो बिदा, परिवार तथा आफन्तको जमघट र सामाजिक भेटघाटका कारण तासको माग बढ्ने गर्छ।
आयातकर्ताले पनि यही मौसमी मागलाई ध्यानमा राखेर आयातको समय निर्धारण गर्न सक्छन्। पहिलो त्रैमासमा आयात हुने तासको ठूलो हिस्सा दसैँ र तिहारको बजारसँग सम्बन्धित हुने अनुमान गर्न सकिन्छ।
तर, भन्सार तथ्यांकले आयातको अन्तिम प्रयोग चाडपर्वमा नै हुन्छ भन्ने पुष्टि गर्दैन। त्यसैले यसलाई मागको मौसमी प्रवृत्तिका रूपमा बुझ्नुपर्छ, प्रत्यक्ष प्रमाणका रूपमा होइन।
तासको बजारमा विदेशी उत्पादनको प्रभुत्वले स्वदेशी उत्पादनको सम्भावनाबारे पनि प्रश्न उठाउँछ।
नेपालमा कागज तथा छपाइ उद्योगको क्षमता भए पनि तास उत्पादनका लागि आवश्यक गुणस्तर, टिकाउपन, चिल्लो सतह, आकारको एकरूपता र अन्तर्राष्ट्रिय प्रतिस्पर्धी मूल्य कायम गर्नुपर्ने हुन्छ।
तासको उत्पादन सामान्य कागज छाप्ने काम मात्र होइन। कार्डको मोटाइ, सतहको कोटिङ, छपाइको स्पष्टता, काट्ने प्रविधि र प्याकेजिङको गुणस्तरले यसको बजार स्वीकार्यता निर्धारण गर्छ।
यदि स्वदेशी उद्योगले प्रतिस्पर्धी गुणस्तरमा तास उत्पादन गर्न सक्छ भने आयात प्रतिस्थापनको सम्भावना रहन्छ। तर, त्यसका लागि बजारको वास्तविक आकार, कच्चा पदार्थको उपलब्धता, उत्पादन लागत, प्रविधि र उपभोक्ताको रुचिबारे अध्ययन गर्नुपर्छ।
वार्षिक ४० करोड रुपैयाँभन्दा बढीको आयात देखिए पनि त्यसको सम्पूर्ण हिस्सा स्वदेशी उद्योगले प्रतिस्थापन गर्न सक्छ भन्ने निष्कर्ष निकाल्न मिल्दैन।
उत्पादनको गुणस्तर र मूल्य प्रतिस्पर्धी नभए आयातमा निर्भरता कायम रहन सक्छ।
तासको आयातमा राज्यले कर संकलन गरिरहेको अवस्थामा स्वदेशी उत्पादनलाई प्रोत्साहन गर्ने नीति बनाउँदा कर संरचनासमेत विचार गर्नुपर्ने हुन्छ।
आयातमा ३० प्रतिशत सामान्य भन्सार महसुल लाग्ने वस्तु स्वदेशमै उत्पादन गर्दा कच्चा पदार्थ, मेसिनरी र प्याकेजिङमा लाग्ने करको संरचना कस्तो छ भन्ने विषयले उद्योगको प्रतिस्पर्धात्मक क्षमता निर्धारण गर्छ।
स्वदेशी उद्योगले उत्पादन गर्न सक्ने वस्तुमा आयात निर्भरता घटाउने नीति आर्थिक दृष्टिले उपयोगी हुन सक्छ। तर, त्यसका लागि तासको बजारलाई जुवा नियन्त्रणको विषयबाट अलग राखेर उद्योग तथा व्यापारको दृष्टिकोणबाट पनि विश्लेषण गर्न आवश्यक छ।
नियन्त्रणमा नीतिगत रिक्तता
तास आयातको विषयमा उठेको मुख्य प्रश्न आयात रोक्ने कि नरोक्ने भन्ने मात्र होइन। राज्यले तासलाई मनोरञ्जन सामग्रीका रूपमा वर्गीकरण गरेर आयात अनुमति दिएको छ। त्यसको आयातमा कर लगाएको छ।
तर, जुवा खेल्ने र खेलाउने गतिविधिलाई अपराध मानेर प्रहरीमार्फत नियन्त्रण गर्छ। यी तीनवटै व्यवस्था कानुनी रूपमा एकअर्कासँग विरोधाभासी छैनन्।
तर, व्यवहारमा तासको बजार र जुवा नियन्त्रणबीच समन्वय कमजोर हुँदा नीतिगत प्रश्न उठ्ने गरेको छ।
भन्सार विभागको काम आयात हुने वस्तुको वर्गीकरण, मूल्यांकन, महसुल संकलन र वैधानिक जाँचपास गर्नु हो। कुनै वस्तु आयात भएपछि त्यसको अन्तिम प्रयोग कसरी हुन्छ भन्ने विषय भन्सारको नियमित कार्यक्षेत्र मात्र होइन।
आन्तरिक बजारमा वस्तुको बिक्री, वितरण र प्रयोगसँग सम्बन्धित नियमन अन्य निकायको जिम्मेवारीमा पर्छ। त्यसैले तास आयातमा कर उठाएको आधारमा भन्सार विभागले जुवालाई प्रोत्साहन गरेको निष्कर्ष निकाल्न मिल्दैन।
तर, राज्यका निकायबीच तथ्यांक आदानप्रदान र जोखिम विश्लेषण नहुँदा वैध आयात र अवैध प्रयोगबीचको सम्बन्ध बुझ्न कठिन हुन्छ।
तास आयातको अनुमति दिने निकायले आयातकर्ताको विवरण, आयातको परिमाण, बिक्री वितरणको संरचना र बजारको मागबारे नियमित तथ्यांक राख्न सक्छ।
त्यस्तै, प्रहरीसँग जुवा खेलाउन प्रयोग भएका स्थान, बरामद तासको संख्या, नगद कारोबार, पक्राउ परेका व्यक्तिको अवस्था र अदालतमा पुगेका मुद्दाको विवरण हुन्छ।
यी तथ्यांकलाई समन्वय गरेर विश्लेषण गर्न सके कुन क्षेत्रमा तासको व्यापार र जुवाको गतिविधि बढी जोडिएको छ भन्ने अनुमान गर्न सकिन्छ। अहिले सार्वजनिक रूपमा उपलब्ध तथ्यांकले यस्तो समन्वित विश्लेषणको अवस्था स्पष्ट गर्दैन।
आयातकर्ताको विवरण सार्वजनिक भए पनि तासको बिक्री हुने अन्तिम बजारको विवरण व्यवस्थित रूपमा उपलब्ध छैन।
कुनै व्यापारीले कति तास आयात गर्यो, कुन जिल्लामा कति बिक्री गर्यो, कति मौज्दात राख्यो र कति खुद्रा बजारमा पुग्यो भन्ने विवरण सार्वजनिक नहुँदा बजारको वास्तविक वितरण संरचना अस्पष्ट रहन्छ।
यसले अवैध गतिविधि नियन्त्रण गर्ने निकायलाई पनि जोखिम पहिचान गर्न कठिन बनाउँछ।
तर, तास बिक्री गर्ने प्रत्येक पसललाई जुवाको सम्भावित केन्द्रका रूपमा हेर्नु पनि उचित हुँदैन। तासको वैध प्रयोग गर्ने उपभोक्ताको अधिकार र व्यापारिक गतिविधिलाई अनावश्यक रूपमा नियन्त्रण गर्नु हुँदैन।
नियमनको उद्देश्य वैध व्यापार रोक्नु होइन, अवैध जुवाको कारोबार नियन्त्रण गर्नु हो। यसका लागि जोखिममा आधारित निगरानी, प्रमाणमा आधारित कारबाही र कानुनी रूपमा स्पष्ट मापदण्ड आवश्यक हुन्छ।
जुवा नियन्त्रणका क्रममा प्रहरीले पक्राउ गरेका व्यक्तिलाई कानुनी प्रक्रियामा ल्याउनु महत्त्वपूर्ण भए पनि त्यसले मात्र समस्या समाधान गर्दैन।
जुवा खेलाउने स्थान उपलब्ध गराउने, रकम व्यवस्थापन गर्ने, खेलको आयोजना गर्ने र सहभागीलाई आकर्षित गर्ने व्यक्तिको भूमिका पहिचान गर्नुपर्छ।
दफा १२५ ले जुवा खेलाउनेलाई पनि सजायको दायरामा राखेको छ। त्यसैले केवल तास खेलिरहेका व्यक्तिलाई पक्राउ गरेर आयोजक र व्यवस्थापकको भूमिका बेवास्ता गरिए नियन्त्रण प्रभावकारी हुन सक्दैन।
त्यस्तै, जुवामा प्रयोग भएको रकमको स्रोत र प्रवाह पनि अनुसन्धानको विषय बन्नुपर्छ। ठूलो रकमको हारजित हुने खेलमा नगद मात्र होइन, बैंक खाताबाट रकम पठाउने, डिजिटल वालेट प्रयोग गर्ने वा तेस्रो व्यक्तिमार्फत रकम व्यवस्थापन गर्ने अभ्यास हुन सक्छ।
यस्तो कारोबारको प्रमाण संकलन गर्न प्रहरी, वित्तीय सूचना इकाइ र सम्बन्धित नियामक निकायबीच समन्वय आवश्यक हुन्छ।
जुवा नियन्त्रणलाई केवल तासको बट्टा बरामद गर्ने कारबाहीमा सीमित राख्दा आर्थिक कारोबारको वास्तविक स्वरूप पहिचान हुन सक्दैन।
नेपालमा अनलाइन जुवासम्बन्धी गतिविधि नियन्त्रण गर्न पनि राज्यले कदम चालेको छ। दूरसञ्चार प्राधिकरणका अनुसार अनलाइन बेटिङ र जुवासँग सम्बन्धित हजारौँ अनुप्रयोग तथा वेबसाइट बन्द गरिएको छ।
यसले जुवाको कारोबार परम्परागत तास खेलबाट डिजिटल माध्यमसम्म विस्तार भएको देखाउँछ। अनलाइन कारोबारमा भौतिक तासको बट्टा आवश्यक नपर्न सक्छ, तर पैसाको हारजित र सट्टेबाजीको स्वरूप भने उस्तै रहन्छ।
यसैले जुवा नियन्त्रणको नीति भौतिक तासको आयात र बिक्रीमा मात्र केन्द्रित हुनु पर्याप्त हुँदैन।
तास आयातबाट राज्यले प्राप्त गर्ने राजस्वलाई पनि समग्र नीतिगत बहसमा राख्नुपर्छ। कुनै वस्तुबाट कर उठ्छ भन्दैमा त्यसको अवैध प्रयोगप्रति राज्य उदासीन हुन मिल्दैन।
त्यस्तै, त्यस वस्तुको केही प्रयोग गैरकानुनी छ भन्दैमा सबै वैध प्रयोगलाई रोक्नु पनि उचित हुँदैन। राज्यको जिम्मेवारी वैध व्यापारलाई अनुमति दिँदै अवैध गतिविधि नियन्त्रण गर्नु हो।
तासको आयात र जुवा नियन्त्रणको विषयमा यही सन्तुलन आवश्यक देखिन्छ।
अहिलेको तथ्यांकले एउटा कुरा स्पष्ट देखाउँछ। तासको आयात वैध छ, त्यसबाट राज्यले राजस्व पाउँछ र बजारमा यसको माग पनि छ। तर, तास प्रयोग गरेर पैसाको हारजित हुने जुवा भने कानुनले निषेध गरेको छ।
यसैले राज्यले कर संकलन गरेको वस्तु नै अपराधमा प्रयोग भयो भन्दैमा आयातलाई अपराधसँग जोड्नु गलत हुन्छ। तर, वैध आयातबाट आएको वस्तु अवैध गतिविधिमा प्रयोग भइरहँदा त्यसलाई नियन्त्रण गर्ने संयन्त्र प्रभावकारी हुनुपर्छ।
यस विषयमा सरकारले तीनवटा पक्षमा स्पष्टता ल्याउन सक्छ। पहिलो, तास आयात, कर र बिक्री वितरणसम्बन्धी तथ्यांक नियमित रूपमा सार्वजनिक गर्ने।
दोस्रो, प्रहरीको जुवा नियन्त्रण कारबाही, मुद्दा दर्ता र अदालतको अन्तिम फैसलासम्बन्धी तथ्यांकलाई व्यवस्थित बनाउने। तेस्रो, आयातकर्ता, व्यापारी, प्रहरी र राजस्व निकायबीच आवश्यक सूचना आदानप्रदानको संयन्त्र विकास गर्ने।
यी कामले वैध व्यापारमा अनावश्यक हस्तक्षेप नगरी जुवाको अवैध कारोबार नियन्त्रण गर्न सहयोग पुर्याउन सक्छन्।
तासको व्यापार र जुवाको कारोबारबीचको सम्बन्धलाई तथ्यांकका आधारमा बुझ्नु अहिलेको आवश्यकता हो। आयात भएको सबै तास जुवामा प्रयोग हुन्छ भन्ने प्रमाण छैन।
त्यस्तै, तास आयातको ठूलो कारोबार छ भन्दैमा जुवाको समस्या छैन भन्न पनि मिल्दैन।
राज्यले तासको वैध प्रयोगलाई अनुमति दिएको छ भने त्यसको अवैध प्रयोग नियन्त्रण गर्ने क्षमता पनि देखाउनुपर्छ। कर संकलन र अपराध नियन्त्रण दुई अलग जिम्मेवारी भए पनि तिनलाई एउटै नीतिगत दृष्टिकोणबाट समन्वय गर्नु आवश्यक छ।
तासको बट्टा भन्सारबाट पार भएर बजारमा पुग्छ। त्यसपछि त्यो मनोरञ्जनको साधन बन्ने कि पैसाको हारजित गर्ने माध्यम बन्ने भन्ने कुरा प्रयोगको प्रकृतिले निर्धारण गर्छ।
राज्यले आयातको अनुमति र कर संकलनको प्रक्रिया पूरा गरेको छ। अब चुनौती वैध व्यापारलाई असर नपारी जुवाको अवैध कारोबार रोक्ने प्रभावकारी नियमनको हो। राजस्व उठाउने राज्यले अपराध नियन्त्रणको जिम्मेवारीबाट पन्छिन मिल्दैन।