

तास्कन्दको परम्परागत बजारमा सामान किन्न जाने ग्राहक र आफ्नो पसलको सामान धेरै मानिससम्म पुर्याउन चाहने साना व्यवसायीबीच लामो समयदेखि एउटा साझा समस्या थियो।
बजारमा सामान उपलब्ध भए पनि सबैलाई त्यसको जानकारी थिएन। ग्राहकले चाहेको सामान खोज्न विभिन्न पसल धाउनुपर्थ्यो। व्यवसायीका लागि नयाँ ग्राहकसम्म पुग्न, भुक्तानी लिन र सामान समयमै पुर्याउन आफ्नै किसिमका चुनौती थिए।
बैंकिङ सेवा र उपभोक्ता कर्जामा पहुँच पनि सबैका लागि सहज थिएन।
उज्बेकिस्तानको यही बजारगत रिक्ततालाई अवसरका रूपमा लिने प्रयासबाट जन्मिएको कम्पनी हो, उजुम । सन् २०२२ मा स्थापना भएको यो कम्पनीले सुरुमा अनलाइन बजारका रूपमा आफ्नो सेवा विस्तार गर्यो।
तर यसको व्यावसायिक दृष्टि सामान बेच्ने एउटा वेबसाइट वा मोबाइल एप बनाउनेमा मात्र सीमित रहेन। कम्पनीले उपभोक्ताले सामान खोज्ने, अर्डर गर्ने, भुक्तानी गर्ने, किस्तामा किन्ने र घरसम्म सामान प्राप्त गर्ने सम्पूर्ण प्रक्रियालाई एउटै डिजिटल प्रणालीमा जोड्ने लक्ष्य लियो।
उजुमले ई-कमर्ससँगै डिजिटल बैंकिङ, भुक्तानी, उपभोक्ता कर्जा, खाना तथा दैनिक उपभोग्य वस्तुको छिटो डेलिभरी र साना व्यवसायका लागि डिजिटल सेवा विस्तार गर्दै लग्यो।
यसले कम्पनीलाई एउटा अनलाइन सपिङ प्लेटफर्मबाट बहुआयामिक डिजिटल इकोसिस्टममा रूपान्तरण गर्यो। आज उजुम उज्बेकिस्तानको डिजिटल अर्थतन्त्रमा उपभोक्ता र व्यवसायी दुवैलाई जोड्ने ठूलो व्यावसायिक सञ्जालका रूपमा स्थापित भएको छ।
यसको विस्तारको गति पनि उल्लेखनीय छ। कम्पनीले सन् २०२४ मा १५ करोड अमेरिकी डलर खुद नाफा कमाएको जनाएको थियो।
सन् २०२५ मा कम्पनीको खुद नाफा १७ करोड ६० लाख अमेरिकी डलर पुगेको र ई-कमर्स प्लेटफर्मको कुल कारोबार मूल्य ५० करोड अमेरिकी डलर नाघेको कम्पनीको विवरण छ।
सन् २०२६ मार्चमा ओमानका सरकारी लगानीसम्बद्ध संस्थाहरूको नेतृत्वमा १३ करोड अमेरिकी डलरभन्दा बढीको रणनीतिक लगानी भित्रिएपछि कम्पनीको मूल्यांकन २ अर्ब ३० करोड अमेरिकी डलरको स्तरमा पुगेको छ।
उजुमको कथा एउटा कम्पनीले छोटो समयमै ठूलो कारोबार गरेको विवरण मात्र होइन। परम्परागत बजार संरचना भएको देशमा प्रविधिको प्रयोगबाट उपभोक्ताको व्यवहार बदल्ने, व्यवसायीलाई नयाँ बजारमा जोड्ने र वित्तीय सेवाको पहुँच विस्तार गर्ने व्यावसायिक रणनीतिको उदाहरण पनि हो।
बजारको समस्या पहिचानबाट सुरु भएको यात्रा
उजुमको स्थापना भएको समय उज्बेकिस्तानको अर्थतन्त्र डिजिटल रूपान्तरणको चरणमा थियो। मध्य एसियाको ठूलो जनसंख्या भएको देश भए पनि त्यहाँको खुद्रा व्यापारको ठूलो हिस्सा परम्परागत बजार, स्थानीय पसल र प्रत्यक्ष कारोबारमा निर्भर थियो।
उपभोक्ताले सामान किन्न बजार पुग्नुपर्ने, मूल्य र गुणस्तर तुलना गर्न विभिन्न पसल घुम्नुपर्ने तथा व्यवसायीले सीमित भौगोलिक क्षेत्रका ग्राहकमा निर्भर रहनुपर्ने अवस्था थियो।
इन्टरनेट र स्मार्टफोनको प्रयोग बढ्दै जाँदा उपभोक्ताको व्यवहारमा परिवर्तन आउने सम्भावना स्पष्ट हुँदै थियो। तर अनलाइन कारोबारलाई विश्वसनीय र सुविधाजनक बनाउने पूर्वाधार पर्याप्त थिएन।
सामाजिक सञ्जाल र मेसेजिङ एपमार्फत सामान बिक्री हुने अभ्यास बढे पनि त्यहाँ सामानको गुणस्तर, भुक्तानी सुरक्षा, डेलिभरी र ग्राहक संरक्षणका समस्या थिए। साना व्यवसायीलाई आफ्ना उत्पादनको सूची राख्ने, अर्डर व्यवस्थापन गर्ने र देशभर सामान पुर्याउने एकीकृत प्रणाली उपलब्ध थिएन।
यही समस्यालाई उजुमले आफ्नो व्यवसायको आधार बनायो। कम्पनीले अनलाइन बजार निर्माण गर्दा केवल सामानको सूची राख्ने प्रणाली विकास गरेन। ग्राहकले उत्पादन खोज्ने, विभिन्न विकल्प तुलना गर्ने, अर्डर गर्ने, भुक्तानी गर्ने र सामान प्राप्त गर्ने प्रक्रियालाई एउटै सेवामा समेट्ने प्रयास गर्यो।
सन् २०२२ मा स्थापना भएको उजुमले सुरुमा उजुम मार्केटमार्फत ई–कमर्स सेवा अघि बढायो। यसले स्थानीय विक्रेता र उपभोक्तालाई एउटै डिजिटल बजारमा जोड्यो।
विक्रेताले आफ्ना सामान प्लेटफर्ममा राख्न सक्ने र ग्राहकले मोबाइलबाटै अर्डर गर्न सक्ने व्यवस्था बनाइयो। बजारको पहुँच विस्तार गर्न कम्पनीले आफ्नै भण्डारण तथा डेलिभरी पूर्वाधारमा पनि लगानी गर्यो।
कम्पनीको सुरुवाती रणनीतिमा स्थानीय बजारको बुझाइ महत्त्वपूर्ण थियो। अन्तर्राष्ट्रिय ई–कमर्स कम्पनीको मोडललाई जस्ताको तस्तै उतार्नुको सट्टा उज्बेकिस्तानका उपभोक्ताको खरिद व्यवहार, भुक्तानी क्षमता, व्यापारिक संरचना र भौगोलिक अवस्थालाई ध्यानमा राखेर सेवा विकास गरियो।
कम्पनीले अनलाइन कारोबारका लागि आवश्यक प्रविधिसँगै स्थानीय बजारमा सामान पुर्याउने भौतिक संरचना निर्माणलाई पनि प्राथमिकता दियो।
उजुमका संस्थापक तथा प्रमुख कार्यकारी अधिकृत द्जासुर जुमाएभले कम्पनीको विकासमा स्थानीय बजारको गहिरो बुझाइ र कार्यान्वयन क्षमतालाई महत्त्वपूर्ण मानेका छन्। कम्पनीले प्रविधि र अन्तर्राष्ट्रिय अभ्यासलाई स्थानीय उपभोक्ताको आवश्यकता तथा व्यापारिक वातावरणसँग मिलाएर अघि बढाएको उनको दृष्टिकोण छ।
यही स्थानीय बजारकेन्द्रित दृष्टिकोण उजुमको विस्तारको एउटा आधार बन्यो। कम्पनीले अनलाइन कारोबारलाई शहरका सीमित प्रविधिमैत्री उपभोक्तामा सीमित नराखी देशका विभिन्न क्षेत्रसम्म पुर्याउने लक्ष्य राख्यो।
ई-कमर्सलाई कारोबारको प्रवेशद्वार बनाउने रणनीति
उजुमको व्यावसायिक यात्रामा उजुम मार्केट सबैभन्दा महत्त्वपूर्ण प्रवेशद्वार बन्यो। यसले ग्राहकलाई एउटै प्लेटफर्मबाट विभिन्न श्रेणीका सामान खरिद गर्ने सुविधा दियो। कपडा, घरायसी सामग्री, विद्युतीय उपकरण, सौन्दर्य सामग्रीदेखि दैनिक उपभोग्य वस्तुसम्मका सामान अनलाइन उपलब्ध गराउने व्यवस्था विस्तार गरियो।
ई-कमर्स व्यवसायमा ग्राहकलाई एप डाउनलोड गराउनु मात्र पर्याप्त हुँदैन। ग्राहकले खोजेको सामान उपलब्ध हुनु, मूल्य प्रतिस्पर्धी हुनु, अर्डर समयमा आइपुग्नु र खरिदपछिको सेवा विश्वसनीय हुनु पनि उत्तिकै आवश्यक हुन्छ। उजुमले यी पक्षलाई आफ्नो बजार विस्तारको आधार बनायो।
कम्पनीले विक्रेतालाई प्लेटफर्ममा जोड्न विशेष ध्यान दियो। साना तथा मझौला व्यवसायीले आफ्नै वेबसाइट वा महँगो प्रविधि पूर्वाधार निर्माण नगरी उजुममार्फत ग्राहकसम्म पुग्न सक्ने अवसर पाए। यसले विक्रेताका लागि बजार विस्तारको लागत घटाउने र उपभोक्ताका लागि उत्पादनको विकल्प बढाउने काम गर्यो।
अनलाइन बजारमा विक्रेता र ग्राहक दुवैको संख्या बढ्दै जाँदा प्लेटफर्मको उपयोगिता पनि बढ्छ। धेरै विक्रेता हुँदा ग्राहकले बढी विकल्प पाउँछन्। ग्राहकको संख्या बढेपछि विक्रेतालाई पनि प्लेटफर्ममा रहन थप प्रोत्साहन मिल्छ। यही नेटवर्क प्रभाव ई–कमर्स व्यवसायको महत्त्वपूर्ण प्रतिस्पर्धात्मक आधार हो। उजुमले आफ्नो बजार विस्तारमा यही चक्रलाई उपयोग गर्यो।
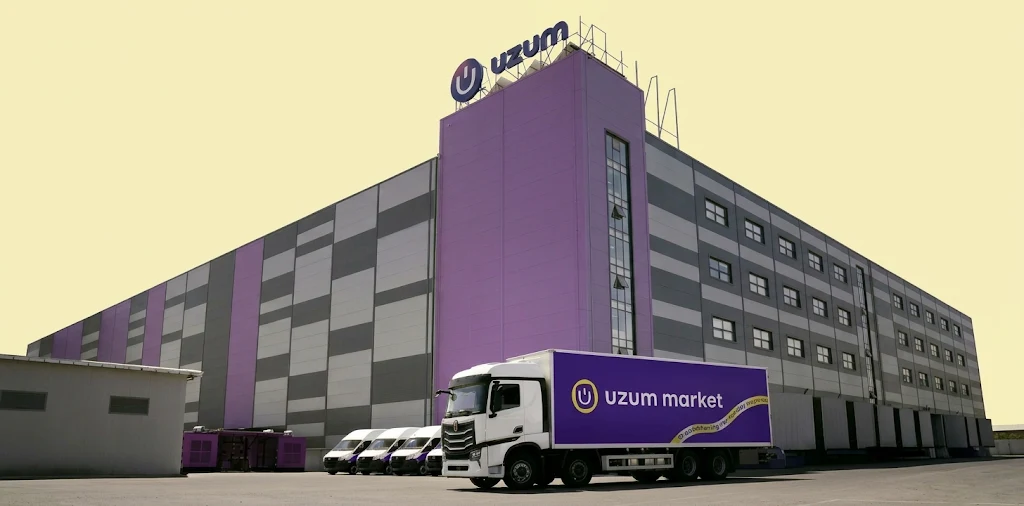
कम्पनीले सामानको भण्डारण र डेलिभरीलाई पनि आफ्नै व्यावसायिक रणनीतिसँग जोड्यो। अनलाइन अर्डर गरेपछि सामान प्राप्त गर्न लामो समय लाग्ने वा डेलिभरी महँगो हुने हो भने ग्राहक फेरि परम्परागत बजारतिर फर्किन सक्छन्। त्यसैले उजुमले गोदाम, वितरण केन्द्र र सामान संकलन बिन्दु निर्माणमा लगानी गर्यो।
सन् २०२५ को पहिलो अर्धवार्षिक अवधिमा उजुम मार्केटको कुल कारोबार मूल्य २५ करोड अमेरिकी डलर पुगेको थियो। यो अघिल्लो वर्षको सोही अवधिको तुलनामा करिब डेढ गुणा बढी थियो। उक्त अवधिमा कम्पनीसँग १७ लाख होइन, १७ हजारभन्दा बढी स्थानीय विक्रेता जोडिएको र प्लेटफर्ममा १ करोड ७० लाखभन्दा बढी मासिक सक्रिय प्रयोगकर्ता रहेको विवरण सार्वजनिक भएको थियो।
कम्पनीले सन् २०२५ को अन्त्यसम्म ई–कमर्स प्लेटफर्ममा सक्रिय स्थानीय विक्रेताको संख्या १७ हजारभन्दा बढी पुर्याएको र उत्पादन सूचीमा १० करोडभन्दा बढी वस्तु समेटिएको जनाएको छ। देशभर ४५० भन्दा बढी स्थानमा १ हजार ५०० भन्दा बढी सामान संकलन तथा वितरण बिन्दु विस्तार गरिएको पनि कम्पनीको विवरणमा उल्लेख छ।
उजुमको ई-कमर्स व्यवसायको अर्को महत्त्वपूर्ण पक्ष अन्तर्राष्ट्रिय बजारसँग जोडिने प्रयास हो। कम्पनीले चीन र टर्कीजस्ता बजारका विक्रेतालाई आफ्नो प्लेटफर्ममा जोडेर स्थानीय उपभोक्तालाई विदेशी उत्पादन खरिद गर्ने सुविधा विस्तार गरेको छ। यसले उजुमलाई केवल घरेलु विक्रेता र उपभोक्ताबीचको बजारका रूपमा सीमित नराखी सीमापार डिजिटल व्यापारको माध्यम बनाउने सम्भावना खोलेको छ।
सामान बिक्रीबाट वित्तीय सेवासम्मको विस्तार
उजुमको व्यावसायिक मोडललाई अरू ई–कमर्स कम्पनीभन्दा फरक बनाउने मुख्य पक्ष यसको वित्तीय सेवा विस्तार हो। कम्पनीले अनलाइन बजारमा ग्राहकको उपस्थिति बढेपछि उनीहरूको भुक्तानी र कर्जा आवश्यकतालाई पनि आफ्नै इकोसिस्टमभित्र समेट्न थाल्यो।
अनलाइन कारोबार विस्तार गर्न भुक्तानी प्रणाली सहज हुनुपर्छ। ग्राहकसँग डिजिटल भुक्तानीको सुविधा नभए वा कारोबार गर्न बैंकसम्म पुग्नुपर्ने अवस्था भए ई-कमर्सको प्रयोग सीमित हुन सक्छ। उजुमले यही अवरोधलाई व्यवसाय विस्तारको अवसरका रूपमा लियो। कम्पनीले उजुम बैंक, उजुम नासिया र अन्य वित्तीय सेवामार्फत ग्राहकलाई सामान खरिददेखि भुक्तानी र कर्जासम्मको सुविधा उपलब्ध गराउन थाल्यो।
उजुम बैंकले डिजिटल बैंकिङ सेवा प्रदान गर्छ। ग्राहकले मोबाइलमार्फत बैंकिङ कारोबार गर्न, भुक्तानी गर्न र कार्ड प्रयोग गर्न सक्छन्।
कम्पनीले भिसासँग सहकार्य गरेर डेबिट कार्डसमेत जारी गरेको छ। यसमा निश्चित ग्राहकका लागि पूर्वस्वीकृत कर्जा सीमा जोडिएको सुविधा पनि विकास गरिएको छ।
यसले ग्राहकलाई आफ्नो बैंकिङ कारोबार र खरिद प्रक्रियालाई एउटै डिजिटल सञ्जालमा जोड्ने अवसर दिएको छ।
कम्पनीको अर्को महत्त्वपूर्ण सेवा उजुम नासिया हो। यो ‘बाइ नाउ पे लेटर’ अर्थात् अहिले सामान किन्ने र पछि किस्तामा भुक्तानी गर्ने प्रणालीमा आधारित छ। ग्राहकले तत्काल पूरै रकम तिर्न नसक्ने अवस्थामा निश्चित सर्तअनुसार किस्ताबन्दीमा सामान खरिद गर्न सक्छन्।
विक्रेताले बिक्रीको अवसर बढाउन सक्छन् भने उपभोक्ताले आफ्नो तत्कालको नगद उपलब्धतामा निर्भर नभई आवश्यक सामान खरिद गर्न सक्छन्।
यस्तो प्रणालीले ई-कमर्स कारोबार बढाउन सहयोग पुर्याउँछ। ग्राहकले सामान खरिद गर्ने निर्णय गर्दा मूल्यसँगै भुक्तानीको सहजतालाई पनि ध्यान दिन्छन्। किस्ताबन्दी सुविधा उपलब्ध भएपछि तत्काल ठूलो रकम तिर्नुपर्ने दबाब घट्छ। यसले खरिदको सम्भावना बढाउन सक्छ। कम्पनीका लागि भने वित्तीय सेवाबाट अलग आम्दानीको स्रोत निर्माण हुन्छ।
तर यस्तो व्यवसायमा जोखिम पनि उत्तिकै हुन्छ। ग्राहकले किस्ता नतिरेमा कर्जा असुली समस्या आउन सक्छ। उपभोक्तालाई आवश्यकताभन्दा बढी ऋण लिन प्रोत्साहित गरिए वित्तीय जोखिम बढ्न सक्छ।
त्यसैले उजुमले कर्जा मूल्यांकन, ग्राहकको भुक्तानी क्षमता परीक्षण र जोखिम व्यवस्थापनलाई आफ्नो वित्तीय सेवाको महत्त्वपूर्ण आधार बनाएको छ। कम्पनीले क्रेडिट स्कोरिङ, जोखिम विश्लेषण र ग्राहकको व्यवहार बुझ्न प्रविधि तथा मेसिन लर्निङ प्रणाली प्रयोग गरिरहेको जनाएको छ।
उजुमको वित्तीय सेवाको विस्तारले कम्पनीको आम्दानी संरचनामा पनि महत्त्वपूर्ण भूमिका खेलेको छ। सन् २०२४ मा कम्पनीको फिनटेक क्षेत्रमा किस्ताबन्दी तथा नगद कर्जासहितको वित्तीय कारोबारको कुल प्रवाह ४२ करोड १० लाख अमेरिकी डलर पुगेको थियो। सोही वर्ष कम्पनीको कर्जा पोर्टफोलियो २२ करोड ६० लाख अमेरिकी डलरभन्दा बढी पुगेको विवरण सार्वजनिक गरिएको थियो।
सन् २०२५ मा कम्पनीका वित्तीय उत्पादनमार्फत वितरण गरिएको कर्जा तथा किस्ताबन्दीको कुल रकम १ अर्ब २० करोड अमेरिकी डलर पुगेको कम्पनीले जनाएको छ। यो अघिल्लो वर्षको तुलनामा झन्डै तीन गुणा बढी हो। कम्पनीले त्यही वर्ष ४० लाखभन्दा बढी भुक्तानी कार्ड जारी गरेको र ग्राहकबाट प्राप्त निक्षेपसमेत बढ्दै गएको विवरण सार्वजनिक गरेको छ।
यसले उजुमको व्यवसायमा वित्तीय सेवा सहायक उत्पादन मात्र नभई प्रमुख आम्दानी र विस्तारको आधार बनेको देखाउँछ। ई–कमर्सबाट ग्राहक आकर्षित गर्ने, बैंकिङ सेवाबाट उनीहरूलाई डिजिटल कारोबारमा जोड्ने र किस्ताबन्दी सुविधाबाट खरिद क्षमता बढाउने यसको रणनीति हो।
एउटा एपमा जोडिएका धेरै सेवा
उजुमले आफ्नो व्यवसाय विस्तार गर्दा प्रत्येक सेवाका लागि छुट्टाछुट्टै ग्राहक खोज्ने रणनीति अपनाएको छैन। बरु एउटै ग्राहकलाई विभिन्न सेवा प्रयोग गर्न प्रेरित गर्ने इकोसिस्टम निर्माण गरेको छ।
यसको संरचनामा उजुम मार्केट, उजुम बैंक, उजुम नासिया, उजुम तेज्कोर, उजुम बिजनेस र अन्य सेवा समावेश छन्। उजुम मार्केटले सामान खरिदको सुविधा दिन्छ। उजुम बैंकले बैंकिङ तथा भुक्तानी सेवा उपलब्ध गराउँछ। उजुम नासियाले किस्ताबन्दी तथा कर्जा सुविधा दिन्छ। उजुम तेज्कोरले रेस्टुरेन्ट तथा पसलबाट छिटो डेलिभरीको सेवा उपलब्ध गराउँछ। उजुम बिजनेसले व्यवसायीलाई डिजिटल उपकरण र सेवा प्रदान गर्छ।
यी सेवा अलग–अलग व्यवसायका रूपमा सञ्चालन भए पनि तिनको ग्राहक आधार, प्रविधि, भुक्तानी प्रणाली र वितरण पूर्वाधारबीच सम्बन्ध छ। एउटै ग्राहकले उजुम मार्केटबाट सामान किन्न सक्छ, उजुम बैंकमार्फत भुक्तानी गर्न सक्छ र उजुम नासियाबाट किस्ताबन्दी सुविधा लिन सक्छ। यही एकीकृत संरचनाले कम्पनीलाई ग्राहकसँग लामो समयसम्म सम्बन्ध कायम राख्न सहयोग गर्छ।
उदाहरणका लागि, कुनै ग्राहकले उजुम मार्केटबाट मोबाइल फोन खरिद गर्यो भने उसले उजुम बैंकको कार्ड वा किस्ताबन्दी सुविधा प्रयोग गर्न सक्छ। सामान डेलिभरीका लागि कम्पनीकै वितरण सञ्जाल प्रयोग हुन्छ। ग्राहकले भविष्यमा अन्य सामान खरिद गर्दा पनि उसलाई नयाँ प्लेटफर्म खोज्नुपर्ने आवश्यकता कम हुन्छ। यसरी एउटा सेवाबाट प्रवेश गरेको ग्राहकलाई अर्को सेवासँग जोड्न सकिन्छ।
व्यवसायीका लागि पनि यही संरचना उपयोगी हुन्छ। उनीहरूले उजुम मार्केटमा सामान बिक्री गर्न सक्छन्, उजुम बिजनेसका उपकरण प्रयोग गरेर कारोबार व्यवस्थापन गर्न सक्छन् र डिजिटल भुक्तानी प्रणालीबाट रकम प्राप्त गर्न सक्छन्। यसले साना तथा मझौला व्यवसायीलाई डिजिटल व्यापारमा प्रवेश गर्न सहज बनाउँछ।
कम्पनीको यो मोडललाई ‘सुपर एप’ अवधारणासँग जोडेर हेर्न सकिन्छ।
सुपर एप भन्नाले एउटा एपभित्र विभिन्न दैनिक आवश्यकताका सेवा उपलब्ध गराउने डिजिटल प्लेटफर्म बुझिन्छ।
एउटै एपबाट किनमेल, भुक्तानी, बैंकिङ, कर्जा, डेलिभरी र अन्य सेवा प्रयोग गर्न सकिने भएपछि ग्राहकको डिजिटल गतिविधि एउटै कम्पनीको प्रणालीमा केन्द्रित हुन्छ।
उजुमले व्यक्तिगत ग्राहकका लागि उजुम र व्यवसायी तथा संस्थागत ग्राहकका लागि उजुम बिजनेसलाई एकीकृत डिजिटल सेवाको आधारका रूपमा विकास गरिरहेको छ। कम्पनीले ई-कमर्स र वित्तीय सेवाबीचको सम्बन्धलाई अझ बलियो बनाउँदै लगेको छ।
यसको व्यावसायिक लाभ स्पष्ट छ। एउटा सेवामा गरिएको लगानीले अर्को सेवाको विस्तारमा सहयोग गर्न सक्छ। ग्राहकको व्यवहारसम्बन्धी तथ्याङ्कले उत्पादन सिफारिस, मूल्य निर्धारण, कर्जा मूल्यांकन र जोखिम व्यवस्थापनलाई प्रभावकारी बनाउन सक्छ। एउटै वितरण पूर्वाधारबाट धेरै सेवा सञ्चालन गर्न सकिन्छ। यसले सञ्चालन लागत घटाउने र ग्राहकबाट प्राप्त हुने दीर्घकालीन आम्दानी बढाउने सम्भावना सिर्जना गर्छ।
तर इकोसिस्टम निर्माण सजिलो काम होइन। प्रत्येक सेवाको गुणस्तर कायम राख्न, ग्राहकको व्यक्तिगत तथा वित्तीय विवरण सुरक्षित राख्न, विभिन्न प्रणालीबीच समन्वय गर्न र नियामकीय मापदण्ड पूरा गर्न ठूलो लगानी आवश्यक पर्छ। उजुमले आफ्नो विस्तारसँगै यी चुनौतीको व्यवस्थापन गर्नुपर्नेछ।
लगानीकर्ताको विश्वास र युनिकर्नको पहिचान
उजुमको तीव्र विस्तारले अन्तर्राष्ट्रिय लगानीकर्ताको ध्यान आकर्षित गर्यो। सन् २०२४ मार्चमा कम्पनीले ११ करोड ४० लाख अमेरिकी डलर बराबरको लगानी तथा ऋण वित्तपोषण जुटाएको घोषणा गर्यो।
यसमध्ये ५ करोड २० लाख अमेरिकी डलर इक्विटी लगानी थियो भने ६ करोड २० लाख अमेरिकी डलर ऋण वित्तपोषण थियो। उक्त लगानीपछि कम्पनीको मूल्यांकन १ अर्ब अमेरिकी डलरभन्दा माथि पुगेको थियो। यससँगै उजुम उज्बेकिस्तानको पहिलो प्रविधि युनिकर्न कम्पनी बन्यो।
युनिकर्न भन्नाले निजी स्वामित्वमा रहेको कुनै स्टार्टअप कम्पनीको मूल्यांकन १ अर्ब अमेरिकी डलर वा सोभन्दा बढी हुनु हो। यस्तो मूल्यांकनले कम्पनीको वास्तविक आम्दानी वा नाफा मात्र होइन, भविष्यमा बजार विस्तार गर्ने क्षमता, प्रविधि, ग्राहक आधार र लगानीकर्ताको अपेक्षालाई समेत प्रतिबिम्बित गर्छ।
उजुमको लगानी यात्रामा अन्तर्राष्ट्रिय भेन्चर क्यापिटल कम्पनी फिनसाइट भेन्चर्स, यूएईस्थित जेनारा इन्भेस्टमेन्ट म्यानेजमेन्ट र कम्पनीको व्यवस्थापन समूह सहभागी भएका थिए।
सन् २०२५ अगस्टमा कम्पनीले टेन्सेन्ट र भीआर क्यापिटलको सहनेतृत्वमा करिब ७ करोड अमेरिकी डलरको नयाँ इक्विटी लगानी जुटायो। त्यसपछि कम्पनीको मूल्यांकन करिब १ अर्ब ५० करोड अमेरिकी डलर पुगेको थियो।
यो लगानीले उजुमको व्यवसायिक सम्भावनामा अन्तर्राष्ट्रिय लगानीकर्ताको विश्वास देखायो। चीनको ठूलो प्रविधि कम्पनी टेन्सेन्टजस्तो लगानीकर्ताको सहभागिताले उजुमलाई पूँजी मात्र उपलब्ध गराएन, प्रविधि, बजार विस्तार र डिजिटल सेवाको विकासमा अन्तर्राष्ट्रिय अनुभवसँग जोडिने अवसरसमेत दियो।
सन् २०२६ मार्चमा कम्पनीले ओमानका सरकारी लगानीसम्बद्ध संस्थाहरूको नेतृत्वमा १३ करोड अमेरिकी डलरभन्दा बढीको रणनीतिक लगानी जुटाएको घोषणा गर्यो। उक्त कारोबारले कम्पनीको मूल्यांकनका लागि २ अर्ब ३० करोड अमेरिकी डलरको आधार स्थापित गरेको कम्पनीले जनाएको छ। यसमा अघिल्ला लगानीकर्ता टेन्सेन्ट, भीआर क्यापिटल र फिनसाइट भेन्चर्सको सहभागिता पनि रहेको थियो।
यसरी तीन वर्षभन्दा केही बढी अवधिमा उजुमले एक अर्ब डलरको मूल्यांकन पार गरेर २ अर्ब ३० करोड डलरको मूल्यांकनसम्मको यात्रा तय गरेको छ। उदीयमान अर्थतन्त्रमा स्थानीय बजारको समस्या समाधान गर्ने कम्पनीले पनि अन्तर्राष्ट्रिय पूँजी आकर्षित गर्न सक्छ भन्ने यसको उदाहरण हो।
लगानीकर्ताले उजुममा रुचि देखाउनुको कारण यसको बजार विस्तार मात्र होइन। कम्पनीले ई–कमर्स, बैंकिङ र वित्तीय सेवाबीच निर्माण गरेको सम्बन्धले दीर्घकालीन आम्दानीको सम्भावना देखाएको छ। एउटै सेवा लोकप्रिय हुँदा अर्को सेवाको ग्राहक आधार बढ्न सक्ने संरचना लगानीकर्ताका लागि आकर्षक बनेको छ।
कारोबार, आम्दानी र नाफाको बढ्दो आकार
उजुमको व्यावसायिक विस्तारलाई यसको वित्तीय प्रदर्शनले पनि पुष्टि गर्छ। कम्पनीले सार्वजनिक गरेका विवरणअनुसार सन् २०२४ मा यसको खुद नाफा १५ करोड अमेरिकी डलर पुगेको थियो। यो अघिल्लो वर्षको तुलनामा ५० प्रतिशत बढी थियो। त्यही वर्ष ई–कमर्स प्लेटफर्मको कुल कारोबार मूल्य ३४ करोड ५० लाख अमेरिकी डलर पुगेको थियो, जुन सन् २०२३ को तुलनामा २.४ गुणा बढी थियो।
सन् २०२५ मा कम्पनीको विस्तार थप तीव्र भयो। उजुमले सार्वजनिक गरेको प्रारम्भिक वित्तीय विवरणअनुसार त्यस वर्ष कम्पनीको खुद नाफा १७ करोड ६० लाख अमेरिकी डलर पुगेको थियो।
ई-कमर्स प्लेटफर्मको कुल कारोबार मूल्य ५० करोड अमेरिकी डलर नाघेको थियो। वित्तीय सेवातर्फ उपभोक्ता किस्ताबन्दी तथा कर्जासहितको कुल वितरण रकम १ अर्ब २० करोड अमेरिकी डलर पुगेको कम्पनीको दाबी छ।
कम्पनीको वित्तीय विवरणमा अर्को महत्त्वपूर्ण सूचक भुक्तानी कारोबारको मात्रा हो। सन् २०२५ मा उजुमको इकोसिस्टममार्फत भएको कुल भुक्तानी कारोबार ११० अर्ब अमेरिकी डलर होइन, ११ अर्ब १० करोड अमेरिकी डलर पुगेको कम्पनीले जनाएको छ। यसले डिजिटल भुक्तानी प्रणालीमा कम्पनीको पहुँच विस्तार भएको संकेत गर्छ।
सन् २०२६ मार्चमा प्रकाशित विवरणमा भने सन् २०२५ को कम्पनीको आम्दानी ६९ करोड १० लाख अमेरिकी डलर पुगेको र अघिल्लो वर्षको ५० करोड ५० लाख अमेरिकी डलरबाट बढेको उल्लेख छ।
सोही विवरणअनुसार खुद नाफा १७ करोड ६० लाख अमेरिकी डलर थियो। कम्पनीको ई–कमर्स व्यवसायले पनि ब्याज, कर, ह्रासकट्टी तथा अमोर्टाइजेसनअघिको आम्दानी का आधारमा नाफाको अवस्था हासिल गरेको जनाएको छ।
यी तथ्याङ्कलाई बुझ्दा केही भिन्न सूचकबीचको अन्तर स्पष्ट गर्न आवश्यक छ। ई–कमर्सको कुल कारोबार मूल्य (GMV) भनेको प्लेटफर्ममार्फत बिक्री भएका सामानको कुल मूल्य हो। यो कम्पनीको आम्दानी होइन। त्यसैगरी वित्तीय सेवाबाट वितरण भएको कर्जा रकम र भुक्तानी कारोबारको कुल मात्रा पनि कम्पनीको बिक्री वा नाफासँग समान हुँदैन।
कम्पनीको आम्दानीमा विभिन्न सेवाबाट प्राप्त शुल्क, ब्याज, कमिसन तथा अन्य आय समावेश हुन सक्छन्। त्यसैले उजुमको वित्तीय आकार विश्लेषण गर्दा कारोबार मूल्य, आम्दानी र खुद नाफालाई अलग-अलग हेर्नुपर्छ।
उजुमको वित्तीय संरचनामा ई-कमर्स र फिनटेक दुवै क्षेत्रको भूमिका छ। ई-कमर्सले ग्राहक र विक्रेतालाई जोड्छ, जबकि वित्तीय सेवाले भुक्तानी, कर्जा र बैंकिङमार्फत आम्दानीका थप स्रोत निर्माण गर्छ। कम्पनीका रणनीतिक अधिकारीहरूले पनि वित्तीय सेवा यसको नाफाको प्रमुख आधारमध्ये एक भएको बताएका छन्।
कम्पनीले प्राप्त गरेको नाफा विस्तारका लागि पुनः लगानी गर्ने रणनीति लिएको छ। गोदाम, डेलिभरी नेटवर्क, प्रविधि, डेटा पूर्वाधार, कर्जा मूल्यांकन र नयाँ वित्तीय उत्पादनमा लगानी जारी राखिएको छ। यस्तो रणनीतिले तत्काल नाफा बढाउनेभन्दा दीर्घकालीन बजार नेतृत्व र पूर्वाधार निर्माणलाई प्राथमिकता दिएको देखिन्छ।
स्थानीय व्यवसायी र रोजगारीमा परेको प्रभाव
उजुमको विस्तारको प्रभाव कम्पनीको वित्तीय विवरणमा मात्र सीमित छैन। यसले उज्बेकिस्तानका साना तथा मझौला व्यवसायीलाई डिजिटल बजारमा प्रवेश गर्ने अवसर पनि दिएको छ।
परम्परागत व्यापारमा पसलको स्थान, ग्राहकको आवतजावत र स्थानीय पहिचानले बिक्री निर्धारण गर्थ्यो। अनलाइन बजारमा भने उत्पादनको गुणस्तर, मूल्य, ग्राहकको प्रतिक्रिया र डेलिभरी क्षमताले पनि प्रतिस्पर्धा निर्धारण गर्न थालेको छ।
सानो व्यवसायले आफ्नै वेबसाइट बनाउन, डिजिटल भुक्तानी प्रणाली विकास गर्न र देशभर डेलिभरीको व्यवस्था मिलाउन ठूलो लगानी गर्नुपर्ने अवस्था हुन्छ। उजुमको प्लेटफर्ममा जोडिएपछि व्यवसायीले यीमध्ये धेरै सेवा एउटै संरचनाबाट प्रयोग गर्न सक्छन्। यसले अनलाइन व्यापार सुरु गर्ने प्रवेश लागत घटाउन सहयोग गर्छ।
कम्पनीले सन् २०२५ को अन्त्यसम्म १७ हजारभन्दा बढी स्थानीय विक्रेता आफ्नो ई-कमर्स प्लेटफर्ममा जोडिएको जनाएको छ। त्यस्तै देशका ४५० भन्दा बढी स्थानमा १ हजार ५०० भन्दा बढी सामान संकलन केन्द्र तथा पिकअप बिन्दु विस्तार गरिएको थियो। यस्तो पूर्वाधारले राजधानी र ठूला शहरमा मात्र नभई साना शहर तथा बस्तीका ग्राहकसम्म सेवा पुर्याउने क्षमता बढाएको छ।
उजुमको वितरण संरचना पनि यसको प्रतिस्पर्धात्मक क्षमताको महत्त्वपूर्ण पक्ष हो। कम्पनीले ठूलो भण्डारण क्षमता निर्माण गरेको छ।
सन् २०२५ मा सार्वजनिक विवरणअनुसार यसको लजिस्टिक्स पूर्वाधार करिब १ लाख १२ हजार वर्गमिटरमा फैलिएको थियो र भण्डारण क्षमता ११ लाख वर्गफिटभन्दा बढी पुगेको थियो। कम्पनीले दैनिक दुई लाखभन्दा बढी अर्डर प्रशोधन गर्न सक्ने क्षमता विकास गरेको विवरण पनि सार्वजनिक भएको थियो।
यसले अनलाइन कारोबारको एउटा प्रमुख चुनौती समाधान गर्न सहयोग गर्छ। अनलाइन बजारमा ग्राहकले अर्डर गरेको सामान समयमै पुर्याउन सकिएन भने प्लेटफर्मप्रतिको विश्वास घट्छ।
त्यसैले डिजिटल कारोबारसँगै भौतिक वितरण पूर्वाधारमा लगानी गर्नु उजुमको रणनीतिक आवश्यकता बनेको छ।
रोजगारीका दृष्टिले पनि कम्पनीको विस्तार उल्लेखनीय छ। प्रविधि, ग्राहक सेवा, गोदाम व्यवस्थापन, डेलिभरी, वित्तीय सेवा र प्रशासनिक काममा जनशक्ति आवश्यक पर्छ। सन् २०२५ मा कम्पनीले १२ हजारभन्दा बढी कर्मचारी तथा विभिन्न सेवा सञ्जालमा आबद्ध जनशक्तिसहित आफ्नो कार्यबल विस्तार गरेको विवरण सार्वजनिक भएको थियो।
उजुमले साना व्यवसायीलाई डिजिटल उपकरण उपलब्ध गराउँदा परम्परागत व्यापारमा पनि प्रविधिको प्रयोग बढ्ने सम्भावना हुन्छ। कारोबारको विवरण डिजिटल रूपमा राख्ने, ग्राहकको माग विश्लेषण गर्ने र बिक्री व्यवस्थापन गर्ने अभ्यासले व्यवसाय सञ्चालनलाई व्यवस्थित बनाउन सक्छ।
कम्पनीले आफ्नो प्लेटफर्मलाई केवल सामान किनबेचको माध्यम नभई व्यवसायीका लागि डिजिटल पूर्वाधारका रूपमा विकास गर्न खोजेको देखिन्छ।
प्रतिस्पर्धा, जोखिम र विस्तारका चुनौती
उजुमको तीव्र वृद्धिसँगै चुनौती पनि बढेका छन्। ई-कमर्स र वित्तीय सेवा दुवै क्षेत्रमा प्रतिस्पर्धा तीव्र छ। अनलाइन बजारमा नयाँ कम्पनी प्रवेश गर्न सक्छन्। अन्तर्राष्ट्रिय ई-कमर्स प्लेटफर्मले पनि स्थानीय बजारमा सेवा विस्तार गर्न सक्छन्। बैंकिङ तथा डिजिटल भुक्तानी क्षेत्रमा परम्परागत बैंक र नयाँ फिनटेक कम्पनीको प्रतिस्पर्धा रहन्छ।
उजुमको सबैभन्दा ठूलो शक्ति यसको एकीकृत इकोसिस्टम हो भने यही संरचना यसको व्यवस्थापकीय चुनौती पनि हो। ई–कमर्स, बैंकिङ, कर्जा, भुक्तानी र डेलिभरी फरक प्रकृतिका व्यवसाय हुन्।
प्रत्येक क्षेत्रमा फरक नियामकीय व्यवस्था, सञ्चालन प्रक्रिया र जोखिम हुन्छन्। एउटै ब्रान्डअन्तर्गत धेरै सेवा सञ्चालन गर्दा कुनै एउटा क्षेत्रमा आएको समस्या अन्य सेवाको विश्वसनीयतामा समेत असर पार्न सक्छ।
वित्तीय सेवामा कर्जा जोखिम विशेष संवेदनशील विषय हो। किस्ताबन्दीमा सामान खरिद गर्ने ग्राहकको संख्या बढ्दै जाँदा भुक्तानी असुलीको जोखिम पनि बढ्न सक्छ।
आर्थिक मन्दी, रोजगारीमा कमी वा उपभोक्ताको आम्दानी घट्दा ऋण तिर्ने क्षमतामा असर पर्न सक्छ। यस्तो अवस्थामा कर्जा वितरणको तीव्र वृद्धि मात्रै सफलता मान्न सकिँदैन। कर्जाको गुणस्तर, खराब कर्जाको अनुपात र जोखिम व्यवस्थापन पनि उत्तिकै महत्त्वपूर्ण हुन्छन्।
डिजिटल बैंकिङमा ग्राहकको व्यक्तिगत विवरण र वित्तीय तथ्याङ्क सुरक्षित राख्नु अर्को चुनौती हो। साइबर आक्रमण, ठगी, पहिचान चोरी र अनधिकृत कारोबारको जोखिम बढ्दै गएको छ। ग्राहकको विश्वास कायम राख्न सुरक्षित प्रविधि, प्रभावकारी ग्राहक सहायता र नियामकीय अनुपालन आवश्यक हुन्छ।
अर्कोतर्फ, उजुमले आफ्नो घरेलु बजारमा बलियो स्थान बनाइसकेपछि अन्तर्राष्ट्रिय व्यापारतर्फ पनि ध्यान दिएको छ। चीन र टर्कीजस्ता बजारबाट उत्पादन उपलब्ध गराउने प्रयासले ग्राहकलाई थप विकल्प दिन सक्छ।
तर सीमापार व्यापारमा भन्सार, आयात नियम, विदेशी विनिमय, ढुवानी समय र वस्तुको गुणस्तरजस्ता विषय थप जटिल हुन्छन्। स्थानीय बजारमा स्थापित भएको व्यवसायिक मोडल अर्को देशमा उस्तै सफल हुन्छ भन्ने निश्चित हुँदैन।
कम्पनीले कृत्रिम बुद्धिमत्ता तथा मेसिन लर्निङलाई पनि आफ्नो सञ्चालनको महत्त्वपूर्ण हिस्सा बनाइरहेको छ।
कर्जा मूल्यांकन, ठगी नियन्त्रण, मूल्य निर्धारण र ग्राहकलाई उपयुक्त उत्पादन सिफारिस गर्न डेटा विश्लेषण प्रयोग भइरहेको कम्पनीले जनाएको छ।
यस्तो प्रविधिले सञ्चालन क्षमता बढाउन सक्छ, तर एल्गोरिदमको निष्पक्षता, डेटा गोपनीयता र निर्णय प्रक्रियाको पारदर्शिता पनि महत्त्वपूर्ण रहन्छ।
उजुमको अर्को चुनौती भनेको तीव्र विस्तारसँगै सेवाको गुणस्तर कायम राख्नु हो। प्रयोगकर्ता संख्या र कारोबार बढ्नुले मात्र ग्राहक सन्तुष्टि सुनिश्चित गर्दैन। सामानको गुणस्तर, समयमै डेलिभरी, फिर्ता तथा रकम फिर्ता गर्ने प्रक्रिया, ग्राहक गुनासो समाधान र वित्तीय सेवाको पारदर्शिताले कम्पनीको दीर्घकालीन प्रतिष्ठा निर्धारण गर्नेछन्।
नेपालका लागि व्यावसायिक पाठ
उजुमको कथा नेपालका उद्यमी, बैंक तथा वित्तीय संस्था र प्रविधि क्षेत्रमा काम गर्ने कम्पनीका लागि पनि उपयोगी हुन सक्छ। नेपालमा अनलाइन व्यापार, डिजिटल भुक्तानी र मोबाइल बैंकिङको प्रयोग बढिरहेको छ। तर यी सेवा अझै पनि धेरै हदसम्म अलग–अलग प्लेटफर्ममा सञ्चालन भइरहेका छन्।
उपभोक्ताले सामान किन्न एउटा एप, भुक्तानी गर्न अर्को माध्यम र डेलिभरीका लागि छुट्टै सेवा प्रयोग गर्नुपर्ने अवस्था छ।
नेपालमा ई-कमर्सको विस्तारसँगै विश्वसनीय डेलिभरी, सामानको गुणस्तर, ग्राहक संरक्षण, विक्रेताको डिजिटल क्षमता र भुक्तानी व्यवस्थापनका चुनौती पनि छन्।
विशेषगरी काठमाडौं उपत्यकाबाहिरका उपभोक्तासम्म नियमित र भरपर्दो सेवा पुर्याउनु अनलाइन व्यापारका लागि अझै महत्त्वपूर्ण विषय हो।
उजुमको अनुभवले ई-कमर्स कम्पनीले वेबसाइट वा एप निर्माण गरेर मात्र दीर्घकालीन प्रतिस्पर्धात्मक क्षमता हासिल गर्न नसक्ने देखाउँछ। त्यसका लागि गोदाम, वितरण प्रणाली, भुक्तानी पूर्वाधार, विक्रेता सञ्जाल र ग्राहक सेवामा एकैसाथ लगानी गर्नुपर्छ। डिजिटल कारोबारको पछाडि भौतिक पूर्वाधार र सञ्चालन क्षमताको बलियो आधार आवश्यक हुन्छ।
नेपालका बैंक तथा वित्तीय संस्थाका लागि पनि उजुमको मोडल अध्ययनयोग्य छ। बैंकिङ सेवा र दैनिक उपभोगका गतिविधिलाई जोड्न सके ग्राहकसँगको सम्बन्ध थप बलियो बनाउन सकिन्छ।
बैंकले केवल निक्षेप संकलन र कर्जा प्रवाहमा सीमित नभई साना व्यवसायीको कारोबार व्यवस्थापन, डिजिटल भुक्तानी, अनलाइन व्यापार र ग्राहकको दैनिक वित्तीय आवश्यकतासँग जोडिएका सेवा विकास गर्न सक्छन्।
साना तथा मझौला व्यवसायीका लागि उजुमको प्लेटफर्म मोडल अर्को महत्त्वपूर्ण पाठ हो। नेपालका धेरै व्यवसाय स्थानीय बजारमा निर्भर छन्। उनीहरूसँग आफ्नै डिजिटल पूर्वाधार निर्माण गर्ने स्रोत र सीप नहुन सक्छ।
एउटै विश्वसनीय प्लेटफर्मले उत्पादन सूचीकरण, भुक्तानी, डेलिभरी र ग्राहक सम्पर्कको सुविधा उपलब्ध गराउन सके साना व्यवसायको बजार विस्तार सहज हुन सक्छ।
यद्यपि उजुमको मोडल नेपालमा जस्ताको तस्तै लागू गर्न सकिन्छ भन्ने होइन। उज्बेकिस्तानको जनसंख्या, भौगोलिक अवस्था, बैंकिङ संरचना, उपभोक्ताको व्यवहार र नियामकीय वातावरण नेपालभन्दा फरक छन्।
नेपालमा भौगोलिक विकटता, सडक पूर्वाधार, बजारको सानो आकार र उपभोक्ताको क्रयशक्तिले फरक चुनौती सिर्जना गर्छन्। त्यसैले यसको सफलताको सूत्र नक्कल गर्नुभन्दा स्थानीय आवश्यकता र बजार संरचनाअनुसार अनुकूलन गर्नु महत्त्वपूर्ण हुन्छ।
उजुमको सबैभन्दा ठूलो व्यावसायिक पाठ भनेको ग्राहकको एउटा समस्यालाई समाधान गर्ने क्रममा त्यससँग जोडिएका अन्य आवश्यकतालाई पनि पहिचान गर्नु हो।
कम्पनीले अनलाइन सामान बिक्रीबाट यात्रा सुरु गर्यो। त्यसपछि डेलिभरी, भुक्तानी, बैंकिङ र कर्जासम्म विस्तार गर्यो। हरेक नयाँ सेवा अघिल्लो सेवासँग सम्बन्धित थियो। यसरी एउटा व्यवसायले अर्को व्यवसायको बजार निर्माण गर्यो।
डिजिटल बजारको नयाँ शक्ति
उजुमले तीन वर्षभन्दा केही बढी अवधिमा हासिल गरेको विस्तारले मध्य एसियाको डिजिटल अर्थतन्त्रमा नयाँ सम्भावना देखाएको छ। यसले परम्परागत बजार संरचना भएको देशमा पनि प्रविधिको प्रयोगबाट उपभोक्ताको व्यवहार र व्यापार गर्ने तरिका बदल्न सकिने उदाहरण प्रस्तुत गरेको छ।
कम्पनीको आगामी यात्रा ई-कमर्सको घरेलु बजार विस्तारमा मात्र सीमित देखिँदैन। वित्तीय सेवा थप गहिरो बनाउने, साना तथा मझौला व्यवसायलाई डिजिटल पूर्वाधार उपलब्ध गराउने, अन्तर्राष्ट्रिय विक्रेतालाई जोड्ने र डेटा तथा कृत्रिम बुद्धिमत्तामा आधारित सेवा विकास गर्ने योजना अघि सारिएको छ। कम्पनीले सन् २०२६ मार्चमा प्राप्त गरेको रणनीतिक लगानीलाई पनि यही विस्तारका लागि प्रयोग गर्ने जनाएको छ।
कम्पनीको मूल्यांकन २ अर्ब ३० करोड अमेरिकी डलर पुग्नु यसको व्यावसायिक सम्भावनाप्रति लगानीकर्ताको विश्वासको संकेत हो। तर दीर्घकालीन सफलता मूल्यांकन वा प्रयोगकर्ताको संख्याले मात्र निर्धारण गर्नेछैन।
ग्राहकको विश्वास, सेवाको गुणस्तर, कर्जाको जोखिम व्यवस्थापन, प्रतिस्पर्धात्मक क्षमता र नाफाको निरन्तरताले यसको भविष्य तय गर्नेछन्।
उजुमले एउटा महत्त्वपूर्ण व्यावसायिक अवधारणा स्थापित गरेको छ। डिजिटल बजारमा अवसर केवल सामान अनलाइन बेच्नुमा छैन, ग्राहकको दैनिक आर्थिक गतिविधिलाई सहज बनाउने पूर्वाधार निर्माणमा पनि छ।
किनमेल, भुक्तानी, बैंकिङ, कर्जा र डेलिभरीलाई एउटै सञ्जालमा जोडेर कम्पनीले त्यही अवसरलाई व्यवसायमा रूपान्तरण गरेको छ।
स्थानीय बजारको समस्या पहिचान गरेर सुरु भएको उजुम आज उज्बेकिस्तानको डिजिटल अर्थतन्त्रको महत्त्वपूर्ण हिस्सा बनेको छ। यसको सफलताको आधार कुनै एउटा लोकप्रिय एप वा आकर्षक प्रविधि मात्र होइन, उपभोक्ता, विक्रेता र वित्तीय सेवाबीच निर्माण गरिएको एकीकृत व्यावसायिक संरचना हो।
यही संरचनाले उजुमलाई सामान्य ई–कमर्स कम्पनीबाट बहुआयामिक डिजिटल व्यवसायमा रूपान्तरण गरेको छ।