

काठमाडौँ । नेपालको अर्थतन्त्रमा संकट आउँदा एउटा दृश्य पटकपटक दोहोरिन्छ ।
विपत्ति आउँछ, उत्पादन र पूर्वाधारमा क्षति पुग्छ, निजी लगानीको मनोबल कमजोर हुन्छ, सरकारी खर्चको दबाब बढ्छ र अन्तर्राष्ट्रिय वित्तीय संस्थाहरूले आर्थिक वृद्धिको प्रक्षेपण घटाउँछन् । त्यसपछि सरकार भने पुनरुत्थान, पुनर्निर्माण र नयाँ लगानीको सम्भावनालाई आधार बनाएर तुलनात्मक रूपमा उच्च आर्थिक वृद्धिको लक्ष्य सार्वजनिक गर्छ ।
२०७२ सालको भूकम्पदेखि कोभिड–१९ महामारी, २०८२ को युवा नेतृत्वको राजनीतिक आन्दोलन हुँदै २०८३ भदौ १० गतेको भोटेकोशी–त्रिशूली बाढीसम्म आइपुग्दा नेपालको आर्थिक व्यवस्थाले पटकपटक यस्तै परीक्षा दिएको छ । हरेक संकटको स्वरूप फरक थियो । भूकम्पले घर, विद्यालय, सडक र सम्पदा भत्कायो ।
महामारीले अर्थतन्त्रका उत्पादनशील गतिविधि नै बन्द गरायो । राजनीतिक आन्दोलनले व्यवसायिक वातावरण र लगानीको विश्वासमा धक्का दियो । अहिलेको बाढीले जलविद्युत्, प्रसारण, सडक, पुल र सीमापार व्यापारिक सम्पर्कमा चोट पुर्याएको छ ।
तर यी सबै संकटमा अर्को एउटा समानता देखिन्छ । संकटको तत्कालपछि विश्व बैंकजस्ता बहुपक्षीय संस्थाले जोखिमलाई केन्द्रमा राखेर आर्थिक वृद्धिको प्रक्षेपण गर्छन् । सरकार भने पुनर्निर्माणबाट थप आर्थिक गतिविधि सिर्जना हुने, लगानी बढ्ने र सार्वजनिक खर्च चलायमान हुने अपेक्षासहित उच्च लक्ष्य निर्धारण गर्छ ।
अहिले यही अन्तर फेरि देखिएको छ । सरकारले आर्थिक वर्ष २०८३/८४ मा ७ प्रतिशत आर्थिक वृद्धि हासिल गर्ने लक्ष्य राखेको छ । चालु आर्थिक वर्ष २०८२/८३ को वृद्धि ३.८५ प्रतिशतमा सीमित रहने राष्ट्रिय तथ्याङ्क कार्यालयको अनुमान छ ।
यही आधारमा एक वर्षमै वृद्धिदरलाई करिब दोब्बर बनाउने सरकारी लक्ष्य अघि सारिएको हो ।
तर ६ अक्टोबर २०२६ मा सार्वजनिक विश्व बैंकको पछिल्लो नेपाल विकास अपडेटले भदौ १० को बाढीपछि आर्थिक वृद्धिदर ३.७ प्रतिशतमा झर्ने प्रक्षेपण गरेको छ । बैंकका अनुसार बाढीबाट जलविद्युत्, सौर्य ऊर्जा, प्रसारण लाइन र यातायात पूर्वाधारमा भएको क्षतिले औद्योगिक गतिविधिलाई सबैभन्दा बढी दबाब दिनेछ ।
व्यापार, यातायात, पर्यटन तथा वित्तीय गतिविधिमा अवरोधका कारण सेवा क्षेत्र पनि प्रभावित हुने बैंकको निष्कर्ष छ ।
यसले अहिलेको बहसलाई केवल ‘विश्व बैंक निराशावादी र सरकार आशावादी’ भन्ने तहमा सीमित गर्दैन ।
वास्तविक प्रश्न नेपालको आर्थिक संरचनाले ७ प्रतिशतको वृद्धि धान्न सक्ने अवस्था बनाएको छ कि छैन भन्ने हो । किनकि विश्व बैंककै दीर्घकालीन अध्ययनले नेपालले विगतमा करिब ४ प्रतिशतको सम्भावित वास्तविक वृद्धिको वरिपरि अर्थतन्त्र चलाउँदै आएको र ७ प्रतिशतको दिगो वृद्धि हासिल गर्न संरचनागत सुधार, निजी क्षेत्र विस्तार, उत्पादकत्व वृद्धि र पूर्वाधारमा ठूलो सुधार आवश्यक पर्ने देखाएको छ ।
भूकम्पले देखाएको पहिलो ठूलो अन्तर
२०७२ वैशाख १२ को भूकम्प नेपालका लागि प्राकृतिक विपत्तिमात्र थिएन । त्यो अर्थतन्त्रको संरचनामा परेको सबैभन्दा ठूलो एकमुष्ट धक्कामध्ये एक थियो ।
७.८ म्याग्निच्युडको भूकम्प र त्यसपछिका ठूला परकम्पले हजारौँको ज्यान लियो, लाखौँ घरपरिवार प्रभावित भए र देशका उत्पादनशील तथा सामाजिक पूर्वाधारमा व्यापक क्षति पुर्यायो ।
विश्व बैंकसहितका विकास साझेदारको सहयोगमा गरिएको पोस्ट डिजास्टर निड्स असेसमेन्टले भौतिक क्षति करिब ७ अर्ब अमेरिकी डलर बराबर रहेको देखाएको थियो । कुल पुनःप्राप्ति तथा पुनर्निर्माण आवश्यकता करिब ६.७ अर्ब डलर अनुमान गरिएको थियो ।
आवास क्षेत्र मात्रमा ३.२७ अर्ब डलर बराबरको आवश्यकता पहिचान भएको थियो, जुन कुल पुनर्निर्माण आवश्यकताको झन्डै आधा थियो ।
विश्व बैंकको तत्कालीन विश्लेषणले भूकम्पपछि आर्थिक वृद्धिमा १.५ प्रतिशतभन्दा बढी बिन्दुको गिरावट आउने देखाएको थियो । भूकम्पअघिको अनुमानित ४.६ प्रतिशत वृद्धिदरलाई करिब ३ प्रतिशततर्फ झर्ने अनुमान गरिएको थियो । पर्यटनमा ठूलो असर परेको थियो ।
भूकम्पपछि योजनाबद्ध विदेशी पर्यटक आगमनमध्ये १० मध्ये करिब नौवटा रद्द भएको विश्व बैंकको मूल्याङ्कन थियो । काठमाडौं उपत्यकाका सातमध्ये १० विश्व सम्पदा क्षेत्र प्रभावित भएका थिए ।
नेपालको वास्तविक वृद्धिदर पनि त्यस अवधिमा कमजोर बन्यो । तर भूकम्पपछि पुनर्निर्माणले अर्थतन्त्रमा नयाँ माग सिर्जना गर्यो ।
घर निर्माण, सडक, विद्यालय, स्वास्थ्य संस्था र सार्वजनिक संरचनाको पुनर्निर्माणमा ठूलो रकम परिचालन हुँदा निर्माण क्षेत्र र त्यससँग जोडिएका उद्योग तथा सेवामा गतिविधि बढ्यो ।
यसले नेपालको अर्थतन्त्रमा एउटा महत्वपूर्ण विशेषता देखायो । विपत्तिले तत्काल उत्पादन घटाए पनि त्यसपछिको पुनर्निर्माणले केही समयका लागि आर्थिक गतिविधि तीव्र बनाउन सक्छ ।
यही कारण भूकम्पपछिको नेपालको अनुभवलाई केवल ‘विपत्तिले अर्थतन्त्र घटाउँछ’ भनेर मात्र बुझ्न मिल्दैन ।
विपत्तिपछिको पुनर्निर्माण कसरी गरिन्छ, कति छिटो बजेट खर्च हुन्छ, निजी क्षेत्र कति सक्रिय हुन्छ र बाह्य सहायता कति प्रभावकारी रूपमा परिचालन हुन्छ भन्ने कुराले पनि वृद्धिको परिणाम निर्धारण गर्छ ।
विश्व बैंकका अनुसार भूकम्पले करिब ८,९७० जनाको ज्यान लिएको थियो र करिब ८० लाख मानिस प्रभावित भएका थिए । पुनर्निर्माणका लागि ठूलो वित्तीय तथा संस्थागत प्रयास आवश्यक परेको थियो ।
नेपालको अर्थतन्त्रले त्यसपछि तीव्र पुनरुत्थानको उदाहरण पनि प्रस्तुत गर्यो । तर त्यही अनुभवबाट अर्को पाठ पनि निस्कन्छ ।
उच्च वृद्धि हासिल गर्न विपत्तिपछिको पुनर्निर्माणमा मात्र भर पर्न सकिँदैन । पुनर्निर्माण सकिएपछि अर्थतन्त्रलाई दीर्घकालीन रूपमा उच्च वृद्धिमा राख्ने उत्पादन, निर्यात, उद्योग, रोजगारी र निजी लगानीको आधार चाहिन्छ ।
महामारीमा प्रक्षेपणभन्दा गहिरो धक्का
भूकम्पपछि अर्थतन्त्र पुनःउत्थानको बाटोमा लाग्दै गर्दा अर्को असाधारण संकट आयो । कोभिड–१९ महामारीले नेपालको अर्थतन्त्रको सबैभन्दा कमजोर पक्ष उजागर गर्यो । पर्यटन, यातायात, होटल, रेस्टुरेन्ट, व्यापार र अनौपचारिक रोजगारीमा प्रत्यक्ष असर परेको थियो ।
उद्योग र निर्माण गतिविधिसमेत प्रभावित भए ।
विश्व बैंकले महामारीको प्रारम्भिक चरणमै नेपालको वृद्धिदर १.५ देखि २.८ प्रतिशतको दायरामा झर्न सक्ने चेतावनी दिएको थियो । लामो र व्यापक लकडाउन भएमा आर्थिक गतिविधि अझ कमजोर बन्ने र सेवा तथा औद्योगिक उत्पादनमा ठूलो गिरावट आउन सक्ने बैंकको विश्लेषण थियो ।
त्यसपछिको वास्तविकता अझ कठोर बन्यो । आर्थिक वर्ष २०७६/७७ मा नेपालको वास्तविक आर्थिक वृद्धि ऋणात्मक रह्यो । लामो बन्दाबन्दी, पर्यटनको पतन, आपूर्ति शृङ्खलामा अवरोध र घरेलु मागमा आएको गिरावटले अर्थतन्त्रलाई दशकौँपछि ठूलो नकारात्मक धक्कामा पुर्यायो ।
कोभिड संकटले एउटा अर्को कुरा प्रमाणित गर्यो । नेपालको अर्थतन्त्रमा सेवा क्षेत्रको हिस्सा ठूलो भए पनि त्यस क्षेत्रको उत्पादकत्व र जोखिम व्यवस्थापन क्षमता कमजोर छ । पर्यटन र आवतजावत रोकिँदा होटलदेखि यातायातसम्मको गतिविधि तत्काल खस्कियो ।
अनौपचारिक श्रमिकको आम्दानी बन्द हुँदा घरेलु माग कमजोर भयो ।
त्यतिबेला सरकार र बहुपक्षीय संस्थाबीचको प्रक्षेपणमा देखिएको अन्तरलाई पनि यही सन्दर्भमा हेर्नुपर्छ ।
सरकार छिटो पुनरुत्थान हुने अपेक्षामा थियो । विश्व बैंक भने महामारीको अवधि, लकडाउनको लम्बाइ, पर्यटन र रेमिट्यान्समा पर्ने असर तथा आपूर्ति अवरोधलाई आधार बनाएर बढी सतर्क थियो ।
महामारीपछि अर्थतन्त्र पुनः चलायमान भयो । तर त्यसको असर दीर्घकालीन रूपमा पनि रह्यो । बैंकिङ प्रणालीमा कर्जा मागको स्वरूप बदलियो । घरजग्गा र उपभोगसँग जोडिएको ऋण विस्तार भयो । उत्पादनशील क्षेत्रमा निजी लगानी अपेक्षाकृत कमजोर रह्यो ।
अर्थतन्त्रमा तरलता भए पनि त्यो तरलता पर्याप्त रूपमा उद्योग र नयाँ उत्पादनमा रूपान्तरण हुन सकेन ।
यही समस्या अहिले पनि नेपालको उच्च आर्थिक वृद्धिको लक्ष्यमा ठूलो चुनौती बनेर उभिएको छ ।
आन्दोलनपछि फेरि घट्यो प्रक्षेपण
२०७२ को भूकम्प र कोभिड प्राकृतिक तथा स्वास्थ्य संकट थिए । २०८२ को राजनीतिक आन्दोलन भने फरक प्रकृतिको धक्का थियो । तर त्यसले पनि आर्थिक गतिविधिमा असर पार्यो ।
२०८२ भदौ २३ र २४ गतेको युवा नेतृत्वको आन्दोलनपछि राजनीतिक अनिश्चितता बढ्यो । सार्वजनिक तथा निजी सम्पत्तिमा क्षति भयो । व्यवसाय सञ्चालन प्रभावित भयो । पर्यटन, सेवा, यातायात र व्यापारमा मनोवैज्ञानिक प्रभाव पर्यो । लगानीकर्ताले नयाँ लगानी गर्नेभन्दा विद्यमान जोखिम व्यवस्थापनतर्फ ध्यान दिन थाले ।
विश्व बैंकले नोभेम्बर २०२५ मा सार्वजनिक गरेको प्रक्षेपणमा आर्थिक वर्ष २०२५/२६ अर्थात् नेपाली आर्थिक वर्षको सन्दर्भमा वृद्धिदर २.१ प्रतिशतमा झर्ने अनुमान गरेको थियो । यसअघि ४.६ प्रतिशतको वृद्धि अनुमान गरिएको अवस्थामा यो ठूलो संशोधन थियो ।
बैंकले राजनीतिक अस्थिरता र त्यसबाट सेवा क्षेत्र तथा लगानीमा पर्ने असरलाई प्रमुख कारण मानेको थियो ।
विश्व बैंकको पछिल्लो अप्रिल २०२६ को अपडेटले पनि तत्कालीन बाह्य र आन्तरिक दबाबका कारण वृद्धि २.३ प्रतिशतमा सीमित हुन सक्ने अनुमान गरेको थियो । त्यसमा मध्यपूर्वको द्वन्द्व, पर्यटन, इन्धन मूल्य, रेमिट्यान्स र घरेलु मागमा पर्ने असर समावेश थियो ।
तर अन्ततः आर्थिक वर्ष २०८२/८३ मा राष्ट्रिय तथ्याङ्क कार्यालयको अनुमानअनुसार अर्थतन्त्र ३.८५ प्रतिशतले बढ्ने देखियो । अर्थात् विश्व बैंकको २.१ प्रतिशतको प्रक्षेपणभन्दा वास्तविक वृद्धिदर माथि रहने देखियो ।
यसलाई विश्व बैंकको प्रक्षेपण गलत थियो भन्ने निष्कर्षमा पुर्याउन मिल्दैन । प्रक्षेपण कुनै निश्चित परिणाम होइन । त्यसबेला उपलब्ध सूचनाका आधारमा सम्भावित जोखिमको आकलन हो ।
आर्थिक गतिविधि अपेक्षाभन्दा छिटो सामान्य हुनु, जलविद्युत् उत्पादन बढ्नु, पुनर्निर्माण तथा सार्वजनिक गतिविधि चलायमान हुनुजस्ता कारणले वास्तविक वृद्धि प्रक्षेपणभन्दा माथि जान सक्छ ।
विश्व बैंककै तथ्याङ्कअनुसार २०२५/२६ को पहिलो छ महिनामा नेपालको आर्थिक वृद्धि ३.४ प्रतिशतमा स्थिर थियो । त्यस अवधिमा करिब ३८५ मेगावाट विद्युत् राष्ट्रिय प्रसारण प्रणालीमा थपिएको थियो, जुन अघिल्लो वर्षको सोही अवधिको २४४ मेगावाटभन्दा बढी थियो ।
जलविद्युत् उत्पादनमा भएको विस्तारले औद्योगिक क्षेत्रलाई केही सहारा दिएको थियो ।
यही तथ्यले नेपालको आर्थिक संरचनामा ऊर्जा क्षेत्रको बढ्दो भूमिका देखाउँछ । तर जलविद्युत् क्षेत्रमा आएको सुधारलाई मात्रै आधार बनाएर सम्पूर्ण अर्थतन्त्रलाई ७ प्रतिशतको वृद्धिमा पुर्याउन सकिने अवस्था छैन ।
भोटेकोशीको क्षति र ७ प्रतिशतको लक्ष्य
अब नेपालको अर्थतन्त्रसामु सबैभन्दा ठूलो नयाँ परीक्षा भोटेकोशी–त्रिशूली बाढी बनेर आएको छ ।
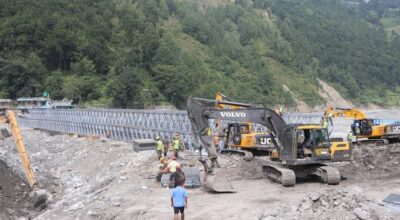
२०८३ भदौ १० अर्थात् २६ अगस्ट २०२६ मा आएको बाढीले रासुवा, नुवाकोट, धादिङ, गोर्खा र चितवनलगायत क्षेत्रमा ठूलो क्षति पुर्यायो । मानवीय क्षति अत्यन्त ठूलो रह्यो ।
राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणको एक चरणको अद्यावधिकअनुसार १,३५७ शव फेला परेका थिए, ५,३२६ जना सम्पर्कविहीन थिए र ६,८२७ जनाले उपचार पाएका थिए । उद्धार गरिएका मानिसको संख्या १३ हजारभन्दा बढी थियो ।
तर मानवीय क्षतिभन्दा बाहिर यसको आर्थिक प्रभाव अझ लामो समयसम्म देखिने सम्भावना छ ।
सरकारको तीव्र क्षति तथा आवश्यकता मूल्याङ्कनले बाढीबाट करिब ४०८ अर्ब रुपैयाँ बराबरको प्रत्यक्ष क्षति तथा आर्थिक असर भएको देखाएको छ । त्यसको पुनर्निर्माण, पुनःस्थापना र आर्थिक पुनरुत्थानका लागि ७२३.३२ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ ।
यो रकम नेपालको एउटा आर्थिक वर्षको ठूलो हिस्सासँग तुलना गर्नुपर्ने स्तरको हो ।
सबैभन्दा ठूलो आवश्यकता पूर्वाधार क्षेत्रमा छ । करिब ४७३.५७ अर्ब रुपैयाँ पूर्वाधार पुनर्निर्माणका लागि आवश्यक पर्ने अनुमान छ, जुन कुल पुनरुत्थान आवश्यकताको करिब ७५ प्रतिशत हो । ऊर्जा र विद्युत् प्रणाली पुनःस्थापनाका लागि मात्रै करिब ३९०.६२ अर्ब रुपैयाँ आवश्यक पर्ने देखिएको छ ।
बाढीले १३ जलविद्युत् आयोजनालाई प्रभावित बनाएको छ । ती आयोजनाको कुल क्षमता ७५९ मेगावाट रहेको छ । पाँचवटा सौर्य आयोजना पनि प्रभावित भएका छन्, जसको क्षमता २४ मेगावाट छ ।
यातायाततर्फ ६९ किलोमिटर सडकमा क्षति पुगेको छ । ३३ वटा मोटरेबल पुल बगेका छन् भने चारवटा पुलमा आंशिक क्षति पुगेको छ । प्रभावित क्षेत्रमा रहेका ६४ झोलुङ्गे पुलमध्ये ५३ वटा क्षतिग्रस्त भएका छन् । यातायात पूर्वाधार पुनर्निर्माणका लागि करिब ७३.३४ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान छ ।
सामाजिक क्षेत्रमा ७ हजार ५७० निजी घर क्षतिग्रस्त भएका छन् । ४८ सार्वजनिक भवन, १८ विद्यालय, सात स्वास्थ्य संस्था र सांस्कृतिक सम्पदामा पनि क्षति पुगेको छ । सामाजिक क्षेत्रको पुनरुत्थानका लागि १०३.५५ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ ।
उत्पादनशील क्षेत्रमा पनि क्षति सानो छैन । करिब १ हजार ८०६ हेक्टर कृषि बाली प्रभावित भएको छ । १७ वटा बैंक शाखामा असर परेको छ भने करिब ४ हजार ८०० व्यवसाय प्रभावित भएका छन् । उत्पादनशील क्षेत्रको पुनरुत्थानका लागि ५०.७७ अर्ब रुपैयाँ आवश्यक पर्ने मूल्याङ्कन गरिएको छ ।
अझ महत्वपूर्ण पक्ष के हो भने पुनर्निर्माणको अधिकांश दायित्व तत्कालै खर्च हुने होइन । मूल्याङ्कनअनुसार आगामी छ महिनाका लागि राहत तथा अल्पकालीन पुनर्निर्माणमा ८.७४ अर्ब रुपैयाँ आवश्यक पर्नेछ भने दीर्घकालीन पुनर्निर्माणमा ७१४.५८ अर्ब रुपैयाँ लाग्ने अनुमान छ ।
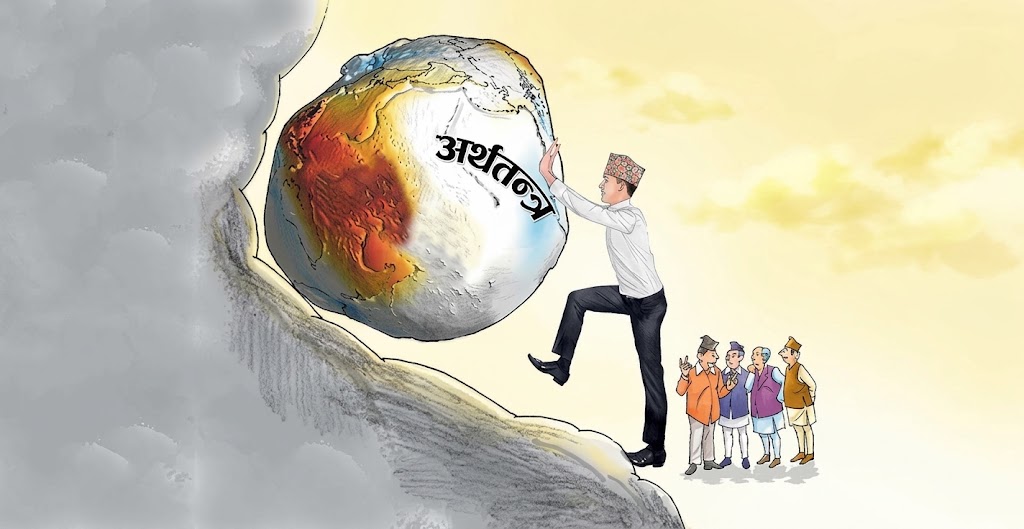
यही ठूलो पुनर्निर्माण आवश्यकता र सरकारको ७ प्रतिशत वृद्धिको लक्ष्यबीचको दूरी अहिले नेपालको आर्थिक नीतिको मूल चुनौती बनेको छ ।
विश्व बैंकको ३.७ प्रतिशत किन आयो
६ अक्टोबर २०२६ मा विश्व बैंकले सार्वजनिक गरेको नयाँ नेपाल विकास अपडेटले आर्थिक वर्ष २०८३/८४ को वास्तविक आर्थिक वृद्धिदर ३.७ प्रतिशत हुने प्रक्षेपण गरेको छ । यसअघि बैंकले फरक परिस्थितिमा गरेको प्रक्षेपणभन्दा यो नयाँ अनुमान बाढीपछिको क्षतिको मूल्याङ्कन समेटेर आएको हो ।
बैंकले उद्योग क्षेत्रलाई आर्थिक वृद्धिको सबैभन्दा ठूलो अवरोधका रूपमा हेरेको छ । कारण स्पष्ट छ । जलविद्युत् आयोजना, सौर्य ऊर्जा, प्रसारण प्रणाली र यातायात पूर्वाधारमा भएको क्षतिले विद्युत् उत्पादन, वस्तु उत्पादन र सामानको आवतजावतमा असर पार्छ ।
नेपालको उद्योग क्षेत्र अझै पनि ठूलो मात्रामा आयातित कच्चा पदार्थ, ऊर्जा, यातायात र पूर्वाधारमा निर्भर छ । एउटा महत्वपूर्ण सडक वा पुल बन्द हुँदा केवल त्यस क्षेत्रको व्यवसाय बन्द हुँदैन । कच्चा पदार्थको ढुवानी महँगो हुन्छ । तयार वस्तु बजारसम्म पुर्याउन समय लाग्छ । पर्यटनमा आवतजावत प्रभावित हुन्छ । निर्माण सामग्रीको लागत बढ्छ । बीमा दाबी बढ्छ । बैंकको कर्जा असुलीमा दबाब पर्न सक्छ ।
यही अन्तरसम्बन्धका कारण बाढीको क्षति केवल रासुवाको स्थानीय अर्थतन्त्रको समस्या होइन । यसले राष्ट्रिय अर्थतन्त्रको आपूर्ति प्रणालीमा असर पार्छ ।
सेवा क्षेत्र पनि प्रभावित हुने विश्व बैंकको अनुमान छ । व्यापार, यातायात, पर्यटन र वित्तीय गतिविधिमा आएको अवरोधले सेवा क्षेत्रको वृद्धिमा दबाब सिर्जना गर्नेछ । कृषि क्षेत्रमा क्षतिको समग्र जीडीपी प्रभाव तुलनात्मक रूपमा सीमित हुन सक्ने भए पनि प्रभावित परिवारको आम्दानी र जीविकामा त्यसको असर ठूलो हुने बैंकको निष्कर्ष छ ।
विश्व बैंकले पुनर्निर्माण र पुनःस्थापनाका गतिविधिले आर्थिक गतिविधि बढाउने पनि स्वीकार गरेको छ । त्यसैले आर्थिक वर्ष २०८४/८५ मा नेपालको वृद्धि ५.२ प्रतिशतसम्म पुग्न सक्ने बैंकको अनुमान छ । अर्थात् पुनर्निर्माण स्वयं आर्थिक वृद्धिको स्रोत बन्न सक्छ ।
तर यसले एउटा आधारभूत फरक देखाउँछ । पुनर्निर्माणबाट आउने वृद्धि र उत्पादन क्षमता विस्तारबाट आउने दिगो वृद्धि एउटै कुरा होइनन् ।
भत्किएको पुल पुनःनिर्माण गर्दा त्यसले निर्माण क्षेत्र चलायमान बनाउँछ । तर त्यो पुल पहिलेको अवस्थामा फर्कनु मात्र हो । नयाँ निर्यात उद्योग खुल्नु, नयाँ प्रविधि आउनु, उत्पादनशील रोजगारी बढ्नु वा निजी लगानीको विस्तार हुनु भनेको अर्थतन्त्रको वास्तविक क्षमता बढ्नु हो ।
नेपालले अब यही दोस्रो प्रकारको वृद्धितर्फ जानुपर्ने आवश्यकता विश्व बैंकले औँल्याउँदै आएको छ ।
७ प्रतिशतका लागि कति बलियो आधार
सरकारको ७ प्रतिशत आर्थिक वृद्धिको लक्ष्य आफैँमा असम्भव घोषणा होइन । नेपालले विगतमा ६ प्रतिशतभन्दा माथिको वृद्धि हासिल गरेको छ । जलविद्युत् उत्पादन बढिरहेको छ । डिजिटल सेवा विस्तार भइरहेको छ । पर्यटनको सम्भावना ठूलो छ ।
रेमिट्यान्सले घरेलु मागलाई बलियो बनाइरहेको छ । पूर्वाधार निर्माणको ठूलो आवश्यकता आफैँमा लगानीको अवसर हो ।
तर प्रश्न सम्भावना मात्र होइन, त्यसलाई वास्तविक उत्पादनमा बदल्ने क्षमताको हो ।
विश्व बैंकको २०२५ को नेपाल कन्ट्री इकोनोमिक मेमोरान्डमले दीर्घकालीन रूपमा नेपालको सम्भावित वास्तविक वृद्धि करिब ४ प्रतिशतको आसपास रहने आधारभूत अनुमान प्रस्तुत गरेको छ ।
सोह्रौँ योजनाले २०२९ सम्म औसत ७.१ प्रतिशतको वार्षिक वास्तविक जीडीपी वृद्धि परिकल्पना गरेको भए पनि त्यो लक्ष्य हासिल गर्न निजी क्षेत्रको विकास, निर्यात विस्तार, लगानी, पूर्वाधार, उत्पादकत्व र नियामकीय सुधारमा ठूलो परिवर्तन आवश्यक पर्ने बैंकको निष्कर्ष छ ।
नेपालको विगतको औसत वृद्धिदरले पनि चुनौती देखाउँछ । विश्व बैंकको विश्लेषणअनुसार आर्थिक वर्ष २०११/१२ देखि २०२३/२४ सम्म नेपालको औसत आर्थिक वृद्धि करिब ४.३ प्रतिशत रहेको थियो । त्यही अवधिमा कमजोर निजी क्षेत्र, जटिल व्यवसायिक वातावरण, भ्रष्टाचार, उच्च व्यापार तथा यातायात लागत र कमजोर पूर्वाधारले वृद्धि सीमित गरेको बैंकको विश्लेषण छ ।
त्यसैले ७ प्रतिशतको लक्ष्य हासिल गर्न सामान्य बजेट खर्च पर्याप्त हुँदैन । उत्पादनशील लगानीको गति बढाउनुपर्छ । निजी क्षेत्रको लगानी बढाउनुपर्छ । उद्योगको क्षमता विस्तार गर्नुपर्छ । निर्यात बढाउनुपर्छ । पर्यटनमा नयाँ उत्पादन थप्नुपर्छ । सूचना प्रविधिलाई निर्यातमुखी बनाउनुपर्छ । कृषि उत्पादनलाई बजारसँग जोड्नुपर्छ ।
सबैभन्दा महत्वपूर्ण कुरा सरकारी पुँजीगत खर्च कार्यान्वयनको कमजोरी हटाउनुपर्छ ।
सरकारले ठूलो पुँजीगत बजेट विनियोजन गरे पनि त्यसको समयमा कार्यान्वयन हुन नसक्दा बजेटको आकारले मात्र आर्थिक वृद्धिमा योगदान गर्दैन । पुल, सडक, प्रसारण लाइन र उद्योगका लागि छुट्याइएको पैसा खर्च नभएमा त्यो कागजमा मात्र लगानी हुन्छ ।
विश्व बैंकको पछिल्लो विश्लेषणले पनि नेपालमा पुँजीगत खर्चको कार्यान्वयन कमजोर रहेको देखाएको छ । आर्थिक वर्ष २०२५/२६ को पहिलो छ महिनामा पुँजीगत खर्च कार्यान्वयन १२.१ प्रतिशत मात्र थियो । त्यही अवधिमा पुँजीगत खर्च ऋण सेवाभन्दा पछि परेको अन्तर २.२ प्रतिशत जीडीपीसम्म पुगेको थियो ।
यही कारण ७ प्रतिशत वृद्धिको बहस बजेटको आकारबाट सुरु गरेर खर्चको गुणस्तरमा पुग्नुपर्छ ।
तरलता छ, लगानी कहाँ छ ?
नेपालको अर्थतन्त्रको अर्को विरोधाभास वित्तीय प्रणालीमा देखिन्छ । बैंकिङ प्रणालीमा तरलता पर्याप्त छ । ब्याजदर ऐतिहासिक रूपमा कम तहमा पुगेका अवधिसमेत छन् । विदेशी मुद्रा सञ्चिति बलियो छ । रेमिट्यान्सले बाह्य क्षेत्रलाई ठूलो सहयोग गरेको छ ।
तर निजी क्षेत्रको कर्जा माग र लगानी अपेक्षित रूपमा बढेको छैन ।
यसले नेपालको आर्थिक वृद्धिको समस्या पैसा नहुनु मात्र होइन भन्ने देखाउँछ । पैसा उपलब्ध भए पनि लगानी गर्न सकिने परियोजना, मागको विश्वास, नीतिगत स्थिरता र प्रतिफलको अपेक्षा कमजोर भयो भने तरलता उत्पादनशील लगानीमा रूपान्तरण हुँदैन ।
विश्व बैंकले पनि नेपालमा निजी क्षेत्र नेतृत्वको वृद्धिलाई आर्थिक लचकता बढाउन आवश्यक मानेको छ । लगानीको वातावरण सुधार, आधारभूत पूर्वाधार, पर्यटन, सूचना प्रविधि र कृषि व्यवसायजस्ता क्षेत्रमा निजी क्षेत्रको भूमिका विस्तार गर्नुपर्ने बैंकको निष्कर्ष छ ।
यही ठाउँमा सरकारको ७ प्रतिशत लक्ष्यको वास्तविक परीक्षा हुन्छ ।
सरकारले सार्वजनिक खर्च बढाएर मात्रै ७ प्रतिशत वृद्धि हासिल गर्न खोजेमा त्यो दीर्घकालीन हुँदैन । सार्वजनिक खर्चले प्रारम्भिक माग सिर्जना गर्न सक्छ । तर त्यसपछि निजी लगानी आउनुपर्छ । उद्योगको उत्पादन बढ्नुपर्छ । रोजगारी सिर्जना हुनुपर्छ । निर्यात बढ्नुपर्छ । आयातमा आधारित उपभोगभन्दा उत्पादनमा आधारित माग बढ्नुपर्छ ।
अर्थतन्त्रमा नयाँ मूल्य सिर्जना नभई पुनर्निर्माणको खर्च मात्र बढ्दा त्यसलाई उच्च दिगो आर्थिक वृद्धि भन्न कठिन हुन्छ ।
भोटेकोशी बाढीले यही चुनौती झनै ठूलो बनाएको छ । सरकारले अब अर्बौँ रुपैयाँ पुनर्निर्माणमा खर्च गर्नुपर्नेछ । तर त्यो खर्च पुरानै कमजोर संरचना पुनःनिर्माणमा मात्र केन्द्रित भयो भने केही वर्षपछि अर्को बाढी वा पहिरोले फेरि उही संरचना भत्काउन सक्छ ।
विश्व बैंकले अहिले यही कारण ‘फेरि बनाउने’ भन्दा ‘फरक ढंगले बनाउने’ आवश्यकता औँल्याएको छ । पुनर्निर्माण गर्दा बहुविपद् जोखिमको नयाँ मूल्याङ्कन, सुरक्षित स्थान छनोट, पूर्वाधारको डिजाइन सुधार, वैकल्पिक तथा अतिरिक्त सम्पर्क प्रणाली र प्रारम्भिक चेतावनी प्रणालीमा लगानी गर्नुपर्ने बैंकको सुझाव छ ।
विपत्तिबाट वृद्धि होइन क्षमता चाहिन्छ
नेपालको विगत हेर्दा विपत्तिपछिको पुनर्निर्माणले अर्थतन्त्रलाई केही समयका लागि गति दिएको देखिन्छ । भूकम्पपछि निर्माण गतिविधि बढ्यो । महामारीपछि रोकिएको आर्थिक गतिविधि पुनः सञ्चालन भयो । राजनीतिक संकटपछि पनि जलविद्युत् र केही सेवा क्षेत्रले अर्थतन्त्रलाई सम्हाले ।
तर संकटपछि आउने यस्तो पुनरुत्थानलाई संरचनागत उच्च वृद्धिसँग तुलना गर्न मिल्दैन ।
नेपालको समस्या यही हो । अर्थतन्त्रले झट्का सहन्छ, फेरि केही समयपछि उठ्छ, तर संकटअघिको संरचनागत कमजोरी भने पूर्ण रूपमा हट्दैन ।
कृषिमा उत्पादकत्व कम छ । उद्योगको प्रतिस्पर्धात्मक क्षमता कमजोर छ । निर्यातको आधार साँघुरो छ । रोजगारीका लागि वैदेशिक श्रममा निर्भरता उच्च छ । पर्यटनमा ठूलो सम्भावना भए पनि पूर्वाधार र सेवा गुणस्तरमा सुधार आवश्यक छ । सूचना प्रविधि र डिजिटल सेवामा सम्भावना भए पनि मानव पुँजी तथा अन्तर्राष्ट्रिय बजार पहुँच विस्तार गर्नुपर्ने अवस्था छ ।
विश्व बैंकले नेपालमा युवा बेरोजगारी २२.७ प्रतिशतसम्म पुगेको तथ्यसमेत औँल्याएको थियो ।
यस अवस्थामा ७ प्रतिशत वृद्धि भनेको केवल जीडीपीको अंक होइन । त्यो ठूलो मात्रामा नयाँ रोजगारी, उत्पादकत्व र लगानी सिर्जना गर्ने लक्ष्य हो ।
यदि ७ प्रतिशतको वृद्धि मुख्यतः निर्माण खर्च, उपभोग र पुनर्निर्माणबाट आउँछ भने त्यसको प्रभाव सीमित हुन सक्छ । यदि त्यससँगै नयाँ उद्योग, निर्यात, ऊर्जा, डिजिटल सेवा, पर्यटन र कृषि व्यवसाय विस्तार हुन्छ भने मात्र त्यो दीर्घकालीन आर्थिक रूपान्तरणतर्फको संकेत हुनेछ ।
अहिले विश्व बैंकले चालु आर्थिक वर्षका लागि ३.७ प्रतिशतको वृद्धि प्रक्षेपण गर्नुको अर्थ नेपालले वृद्धि गर्न सक्दैन भन्ने होइन ।
यसको अर्थ अहिले देखिएका जोखिम, विशेषगरी बाढीबाट पूर्वाधारमा परेको क्षति, उद्योग तथा सेवामा आएको अवरोध र पुनर्निर्माणको ठूलो वित्तीय दायित्वलाई बेवास्ता गरेर ७ प्रतिशतको वृद्धि सहजै प्राप्त हुन्छ भन्न सकिँदैन भन्ने हो ।
त्यसैले विश्व बैंकको ३.७ प्रतिशत र सरकारको ७ प्रतिशतलाई दुई विरोधी सत्यका रूपमा बुझ्नुभन्दा दुई फरक दृष्टिकोणका रूपमा बुझ्न आवश्यक छ ।
सरकारले सम्भावनाको लक्ष्य राखेको छ । विश्व बैंकले जोखिमको मूल्याङ्कन गरेको छ । अन्तिम परिणाम भने कार्यान्वयन क्षमताले निर्धारण गर्नेछ ।
अर्थतन्त्रको भविष्य अब प्रक्षेपणमा होइन, सरकारले यी जोखिमलाई कति छिटो र कति प्रभावकारी रूपमा व्यवस्थापन गर्छ भन्ने कुरामा निर्भर छ ।
भोटेकोशी बाढीले ४०८ अर्ब रुपैयाँभन्दा बढीको क्षति पुर्याएको छ । त्यसको पुनरुत्थानका लागि ७२३ अर्ब रुपैयाँभन्दा बढी आवश्यक पर्ने देखिएको छ । ऊर्जा क्षेत्रमै करिब ३९१ अर्ब रुपैयाँको पुनर्निर्माण आवश्यकता छ । सडक, पुल, घर, विद्यालय, स्वास्थ्य संस्था, कृषि र व्यवसायमा भएको क्षति जोडिँदा यसको असर स्थानीय अर्थतन्त्रभन्दा धेरै पर पुग्छ ।
सरकारले चालु आर्थिक वर्षमा ७ प्रतिशत वृद्धिको लक्ष्य राख्दा त्यही वर्ष अर्थतन्त्रको एउटा महत्वपूर्ण उत्पादनशील आधार बाढीले क्षतिग्रस्त बनाएको छ ।
तर संकटसँगै अवसर पनि छ । यदि पुनर्निर्माणका लागि खर्च हुने ७२३ अर्ब रुपैयाँलाई पुरानै संरचना दोहोर्याउनुभन्दा सुरक्षित, उत्पादनशील र उच्च प्रतिफल दिने पूर्वाधारमा लगानी गरियो भने यसले आर्थिक वृद्धिको नयाँ आधार बनाउन सक्छ । ऊर्जा प्रसारण सुधार्न सकिन्छ ।
सडक सञ्जाललाई बहुवैकल्पिक बनाउन सकिन्छ । सीमापार व्यापारिक मार्ग सुरक्षित बनाउन सकिन्छ । जलविद्युत् परियोजनालाई विपद् प्रतिरोधी बनाउन सकिन्छ । स्थानीय उत्पादन र पर्यटनलाई नयाँ बजारसँग जोड्न सकिन्छ ।
त्यस अवस्थामा विपत्ति आर्थिक बोझ मात्र रहँदैन । पुनर्निर्माण आर्थिक रूपान्तरणको अवसर बन्न सक्छ ।
विश्व बैंकले पनि बाढीपछि पुनर्निर्माण तथा पुनःस्थापनाका गतिविधिले आर्थिक गतिविधि बढाउने र आर्थिक वृद्धि आर्थिक वर्ष २०८४/८५ मा ५.२ प्रतिशतसम्म पुग्न सक्ने अनुमान गरेको छ । तर त्यो वृद्धिलाई दिगो बनाउन पुनर्निर्माणसँगै संरचनागत सुधार आवश्यक हुने उसको सन्देश स्पष्ट छ ।
यसैले नेपालको अहिलेको आर्थिक बहस ‘विश्व बैंक सही कि सरकार सही’ भन्ने होइन ।
मुख्य बहस ७ प्रतिशतको लक्ष्य पूरा गर्ने आधार कहाँबाट आउँछ भन्ने हो ।
यदि निजी लगानी बढ्छ, पुँजीगत खर्चको कार्यान्वयन तीव्र हुन्छ, जलविद्युत् उत्पादनसँगै प्रसारण पूर्वाधार विस्तार हुन्छ, उद्योगलाई प्रतिस्पर्धी बनाउने नीति लागू हुन्छ, पर्यटन र सूचना प्रविधिको निर्यात विस्तार हुन्छ र पुनर्निर्माणमा ठूलो रकम उत्पादनशील सम्पत्तिमा रूपान्तरण हुन्छ भने सरकारको लक्ष्यतर्फ अर्थतन्त्र अघि बढ्न सक्छ ।
तर लगानीको वातावरण सुधारिएन, सरकारी आयोजना समयमा सम्पन्न भएनन्, पुनर्निर्माणमा ढिलाइ भयो, निजी क्षेत्रको माग कमजोर रह्यो र विपद् जोखिमलाई पुरानै ढाँचामा व्यवस्थापन गरियो भने ७ प्रतिशतको लक्ष्य बजेटको कागजमै सीमित हुने जोखिम छ ।
नेपालले पछिल्लो एक दशकमा विपत्तिबाट एउटा महत्वपूर्ण पाठ सिकिसकेको छ । संकटपछि अर्थतन्त्र फेरि उठ्न सक्छ । तर हरेकपटक संकटपछि मात्र उठ्ने अर्थतन्त्र बलियो अर्थतन्त्र होइन ।
बलियो अर्थतन्त्र त्यो हो, जसले भूकम्प, महामारी, राजनीतिक अस्थिरता वा बाढी आउँदा पनि उत्पादनको आधार पूर्ण रूपमा भत्किन दिँदैन ।
अहिले नेपालको अगाडि त्यही चुनौती छ । भोटेकोशीको बाढीले पुराना कमजोरी उजागर गरिदिएको छ । विश्व बैंकको ३.७ प्रतिशतको प्रक्षेपणले जोखिमको आकार देखाएको छ । सरकारको ७ प्रतिशतको लक्ष्यले महत्वाकांक्षा देखाएको छ । अब यी दुईबीचको दूरी घटाउने काम नीति, लगानी र कार्यान्वयनले गर्नुपर्नेछ ।
नेपालको अर्थतन्त्रले विगतमा विपत्तिपछि ‘बाउन्स ब्याक’ गरेको छ । अबको आवश्यकता त्यसलाई ‘सस्टेनेबल ग्रोथ’मा बदल्नु हो ।
किनकि विपत्तिपछि केही वर्ष उच्च वृद्धि हासिल गर्नु र लगातार उच्च आर्थिक वृद्धि गर्ने क्षमता बनाउनु फरक कुरा हो । नेपालको वास्तविक आर्थिक परीक्षा यही फरक मेटाउनमा छ ।