

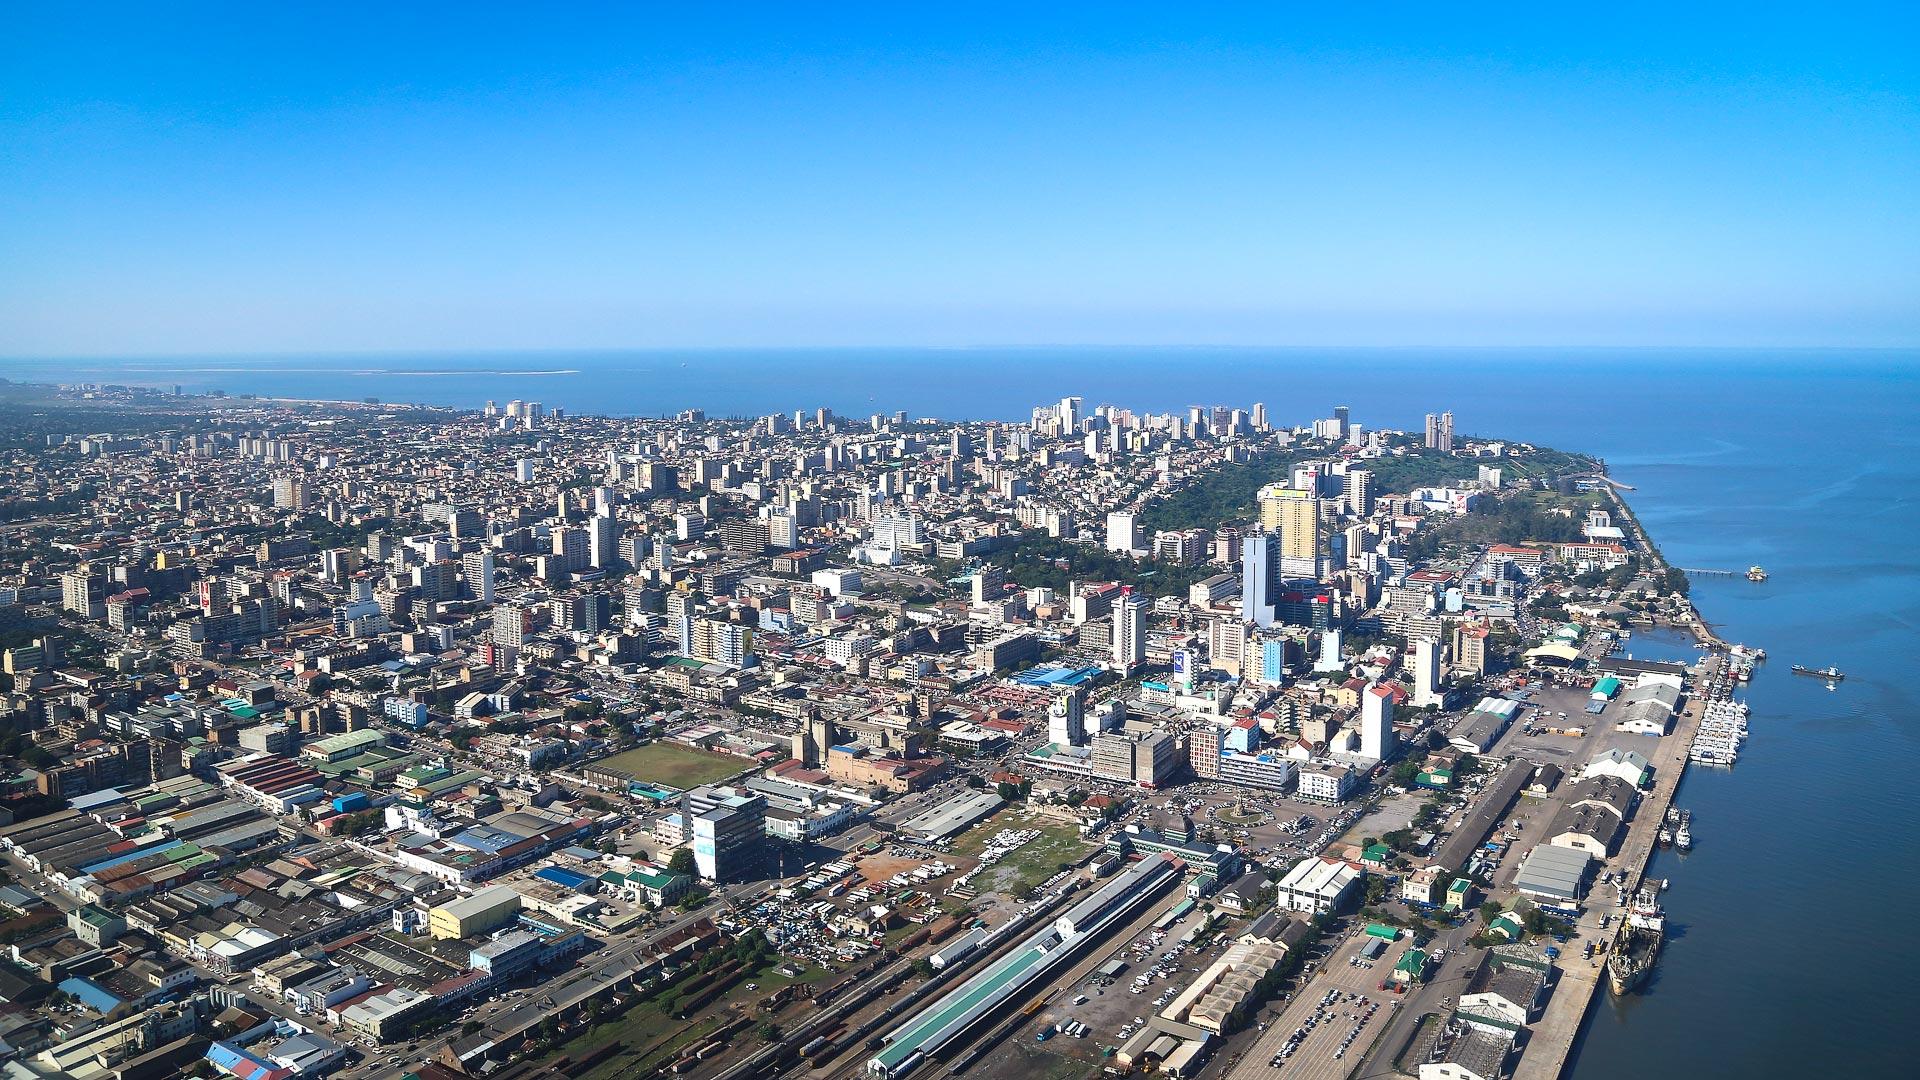
दक्षिणपूर्वी अफ्रिकाको मोजाम्बिक प्राकृतिक स्रोत, समुद्री बन्दरगाह र ऊर्जा सम्भावनाले धनी देश हो।
हिन्द महासागरको तटमा फैलिएको यसको करिब दुई हजार सात सय किलोमिटर लामो समुद्री किनारले व्यापार र क्षेत्रीय सम्पर्कका लागि ठूलो अवसर दिएको छ।
देशमा प्राकृतिक ग्यास, कोइला, खनिज, जलविद्युत् र कृषियोग्य जमिनको सम्भावना पनि छ। तर यति धेरै स्रोत हुँदाहुँदै मोजाम्बिकको ठूलो जनसंख्या गरिबी, कमजोर पूर्वाधार, न्यून उत्पादकत्व र आधारभूत सेवाको अभावसँग जुधिरहेको छ।
देशको करिब दुईतिहाइ जनसंख्या ग्रामीण क्षेत्रमा बस्छ। त्यहाँका धेरै बस्तीमा परम्परागत बैंकका शाखा पुग्न सकेका छैनन्।
बैंकसम्म पुग्न लामो दूरी पार गर्नुपर्ने, खाता खोल्ने प्रक्रिया जटिल हुने, न्यून आम्दानी भएका मानिसका लागि बैंकिङ सेवा महँगो पर्ने र नियमित कारोबारका लागि पर्याप्त नगद तथा पूर्वाधार नहुने समस्या लामो समयदेखि कायम थियो।
यही अवस्थाले ठूलो जनसंख्यालाई औपचारिक वित्तीय प्रणालीबाहिर राखेको थियो।
यस्तो परिस्थितिमा मोबाइल फोनमा आधारित वित्तीय सेवा मोजाम्बिकका लागि नयाँ विकल्प बनेर आयो। बैंकको शाखा नभएको ठाउँमा मोबाइल नेटवर्क र स्थानीय एजेन्टको सहायताले पैसा जम्मा गर्ने, पठाउने, झिक्ने र भुक्तानी गर्ने सुविधा विस्तार हुन थाल्यो।
यसले वित्तीय सेवाको पहुँच बढाउनुका साथै गाउँ र सहरबीचको आर्थिक सम्बन्धलाई पनि नयाँ ढङ्गले जोड्यो।
मोजाम्बिकको मोबाइल मनी विस्तारलाई एउटा तथ्याङ्कले स्पष्ट पार्छ।
केन्द्रीय बैंकको वित्तीय समावेशीकरण प्रतिवेदनअनुसार सन् २०२३ मा देशका वयस्क जनसंख्याको ९३.२ प्रतिशतसँग मोबाइल मनी अपरेटरको सक्रिय खाता थियो।
सन् २०२२ मा यस्तो अनुपात ६८.५ प्रतिशत मात्र थियो। एक वर्षमै भएको यो वृद्धि परम्परागत बैंकिङ पूर्वाधारको विकल्पका रूपमा मोबाइल वित्तीय सेवाको विस्तार कति तीव्र भयो भन्ने संकेत हो।
तर यो तथ्याङ्कलाई सबै वयस्कले नियमित रूपमा मोबाइलबाट कारोबार गर्छन् भन्ने अर्थमा बुझ्नु हुँदैन। मोबाइल मनी खाताको संख्या, खाता खोल्ने व्यक्तिको संख्या र सक्रिय कारोबार गर्ने ग्राहकको संख्या फरक विषय हुन्।
विश्व बैंकको सन् २०२४ को ग्लोबल फिन्डेक्स तथ्याङ्कमा १५ वर्षमाथिका ४५.७ प्रतिशत वयस्कसँग मोबाइल मनी खाता रहेको देखिन्छ। फरक सर्वेक्षण, परिभाषा र गणना विधिका कारण केन्द्रीय बैंकको प्रशासनिक तथ्याङ्क र विश्व बैंकको सर्वेक्षणलाई एउटै मापनका रूपमा लिन मिल्दैन।
मोजाम्बिकको अनुभवको महत्त्व मोबाइल मनीको पहुँच बढ्नुमा मात्र छैन। सीमित स्रोत, कमजोर बैंकिङ सञ्जाल र ठूलो ग्रामीण जनसंख्या भएको अर्थतन्त्रमा प्रविधिले वित्तीय सेवाको ढाँचा नै परिवर्तन गर्न सक्छ भन्ने उदाहरणका रूपमा यसलाई हेरिएको छ।
बैंकको विकल्प बनेको मोबाइल फोन
मोजाम्बिकमा मोबाइल वित्तीय सेवाको सुरुआत सन् २०११ मा भएको थियो। त्यसबेला सरकारी स्वामित्वको दूरसञ्चार कम्पनी एमसेलले आफ्नो वित्तीय सेवा कम्पनी कार्टेइरा मोभेलमार्फत एमकेश सेवा सुरु गरेको थियो।
त्यसको दुई वर्षपछि सन् २०१३ मा दक्षिण अफ्रिकी दूरसञ्चार समूहसँग सम्बन्धित भोडाकमले एम-पेसा सञ्चालनमा ल्यायो। सन् २०१७ मा मोभिटेलले ई-मोला सेवा सुरु गरेपछि बजारमा तीन प्रमुख मोबाइल मनी सेवा प्रदायक स्थापित भए।
यी सेवाले ग्राहकलाई बैंकको परम्परागत शाखामा निर्भर नभई मोबाइल फोनबाट वित्तीय कारोबार गर्न सक्ने सुविधा दिए। मोबाइल नम्बर र पहिचानसम्बन्धी आवश्यक प्रक्रिया पूरा गरेपछि प्रयोगकर्ताले आफ्नो खातामा पैसा राख्न, अर्को व्यक्तिलाई पठाउन, एजेन्टमार्फत नगद झिक्न र विभिन्न भुक्तानी गर्न सक्ने व्यवस्था विस्तार भयो।
यसको व्यावसायिक मोडल पनि परम्परागत बैंकभन्दा फरक थियो। बैंकले शाखा, एटीएम, कर्मचारी र भौतिक पूर्वाधारमा ठूलो लगानी गर्नुपर्ने अवस्थामा मोबाइल मनी सेवा प्रदायकले दूरसञ्चार नेटवर्क र स्थानीय एजेन्टको सञ्जाल प्रयोग गरे।
गाउँका किराना पसल, साना व्यवसाय र स्थानीय सेवा केन्द्रलाई एजेन्टका रूपमा परिचालन गर्न सकिने भएकाले वित्तीय सेवा विस्तारको लागत तुलनात्मक रूपमा कम भयो।
मोबाइल मनी एजेन्टको भूमिका यहीँबाट महत्त्वपूर्ण बन्यो। ग्राहकले आफ्नो मोबाइल खातामा पैसा जम्मा गर्न वा खातामा रहेको रकम नगदमा बदल्न एजेन्टकहाँ पुग्न सक्थे। बैंकको शाखा नभएका ठाउँमा पनि यस्तो सेवा उपलब्ध हुन थालेपछि वित्तीय कारोबारका लागि लामो दूरी यात्रा गर्नुपर्ने बाध्यता घट्यो।
केन्द्रीय बैंकको सन् २०२३ को प्रतिवेदनअनुसार त्यस वर्ष मोजाम्बिकमा गैरबैंकिङ वित्तीय एजेन्टको संख्या दुई लाख २४ हजार ७०४ पुगेको थियो।
प्रति एक लाख वयस्कमा यस्ता एजेन्टको संख्या सन् २०२२ को ८४८ बाट बढेर २०२३ मा एक हजार २४६ पुगेको थियो। यो एक वर्षमा ७१.८ प्रतिशतको वृद्धि हो।
यसले मोबाइल मनीको विस्तारमा प्रविधि मात्रै निर्णायक नभएको देखाउँछ। मोबाइल फोनमा खाता खोल्न सकिने व्यवस्था भए पनि पैसा जम्मा गर्ने, झिक्ने र कारोबारलाई नगदमा रूपान्तरण गर्ने स्थानीय केन्द्र नहुँदा सेवा प्रभावकारी हुँदैन। मोजाम्बिकले दूरसञ्चार नेटवर्कसँगै एजेन्टको सञ्जाल विस्तार गरेर मोबाइल वित्तीय सेवाको भौतिक पहुँच पनि बढाएको छ।
सन् २०२४ को पहिलो त्रैमासिकसम्म आइपुग्दा इलेक्ट्रोनिक मनी संस्थाका एजेन्टको संख्या दुई लाख ४२ हजार पाँच सय पुगेको विवरण सार्वजनिक भएको थियो। त्यसबेला देशका सबै १५४ जिल्लामा यस्ता एजेन्टको उपस्थिति रहेको उल्लेख गरिएको थियो। त्यही विवरणअनुसार २२ जिल्लामा परम्परागत बैंकको शाखा थिएन। यसले बैंकिङ शाखा र मोबाइल मनी एजेन्टबीचको पहुँच अन्तर स्पष्ट पार्छ।
तीन कम्पनीको प्रतिस्पर्धा
मोजाम्बिकको मोबाइल मनी बजार तीन प्रमुख सेवाप्रदायकको प्रतिस्पर्धाबाट अघि बढेको छ। एमकेश, एम–पेसा र ई–मोलाले आ–आफ्नो दूरसञ्चार ग्राहक, एजेन्ट सञ्जाल र सेवा पूर्वाधार प्रयोग गर्दै बजार विस्तार गरेका छन्।
एमकेश बजारमा प्रवेश गर्ने पहिलो सेवा थियो। सरकारी दूरसञ्चार कम्पनीको सञ्जाल र पहिचानको लाभ लिएर यसले प्रारम्भिक ग्राहकसम्म पहुँच बनायो। एम–पेसाले भने पूर्वी अफ्रिकाका अन्य देशमा सफल भइसकेको मोबाइल वित्तीय सेवाको अनुभव र भोडाकमको दूरसञ्चार सञ्जाललाई आधार बनायो। ई–मोलाले मोभिटेलको नेटवर्कमार्फत सेवा विस्तार गर्यो।
यी कम्पनीबीचको प्रतिस्पर्धाले सेवा विस्तारमा सहयोग पुर्याए पनि सुरुआती चरणमा एउटा ठूलो समस्या थियो। एउटा कम्पनीको मोबाइल मनी खाताबाट अर्को कम्पनीको खातामा सीधै पैसा पठाउन सहज थिएन। ग्राहकले एउटै प्रणालीभित्र कारोबार गर्नुपर्ने अवस्था थियो। यसले डिजिटल भुक्तानीको दायरा सीमित बनाएको थियो।
मोजाम्बिकको केन्द्रीय बैंकले यो समस्या समाधान गर्न अन्तरसञ्चालनीयता अर्थात् इन्टरअपरेबिलिटीको व्यवस्था अघि बढायो। सन् २०२२ जुलाई १ देखि एमकेश, एम-पेसा र ई-मोलाबीच अन्तरसञ्चालनीय सेवा लागू भयो।
त्यसपछि एउटा नेटवर्कको ग्राहकले अर्को नेटवर्कमा रहेका ग्राहकसँग पनि रकम कारोबार गर्न सक्ने व्यवस्था भयो। यो प्रणाली सिमोरेडे नामक भुक्तानी पूर्वाधारमार्फत सञ्चालनमा आयो।
यसले मोबाइल मनी बजारलाई अलग-अलग कम्पनीका ग्राहकको सीमित घेराबाट बाहिर ल्यायो। ग्राहकले पैसा पठाउनुअघि प्राप्तकर्ताको मोबाइल नेटवर्क कुन हो भनेर छुट्टै चिन्ता गर्नुपर्ने अवस्था कम भयो। विभिन्न कम्पनीका ग्राहकबीच कारोबार सम्भव भएपछि मोबाइल मनीको उपयोगिता र स्वीकार्यता बढाउने आधार तयार भयो।
अन्तरसञ्चालनीयताले बैंक र मोबाइल मनी संस्थाबीचको सम्बन्धलाई पनि बलियो बनायो। मोबाइल खातामा रहेको रकम बैंक खातामा पठाउने वा बैंकिङ प्रणालीबाट मोबाइल खातामा रकम ल्याउने सम्भावना विस्तार भयो। यसले मोबाइल मनीलाई केवल नगद पठाउने माध्यमबाट व्यापक डिजिटल वित्तीय प्रणालीको एउटा हिस्साका रूपमा विकास गर्ने बाटो खोल्यो।
यसको अर्को व्यावसायिक पक्ष ग्राहक प्राप्ति र सेवा विस्तारसँग सम्बन्धित छ। एउटा नेटवर्कमा सीमित ग्राहकले अर्को नेटवर्कका प्रयोगकर्तासँग कारोबार गर्न पाएपछि सेवा प्रदायकको बजार विस्तारको सम्भावना बढ्छ।
ग्राहकले नेटवर्क बदल्नुपर्ने आवश्यकता कम हुन्छ र डिजिटल भुक्तानीको स्वीकार्यता बढ्छ। यसले मोबाइल मनी प्रदायकबीचको प्रतिस्पर्धालाई सेवा गुणस्तर, शुल्क, सुरक्षा र एजेन्ट सञ्जालमा केन्द्रित गराउन सक्छ।
विप्रेषण र ग्रामीण अर्थतन्त्रमा प्रभाव
मोजाम्बिकको मोबाइल मनी विस्तारको सबैभन्दा महत्त्वपूर्ण प्रभाव ग्रामीण परिवारको आर्थिक गतिविधिमा देखिएको छ। ग्रामीण क्षेत्रमा बैंकिङ सेवा सीमित हुँदा परिवारका सदस्यबीच पैसा पठाउने काम समय र खर्च दुवैका हिसाबले कठिन थियो।
सहरमा काम गर्ने सदस्यले गाउँमा रहेका परिवारलाई रकम पठाउन परम्परागत रकम स्थानान्तरण सेवा वा आफन्तको भर पर्नुपर्ने अवस्था थियो।
मोबाइल मनीले यो प्रक्रियालाई छोटो बनायो। मोबाइल खातामा पैसा पठाएपछि प्राप्तकर्ताले स्थानीय एजेन्टबाट रकम झिक्न सक्ने भए। यसले परिवारलाई आपत्कालीन खर्च, खाद्यान्न खरिद, स्वास्थ्य उपचार र दैनिक आवश्यकताका लागि छिटो रकम उपलब्ध गराउन सहयोग गर्यो।
मोजाम्बिकका ग्रामीण क्षेत्रमा मोबाइल मनीको प्रभावबारे गरिएको प्रयोगात्मक अध्ययनले यसको आर्थिक असरलाई अझ स्पष्ट पारेको छ।
अर्थशास्त्री कातिया बाटिस्टा र पेद्रो सी. भिसेन्टेले ग्रामीण गाउँहरूमा मोबाइल मनी सेवा पहिलोपटक विस्तार हुँदा त्यसले परिवारको व्यवहारमा पारेको प्रभाव अध्ययन गरेका थिए।
उनीहरूको अध्ययनले मोबाइल मनी उपलब्ध भएपछि विप्रेषण पठाउने खर्च घटेको, गाउँबाट सहरतर्फ बसाइँसराइ बढेको र ग्रामीण परिवारले प्राप्त गर्ने विप्रेषणमा वृद्धि भएको देखाएको छ।
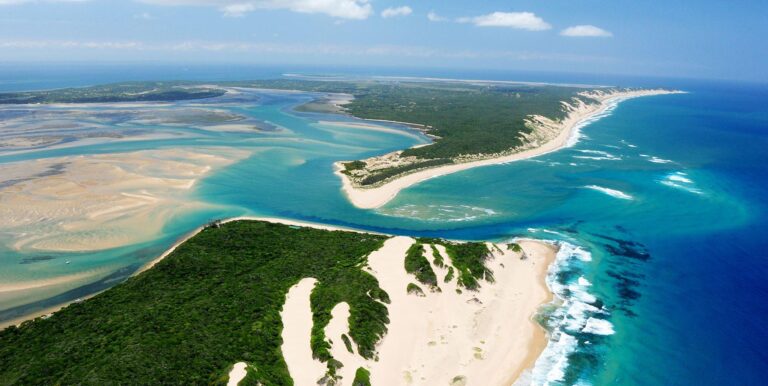
हिन्द महासागरसँग जोडिएको मोजाम्बिकको सुन्दर समुद्री तट।स्रोत: Wikimedia Commons
विशेषगरी बाढी वा घरपरिवारमा अचानक आइपर्ने आर्थिक संकटका बेला प्राप्त हुने रकमले परिवारको उपभोग र जीवनस्तर जोगाउन सहयोग गरेको अध्ययनको निष्कर्ष छ।
यो निष्कर्षले मोबाइल मनीको प्रभाव केवल वित्तीय कारोबारको गतिमा सीमित नरहेको देखाउँछ। यसले परिवारको जोखिम व्यवस्थापन र आर्थिक सुरक्षामा समेत भूमिका खेल्न सक्छ। विपद्का बेला पैसा पठाउन सजिलो हुनु ग्रामीण परिवारका लागि महत्त्वपूर्ण सुरक्षा माध्यम बन्न सक्छ।
तर अध्ययनले एउटा अर्को पक्ष पनि देखाएको छ। मोबाइल मनीको सहजताले ग्रामीण क्षेत्रबाट सहरतर्फ बसाइँसराइ बढाउन सक्छ। गाउँमा रहेका परिवारले सहरमा काम गर्ने सदस्यबाट नियमित रकम प्राप्त गर्न थालेपछि श्रम र आर्थिक गतिविधिको केन्द्र परिवर्तन हुन सक्छ।
अध्ययनमा केही अवस्थामा कृषि गतिविधि र कृषि लगानी घटेको पनि देखिएको छ। त्यसैले मोबाइल मनीको प्रभावलाई पूर्ण रूपमा सकारात्मक वा नकारात्मक भनेर मात्र व्याख्या गर्न मिल्दैन। यसले परिवारलाई विप्रेषण र जोखिम व्यवस्थापनमा सहयोग गरे पनि ग्रामीण उत्पादन प्रणालीमा परिवर्तन ल्याउन सक्छ।
मोजाम्बिकको कृषि अर्थतन्त्रका लागि यो विषय महत्त्वपूर्ण छ। विश्व बैंकका अनुसार देशको ७० प्रतिशतभन्दा बढी जनसंख्या कृषि क्षेत्रमा निर्भर छ। तर कृषि उत्पादकत्व कमजोर, जलवायु जोखिम उच्च र लगानी न्यून छ।
यस्तो अवस्थामा मोबाइल वित्तीय सेवाले किसानलाई पैसा प्राप्त गर्न, कारोबार गर्न र बजारसँग जोडिन सहयोग गर्न सक्छ। तर मोबाइल खातामा पहुँच हुनु मात्रले कृषि उत्पादन, सिँचाइ, भण्डारण, बजार र ऋणको समस्या समाधान गर्दैन।
डिजिटल कारोबारको बढ्दो आधार
मोबाइल मनीको विस्तारले मोजाम्बिकको डिजिटल कारोबारलाई नयाँ आकार दिएको छ। पहिले नगदमा निर्भर रहेका साना कारोबार क्रमशः मोबाइल खातामार्फत हुन थालेका छन्। व्यक्ति–व्यक्तिबीच रकम पठाउने, पसलमा भुक्तानी गर्ने, सेवा शुल्क तिर्ने र विभिन्न आर्थिक कारोबार गर्ने माध्यमका रूपमा मोबाइल मनीको प्रयोग बढेको छ।
केन्द्रीय बैंकको सन् २०२३ को प्रतिवेदनले घरेलु कारोबारका लागि मोबाइल मनी सेवा प्रमुख माध्यम बनेको उल्लेख गरेको छ। त्यस वर्ष मोबाइल मनी खाताको संख्या प्रति एक हजार वयस्कमा करिब ९३२ पुगेको थियो।
सन् २०२२ मा यो संख्या ६८५ थियो। खाताको संख्यामा भएको ३६.१ प्रतिशत वृद्धि मोबाइल वित्तीय सेवाको विस्तारको अर्को सूचक हो।
यहाँ पनि एउटा महत्त्वपूर्ण कुरा छ। मोबाइल मनी खाताको संख्या वयस्क जनसंख्याभन्दा बढी हुन सक्छ, किनकि एउटै व्यक्तिले एकभन्दा बढी कम्पनीमा खाता खोल्न सक्छ। त्यसैले खाताको संख्या बढ्नु र वित्तीय पहुँच पाउने व्यक्तिको संख्या बढ्नु एउटै कुरा होइन। खाता निष्क्रिय रहने, एउटै व्यक्तिले धेरै खाता राख्ने र नियमित कारोबार नगर्ने अवस्थालाई पनि विश्लेषणमा समेट्नुपर्छ।
मोजाम्बिकको पछिल्लो तथ्याङ्कले मोबाइल मनी बजारको आकार अझ ठूलो भएको देखाउँछ। केन्द्रीय बैंकले सन् २०२५ को चौथो त्रैमासिकमा मोबाइल मनी खाताको संख्या २५.४ मिलियन पुगेको जनाएको छ।
सो अवधिमा मोबाइल मनी एजेन्टको संख्या पनि बढेको थियो। सन् २०२६ को पहिलो त्रैमासिकमा एजेन्टको संख्या चार लाख ६७ हजार ६२२ पुगेको केन्द्रीय बैंकको विवरण छ।
यी तथ्याङ्कले मोजाम्बिकमा मोबाइल मनीको बजार विस्तार निरन्तर भइरहेको देखाउँछन्। तर बजारको आकारसँगै कारोबारको गुणस्तर, ग्राहकको सुरक्षा, सेवा शुल्क र डिजिटल साक्षरताको विषय पनि उत्तिकै महत्त्वपूर्ण बन्दै गएको छ।
डिजिटल कारोबार विस्तार हुँदा नगद व्यवस्थापनको लागत घट्न सक्छ। व्यवसायले नगद राख्ने, ढुवानी गर्ने र हिसाब मिलाउने प्रक्रियामा खर्च घटाउन सक्छ। ग्राहकले पनि पैसा पठाउन वा प्राप्त गर्न भौतिक रूपमा लामो दूरी यात्रा गर्नुपर्ने बाध्यता कम हुन्छ। यसले समय बचत र कारोबारको सहजता बढाउँछ।
साना व्यवसायका लागि मोबाइल मनीले ग्राहकबाट रकम प्राप्त गर्ने अर्को माध्यम उपलब्ध गराएको छ।
किराना पसल, स्थानीय व्यापारी, यातायात सेवा, घरेलु उत्पादन विक्रेता र साना उद्यमले डिजिटल भुक्तानी स्वीकार गर्न थालेपछि कारोबारको अभिलेख राख्न पनि सहज हुन सक्छ। तर यसको लाभ लिन व्यवसायसँग उपयुक्त फोन, नेटवर्क, डिजिटल सीप र कारोबार व्यवस्थापनको क्षमता हुनुपर्छ।
बैंकिङ पहुँचको असमानता अझै कायम
मोबाइल मनीको तीव्र विस्तार भए पनि मोजाम्बिकको वित्तीय प्रणालीमा परम्परागत बैंकको भूमिका कमजोर भएको छैन। मोबाइल मनीले पैसा पठाउने र भुक्तानी गर्ने सुविधा विस्तार गरे पनि दीर्घकालीन बचत, ठूलो लगानी, व्यवसाय विस्तारका लागि ऋण, बीमा र अन्य वित्तीय सेवाको आवश्यकता पूरा गर्न बैंक तथा अन्य वित्तीय संस्थाको भूमिका महत्त्वपूर्ण रहन्छ।
केन्द्रीय बैंकको सन् २०२३ को प्रतिवेदनअनुसार त्यस वर्ष वयस्क जनसंख्याको ३०.९ प्रतिशतसँग बैंक खाता थियो। मोबाइल मनीको पहुँच ९३.२ प्रतिशत पुगेको अवस्थामा बैंक खाताको पहुँच निकै कम देखिन्थ्यो। यसले मोबाइल मनी र परम्परागत बैंकिङबीचको पहुँच अन्तर स्पष्ट पार्छ।
विश्व बैंकको ग्लोबल फिन्डेक्स २०२५ प्रतिवेदनमा समावेश सन् २०२४ को तथ्याङ्कले पनि वित्तीय पहुँचको चुनौती देखाउँछ। मोजाम्बिकका १५ वर्षमाथिका वयस्कमध्ये ५४.४ प्रतिशतसँग कुनै न कुनै प्रकारको वित्तीय खाता रहेको थियो। बैंक वा समान वित्तीय संस्थामा खाता हुनेको हिस्सा २५.१ प्रतिशत र मोबाइल मनी खाता हुनेको हिस्सा ४५.७ प्रतिशत थियो।
यसले मोबाइल मनीको विस्तारले बैंकिङ पहुँचको समस्या पूर्ण रूपमा समाधान नगरेको देखाउँछ। डिजिटल वित्तीय सेवामा पहुँच बढे पनि सबै नागरिक समान रूपमा लाभान्वित भएका छैनन्।
विश्व बैंकको डिजिटल वित्तीय सेवा सम्बन्धी देशगत विवरणअनुसार सन् २०२४ मा खाता स्वामित्व पुरुषमा ६३ प्रतिशत र महिलामा ४५ प्रतिशत थियो। डिजिटल भुक्तानी प्रयोग गर्ने पुरुषको हिस्सा ६० प्रतिशत हुँदा महिलाको ३२ प्रतिशत थियो।
महिलाको आर्थिक सहभागिता र वित्तीय स्वतन्त्रताका लागि यो अन्तर चुनौतीपूर्ण छ। मोबाइल फोन र डिजिटल खातामा पहुँच भए पनि फोनको स्वामित्व, डिजिटल साक्षरता, पहिचानपत्र, आम्दानी र सामाजिक अवस्थाले महिलाको प्रयोगमा प्रभाव पार्न सक्छ। मोबाइल मनीलाई वित्तीय समावेशीकरणको प्रभावकारी माध्यम बनाउन महिलाको पहुँच र प्रयोग दुवै बढाउनुपर्ने हुन्छ।
गरिब र धनी परिवारबीचको अन्तर पनि कायम छ।
विश्व बैंकको तथ्याङ्कअनुसार सन् २०२४ मा सबैभन्दा कम आय भएका ४० प्रतिशत जनसंख्यामा खाता स्वामित्व ३५ प्रतिशत थियो भने माथिल्लो आय समूहका ६० प्रतिशत जनसंख्यामा यो अनुपात ६७ प्रतिशत थियो। यसले डिजिटल सेवा विस्तार भए पनि आय र अवसरको असमानता वित्तीय पहुँचमा प्रतिबिम्बित भइरहेको देखाउँछ।
त्यसैले मोबाइल मनीलाई वित्तीय समावेशीकरणको अन्तिम उपलब्धि मान्न मिल्दैन। यसले वित्तीय प्रणालीमा प्रवेश गर्ने ढोका खोलेको छ। तर बचत, ऋण, बीमा, उद्यम लगानी र उत्पादनमूलक आर्थिक गतिविधिसँग जोड्न सके मात्र यसको व्यापक आर्थिक प्रभाव देखिन सक्छ।
नियमन, सुरक्षा र विश्वासको प्रश्न
मोबाइल मनीको बजार विस्तारसँगै यसको नियमन र उपभोक्ता सुरक्षाको प्रश्न पनि महत्त्वपूर्ण बनेको छ। मोबाइल खातामा रकम राख्ने, पठाउने र प्राप्त गर्ने सुविधा बढ्दै जाँदा ग्राहकको व्यक्तिगत विवरण, कारोबारको गोपनीयता र रकमको सुरक्षासम्बन्धी जोखिम पनि बढ्न सक्छ।
मोबाइल मनी सेवामा गलत नम्बरमा पैसा पठाउने, नक्कली एजेन्टबाट ठगी हुने, गोप्य कोड अरूलाई उपलब्ध गराउँदा खाता दुरुपयोग हुने र मोबाइल नेटवर्क अवरुद्ध हुँदा कारोबार रोकिने जोखिम रहन्छ।
डिजिटल साक्षरता कमजोर भएका ग्राहक यस्ता जोखिममा बढी पर्न सक्छन्।
सेवा प्रदायकले ग्राहकलाई कारोबार पुष्टि गर्ने प्रक्रिया, गोप्य विवरण सुरक्षित राख्ने तरिका र उजुरी गर्ने संयन्त्रबारे पर्याप्त जानकारी दिन आवश्यक हुन्छ।
मोजाम्बिकको केन्द्रीय बैंकले वित्तीय समावेशीकरण विस्तारसँगै नियामकीय व्यवस्था पनि अघि बढाएको छ। सन् २०२३ मा गैरबैंकिङ एजेन्टको व्यवसाय सञ्चालनसम्बन्धी नियम र भर्चुअल सेवा प्रदायकको दर्तासम्बन्धी व्यवस्था स्वीकृत गरिएको थियो। ऋणसम्बन्धी पूर्वकरार सूचना र ग्राहकलाई जानकारी उपलब्ध गराउने विषयमा पनि नियमन अघि बढाइएको थियो।
मोबाइल मनीको बजारमा प्रतिस्पर्धा हुनु सकारात्मक भए पनि ग्राहकको रकम सुरक्षित राख्ने, सेवा शुल्क पारदर्शी बनाउने र गुनासो सुनुवाइ गर्ने जिम्मेवारी नियामक तथा सेवा प्रदायक दुवैको हो।
डिजिटल कारोबारको विश्वास कमजोर भयो भने ग्राहक नगदमा फर्कन सक्छन्। त्यसैले प्रविधिको विस्तारसँगै उपभोक्ता संरक्षण र वित्तीय शिक्षा पनि समान गतिमा अघि बढ्नुपर्छ।
अर्को चुनौती मोबाइल नेटवर्क र विद्युत् पहुँचसँग सम्बन्धित छ। मोबाइल फोनबाट कारोबार गर्न नेटवर्क चाहिन्छ। फोन चार्ज गर्न विद्युत् चाहिन्छ।
दुर्गम क्षेत्रमा नेटवर्क कमजोर हुँदा वा विद्युत् उपलब्ध नहुँदा डिजिटल वित्तीय सेवाको निरन्तरता प्रभावित हुन सक्छ। मोबाइल मनीको पहुँच विस्तार गर्न दूरसञ्चार पूर्वाधार, विद्युत् सेवा र डिजिटल सीपमा पनि लगानी आवश्यक हुन्छ।
संकटग्रस्त अर्थतन्त्रमा डिजिटल सम्भावना
मोजाम्बिकको आर्थिक अवस्था मोबाइल मनीको सफलतासँगै सहज बनेको छैन। देशले पछिल्लो दशकमा लुकेको सार्वजनिक ऋण संकट, कोभिड-१९ महामारी, चक्रवात, उत्तरी क्षेत्रमा सशस्त्र द्वन्द्व र राजनीतिक अस्थिरताका चुनौती सामना गरेको छ।
प्राकृतिक स्रोतको सम्भावना भए पनि त्यसको लाभ आम नागरिकसम्म पुर्याउन अर्थतन्त्रले कठिनाइ भोगिरहेको छ।
विश्व बैंकका अनुसार सन् २०१४/१५ देखि सन् २०२२ सम्म मोजाम्बिकको राष्ट्रिय गरिबी दर ४८.४ प्रतिशतबाट बढेर ६२.९ प्रतिशत पुगेको थियो।
यस अवधिमा थप ७० लाख मानिस गरिबीमा धकेलिएका थिए। देशको कुल जनसंख्यामध्ये करिब दुईतिहाइ ग्रामीण क्षेत्रमा बसोबास गर्छन् र कृषि क्षेत्रमा ७० प्रतिशतभन्दा बढी जनसंख्या निर्भर छ। अनौपचारिक रोजगारीको हिस्सा पनि ८० प्रतिशतभन्दा बढी रहेको विश्व बैंकको विवरण छ।
सन् २०२५ को पहिलो छ महिनामा मोजाम्बिकको वास्तविक कुल गार्हस्थ्य उत्पादन २.४ प्रतिशतले संकुचित भएको विश्व बैंकले जनाएको छ।
निर्वाचनपछिको अस्थिरता, विदेशी मुद्रा अभाव, कमजोर लगानी विश्वास र औद्योगिक तथा सेवा क्षेत्रको संकुचनले आर्थिक गतिविधि प्रभावित भएको थियो। सन् २०२५ मा आर्थिक वृद्धि १.८ प्रतिशत रहने प्रक्षेपण गरिएको थियो।
यस्तो अवस्थामा मोबाइल मनीले अर्थतन्त्रको सबै समस्या समाधान गर्न सक्दैन। यसले सार्वजनिक ऋण घटाउँदैन, औद्योगिक उत्पादन बढाउँदैन, कृषि उत्पादकत्व स्वतः सुधार गर्दैन र द्वन्द्वको अन्त्य पनि गर्दैन। तर आर्थिक संकटका बीच परिवार, साना व्यवसाय र स्थानीय बजारलाई वित्तीय सेवासँग जोडिराख्न यसको भूमिका महत्त्वपूर्ण हुन सक्छ।
विश्व बैंकले मोजाम्बिकको आर्थिक रूपान्तरणका लागि वित्तीय पहुँच, शिक्षा, पूर्वाधार, निजी क्षेत्रको लगानी र रोजगारी सिर्जनालाई महत्त्वपूर्ण प्राथमिकताका रूपमा औँल्याएको छ। मोबाइल मनीले वित्तीय पहुँचको एउटा आधार तयार गरेको छ। अब त्यसलाई उत्पादन, उद्यमशीलता र रोजगारीसँग जोड्नु आवश्यक छ।
मोबाइल खातामार्फत पैसा पठाउने सुविधा मात्र उपलब्ध गराएर ग्रामीण अर्थतन्त्रलाई बलियो बनाउन सकिँदैन। किसानले उत्पादन गरेको वस्तु बजारसम्म पुर्याउन सडक चाहिन्छ। कृषि उत्पादन बढाउन सिँचाइ, मल, बीउ, प्रविधि र बजार सूचना आवश्यक हुन्छ।
साना व्यवसायलाई विस्तार गर्न कर्जा र व्यावसायिक सीप चाहिन्छ। मोबाइल वित्तीय सेवाले यी गतिविधिका लागि रकमको कारोबार सहज बनाउन सक्छ, तर उत्पादन र बजारको आधारभूत समस्या समाधान गर्ने काम अन्य आर्थिक नीतिले गर्नुपर्छ।
मोबाइल मनीबाट सिक्न सकिने पाठ
मोजाम्बिकको अनुभवले बैंकिङ सेवा विस्तार गर्न परम्परागत शाखा नै एक मात्र माध्यम होइन भन्ने देखाएको छ। दूरसञ्चार कम्पनी, स्थानीय एजेन्ट, भुक्तानी पूर्वाधार र नियामकीय सहकार्यबाट वित्तीय सेवा गाउँसम्म पुर्याउन सकिन्छ। बैंकिङ पूर्वाधार कमजोर भएका देशका लागि यो अनुभव महत्त्वपूर्ण छ।
नेपालको सन्दर्भमा पनि यसले केही प्रश्न उठाउँछ। नेपालमा बैंक तथा वित्तीय संस्थाको शाखा सञ्जाल विस्तार भए पनि दुर्गम क्षेत्र, न्यून आय भएका परिवार र साना व्यवसायमा वित्तीय सेवाको प्रयोग समान रूपमा फैलिएको छैन।
मोबाइल बैंकिङ, डिजिटल वालेट र क्यूआर भुक्तानीको विस्तारले कारोबारलाई सहज बनाएको छ। तर खाता वा वालेट खोल्नु र त्यसलाई नियमित रूपमा बचत, ऋण, बीमा तथा उत्पादनमूलक कारोबारमा प्रयोग गर्नु फरक कुरा हुन्।
मोजाम्बिकको अनुभवबाट पहिलो पाठ वित्तीय सेवाको पहुँचलाई ग्राहकको वास्तविक आवश्यकतासँग जोड्नुपर्ने हो। मोबाइल खाताबाट रकम पठाउन र झिक्न सकिने सुविधा मात्रै पर्याप्त हुँदैन। साना व्यवसायले भुक्तानी लिन, किसानले उत्पादनको रकम प्राप्त गर्न, कामदारले पारिश्रमिक पाउन र परिवारले सुरक्षित रूपमा विप्रेषण प्राप्त गर्न सक्ने वातावरण बनाउनुपर्छ।
दोस्रो पाठ अन्तरसञ्चालनीयताको महत्त्व हो। एउटा डिजिटल वालेटबाट अर्को वालेटमा रकम पठाउन नसकिने वा बैंक र वालेटबीच कारोबार गर्न कठिन हुने अवस्था कायम रह्यो भने डिजिटल प्रणालीको उपयोगिता सीमित हुन्छ।
मोजाम्बिकले तीन प्रमुख मोबाइल मनी सेवा प्रदायकलाई एउटै अन्तरसञ्चालनीय पूर्वाधारमा जोडेर यो समस्या कम गर्ने प्रयास गरेको छ। नेपालमा पनि डिजिटल भुक्तानी प्रणालीबीच सहज अन्तरसम्बन्ध, पारदर्शी शुल्क र सुरक्षित कारोबारलाई प्राथमिकता दिन सकिन्छ।
तेस्रो पाठ स्थानीय एजेन्ट सञ्जालको महत्त्व हो। मोबाइल एप वा डिजिटल खाताले मात्र वित्तीय पहुँच पूरा गर्दैन। नगद जम्मा गर्ने र झिक्ने, ग्राहकलाई सहयोग गर्ने तथा कारोबारमा समस्या आए समाधान खोज्ने स्थानीय केन्द्र आवश्यक हुन्छ। मोजाम्बिकमा गैरबैंकिङ एजेन्टको तीव्र विस्तारले यो पक्षको महत्त्व देखाएको छ।
चौथो पाठ डिजिटल वित्तीय सेवामा महिला र न्यून आय भएका परिवारको पहुँच बढाउनु हो।
मोजाम्बिकमा पुरुष र महिलाबीच खाता स्वामित्व तथा डिजिटल भुक्तानी प्रयोगमा देखिएको अन्तरले प्रविधि उपलब्ध हुँदैमा सबै नागरिक समान रूपमा लाभान्वित हुँदैनन् भन्ने देखाउँछ।
वित्तीय साक्षरता, डिजिटल सीप, सस्तो इन्टरनेट र ग्राहक सुरक्षालाई सँगै अघि बढाउनुपर्छ।
अन्ततः मोजाम्बिकको मोबाइल मनी अनुभव प्रविधिले कमजोर वित्तीय पूर्वाधार भएको अर्थतन्त्रमा नयाँ अवसर सिर्जना गर्न सक्छ भन्ने उदाहरण हो। सन् २०११ मा सुरु भएको सीमित मोबाइल वित्तीय सेवा आज लाखौँ ग्राहक र लाखौँ एजेन्ट जोड्ने प्रणालीमा विस्तार भएको छ।
मोबाइल मनीले बैंकिङ शाखा नपुगेका स्थानमा वित्तीय कारोबारको बाटो खोलेको छ, विप्रेषणलाई सहज बनाएको छ र ग्रामीण परिवारलाई आकस्मिक आर्थिक संकट सामना गर्न सहयोग गरेको छ।
तर यो उपलब्धि पूर्ण आर्थिक रूपान्तरणको प्रमाण होइन। गरिबी, बेरोजगारी, कमजोर पूर्वाधार, कृषि उत्पादकत्व, लैङ्गिक असमानता र आर्थिक अस्थिरता अझै गम्भीर चुनौती छन्।
मोबाइल मनीको वास्तविक सफलता खाताको संख्या वा कारोबारको परिमाणमा मात्र मापन हुँदैन। त्यसले नागरिकको आम्दानी, बचत, उद्यमशीलता र जीवनस्तरमा कति सुधार ल्यायो भन्ने आधारमा मूल्याङ्कन गर्नुपर्छ।
मोजाम्बिकले मोबाइल फोनलाई वित्तीय पहुँचको माध्यम बनाएको छ। अब चुनौती त्यसलाई उत्पादन, रोजगारी र समावेशी आर्थिक वृद्धिको आधार बनाउनु हो।
डिजिटल कारोबारको विस्तारलाई वास्तविक आर्थिक अवसरमा बदल्न सके मोबाइल मनी मोजाम्बिकको वित्तीय समावेशीकरणको कथा मात्र नभई व्यापक आर्थिक रूपान्तरणको एउटा महत्त्वपूर्ण आधार बन्न सक्छ।