

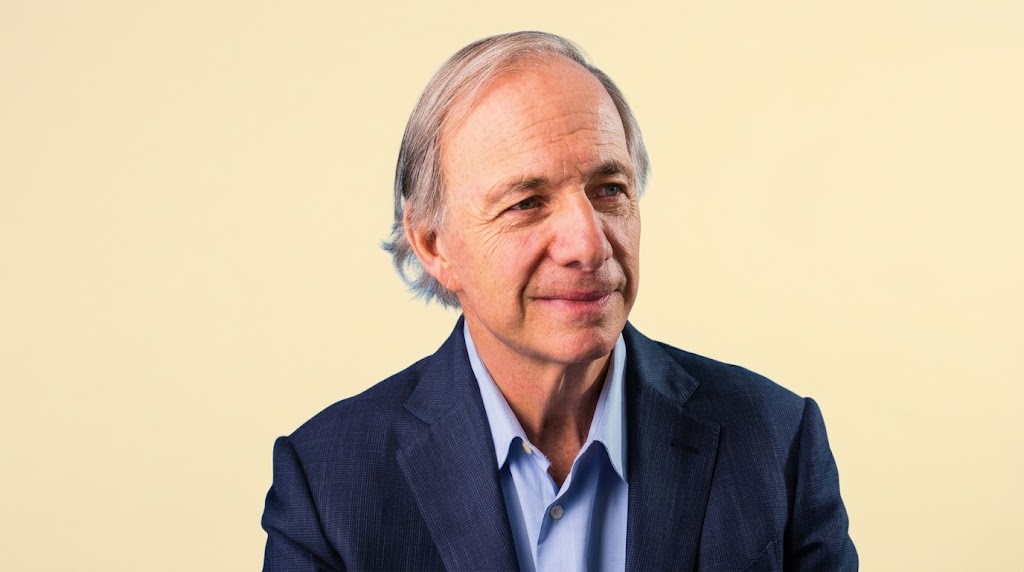
पैसाको संसारमा ठूलो सफलता हासिल गरेका मानिसहरूको कथा प्रायः उनीहरूले सही समयमा सही निर्णय गरेको विवरणबाट सुरु हुन्छ।
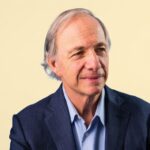
रे डलियोको कथा भने त्यसको ठीक विपरीत एउटा ठूलो गलत निर्णयबाट बुझ्न सकिन्छ।
सन् १९८२ मा उनले अमेरिकी अर्थतन्त्र गम्भीर संकटतर्फ जाने अनुमान गरे, ऋण संकटबारे उनको केही विश्लेषण सही पनि भयो, तर त्यसबाट अमेरिकी सेयर बजारमा आउने प्रभावबारे उनको निष्कर्ष गलत साबित भयो।
उनले पैसा गुमाए, ग्राहकको पूँजीमा क्षति भयो, ब्रिजवाटरका कर्मचारी हटाउनुपर्यो र आफ्नो परिवारको खर्च चलाउन बुबासँग ४ हजार डलर ऋण लिनुपर्ने अवस्थामा पुगे।
त्यो घटना रे डलियोको व्यवसायिक जीवनको अन्त्य बन्न सक्थ्यो। तर त्यही असफलताले उनको लगानी दर्शन बदलिदियो।
आफू सही छु भन्ने आत्मविश्वासभन्दा आफू गलत हुन सक्ने सम्भावनालाई स्वीकार गर्नुपर्ने, निर्णयलाई व्यक्तिको अनुमानमा मात्र निर्भर नराखी नियम र प्रक्रियामा आधारित बनाउनुपर्ने तथा आफूभन्दा फरक विचार राख्ने मानिसलाई निर्णय प्रक्रियाको केन्द्रमा ल्याउनुपर्ने निष्कर्षमा उनी पुगे।
त्यसपछि उनले निर्माण गरेको ब्रिजवाटर केवल पैसा लगानी गर्ने संस्था रहेन, बरु आर्थिक घटनाको कारण र परिणाम खोज्ने, जोखिमलाई विभाजन गर्ने र निर्णय प्रक्रियालाई प्रणालीमा बदल्ने संस्था बन्दै गयो।
सन् १९७५ मा न्यूयोर्कको दुई कोठे अपार्टमेन्टबाट सुरु भएको ब्रिजवाटर अहिले करिब १०२ अर्ब डलर व्यवस्थापन गर्ने वित्तीय संस्थामा पुगेको छ।
२०२६ को पहिलो छ महिनामा कम्पनीको प्रमुख ‘प्योर अल्फा’ रणनीतिले ८.१ प्रतिशत प्रतिफल दिएको रोयटर्सले जनाएको छ। डलियो भने अब कम्पनीको स्वामित्व र दैनिक सञ्चालनमा छैनन्।
उनले व्यवस्थापनबाट क्रमशः बाहिरिँदै २०२२ मा कम्पनीको नियन्त्रण नयाँ पुस्तालाई हस्तान्तरण गरेका थिए र २०२५ सम्म आफ्नो बाँकी हिस्सासमेत बिक्री गरिसकेका छन्।
रे डलियोको सफलता त्यसैले अर्बौं डलर कमाउने कथा मात्र होइन। यो गल्तीलाई ज्ञानमा, ज्ञानलाई नियममा, नियमलाई प्रणालीमा र प्रणालीलाई संस्थागत प्रतिस्पर्धात्मक क्षमतामा बदल्ने व्यवसायिक यात्राको कथा हो।
दुई कोठे अपार्टमेन्टबाट सुरु भएको यात्रा
रे डलियोको सुरुवात कुनै ठूलो वित्तीय घराना वा पुस्तौंदेखिको सम्पत्तिबाट भएको थिएन।
उनी न्यूयोर्कको लङ आइल्यान्डमा मध्यमवर्गीय परिवारमा हुर्किए। उनका बुबा ज्याज संगीतकार र आमा गृहिणी थिइन्।
किशोर अवस्थामा गल्फ खेलाडीका लागि क्याडीको काम गर्दा उनले सेयर बजारबारे सुन्न थाले। १२ वर्षकै उमेरमा उनले पहिलो पटक सेयर किनेका थिए।
उनले किनेको कम्पनी अर्को कम्पनीले अधिग्रहण गरेपछि सेयरको मूल्य बढ्यो र पहिलो लगानीबाटै उनलाई बजार निकै सजिलो खेलजस्तो लाग्यो। पछि उनले आफैं स्वीकार गरे, बजार त्यति सजिलो थिएन।
त्यो प्रारम्भिक अनुभवले उनलाई बजारप्रति गहिरो रुचि जगायो। उच्च शिक्षा पूरा गरेपछि उनले वित्तीय क्षेत्रमा काम गरे र हार्वर्ड बिजनेस स्कुलबाट एमबीए गरे। केही वालस्ट्रिट संस्थामा काम गरेपछि उनले आफ्नै शैलीमा बजार अध्ययन गर्ने निर्णय गरे।
सन् १९७५ मा उनले ब्रिजवाटर स्थापना गरे। ठूलो कार्यालय, ठूलो कर्मचारी र ठूलो पूँजीबाट होइन, न्यूयोर्कको आफ्नै दुई कोठे अपार्टमेन्टबाट। प्रारम्भिक ब्रिजवाटर आजको हेज फन्डभन्दा निकै फरक थियो।
कम्पनीले वस्तु, मुद्रा र ऋण बजारबारे अनुसन्धान गर्ने, संस्थागत ग्राहकलाई जोखिम व्यवस्थापनसम्बन्धी परामर्श दिने र बजारबारे दैनिक अनुसन्धान टिप्पणी तयार गर्ने काम गर्थ्यो।
ब्रिजवाटरले त्यतिबेला नियमित रूपमा तयार गर्ने बजार अनुसन्धानलाई ‘ब्रिजवाटर डेली अब्जर्भेसन्स’ भनिन्थ्यो। सुरुवातमा यो ग्राहकलाई टेलेक्समार्फत पठाइन्थ्यो। कम्पनीको प्रतिस्पर्धात्मक आधार ठूलो पूँजीभन्दा पनि सिर्जनात्मक र गुणस्तरीय विश्लेषण थियो।
त्यो एउटा महत्वपूर्ण व्यवसायिक छनोट थियो। डलियोले सुरुमा पैसा व्यवस्थापन गर्ने कम्पनीभन्दा पहिले ज्ञान बेच्ने कम्पनी बनाए। बजारको जानकारी र विश्लेषणलाई उत्पादन बनाए।
ग्राहकलाई कुनै सेयर किन्न वा बेच्न भन्नुभन्दा पहिले उनीहरूलाई जोखिम कहाँ छ भनेर बुझाउने प्रयास गरे।
त्यही अभ्यासले पछि ब्रिजवाटरको वास्तविक शक्ति बन्यो।
बजारको जोखिमबाट व्यवसाय खोज्ने कला
ब्रिजवाटरको प्रारम्भिक इतिहासमा एउटा रोचक उदाहरण चिकेन उद्योगसँग जोडिन्छ। म्याकडोनाल्ड्सले चिकेन म्याकनगेट्स बजारमा ल्याउने तयारी गर्दा चिकेनको मूल्य बढ्न सक्ने जोखिम थियो।
मूल्य बढे म्याकडोनाल्ड्सको नाफामा दबाब पर्न सक्थ्यो। तर त्यस समयमा चिकेनका लागि उपयुक्त वायदा बजार उपलब्ध थिएन।
डलियोले समस्या समाधान गर्न चिकेनको मूल्यलाई त्यसको प्रमुख लागतसँग जोडेर हेरे।
चिकेन उत्पादनको लागतमा चल्ला, मकै र सोयाबिनजस्ता तत्वको भूमिका हुन्छ। त्यसैले चिकेनको मूल्यमा हुने जोखिमलाई ती लागतका आधारमा संरचना गर्न सकिने उनको सोच थियो।
ब्रिजवाटरका अनुसार यसबाट एउटा यस्तो संरचना तयार भयो जसले उत्पादक र म्याकडोनाल्ड्स दुवैलाई मूल्य जोखिम व्यवस्थापन गर्न मद्दत गर्यो।
यो घटना सानो देखिए पनि डलियोको व्यवसायिक सोच बुझ्न निकै महत्वपूर्ण छ।
उनले बजारलाई वस्तुको मूल्यबाट मात्र हेरेनन्। मूल्य किन बदलिन्छ भन्ने कारण खोजे।
कुनै पनि सम्पत्तिको मूल्य पछाडि कुन कुन तत्वले काम गरिरहेका छन् भन्ने छुट्याएर हेर्ने उनको यही अभ्यास पछि ब्रिजवाटरको लगानी दर्शनको आधार बन्यो।
कम्पनीले पछि एउटा सम्पत्तिलाई पनि विभिन्न आर्थिक शक्तिको परिणामका रूपमा विश्लेषण गर्ने शैली विकास गर्यो।
व्यवसायका लागि यसको अर्थ अझ ठूलो थियो। ग्राहकको समस्या आफैंमा एउटा व्यवसायिक अवसर हुन सक्छ। जोखिमलाई बुझ्न सकियो भने त्यसलाई व्यवस्थापन गर्ने सेवा बनाउन सकिन्छ।
ब्रिजवाटरले यही बाटो समात्यो।
कम्पनीले संस्थागत ग्राहकका लागि जोखिम व्यवस्थापन योजना तयार गर्न थाल्यो।
कुन जोखिमबाट संस्था कति प्रभावित छ, त्यसलाई कसरी घटाउन सकिन्छ र त्यसपछि बजारमा सक्रिय रूपमा कसरी व्यवस्थापन गर्न सकिन्छ भन्ने संरचना बनाइयो।
समयसँगै ब्रिजवाटरले करिब ७० करोड डलर बराबरका संस्थागत दायित्वको जोखिम व्यवस्थापन गरेको कम्पनीले जनाएको छ।
यसरी ब्रिजवाटरको पहिलो ठूलो सम्पत्ति पैसा थिएन। समस्या समाधान गर्ने क्षमता थियो।
१९८२ : एउटा गल्ती जसले सबै बदलिदियो
ब्रिजवाटरको वास्तविक मोड सन् १९८२ मा आयो।
१९७० को दशकको अन्त्यतिर अमेरिकी बैंकहरूले विकासशील देशहरूलाई ठूलो मात्रामा ऋण दिएका थिए। ऋणको भार बढ्दै जाँदा केही देशहरू ऋण तिर्न नसक्ने अवस्थामा पुग्न थाले।
डलियोले यी तथ्यांकको अध्ययन गर्दै अमेरिकी अर्थतन्त्रमा गम्भीर असर पर्ने अनुमान गरे। सन् १९८२ मा मेक्सिकोले आफ्नो विदेशी ऋण तिर्न नसक्ने घोषणा गरेपछि उनको ऋण संकटसम्बन्धी पूर्वानुमानको एउटा महत्वपूर्ण हिस्सा सही साबित भयो।
तर समस्या त्यहाँबाट सुरु भयो।
डलियोले ऋण संकटपछि अमेरिकी सेयर बजार र अर्थतन्त्रमा लामो गिरावट आउने अनुमान गरेका थिए। उनले त्यसैअनुसार लगानी गरे। तर बजारले उनको अपेक्षाभन्दा उल्टो प्रतिक्रिया दियो।
अमेरिकी सेयर बजार त्यस समयको तल्लो बिन्दुबाट उकालो लाग्यो र उनले अपेक्षा गरेको दीर्घ आर्थिक पतन आएन।
त्यो गल्ती महँगो भयो। उनले आफ्नै पैसा गुमाए। ग्राहकको पैसा गुम्यो। ब्रिजवाटरका कर्मचारीहरू हटाउनुपर्यो। अन्ततः कम्पनी लगभग एक व्यक्तिको व्यवसायमा सीमित भयो।
व्यक्तिगत आर्थिक दबाब यति बढ्यो कि परिवारको खर्च चलाउन उनले बुबासँग ४ हजार डलर ऋण लिनुपर्यो।
यही घटनाले उनको सोचमा सबैभन्दा ठूलो परिवर्तन ल्यायो।
डलियोले पछि भनेका छन् कि त्यो असफलताले उनलाई आवश्यक नम्रता सिकायो र आफूभन्दा फरक विचार राख्ने मानिसलाई वरिपरि ल्याउने आवश्यकता बुझायो।
स्ट्यानफोर्ड विश्वविद्यालयको स्नातक व्यवस्थापन विद्यालयसँगको कुराकानीमा उनले आफूले गल्तीपछि असहमति जनाउने मानिसलाई निर्णय प्रक्रियामा ल्याउने प्रणाली विकास गरेको बताएका छन्।
यहाँबाट डलियोको सफलताको वास्तविक कथा सुरु हुन्छ।
‘मलाई थाहा छ’ बाट ‘मलाई कसरी थाहा भयो’ सम्म
१९८२ अघिको डलियोको शैलीमा आफ्नै विश्लेषणप्रतिको उच्च विश्वास थियो। त्यसपछिको डलियोको मुख्य प्रश्न बदलियो।
कुनै निर्णय सही छ भनेर विश्वास गर्नु पर्याप्त छैन। त्यो निर्णय सही छ भन्ने आधार के हो भन्ने खोज्नुपर्छ।
यही सोच पछि ब्रिजवाटरको संगठनात्मक संस्कृतिमा परिणत भयो। वरिष्ठ अधिकारीले भनेको कुरा भएकै कारण सही हुँदैन। कनिष्ठ कर्मचारीले भनेको कुरा भएकै कारण गलत हुँदैन। विचारलाई व्यक्तिको पदभन्दा प्रमाण, तर्क र तथ्यका आधारमा परीक्षण गर्नुपर्छ।
डलियोले यसलाई ‘आइडिया मेरिटोक्रेसी’को अवधारणामा विकास गरे। अर्थात् संस्थाभित्र विचारको मूल्य त्यसलाई प्रस्तुत गर्ने व्यक्तिको हैसियतले होइन, त्यसको तर्क र प्रमाणले निर्धारण गर्नुपर्ने।
यो संस्कृति ब्रिजवाटरको लगानी प्रक्रियासँग जोडियो।
यदि बजारमा कुनै निर्णय गलत भयो भने कसले निर्णय गर्यो भन्नेभन्दा किन गलत भयो भन्ने खोजिन थाल्यो। गल्तीलाई व्यक्तिगत कमजोरी भनेर छाड्नुको सट्टा भविष्यमा त्यही गल्ती नदोहोरियोस् भनेर नियम बनाउने अभ्यास सुरु भयो।
यसरी एउटा व्यक्तिको गल्ती संस्थाको ज्ञान बन्न थाल्यो।
त्यही नै डलियोको सबैभन्दा ठूलो व्यवसायिक परिवर्तन थियो।
परामर्शबाट अर्बौं डलर व्यवस्थापनसम्म
१९८० को दशकको मध्यसम्म ब्रिजवाटरले जोखिम व्यवस्थापन र बजार अनुसन्धानमा आफ्नो छुट्टै पहिचान बनाइसकेको थियो। त्यसैको आधारमा विश्व बैंकको पेन्सन कोषले ब्रिजवाटरको अनुसन्धान पछ्याउन थालेको थियो।
सन् १९८५ मा विश्व बैंकले ब्रिजवाटरलाई ५० लाख डलरको बन्ड खाता व्यवस्थापन गर्न दियो। यही घटनाले कम्पनीलाई परामर्श व्यवसायबाट संस्थागत सम्पत्ति व्यवस्थापनतर्फ निर्णायक रूपमा धकेल्यो।
सानो कम्पनीका लागि ५० लाख डलर ठूलो जिम्मेवारी थियो। तर त्यो रकमभन्दा ठूलो कुरा त्यसबाट आएको विश्वास थियो।
विश्व बैंकजस्तो संस्थाले आफ्नो पूँजी व्यवस्थापनको जिम्मेवारी दिनु ब्रिजवाटरको अनुसन्धान र जोखिम व्यवस्थापन क्षमतामाथिको संस्थागत विश्वास थियो। त्यसपछि अन्य संस्थागत लगानीकर्ता पनि कम्पनीतर्फ आकर्षित हुन थाले।
ब्रिजवाटरले यहाँ पनि आफ्नो पुरानो सिद्धान्त प्रयोग गर्यो। लगानीलाई एउटा ठूलो अनुमानका रूपमा होइन, जोखिम र प्रतिफलका विभिन्न स्रोतमा विभाजन गरेर हेर्ने।
यही क्रममा कम्पनीले ‘अल्फा’ र ‘बेटा’बीचको भिन्नतालाई व्यवस्थित रूपमा प्रयोग गर्न थाल्यो। बजारले सामान्य रूपमा दिने प्रतिफल र व्यवस्थापकको सक्रिय निर्णयबाट आउने अतिरिक्त प्रतिफललाई छुट्याएर हेर्ने अवधारणा संस्थागत लगानीमा महत्वपूर्ण बन्दै गयो।
ब्रिजवाटरको व्यवसाय बढ्दै जाँदा डलियोको व्यक्तिगत निर्णयभन्दा उसको प्रणाली महत्वपूर्ण हुन थाल्यो।
‘प्योर अल्फा’ : अनुमानलाई संरचनामा बदल्ने प्रयास
ब्रिजवाटरको सबैभन्दा चर्चित लगानी रणनीतिमध्ये ‘प्योर अल्फा’ हो। यसको मूल उद्देश्य विभिन्न बजारमा आर्थिक अवस्थाले सिर्जना गर्ने अवसर पहिचान गरेर सक्रिय व्यवस्थापनमार्फत अतिरिक्त प्रतिफल खोज्नु थियो।
यसका लागि कम्पनीले सेयर बजार मात्र हेरेन। ब्याजदर, मुद्रा, ऋण, वस्तु बजार र विभिन्न देशका आर्थिक नीतिलाई एउटै समग्र आर्थिक संरचनाभित्र राखेर विश्लेषण गर्यो।
डलियोको सोचमा एउटा अर्थतन्त्रभित्र हुने परिवर्तन अर्को बजारमा पनि प्रभाव पार्छ।
ब्याजदर बढ्दा ऋणको लागत बदलिन्छ, मुद्राको मूल्य प्रभावित हुन्छ, उपभोग र लगानीमा असर पर्छ र त्यसले सेयर तथा ऋणपत्र बजारलाई समेत प्रभावित गर्न सक्छ। त्यसैले एउटा बजारको अलग विश्लेषणभन्दा आर्थिक प्रणालीलाई समग्र रूपमा बुझ्नुपर्ने भयो।
यही व्यापक दृष्टिकोण ब्रिजवाटरको पहिचान बन्यो।
सन् २०२५ मा प्योर अल्फाले ३३ प्रतिशत प्रतिफल दिएको र त्यो रणनीतिको करिब पाँच दशकको इतिहासमा उत्कृष्ट वर्ष बनेको रोयटर्सले जनाएको थियो।
त्यसपछि २०२६ को पहिलो छ महिनामा पनि यसले ८.१ प्रतिशत वृद्धि हासिल गरेको रिपोर्ट आएको छ।
यी तथ्यांकले पछिल्लो समय ब्रिजवाटरको रणनीतिले राम्रो प्रदर्शन गरेको देखाउँछन्, तर लगानीमा विगतको प्रतिफल भविष्यको प्रतिफलको ग्यारेन्टी होइन।
महत्वपूर्ण कुरा के हो भने कम्पनीले दशकौंसम्म एउटै व्यक्तिको बजार अनुमानमा मात्र निर्भर नरही आफ्नो लगानी प्रणालीलाई निरन्तर परिमार्जन गरिरह्यो।
‘अल वेदर’ : भविष्य थाहा नहुँदा पनि तयारी
ब्रिजवाटरको अर्को चर्चित अवधारणा ‘अल वेदर’ हो।
यसको मूल प्रश्न सरल थियो। यदि भविष्यमा के हुन्छ भनेर निश्चित रूपमा थाहा छैन भने पोर्टफोलियो कसरी बनाउने?
डलियोले यसको उत्तर एउटा मात्र भविष्यवाणीमा खोजेनन्। उनले आर्थिक वृद्धि र मुद्रास्फीतिका विभिन्न अवस्थालाई आधार बनाएर फरक सम्पत्तिले ती परिस्थितिमा कसरी व्यवहार गर्छन् भन्ने अध्ययन गरे।
सन् १९९० को दशकमा विकास गरिएको अल वेदर अवधारणा पछि विश्वका ठूला संस्थागत लगानीकर्तामाझ चर्चित भयो। ब्रिजवाटरका अनुसार यसको पूर्ण स्वरूप सन् १९९६ मा विकसित भएको थियो।
यसको उद्देश्य भविष्यको एउटा निश्चित आर्थिक अवस्था अनुमान गर्नुको सट्टा फरक आर्थिक वातावरणमा तुलनात्मक रूपमा सन्तुलित रहने पोर्टफोलियो निर्माण गर्नु थियो।
यो अवधारणा डलियोको १९८२ को असफलताको प्रत्यक्ष व्यवसायिक पाठजस्तो देखिन्छ।
१९८२ मा उनले एउटा सम्भावित भविष्यलाई उच्च विश्वासका साथ हेरे। अल वेदरमा भने भविष्यका धेरै सम्भावित अवस्थालाई स्वीकार गरियो।
यसको अर्थ बजारको भविष्य अनुमान गर्नै हुँदैन भन्ने होइन। बरु एउटा अनुमान गलत भए पनि सम्पूर्ण पोर्टफोलियो ध्वस्त नहोस् भन्ने संरचना बनाउनु हो।
यही सोच आज पनि ब्रिजवाटरको लगानी दर्शनमा महत्वपूर्ण रहेको कम्पनीले बताउँछ।
गल्तीलाई संस्थागत स्मृतिमा बदल्ने कम्पनी
कुनै कम्पनीले एउटै गल्ती दुईपटक नगर्नु सामान्य व्यवस्थापन सिद्धान्त हो। डलियोले त्यसलाई अझ अगाडि लगे।
उनले गल्तीलाई संस्थागत स्मृतिमा बदल्ने प्रयास गरे।
कर्मचारीले गरेको निर्णय किन गलत भयो भन्ने अभिलेख राख्ने, त्यसबाट सामान्य नियम निकाल्ने र भविष्यका निर्णयमा प्रयोग गर्ने अभ्यास विकसित भयो। यसले संस्थाको ज्ञान कुनै एक कर्मचारीको दिमागमा सीमित नरहने बनायो।
यही कारण ब्रिजवाटरमा अनुसन्धानको ठूलो महत्व रह्यो।
कम्पनीले दशकौंसम्म ‘ब्रिजवाटर डेली अब्जर्भेसन्स’मार्फत आर्थिक र बजार विश्लेषण प्रकाशित गर्दै आएको छ। १९७८ को प्रारम्भिक सामग्रीदेखि पछिल्ला आर्थिक घटनासम्मका अनुसन्धानलाई कम्पनीले आफ्नो पाँच दशक लामो ज्ञान परम्पराका रूपमा प्रस्तुत गरेको छ।
यो व्यवसायिक मोडेलमा एउटा महत्वपूर्ण कुरा छ। कम्पनीले केवल लगानीबाट पैसा कमाउने प्रयास गरेन। उसले ज्ञान निर्माण गर्यो, ज्ञानलाई दस्तावेज बनायो र दस्तावेजलाई निर्णय प्रणालीमा जोड्यो।
ज्ञान आफैंमा सम्पत्ति बन्न पुग्यो।
‘र्याडिकल ट्रान्सपरेन्सी’को विवादास्पद तर प्रभावशाली प्रयोग
डलियोले निर्माण गरेको संगठनात्मक संस्कृतिको अर्को महत्वपूर्ण पक्ष ‘र्याडिकल ट्रान्सपरेन्सी’ हो।
यसको आधार संस्थाभित्र असहमति लुकाउन नहुने विचार हो। कम्पनीको आधिकारिक दर्शनअनुसार सत्यलाई बुझ्न खुलापन आवश्यक हुन्छ र उत्कृष्टता हासिल गर्न निरन्तर सुधारको संस्कृति चाहिन्छ।
ब्रिजवाटरमा बैठक, निर्णय र असहमतिको अभिलेखीकरणलाई निकै महत्व दिइएको छ। यसको उद्देश्य निर्णयमा भएका कमजोरीलाई पछि पहिचान गर्नु र कर्मचारीलाई आफ्नो सोचमाथि पुनर्विचार गर्न बाध्य बनाउनु थियो।
तर यस्तो संस्कृति सबै संगठनका लागि सहज हुने विषय होइन। २०२३ मा ब्रिजवाटरबारे प्रकाशित एउटा पुस्तकको विवरणमा कम्पनीले आफ्नो संस्कृतिको चित्रणलाई अतिरञ्जित र गलत भनेको थियो।
त्यसैले ब्रिजवाटरको संस्कृति बुझ्दा कम्पनीले आफैं प्रस्तुत गरेको दर्शन र बाह्य आलोचना दुवै छुट्याएर हेर्नुपर्ने हुन्छ।
यद्यपि डलियोको मूल विचार स्पष्ट थियो।
यदि संस्थापकले आफूलाई सधैँ सही ठान्छ भने संस्था संस्थापकको सीमाभित्र कैद हुन्छ। संस्थापकभन्दा फरक विचार राख्ने मानिसलाई निर्णय प्रक्रियामा ल्याउन सकियो भने संस्था आफैंलाई सुधार्ने क्षमता विकास गर्न सक्छ।
१९८२ को असफलतापछि डलियोले यही क्षमता निर्माण गर्न खोजे।
व्यक्तिको प्रतिभाबाट संस्थाको प्रणालीसम्म
सफल संस्थापकका लागि एउटा कठिन प्रश्न हुन्छ, संस्था आफू बिना कति टिक्न सक्छ?
ब्रिजवाटरले यो प्रश्न निकै पहिलेबाट सामना गर्न थालेको थियो।
डलियोले आफ्नो भूमिका क्रमशः घटाउँदै लगे। उनले २०१७ मा प्रमुख कार्यकारीको पद छाडे।
२०२० मा प्रमुख लगानी अधिकारीको भूमिकाबाट पनि पछि हटे र २०२१ को अन्त्यमा अध्यक्षको भूमिकाबाट अलग भए। २०२२ मा कम्पनीको नियन्त्रण औपचारिक रूपमा नयाँ पुस्ताको सञ्चालन बोर्डमा हस्तान्तरण भयो।
त्यसपछि डलियोको भूमिका मुख्यतः मार्गदर्शक र सल्लाहकारतर्फ गयो।
फोर्ब्सका अनुसार उनले २०२५ सम्म ब्रिजवाटरमा आफ्नो बाँकी स्वामित्व पनि बिक्री गरिसकेका छन्। अहिले उनी कम्पनीको संस्थापक तथा पूर्व नेतृत्वका रूपमा बाहिर छन्, जबकि ब्रिजवाटर नयाँ नेतृत्वअन्तर्गत सञ्चालन भइरहेको छ।
यसले डलियोले वर्षौंअघि बनाएको प्रणालीको एउटा महत्वपूर्ण परीक्षण पूरा गरेको देखाउँछ। कम्पनी संस्थापकसँगै समाप्त भएन।
ब्रिजवाटर अब डलियोको कम्पनी मात्र रहेन
२०२६ मा ब्रिजवाटरको नेतृत्व प्रमुख कार्यकारी अधिकृत निर बार देआको हातमा छ। कम्पनीले पछिल्लो समय परम्परागत व्यापक आर्थिक लगानी रणनीतिसँगै कृत्रिम बुद्धिमत्तामा आधारित लगानी प्रणालीमा पनि विस्तार गरेको छ।
रोयटर्सका अनुसार २०२६ को मध्यसम्म कम्पनीले करिब १०२ अर्ब डलर व्यवस्थापन गरिरहेको थियो।
यो परिवर्तन डलियोको मूल दर्शनसँग पनि जोडिन्छ। ब्रिजवाटर स्थिर कम्पनी होइन। बजार बदलिँदा लगानीका उपकरण बदलिन्छन्। प्रविधि बदलिँदा अनुसन्धानको तरिका बदलिन्छ। ग्राहकको आवश्यकता बदलिँदा रणनीति बदलिन्छ।
कम्पनीको २०२६ को प्रदर्शनले पनि यसको प्रणाली अहिले डलियोको प्रत्यक्ष नेतृत्वबिना चलिरहेको देखाउँछ। प्योर अल्फाले वर्षको पहिलो छ महिनामा ८.१ प्रतिशत प्रतिफल दिएको रोयटर्सले जनाएको छ।
यसलाई डलियोको व्यक्तिगत सफलताको निरन्तरता भनेर मात्र बुझ्नु पर्याप्त हुँदैन। यो संस्थाले संस्थापकको ज्ञानलाई संस्थागत संरचनामा कति रूपान्तरण गरेको छ भन्ने विषय पनि हो।
यही ठाउँमा एउटा उद्यमी र संस्थापकबीचको फरक देखिन्छ। उद्यमीले कम्पनी सुरु गर्न सक्छ।
तर संस्थापकको वास्तविक परीक्षा कम्पनी आफू बिना पनि चल्ने संरचना बनाउन सक्नुमा हुन्छ।
अर्बौं डलरभन्दा ठूलो सम्पत्ति : निर्णय गर्ने प्रणाली
रे डलियोको व्यक्तिगत सम्पत्ति अहिले अर्बौं डलरमा पुगेको छ। फोर्ब्सको सेप्टेम्बर १५, २०२६ को तथ्यांकअनुसार उनको वास्तविक समयको अनुमानित सम्पत्ति १८.९ अर्ब डलर छ।
त्यही स्रोतले ब्रिजवाटरले करिब ९२ अर्ब डलर व्यवस्थापन गर्ने उल्लेख गरेको छ, यद्यपि २०२६ को पछिल्लो रोयटर्स रिपोर्टले व्यवस्थापनअन्तर्गतको सम्पत्ति करिब १०२ अर्ब डलर पुगेको जनाएको छ।
यी दुई अंकलाई एउटै अर्थमा बुझ्नु हुँदैन। ब्रिजवाटरले व्यवस्थापन गर्ने १०२ अर्ब डलर ग्राहक तथा लगानीकर्ताको पूँजी हो। त्यो डलियोको व्यक्तिगत सम्पत्ति होइन।
डलियोको व्यक्तिगत सम्पत्ति उनको स्वामित्व, लगानी र अन्य आर्थिक स्रोतसँग सम्बन्धित अलग मापन हो।
तर यी तथ्यांकभन्दा पनि महत्वपूर्ण प्रश्न हो, उनले यस्तो संस्था कसरी बनाए?
उत्तर केवल राम्रो लगानीमा भेटिँदैन।
उनले बजार अनुसन्धानलाई व्यवसाय बनाए। ग्राहकको जोखिमलाई अवसर बनाए। गल्तीलाई अनुसन्धानको विषय बनाए। अनुसन्धानलाई नियममा बदले। नियमलाई प्रविधिसँग जोडे।
असहमतिलाई संस्थागत संस्कृति बनाए। र अन्ततः आफ्नो व्यक्तिगत निर्णय क्षमतालाई कम्पनीको सामूहिक प्रणालीमा रूपान्तरण गरे।
यही कारण ब्रिजवाटरलाई केवल हेज फन्ड भन्नु यसको व्यवसायिक कथा अधुरो पार्नु हो। यो एउटा ज्ञानमा आधारित वित्तीय संस्था निर्माण गर्ने प्रयोग पनि हो।
किताबमा पुगेको व्यवसायिक दर्शन
डलियोले आफ्नो व्यवसायिक अनुभवलाई कम्पनीभित्र मात्र सीमित राखेनन्।
सन् २०१७ मा उनले ‘प्रिन्सिपल्स : लाइफ एन्ड वर्क’ प्रकाशित गरे। पुस्तकमा उनले जीवन, काम, निर्णय र संगठन निर्माणसम्बन्धी आफ्नो दर्शनलाई व्यवस्थित गरेका छन्।
उनको आधिकारिक वेबसाइटअनुसार ‘प्रिन्सिपल्स’को मूल अवधारणा वास्तविकतालाई बुझेर आफूले चाहेको परिणाम हासिल गर्न सफलतापूर्वक काम गर्ने तरिका हो।
यसको मूलमा पनि १९८२ को घटना देखिन्छ। गल्तीलाई असफलताको अन्तिम बिन्दु नमान्ने, त्यसलाई विश्लेषण गर्ने र अर्को निर्णय सुधार्ने आधार बनाउने।
पछि उनले ऋण संकटसम्बन्धी अध्ययनलाई पनि पुस्तकमा उतारे। ‘प्रिन्सिपल्स फर नेभिगेटिङ बिग डेट क्राइसिसेस’मार्फत उनले ऋण संकटका ऐतिहासिक घटनाको अध्ययन र त्यसबाट निकालिएका ढाँचालाई प्रस्तुत गरे।
उनको पछिल्लो काममा पनि ऋण, आर्थिक चक्र, विश्व शक्ति सन्तुलन र लगानी जोखिमका विषय निरन्तर देखिन्छन्।
यसले एउटा कुरा देखाउँछ। डलियोका लागि व्यवसाय भनेको केवल पैसा कमाउने प्रक्रिया थिएन। उसले संसार कसरी चल्छ भन्ने बुझ्ने प्रक्रिया पनि थियो।
२००८ : पुरानो गल्तीबाट बनेको नयाँ प्रणालीको परीक्षा
२००८ को विश्वव्यापी वित्तीय संकट ब्रिजवाटरको प्रणालीको अर्को महत्वपूर्ण परीक्षा बन्यो।
२००८ अघि नै ब्रिजवाटरले ऋण, वित्तीय चक्र र आर्थिक असन्तुलनको अध्ययन गरिरहेको थियो। कम्पनीले त्यस संकटलाई केवल अचानक आएको घटना भनेर नहेरी त्यसका कारण र संरचनागत कमजोरीहरू बुझ्ने प्रयास गरेको बताउँछ।
यहाँ डलियोको १९८२ को अनुभव फेरि सम्झन सकिन्छ।
१९८२ मा एउटा ठूलो निष्कर्षमा अत्यधिक निर्भर हुँदा उनले ठूलो क्षति बेहोरेका थिए। त्यसपछि उनले बजारलाई विभिन्न आर्थिक शक्तिको अन्तरसम्बन्धका रूपमा हेर्ने प्रयास गरे।
२००८ को संकटमा त्यही व्यापक आर्थिक दृष्टिकोण महत्वपूर्ण बन्यो।
तर यसलाई पनि सरल रूपमा ‘डलियोले २००८ पहिल्यै भविष्यवाणी गरे’ भनेर मात्र बुझ्नु उचित हुँदैन। ब्रिजवाटरको आफ्नै विवरणले संकटको कारण र संकेत बुझ्न दशकौंको अनुसन्धान, ऐतिहासिक ढाँचा र निर्णय प्रणाली प्रयोग भएको बताउँछ।
यही फरक महत्वपूर्ण छ। भविष्यवाणी र प्रणाली एउटै कुरा होइनन्। भविष्यवाणीले एउटा परिणाम अनुमान गर्छ। प्रणालीले धेरै सम्भावित परिणामका लागि तयारी गर्छ।
डलियोको व्यवसायिक यात्रामा यही परिवर्तन सबैभन्दा महत्वपूर्ण देखिन्छ।
सफलताको सूत्रभन्दा असफलताको व्यवस्थापन
रे डलियोको कथा पढ्दा उनलाई सफल बनाउने एउटा जादुई सूत्र खोज्न सजिलो हुन्छ। कसैले उनको लगानी दर्शनलाई पछ्याउन सक्छ, कसैले अल वेदरलाई अध्ययन गर्न सक्छ, कसैले ‘आइडिया मेरिटोक्रेसी’लाई आफ्नो कार्यालयमा प्रयोग गर्न सक्छ।
तर उनको कथाको गहिरो पक्ष त्यसभन्दा फरक छ।
डलियोको सबैभन्दा ठूलो परिवर्तन तब भयो, जब उनले आफूलाई गलत हुन सक्ने सम्भावनालाई संस्थागत रूपमा स्वीकार गरे।
१९८२ मा उनले गल्ती गरे। त्यो गल्तीबाट पैसा गुम्यो। त्यसपछि उनले एउटा नयाँ प्रश्न सोधे।
यदि म गलत हुन सक्छु भने मलाई कसरी थाहा हुन्छ कि म गलत छु? त्यस प्रश्नको उत्तर खोज्दा असहमति आवश्यक भयो।
असहमति व्यवस्थित गर्न प्रणाली आवश्यक भयो। प्रणालीलाई संस्थागत बनाउन नियम आवश्यक भयो। नियमलाई परीक्षण गर्न तथ्य र इतिहास आवश्यक भयो।
र ती सबैलाई जोड्न प्रविधि र अनुसन्धान आवश्यक भयो। यसरी एउटा व्यक्तिगत गल्ती बिस्तारै एउटा विशाल संस्थाको सञ्चालन दर्शनमा बदलियो।
दुई कोठाबाट १०२ अर्ब डलरसम्म
१९७५ मा न्यूयोर्कको दुई कोठे अपार्टमेन्टबाट सुरु भएको कम्पनी आज विश्वव्यापी वित्तीय संस्थामा पुगेको छ।
बीचको यात्रामा ब्रिजवाटरले परामर्शबाट जोखिम व्यवस्थापन, जोखिम व्यवस्थापनबाट सम्पत्ति व्यवस्थापन, सम्पत्ति व्यवस्थापनबाट प्रणालीगत लगानी र अन्ततः प्रविधि तथा कृत्रिम बुद्धिमत्तासम्म आफ्नो व्यवसाय विस्तार गरेको छ।
डलियोको व्यक्तिगत भूमिका भने क्रमशः घट्दै गयो।
यो विरोधाभासपूर्ण देखिन सक्छ। संस्थापकले कम्पनी निर्माण गर्छन् र त्यसपछि आफैं कम्पनीबाट बाहिरिन्छन्। तर डलियोको केसमा यही उनको संस्थागत प्रयोगको अन्तिम चरणजस्तो देखिन्छ।
यदि कम्पनी केवल संस्थापकको व्यक्तिगत प्रतिभामा निर्भर हुन्थ्यो भने उनको बाहिरिने प्रक्रियासँगै संस्था कमजोर हुन सक्थ्यो। तर डलियोले वर्षौं लगाएर अनुसन्धान, सिद्धान्त, लगानी प्रक्रिया, संस्कृति र नेतृत्व संरचना निर्माण गरेका थिए।
त्यसैले उनको नाम कम्पनीको इतिहासमा रह्यो, तर कम्पनी उनको नाममा निर्भर रहेन।
फोर्ब्सका अनुसार डलियोले ४७ वर्षसम्म ब्रिजवाटर निर्माण गरे। २०१७ मा प्रमुख कार्यकारीको भूमिकाबाट पछि हटे, २०२२ सम्म नेतृत्व हस्तान्तरण पूरा भयो र २०२५ सम्म उनले आफ्नो बाँकी स्वामित्वसमेत बिक्री गरे।
यो कुनै पनि संस्थापकका लागि महत्वपूर्ण पाठ हो। कम्पनी बनाउनु र कम्पनीलाई संस्थागत बनाउनु फरक कुरा हो।
डलियोको वास्तविक विरासत
रे डलियोको वास्तविक विरासत १८.९ अर्ब डलरको व्यक्तिगत सम्पत्ति वा ब्रिजवाटरको १०२ अर्ब डलर व्यवस्थापनअन्तर्गतको पूँजीमा मात्र मापन हुँदैन।
त्यो रकम उनको सफलताको परिणाम हो। उनको व्यवसायिक विरासत भने निर्णय गर्ने एउटा फरक शैलीमा देखिन्छ।
उनले बजारलाई निश्चित भविष्यको खेलभन्दा सम्भावित भविष्यहरूको खेलका रूपमा हेर्न खोजे।
उनले गल्तीलाई लुकाउनेभन्दा त्यसलाई दस्तावेज बनाउने प्रयास गरे। उनले वरिष्ठताको सट्टा विचारको तर्कलाई महत्व दिने संरचना बनाए।
उनले संस्थापकको व्यक्तिगत अनुभवलाई संस्थागत सिद्धान्तमा बदले। उनले अनुसन्धानलाई दैनिक कामको केन्द्रमा राखे।
र सबैभन्दा महत्वपूर्ण, उनले आफ्नो व्यक्तिगत कमजोरीलाई कम्पनीको प्रणाली सुधार्ने सामग्री बनाए। यही कारण रे डलियोको कथा हेज फन्ड उद्योगको सामान्य सफलताको कथा होइन।
यो व्यवसायमा एउटा असहज सत्य स्वीकार गर्ने कथा हो।
सही निर्णयभन्दा पनि गलत निर्णयबाट सिक्ने क्षमता लामो समयसम्म टिक्ने संस्थाका लागि बढी महत्वपूर्ण हुन सक्छ।
डलियोले १९८२ मा लगभग सबै गुमाए। त्यो घटना उनलाई रोक्न सक्थ्यो। बरु उनले त्यही घटनालाई आफ्नो व्यवसायिक दर्शनको आधार बनाए।
त्यसपछि ब्रिजवाटरले एउटा यस्तो यात्रा तय गर्यो, जसमा बजारको भविष्य ठ्याक्कै अनुमान गर्नेभन्दा भविष्यका धेरै सम्भावित अवस्थाका लागि तयार रहने प्रयास केन्द्रमा रह्यो।
दुई कोठे अपार्टमेन्टबाट सुरु भएको कम्पनी विश्वको सबैभन्दा ठूलो हेज फन्डमध्ये एक बन्यो। डलियो अर्बपति बने। तर उनको सबैभन्दा ठूलो उपलब्धि पैसा जम्मा गर्नु मात्र थिएन।
उनले आफ्नो गल्तीलाई प्रणाली बनाए। त्यही प्रणालीले ब्रिजवाटरलाई व्यक्तिभन्दा ठूलो बनायो। र यही हो रे डलियोको सफलताको वास्तविक कथा।