

काठमाडौँ । नेपालले करिब आठ वर्षअघि अन्त्य गरेको लोडसेडिङको त्रास फेरि ऊर्जा प्रणालीको ढोकामा आइपुगेको छ।
यसपटक समस्या बिजुली उत्पादनको अभाव मात्र होइन, उत्पादन भएर पनि राष्ट्रिय प्रणालीमा ल्याउन नसकिने प्रसारण संरचना, बाढीपहिरोले थला पारेका जलविद्युत् आयोजना, हिउँदमा स्वाभाविक रूपमा घट्ने नदीको बहाव, भारतबाट हुने आयातको स्वीकृति र उच्च मागको समयमा आपूर्ति व्यवस्थापन एकैपटक जोडिएका छन्।
नेपाल विद्युत् प्राधिकरणले आगामी हिउँदमा आन्तरिक माग धान्न भारतबाट करिब १ हजार १ सय ५४ मेगावाट विद्युत् आयात गर्ने योजना बनाएको छ।
प्राधिकरणका अनुसार हिउँदमा स्वदेशी उत्पादन करिब १ हजार २ सय १८ मेगावाटमा सीमित हुने र उच्चतम माग करिब २ हजार ३ सय मेगावाटको आसपास पुग्ने अनुमान छ।
गत हिउँदमा नेपालको उच्चतम विद्युत् माग २ हजार २ सय ९२ मेगावाट पुगेको थियो।
यसको अर्थ नेपालको विद्युत् प्रणालीले वर्षायाममा देखाउने आत्मनिर्भरता हिउँद लागेसँगै उल्टिनेछ।
वर्षायाममा नदीमा पानीको बहाव बढ्दा नेपालले आन्तरिक खपतभन्दा बढी विद्युत् उत्पादन गरेर भारत र बंगलादेशसम्म बिक्री गर्न सक्ने अवस्था बनिसकेको छ।
आर्थिक वर्ष २०२५/२६ मा नेपालले भारत र बंगलादेशलाई विद्युत् बिक्रीबाट २९ अर्ब ३२ करोड रुपैयाँ आम्दानी गरेको थियो र विद्युत् व्यापारमा १८ अर्ब ७६ करोड रुपैयाँको खुद बचत भएको थियो।
तर त्यही प्रणाली हिउँदमा पानीको बहाव घट्दा आयातमा निर्भर हुन्छ। यस वर्ष त्यसमा प्राकृतिक विपत्तिले थप दबाब थपेको छ।
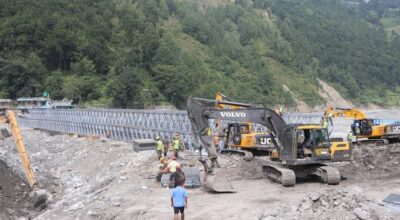
भदौ १० मा भोटेकोशी-त्रिशूली क्षेत्रमा आएको विनाशकारी बाढीले करिब ४३० मेगावाट विद्युत् राष्ट्रिय प्रणालीबाट बाहिर पुर्याएको छ।
त्यसपछि असोजको लगातार वर्षा र बाढीपहिरोले कालीगण्डकी करिडोरलगायतका क्षेत्रमा थप विद्युत् उत्पादन र प्रसारण प्रभावित गरेको छ।
नेपाल विद्युत् प्राधिकरणका अनुसार दाना–कुश्मा २२० केभी प्रसारण लाइनमा क्षति हुँदा मात्रै १९०.४ मेगावाट बराबरको उत्पादन राष्ट्रिय ग्रिडमा ल्याउन समस्या भएको छ।
यसले हिउँदमा नेपाललाई कति बिजुली चाहिन्छ भन्नेभन्दा पनि चाहिएको बिजुली कहाँबाट, कुन प्रसारण लाइन हुँदै, कुन समयमा र कुन मूल्यमा ल्याउने भन्ने प्रश्नलाई महत्वपूर्ण बनाएको छ।
आठ वर्षअघिको अन्त्य, फेरि त्यही जोखिम
नेपालको विद्युत् इतिहासमा लोडसेडिङको अन्त्य एउटा ठूलो परिवर्तन थियो। लामो समयसम्म दैनिक घण्टौँ बिजुली काटिने अवस्थाबाट मुलुक बाहिर निस्किएको थियो।
२०७३ सालको लक्ष्मीपूजामा काठमाडौं उपत्यकालाई परीक्षणका रूपमा लोडसेडिङमुक्त बनाइएको थियो। त्यसपछि औद्योगिक क्षेत्रसहित देशभर विद्युत् आपूर्ति सुधार हुँदै गयो।
२०७५ सालमा औद्योगिक क्षेत्रमा बाँकी रहेको कटौतीसमेत हटाउने प्रक्रिया अघि बढेको थियो। त्यतिबेला औद्योगिक क्षेत्रमा ३ देखि ४ घण्टासम्मको कटौती कायम रहेको र त्यसलाई पनि हटाउने तयारी भएको समकालीन अभिलेखले देखाउँछ।
लोडसेडिङ अन्त्य हुनु केवल विद्युत् वितरणको सुधार थिएन।
यसले उद्योगको उत्पादन समय बढायो, डिजेल जेनेरेटरको निर्भरता घटायो, उत्पादन लागत नियन्त्रणमा सहयोग गर्यो र निजी क्षेत्रलाई ऊर्जा उपलब्धताको नयाँ वातावरण दियो। त्यसपछि नेपालले विद्युत् उत्पादन क्षमता बढाउँदै लग्यो।
नेपाल विद्युत् प्राधिकरणको पछिल्लो वार्षिक प्रतिवेदनअनुसार आर्थिक वर्ष २०२४/२५ मा राष्ट्रिय ग्रिडमा जोडिएका ग्राहकको संख्या ५७ लाखभन्दा बढी पुगेको थियो।
प्रतिव्यक्ति विद्युत् खपत ४६५ किलोवाट घण्टा पुगेको थियो, जुन अघिल्लो वर्षको ४०० किलोवाट घण्टाभन्दा माथि हो।
सो वर्ष उपलब्ध कुल ऊर्जा १५ हजार ६४१ गिगावाट घण्टामध्ये प्राधिकरण र उसका सहायक कम्पनीको योगदान ३४ प्रतिशत, निजी क्षेत्रको ५५ प्रतिशत र भारतबाट आयातित ऊर्जा ११ प्रतिशत थियो।
यस तथ्यले नेपालको विद्युत् प्रणालीमा दुईवटा परिवर्तन देखाउँछ। पहिलो, विद्युत् पहुँच र खपत निरन्तर बढिरहेको छ। दोस्रो, उत्पादनमा निजी क्षेत्रको हिस्सा ठूलो भए पनि प्रणालीको मौसमी सन्तुलन अझै जलप्रवाहमै निर्भर छ।
अहिले नेपालको जडित उत्पादन क्षमता ३ हजार ७ सय ३९.४० मेगावाट पुगेको प्राधिकरणले जनाएको छ।
आगामी मंसिरसम्म थप करिब ३२० मेगावाट क्षमता प्रणालीमा जोडिने अपेक्षा छ। त्यसपछि जडित क्षमता करिब ४ हजार ५९ मेगावाट पुग्नेछ। तर जडित क्षमता र हिउँदमा उपलब्ध हुने विद्युत् एउटै कुरा होइन।
यही अन्तर अहिलेको संकटको मूलमा छ।
नेपालका अधिकांश जलविद्युत् आयोजना नदी प्रवाहमा आधारित अर्थात् रन-अफ-रिभर प्रकृतिका छन्। वर्षायाममा पानीको बहाव उच्च हुँदा आयोजना क्षमताअनुसार चल्छन्।
हिउँदमा नदीको बहाव घटेपछि जडित क्षमता ठूलो भए पनि वास्तविक उत्पादन निकै तल झर्छ।
प्राधिकरणको वर्तमान अनुमानअनुसार हिउँदमा करिब ४ हजार मेगावाट हाराहारीको जडित क्षमताबाट लगभग १ हजार २ सय १८ मेगावाट मात्रै आन्तरिक उत्पादन उपलब्ध हुन सक्छ।
अर्थात् नेपालको समस्या मेगावाट उत्पादन क्षमता नहुनु होइन। समस्या आवश्यक समयमा आवश्यक मात्रामा बिजुली उत्पादन गर्न सक्ने प्रणालीको कमी हो।
चार हजार मेगावाट क्षमता, हिउँदमा १२ सय
कागजमा हेर्दा नेपालको ऊर्जा क्षेत्र निकै बलियो देखिन्छ। ३ हजार ७ सय ३९ मेगावाटभन्दा बढीको जडित क्षमता छ। केही महिनामै थप ३२० मेगावाट जोडिने अपेक्षा छ।
वर्षायाममा देशभित्र खपत भएर बचेको विद्युत् भारततर्फ निर्यात हुन्छ। बंगलादेशसम्म विद्युत् बिक्री गर्ने ढोका खुलिसकेको छ।
तर हिउँदमा यही संरचना कमजोर बन्छ।
यसको कारण नदीमा पानीको मौसमी बहाव हो। रन-अफ-रिभर आयोजनाले पानी जम्मा गरेर आवश्यक समयमा उत्पादन बढाउन सक्दैनन्। नदीमा पानी जति हुन्छ, उत्पादन त्यति नै हुन्छ।
त्यसैले वर्षायाममा उत्पादन बढ्दा निर्यात गर्नुपर्ने र हिउँदमा उत्पादन घट्दा आयात गर्नुपर्ने अवस्था कायम छ।
यो संरचनागत समस्या यस वर्ष प्राकृतिक विपत्तिले थप गम्भीर बनाएको छ।
भदौ १० को भोटेकोशी बाढीले रसुवा र नुवाकोट क्षेत्रमा जलविद्युत् आयोजनाको ठूलो समूहलाई प्रभावित गर्यो।
नेपाल विद्युत् प्राधिकरणका अनुसार ११ जलविद्युत् आयोजना र एउटा सौर्य आयोजना प्रभावित हुँदा करिब ४३१.१ मेगावाट विद्युत् राष्ट्रिय प्रणालीबाट बाहिरिएको थियो।
प्रभावित संरचनामा १११ मेगावाटको रसुवागढी, ७८ मेगावाटको सालासुंगी, १४.८ मेगावाटको अपर सान्जेन, ४२.५ मेगावाटको सान्जेन, २२ मेगावाटको चिलिमे, २० मेगावाटको लाङटाङ, ६० मेगावाटको माथिल्लो त्रिशूली–३ ए, १४.८ मेगावाटको माथिल्लो मेलुङ, ५ मेगावाटको मेलुङ, २४ मेगावाटको त्रिशूली र १४ मेगावाटको देविघाटलगायत आयोजना प्रभावित भएका थिए।
बाढीको असर उत्पादन गृहमा मात्र सीमित रहेन। प्रसारण संरचनासमेत क्षतिग्रस्त भयो। माथिल्लो त्रिशूली–३ बीसँग सम्बन्धित २२० केभी हबमा भएको क्षतिसहितका कारण करिब ४३० मेगावाट विद्युत् राष्ट्रिय ग्रिडबाट बाहिर रहेको प्राधिकरणले जनाएको छ।
प्राधिकरण र उसका सहायक कम्पनीको प्रभावित पूर्वाधारमा प्रारम्भिक क्षति अनुमान करिब ७४ अर्ब रुपैयाँ पुगेको छ।
यसको अर्थ अहिले प्रणालीमा उपलब्ध नभएको ४३० मेगावाटलाई हिउँदको मागसँग सीधा जोडेर हेर्न मिल्दैन। किनकि तीमध्ये कतिपय आयोजना हिउँदमा पूर्ण क्षमतामा चल्ने थिएनन्।
स्वयं प्राधिकरणका प्रवक्ताले त्रिशूली करिडोरका करिब साढे ४ सय मेगावाट क्षमतामध्ये हिउँदमा अधिकतम करिब १५० मेगावाट मात्रै प्रणालीमा योगदान गर्न सक्ने बताएका छन्।
तर यसको रणनीतिक महत्व ठूलो छ। किनकि काठमाडौं उपत्यकाको आपूर्तिमा त्रिशूली करिडोर महत्वपूर्ण छ। उत्पादनभन्दा पनि उत्पादनलाई काठमाडौंसम्म ल्याउने प्रसारण मार्गमा क्षति हुँदा प्रणालीको वैकल्पिक व्यवस्थामाथि दबाब पर्छ।
यही कारण सरकारले अहिले काठमाडौंको आपूर्तिका लागि वैकल्पिक प्रसारण संरचनाको तयारी थालेको छ।
ऊर्जा मन्त्रालयका प्रवक्ता मोहनकुमार शाक्यका अनुसार त्रिशूली करिडोरबाट बालाजु र चापालीतर्फ आउने विद्युत् अवरुद्ध भएपछि ती प्रसारण लाइनमा दबाब बढेको छ।
त्यसको विकल्पमा थप भूमिगत ग्रिड निर्माणबारे सडक विभाग र काठमाडौं महानगरपालिकासँग छलफल अघि बढाइएको छ।
यसले अर्को जोखिम देखाउँछ। देशमा बिजुलीको कुल मात्रा मात्र पर्याप्त भएर पुग्दैन। सही ठाउँमा, सही समयमा र पर्याप्त प्रसारण क्षमतासहित बिजुली उपलब्ध हुनुपर्छ।
बाढीपछि अर्को धक्का, १९० मेगावाट ग्रिडबाहिर
भोटेकोशी बाढीपछि असोजको लगातार वर्षा र पहिरोले ऊर्जा प्रणालीमा अर्को धक्का दिएको छ।
म्याग्दीको दानादेखि पर्वतको कुश्मासम्मको २२० केभी कालीगण्डकी करिडोर प्रसारण लाइनका टावर नम्बर २१ र २२ मा क्षति पुगेपछि सातवटा जलविद्युत् आयोजनाबाट उत्पादन हुने १९०.४ मेगावाट विद्युत् राष्ट्रिय ग्रिडमा पठाउन समस्या भएको छ।
प्रभावित आयोजनामा नीलगिरि-१, नीलगिरि-२, मिस्त्रीखोला, घारखोला, थापाखोला, रेलेखोला र घलेम्दी छन्।
यसमा एउटा महत्वपूर्ण पक्ष छ। ती आयोजनाको उत्पादन क्षमता पूरै नष्ट भएको होइन। धेरै आयोजना विद्युत् उत्पादन गर्न सक्ने अवस्थामा भए पनि प्रसारण लाइन क्षतिग्रस्त भएकाले राष्ट्रिय प्रणालीमा बिजुली पठाउन सकेका छैनन्।
ऊर्जा पूर्वाधारमा प्रसारणको महत्व यहीँ देखिन्छ।
प्राधिकरणका अनुसार टावर मर्मत तथा पुनर्निर्माण नभएसम्म ती आयोजनाको विद्युत् राष्ट्रिय ग्रिडमा ल्याउन सकिने अवस्था छैन।
सडक तथा पहुँच संरचना क्षतिग्रस्त भएकाले क्षतिको विस्तृत मूल्यांकनसमेत सबै स्थानमा तत्काल गर्न कठिन भएको प्राधिकरणले जनाएको छ।
असोजको बाढीपहिरोबाट प्रभावित विद्युत् संरचनाको प्रभाव १९०.४ मेगावाटमा मात्रै सीमित छैन।
प्राधिकरणका अनुसार राहुघाटबाहेक अन्य प्रसारण तथा वितरण संरचनामा क्षति पुगेका करिब १२७.८ मेगावाट क्षमताका आयोजनामा केही दिनभित्र वैकल्पिक व्यवस्था वा मर्मतबाट उत्पादन पुनः सुरु गर्न सकिने अवस्था छ।
४० मेगावाटको राहुघाटमा भने टेलरेस गेट र डक्टमा क्षति तथा टर्बाइन फ्लोरमा पानी पसेकाले सञ्चालनमा ल्याउन करिब १० दिन लाग्ने अनुमान गरिएको छ।
यसैबीच सेटी-मादी करिडोरका करिब २६२ मेगावाट र मर्स्याङ्दी करिडोरका करिब १९० मेगावाट क्षमताका आयोजना पुनः सञ्चालनमा आइसकेको प्राधिकरणले जनाएको छ।
१४४ मेगावाटको कालीगण्डकी आयोजनालाई पनि पुनः सञ्चालनमा ल्याउने तयारी भइरहेको छ।
यो पुनर्स्थापना हिउँदका लागि निर्णायक हुनेछ। किनकि अहिले क्षतिग्रस्त आयोजना पुनः प्रणालीमा जोडिए पनि हिउँदमा तिनले वर्षायामको जस्तो उत्पादन दिने छैनन्।
त्यसैले पुनर्स्थापना गरिएका प्रत्येक मेगावाटले हिउँदको आयात दबाब केही घटाउन सक्छ, तर मौसमी घाटा पूर्ण रूपमा हटाउने अवस्था बनाउँदैन।
यसै कारण प्राधिकरणले अहिले दुईवटा काम समानान्तर रूपमा गरिरहेको छ। एउटा, क्षतिग्रस्त उत्पादन र प्रसारण संरचना पुनर्स्थापना। अर्को, भारतबाट आवश्यक विद्युत् आयातका लागि स्वीकृति र सम्झौता सुनिश्चित गर्ने प्रयास।
११५४ मेगावाट आयात, तर सबै बाटो खुला छैन
आगामी हिउँदका लागि प्राधिकरणको आयात योजना करिब १ हजार १ सय ५४ मेगावाटको छ।
यसमा ४०० केभी ढल्केवर-मुजफ्फरपुर प्रसारण लाइनबाट ६०० मेगावाट र १३२ केभी टनकपुर-महेन्द्रनगर लाइनबाट ५४ मेगावाट ल्याउने योजना छ।
भारतको बिहारसँग जोडिएका विभिन्न १३२ केभी प्रसारण मार्गबाट करिब ३५० मेगावाट र राउन्ड द क्लक अर्थात् आरटीसी व्यवस्थामार्फत थप १५० मेगावाट ल्याउने योजना छ।
कागजमा हेर्दा १ हजार २ सय १८ मेगावाट आन्तरिक उत्पादन र १ हजार १ सय ५४ मेगावाट आयात जोड्दा करिब २ हजार ३ सय ७२ मेगावाट उपलब्ध हुन सक्छ।
गत हिउँदको उच्चतम माग २ हजार २ सय ९२ मेगावाट थियो। त्यसैले सामान्य अवस्थामा यो संरचनाले माग धान्ने मात्र होइन, केही प्रणालीगत बफरसमेत दिन सक्छ।
तर समस्या यही गणितमा छैन। समस्या गणितमा प्रयोग भएका प्रत्येक अंकको व्यवहारिक सुनिश्चिततामा छ।
भारतले अहिले नेपाललाई १३ सेप्टेम्बरदेखि ३१ डिसेम्बर २०२६ सम्म दैनिक १८ घण्टा विद्युत् निर्यातका लागि स्वीकृति दिएको छ।
भारतको विद्युत् मन्त्रालयका अनुसार ढल्केवर-मुजफ्फरपुर ४०० केभी लाइनबाट ६०० मेगावाटसम्म र टनकपुर-महेन्द्रनगर १३२ केभी लाइनबाट ५४ मेगावाटसम्म आयात गर्न स्वीकृति दिइएको छ।
जनवरी २०२७ देखि कति विद्युत् निर्यात गर्ने भन्ने विषय डिसेम्बरमा पुनरावलोकन गरिने भारत सरकारले स्पष्ट गरेको छ।
यही बिन्दु आगामी हिउँदको सबैभन्दा संवेदनशील पक्ष हो।
नेपालको माग उच्च हुने समय प्रायः साँझको पिक आवर हो। त्यही समयमा भारतमै पनि विद्युत् माग बढ्ने भएकाले नेपालले आवश्यक सबै बिजुली निरन्तर पाउने ग्यारेन्टी छैन।
प्राधिकरणका कार्यकारी निर्देशक दीर्घायुकुमार श्रेष्ठले हिउँदमा भारतले विगतमा पनि उच्च मागको साँझको समयमा ३ देखि ४ घण्टा विद्युत् नदिने गरेको र यसपटक पनि त्यस्तो अवस्थाको जोखिम रहेको बताएका छन्।
यही कारण प्राधिकरणले १५० मेगावाट आरटीसी विद्युत् खरिद गर्ने प्रक्रिया अघि बढाएको छ। आरटीसी अर्थात् राउन्ड द क्लक व्यवस्थाले निश्चित क्षमताको विद्युत् निरन्तर आपूर्ति गर्ने अवधारणा अघि सार्छ।
प्राधिकरणका अनुसार जनवरी २०२७ देखि मेसम्म १५० मेगावाटका लागि भारतीय विद्युत् व्यापार कम्पनीहरूसँग प्रक्रिया अघि बढाइएको छ।
तर आरटीसी पनि तत्काल सुनिश्चित भइसकेको आपूर्ति होइन।
प्राधिकरणले प्रस्ताव माग्दा भारतका पाँच विद्युत् व्यापार कम्पनीले प्रस्ताव पेस गरेका छन्।
सबैभन्दा कम मूल्य प्रस्ताव गर्ने कम्पनीसँग सम्झौताका लागि प्राधिकरणको बोर्डमा छलफल भइसकेको र बोर्डको निर्णयपछि नेपाल विद्युत् नियमन आयोगमा सहमतिका लागि पठाइने बताइएको छ।
त्यसपछि मात्र भारतको केन्द्रीय विद्युत् प्राधिकरणको स्वीकृति आवश्यक हुनेछ।
अर्थात् १५० मेगावाटको आरटीसी अहिले योजनाको हिस्सा हो, प्रणालीमा आइसकेको बिजुली होइन।
अर्को समस्या नेपाल-भारत विद्युत् आदानप्रदान समिति अर्थात् पीईसीमार्फत हुने विद्युत् खरिदमा छ। प्राधिकरणले पीईसीमार्फत करिब ३५० मेगावाट आयात गर्न सक्ने जनाएको छ। तर सन् २०२७ का लागि विद्युत्को नयाँ दर तय भइसकेको छैन।
सन् २०२६ का लागि १३२ केभी लाइनबाट खरिद हुने विद्युत्को दर प्रतियुनिट ८.२२ भारतीय रुपैयाँ कायम गरिएको थियो। ३३ केभी र ११ केभीका लागि फरक दर तोकिएको थियो।
ती दर सन् २०२६ का लागि मात्र लागू हुने भएकाले आगामी वर्ष नयाँ मूल्य निर्धारण आवश्यक छ।
विद्युत् खरिदमा स्वीकृति र मूल्यको अनिश्चितता नेपालका लागि नयाँ विषय होइन।
२०८१ सालमा नेपाल विद्युत् प्राधिकरण र भारतको एनटीपीसी विद्युत् व्यापार निगमबीच २३० मेगावाट विद्युत् आयातको सम्झौता भएको थियो। तर भारतीय स्वीकृति नपाउँदा त्यसअनुसार विद्युत् आयात हुन सकेन।
२०८२ मा अर्को आयात सम्झौता भए पनि मूल्य विवादका कारण सम्झौता खारेज भएको प्राधिकरणको विवरण छ।
यसले अहिलेको जोखिमको प्रकृति देखाउँछ। नेपालले आयातका लागि पैसा तिर्न तयार भएर मात्र पुग्दैन।
भारतीय बजारको उपलब्धता, अन्तरदेशीय प्रसारण क्षमता, भारतीय स्वीकृति, दुई देशबीचको सम्झौता, खरिद मूल्य र आवश्यक समयको विद्युत् उपलब्धता सबै एकैपटक मिल्नुपर्छ।
प्रसारण लाइन नै अर्को कमजोर कडी
विद्युत् संकटको चर्चा हुँदा सामान्यतया उत्पादन क्षमतालाई केन्द्रमा राखिन्छ। तर आगामी हिउँदमा नेपालको अर्को ठूलो जोखिम प्रसारण संरचना बन्न सक्छ।
ढल्केवर-हेटौंडा ४०० केभी प्रसारण लाइन यसको एउटा प्रमुख उदाहरण हो। यो आयोजना लामो समयदेखि निर्माणमा अल्झिएको छ।
मुआब्जा, जग्गा, वन क्षेत्र र अन्य स्वीकृतिका कारण वर्षौँसम्म काम प्रभावित भएको थियो। २०२६ मा सरकारले मकवानपुर क्षेत्रमा आवश्यक वन क्षेत्र प्रयोग र रूख कटानका लागि स्वीकृति दिएपछि निर्माणले पुनः गति पाएको छ।
यो प्रसारण लाइन केवल एउटा आयोजना होइन। देशको पूर्व-मध्य भागमा विद्युत् प्रवाह सुदृढ गर्ने र ढल्केवरबाट काठमाडौं तथा हेटौंडातर्फ विद्युत् ल्याउने क्षमतासँग यसको प्रत्यक्ष सम्बन्ध छ।
प्राधिकरणका अधिकारीहरूले यो लाइन सञ्चालनमा आए भारतबाट आयातित विद्युत् काठमाडौंसम्म ल्याउन र भोल्टेज सुधार गर्न सहज हुने बताएका छन्।
तर यसको निर्माणमा अझै समय र प्राविधिक काम आवश्यक छ।
यसअघि हेटौंडा-ढल्केवर खण्डमा काम रोकिँदा चालु आर्थिक वर्षभित्र लाइन सञ्चालनमा नआए वर्षायाममा करिब ८०० मेगावाट विद्युत् प्रवाह हुन नसक्ने जोखिमसमेत प्राधिकरणका अधिकारीहरूले बताएका थिए।
यो समस्या हिउँदमा पनि महत्त्वपूर्ण हुन्छ। भारतबाट ढल्केवरसम्म बिजुली ल्याउनु र ढल्केवरबाट काठमाडौंको माग केन्द्रसम्म पर्याप्त क्षमतामा पठाउनु दुई अलग विषय हुन्।
काठमाडौं उपत्यकाको विद्युत् माग बढिरहेको छ। घरायसी क्षेत्रमा विद्युतीय चुलो, विद्युतीय उपकरण, ताप प्रणाली र विद्युतीय सवारीको प्रयोग विस्तार हुँदै गएको छ। औद्योगिक क्षेत्रमा पनि विद्युत्को माग बढ्दैछ।
यस्तो अवस्थामा आपूर्ति केन्द्र र माग केन्द्रबीच प्रसारण क्षमताको अभाव भयो भने उत्पादन र आयात दुवै भएर पनि उपभोक्ताले आवश्यक समयमा पर्याप्त बिजुली नपाउन सक्छ।
भोटेकोशी बाढीपछि बालाजु र चापाली क्षेत्रमा आउने आपूर्तिमा परेको दबाबले यही संरचनागत जोखिम देखाएको छ। ऊर्जा मन्त्रालयले वैकल्पिक भूमिगत ग्रिड निर्माणको तयारी अघि बढाएको तथ्य पनि सामान्य वितरण प्रणालीमाथिको दबाब बढेको संकेत हो।
प्राधिकरणले चोभार, फुटुङ र मूलपानीका नयाँ सबस्टेसनलाई सञ्चालनमा ल्याउने तयारी गरेको छ।
यी संरचना सक्रिय भए काठमाडौं उपत्यकामा विद्युत् प्रवाहको वैकल्पिक व्यवस्था विस्तार गर्न सहयोग पुग्ने अपेक्षा गरिएको छ। तर हिउँद सुरु हुनुअघि यी सबै काम कति प्रभावकारी रूपमा सम्पन्न हुन्छन् भन्ने कुरा प्रणालीको जोखिम घटाउने मुख्य आधार बन्नेछ।
कुलेखानीदेखि आरटीसीसम्मको अन्तिम भर
नेपालसँग हिउँदको विद्युत् व्यवस्थापनका लागि एउटा महत्वपूर्ण जलाशययुक्त स्रोत छ। त्यो हो कुलेखानी।
रन–अफ–रिभर आयोजनाले नदीको बहावअनुसार बिजुली उत्पादन गर्ने भएकाले साँझको पिक आवरमा उत्पादन बढाउन सक्दैनन्। कुलेखानीजस्तो जलाशययुक्त आयोजनाको विशेषता भनेको आवश्यक समयमा पानी प्रयोग गरेर उत्पादन बढाउन सक्नु हो।
प्राधिकरणका कार्यकारी निर्देशक श्रेष्ठका अनुसार यस वर्षको भारी वर्षाका कारण कुलेखानी पूर्ण क्षमतामा भरिएको छ।
त्यसैले भारतबाट आयातमा प्राविधिक अवरोध आएमा वा साँझको उच्च माग बढेमा कुलेखानीका तीनवटै युनिट सञ्चालन गरेर प्रणाली सन्तुलनमा राख्ने तयारी छ।
तर कुलेखानीलाई पनि असीमित ब्याकअपका रूपमा लिन सकिँदैन। जलाशयमा जम्मा भएको पानी निश्चित परिमाणमा मात्र हुन्छ। हिउँदभरि माग धान्न लगातार प्रयोग गर्ने हो भने पानीको व्यवस्थापन अत्यन्त सावधानीपूर्वक गर्नुपर्छ।
यही कारण आरटीसी र कुलेखानीलाई संयुक्त ब्याकअपका रूपमा हेरिएको छ।
प्राधिकरणको रणनीति मूलतः तीन तहको देखिन्छ। पहिलो, उपलब्ध स्वदेशी उत्पादन अधिकतम उपयोग गर्ने। दोस्रो, भारतबाट नियमित र बजारआधारित विद्युत् आयात गर्ने। तेस्रो, पिक समयमा कुलेखानी र अन्य जलाशय वा लचकदार उत्पादन प्रयोग गर्ने।
यसमा चौथो तह प्रसारण प्रणाली हो। भारतबाट आएको विद्युत् वा स्वदेशी आयोजनाबाट उत्पादित बिजुली माग भएको ठाउँसम्म पुर्याउन प्रसारण लाइन सक्षम हुनुपर्छ।
यीमध्ये कुनै एउटा तह असफल भयो भने बाँकी तहमा दबाब बढ्छ।
उदाहरणका लागि भारतबाट ६०० मेगावाट आयातको स्वीकृति भए पनि त्यसको सम्पूर्ण मात्रा आवश्यक समयमा उपलब्ध भएन भने नेपालले थप आरटीसी खोज्नुपर्छ।
आरटीसी ढिलो भयो भने कुलेखानीमाथि दबाब बढ्छ। कुलेखानीको प्रयोग बढेमा जलाशयको पानीको व्यवस्थापन चुनौतीपूर्ण हुन्छ। त्यही समयमा कुनै ठूलो प्रसारण लाइनमा समस्या आयो भने आयातित बिजुली काठमाडौं वा अन्य माग केन्द्रमा ल्याउन समस्या हुन्छ।
त्यसैले आगामी हिउँदको जोखिम कुनै एउटै आयोजनामा केन्द्रित छैन। यो उत्पादन, प्रसारण, आयात र माग व्यवस्थापनको संयुक्त जोखिम हो।
उद्योगमा पर्ने असर, घरायसी क्षेत्रमा पर्ने दबाब
विद्युत् आपूर्तिमा समस्या आयो भने त्यसको पहिलो आर्थिक प्रभाव उद्योग र व्यवसायमा पर्छ।
लोडसेडिङको पुरानो अनुभव नेपालका उद्योगी व्यवसायीका लागि अझै ताजा छ। नियमित विद्युत् कटौती हुँदा उद्योगले डिजेल जेनेरेटर चलाउनुपर्ने, उत्पादन समय घटाउनुपर्ने, मेसिनरी सञ्चालनको तालिका बदल्नुपर्ने र श्रम उत्पादकत्वमा असर पर्ने अवस्था थियो।
लोडसेडिङ अन्त्यपछि उद्योगले नियमित विद्युत् आपूर्ति पाउनु नेपालको उत्पादन क्षेत्रका लागि महत्वपूर्ण लागत सुधार बनेको थियो।
त्यसैले आगामी हिउँदमा केही घण्टाको अनियोजित विद्युत् कटौतीसमेत औद्योगिक क्षेत्रका लागि महँगो पर्न सक्छ।
नेपालको विद्युत् खपत संरचना पनि बदलिएको छ। प्रतिव्यक्ति विद्युत् खपत ४६५ किलोवाट घण्टा पुगिसकेको छ। राष्ट्रिय ग्रिडमा जोडिएका ग्राहकको संख्या ५७ लाखभन्दा बढी छ।
यसको अर्थ विद्युत् अहिले विलासिताको वस्तु नभएर अर्थतन्त्रको दैनिक सञ्चालनसँग जोडिएको आधारभूत पूर्वाधार बनिसकेको छ।
घरायसी क्षेत्रमा विद्युत्को माग बढ्नु आफैंमा सकारात्मक आर्थिक परिवर्तन हो। खाना पकाउनेदेखि पानी तताउने, विद्युतीय सवारी चार्ज गर्नेदेखि विभिन्न उपकरण सञ्चालनसम्म विद्युत्को प्रयोग बढ्दैछ।
उद्योगमा पनि डिजेलबाट विद्युत्तर्फ जाने क्रमले माग थपिरहेको छ। तर माग बढेको अवस्थामा आपूर्ति व्यवस्थापन कमजोर भयो भने त्यसको असर उत्पादन लागतमा जान्छ।
विशेषगरी साँझको समयमा विद्युत् अभाव भयो भने घरायसी उपभोक्तासँगै साना व्यवसाय, होटल, रेस्टुरेन्ट, सेवा क्षेत्र, चार्जिङ स्टेसन र अन्य व्यवसाय प्रभावित हुन्छन्।
औद्योगिक क्षेत्रमा पिक समयमा उत्पादन रोकिएमा मेसिन पुनः सञ्चालन, श्रम व्यवस्थापन र उत्पादन चक्रमा अतिरिक्त लागत थपिन्छ।
यही कारण आगामी हिउँदमा देशव्यापी लोडसेडिङको आधिकारिक तालिका आउँछ कि आउँदैन भन्नेभन्दा पनि विद्युत् प्रणालीले पिक समयमा कसरी आपूर्ति व्यवस्थापन गर्छ भन्ने विषय व्यवसायिक दृष्टिले महत्वपूर्ण छ।
अहिले प्राधिकरणको दाबी भने लोडसेडिङ हुन नदिने तयारीमा केन्द्रित छ। तर त्यसका लागि भारतबाट १ हजार १ सय ५४ मेगावाट आयात योजना समयमै कार्यान्वयन, बाढीपहिरोले क्षति पुर्याएका प्रसारण संरचनाको पुनर्स्थापना, कुलेखानीको रणनीतिक उपयोग र काठमाडौंलगायतका माग केन्द्रमा वैकल्पिक प्रसारण संरचना सक्रिय हुनुपर्नेछ।
यसमध्ये एउटा पक्ष कमजोर भयो भने बाँकी सबै योजनाको प्रभावकारिता घट्न सक्छ।
निर्यातक बन्ने बाटोमा आयातको दोधार
नेपालको ऊर्जा क्षेत्रमा अहिले सबैभन्दा रोचक विरोधाभास यही हो। वर्षायाममा नेपाल विद्युत् निर्यातक बन्छ। हिउँदमा फेरि आयातकर्ता बन्छ।
आर्थिक वर्ष २०२५/२६ मा नेपालले भारत र बंगलादेशमा २९ अर्ब ३२ करोड रुपैयाँको विद्युत् बिक्री गरेको थियो। अघिल्लो आर्थिक वर्षमा यस्तो निर्यात १७ अर्ब ४५ करोड रुपैयाँ थियो। विद्युत् निर्यातको मूल्य एक वर्षमै उल्लेख्य रूपमा बढेको थियो।
नेपालले बंगलादेशमा ४० मेगावाट विद्युत् निर्यात गर्ने व्यवस्था २०२४ बाट सुरु गरेको हो।
नेपाल, भारत र बंगलादेशबीच भएको त्रिपक्षीय सम्झौताअनुसार हरेक वर्ष जुन १५ देखि नोभेम्बर १५ सम्म ४० मेगावाट विद्युत् बंगलादेशतर्फ पठाउने व्यवस्था छ। नेपालले पहिलोपटक १५ नोभेम्बर २०२४ मा बंगलादेशतर्फ विद्युत् प्रवाह सुरु गरेको थियो।
तर भारतको प्रसारण क्षमताका कारण थप २० मेगावाट बंगलादेश निर्यात गर्ने नेपालको प्रस्ताव स्वीकृत हुन सकेन। भारतको केन्द्रीय विद्युत् प्राधिकरणले अन्तरदेशीय प्रसारण लाइनमा क्षमता सीमित रहेको कारण थप विद्युत् प्रवाहका लागि स्वीकृति नदिएको थियो।
भोटेकोशी बाढीपछि बंगलादेशतर्फको निर्यातमा अर्को समस्या आयो। चिलिमे र त्रिशूली आयोजनाबाट बंगलादेशका लागि पठाइने विद्युत् प्रभावित भएपछि नेपालले वैकल्पिक आयोजनाबाट विद्युत् पठाउन भारतसँग अनुमति माग्नुपरेको थियो।
बाढीपछि नेपालको औसत विद्युत् निर्यात करिब १ हजार मेगावाटबाट घटेर करिब ६५० मेगावाट पुगेको थियो र बंगलादेशतर्फको आपूर्ति प्रभावकारी रूपमा रोकिएको थियो।
यसले नेपालको ऊर्जा व्यापारको अर्को कमजोरी देखाउँछ। उत्पादन क्षमता बढे पनि क्षेत्रीय विद्युत् व्यापार अझै सीमापार प्रसारण संरचना र छिमेकी मुलुकको नियामकीय स्वीकृतिमा निर्भर छ।
वर्षायाममा नेपालसँग बढी बिजुली हुन्छ। तर हिउँदमा त्यही बिजुली पर्याप्त हुँदैन।
त्यसैले ऊर्जा क्षेत्रमा नेपालले अब केवल मेगावाट उत्पादन बढाउने रणनीतिभन्दा पनि जलाशययुक्त आयोजना, ऊर्जा भण्डारण, प्रसारण सञ्जाल, क्षेत्रीय विद्युत् बजार र बहुवर्षीय आयात-निर्यात सम्झौतामा ध्यान दिनुपर्ने अवस्था बनेको छ।
अहिलेको हिउँदको तयारीले यही संरचनागत कमजोरी उजागर गरेको छ।
लोडसेडिङ फर्किन्छ कि प्रणाली जोगिन्छ
आगामी हिउँदमा नेपालमा पुरानै शैलीको दैनिक घण्टौँको लोडसेडिङ फर्किन्छ भनेर अहिले नै निष्कर्ष निकाल्नु तथ्यगत रूपमा उचित हुँदैन।
प्राधिकरणले १ हजार १ सय ५४ मेगावाट आयातको योजना बनाएको छ। भारतबाट ६०० मेगावाट र ५४ मेगावाटको स्वीकृति हाल डिसेम्बरसम्म कायम छ।
थप आयातका लागि भारतीय बजार र स्वीकृतिको प्रक्रिया अघि बढिरहेको छ। आरटीसीमार्फत १५० मेगावाट ल्याउने प्रक्रिया अघि बढेको छ। कुलेखानी पूर्ण क्षमतामा भरिएको छ।
बाढीपहिरोबाट प्रभावित केही आयोजना पुनः सञ्चालनमा आइसकेका छन्। थप ३२० मेगावाट क्षमता मंसिरसम्म प्रणालीमा जोडिने अपेक्षा छ।
यी सबै पक्ष सकारात्मक तयारी हुन्। तर जोखिम पनि उत्तिकै वास्तविक छन्।
डिसेम्बरपछि भारतबाट कति विद्युत् आयात गर्न पाइन्छ भन्ने विषय अहिले नै निश्चित छैन। भारत सरकारले जनवरी २०२७ को आपूर्तिलाई डिसेम्बरमा पुनरावलोकन गर्ने जनाएको छ।
आरटीसीको १५० मेगावाट अझै सम्झौता र स्वीकृतिको प्रक्रियामा छ। पीईसीमार्फत हुने विद्युत्को २०२७ को मूल्य तय भइसकेको छैन। बाढीले क्षति पुर्याएका दाना–कुश्मा प्रसारण लाइनका टावर पुनर्निर्माण गर्न बाँकी छ।
त्रिशूली करिडोरबाट करिब ४३० मेगावाट प्रणाली बाहिर छ। काठमाडौंमा वैकल्पिक प्रसारण संरचनामाथि दबाब बढेको छ।
त्यसमाथि हिउँदमा नेपालको कुल जलविद्युत् उत्पादन क्षमताको ठूलो हिस्सा उपयोग हुन सक्दैन।
त्यसैले आगामी हिउँदको वास्तविक प्रश्न ‘लोडसेडिङ हुन्छ कि हुँदैन’ भन्दा ठूलो छ। प्रश्न हो, नेपालको ऊर्जा प्रणालीले उत्पादन, प्रसारण र आयातमा एकैपटक आएको मौसमी तथा प्राकृतिक विपत्तिको दबाबलाई कति प्रभावकारी रूपमा व्यवस्थापन गर्न सक्छ।
यदि बाढीबाट क्षतिग्रस्त प्रसारण लाइन समयमै पुनर्स्थापित भए, प्रभावित आयोजना प्रणालीमा फर्किए, भारतबाट योजनाअनुसार विद्युत् आयात भयो, जनवरीदेखि आरटीसी स्वीकृत भयो र कुलेखानीलाई रणनीतिक रूपमा प्रयोग गरियो भने राष्ट्रिय प्रणालीले हिउँदको उच्च माग धान्न सक्ने सम्भावना बलियो रहन्छ।
तर यीमध्ये महत्वपूर्ण कुनै एउटा कडी असफल भयो भने पिक समयमा आपूर्ति दबाब बढ्न सक्छ। त्यसको पहिलो असर प्रणालीमा आकस्मिक कटौती, औद्योगिक फिडर व्यवस्थापन वा केही क्षेत्रमा लोड व्यवस्थापनका रूपमा देखिन सक्छ।
अहिले नै देशव्यापी लोडसेडिङको तालिका आउने अवस्था छैन। तर पुरानो लोडसेडिङको इतिहासबाट बाहिरिएको नेपालको ऊर्जा प्रणाली फेरि जोखिममुक्त पनि छैन।
नेपालको ऊर्जा क्षेत्रले विगत आठ वर्षमा एउटा ठूलो उपलब्धि हासिल गरेको छ। लोडसेडिङ हटायो, उत्पादन क्षमता बढायो, वर्षायाममा विद्युत् निर्यात गर्न थाल्यो र बंगलादेशसम्म बजार विस्तार गर्यो। तर हिउँदको मौसमी घाटा हटाउने संरचनागत समाधान अझै बनेको छैन।
भोटेकोशीको बाढीले यही कमजोरीलाई अझ खुला गरिदिएको छ।
आज नेपालसँग चार हजार मेगावाट नजिकको जडित क्षमता पुग्दैछ। तर हिउँदमा त्यसमध्ये करिब १ हजार २ सय १८ मेगावाट मात्रै उपलब्ध हुने प्रक्षेपण छ।
माग करिब २ हजार ३ सय मेगावाट पुग्ने अनुमान छ। बाँकी ठूलो हिस्सा भारतबाट ल्याउनुपर्नेछ।
यसको अर्थ नेपाल ऊर्जा उत्पादनमा अघि बढेको भए पनि ऊर्जा सुरक्षामा अझै पूर्ण आत्मनिर्भर भइसकेको छैन।
अझ गम्भीर कुरा, यो निर्भरता केवल भारतबाट बिजुली किन्ने विषयमा सीमित छैन।
भारतले कति बिजुली दिन्छ, कुन समयमा दिन्छ, कुन प्रसारण लाइनबाट दिन्छ, कुन मूल्यमा दिन्छ र कुन अवधिसम्म स्वीकृति दिन्छ भन्ने विषय पनि नेपालको हिउँदको ऊर्जा सुरक्षासँग जोडिएको छ।
यसैले आगामी हिउँद नेपालका लागि विद्युत् आपूर्ति परीक्षणको मौसम बन्नेछ।
एकातिर बाढीले ध्वस्त पारेका आयोजना र प्रसारण संरचना पुनर्निर्माण गर्नुपर्नेछ। अर्कोतिर भारतबाट आयातको स्वीकृति र सम्झौता समयमै टुंग्याउनुपर्नेछ।
तेस्रो, काठमाडौंलगायतका प्रमुख माग केन्द्रमा वैकल्पिक प्रसारण संरचना तयार गर्नुपर्नेछ। चौथो, कुलेखानीजस्ता जलाशयलाई अन्तिम समयमा मात्र होइन, पूरै सुक्खायामलाई ध्यानमा राखेर सञ्चालन गर्नुपर्नेछ।
यी काम समयमै भए नेपालले हिउँदमा प्रणाली जोगाउन सक्छ। काम ढिलो भए संकटको जोखिम बढ्नेछ।
अहिलेको तथ्यले लोडसेडिङ निश्चित भएको देखाउँदैन। तर हिउँदमा बिजुली सहज रूपमा उपलब्ध गराउने नेपालको क्षमता अब पानीको बहावमा मात्र होइन, प्रसारण पुनर्स्थापना, भारतीय स्वीकृति र विद्युत् बजार व्यवस्थापनको गतिमा निर्भर भएको छ।
त्यसैले आगामी केही महिना नेपालको ऊर्जा क्षेत्रका लागि उत्पादनभन्दा बढी प्रणाली व्यवस्थापनको परीक्षा बन्नेछ।