

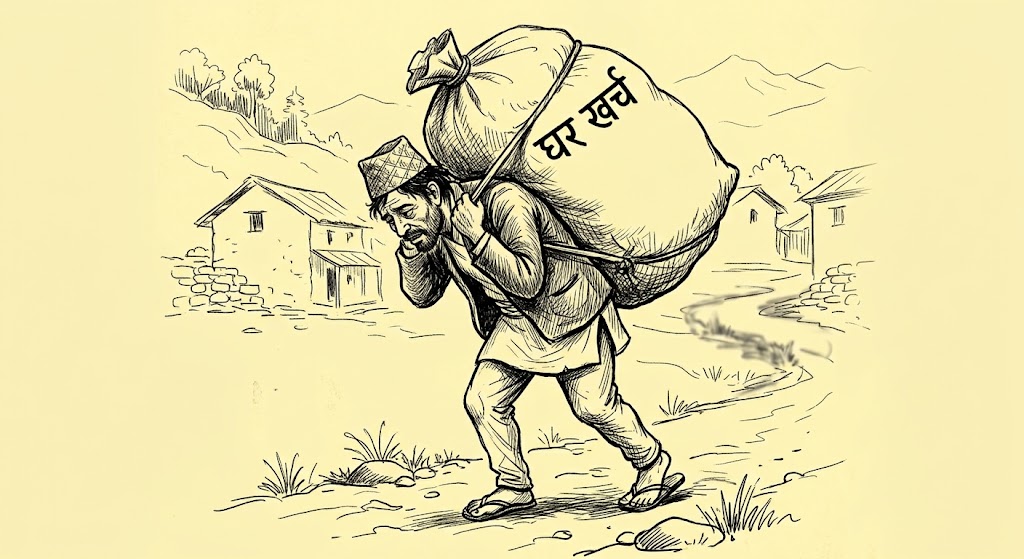
काठमाडौं । नेपालमा घर हुनु र घरको खर्च धान्न सक्नु फरक विषय बन्दै गएको छ। आम्दानीको ठूलो हिस्सा आवासमा खर्च गर्नुपर्ने बाध्यताले परिवारको दैनिक बजेटदेखि स्वास्थ्य उपचार, सन्तानको भविष्य र आर्थिक सुरक्षासम्म प्रभाव पारिरहेको छ।
घरभाडा, ऋणको किस्ता, मर्मतसम्भार, खानेपानी, बिजुली र अन्य आधारभूत खर्च व्यवस्थापन गर्न नसक्दा परिवारले आफ्ना आवश्यकता कटौती गर्नुपर्ने अवस्था देखिएको छ।
ह्याबिट्याट फर ह्युम्यानिटी इन्टरनेसनलले सार्वजनिक गरेको ‘होम एट ह्वाट कस्ट?’ प्रतिवेदनले नेपाली परिवारको आवाससम्बन्धी आर्थिक दबाबलाई अन्तर्राष्ट्रिय तुलनासहित उजागर गरेको छ।
प्रतिवेदनअनुसार नेपालमा सर्वेक्षणमा सहभागीमध्ये ७० प्रतिशतले घरसँग सम्बन्धित खर्च धान्न पटकपटक कठिनाइ हुने बताएका छन्।
२२ देशमा गरिएको सर्वेक्षणको विश्वव्यापी औसत भने ३४ प्रतिशत छ। अर्थात्, घरखर्च धान्न कठिन हुने नेपाली सहभागीको अनुपात विश्वव्यापी औसतभन्दा ३६ प्रतिशत विन्दुले बढी छ।
सर्वेक्षणमा नेपालका ७८ प्रतिशत सहभागीले सस्तो मूल्यका घर पर्याप्त नभएको बताएका छन्। २८ प्रतिशतले घरसम्बन्धी खर्चको दबाबका कारण स्वास्थ्य उपचारमा ढिलाइ गर्नुपरेको वा उपचार गर्न नसकेको अनुभव सुनाएका छन्।
७२ प्रतिशतले ठूला प्राकृतिक घटनाका कारण आफू बस्ने घर वा स्थान सुरक्षित नभएको बताएका छन्। ६८ प्रतिशतका लागि आवास जीवनको सबैभन्दा ठूलो तनावका स्रोतहरूमध्ये एक बनेको छ।
यी तथ्यांकले आवासको समस्या घरको मूल्य वा घरजग्गा कारोबारमा सीमित नरहेको देखाउँछन्। परिवारले आवासको खर्च धान्न नसक्दा स्वास्थ्य, शिक्षा, बचत र भविष्यका योजनामा समेत सम्झौता गर्नुपर्ने अवस्था बनेको छ।
सुरक्षित र किफायती आवासको अभावसँगै जग्गाको स्वामित्व, विपत् जोखिम र आर्थिक असुरक्षासमेत जोडिएका छन्।
विश्व औसतभन्दा दोब्बर आवासको दबाब
ह्याबिट्याट फर ह्युम्यानिटीको अध्ययनमा नेपालका ७० प्रतिशत सहभागीले घरसँग सम्बन्धित खर्च धान्न पटकपटक कठिनाइ हुने बताएका छन्। विश्वव्यापी औसत ३४ प्रतिशत रहेकाले नेपालको अवस्था तुलनात्मक रूपमा गम्भीर देखिन्छ।
सर्वेक्षणले आवास खर्चले नेपाली परिवारको आर्थिक क्षमतामा पारिरहेको दबाबलाई अन्तर्राष्ट्रिय स्तरमा समेत स्पष्ट पारेको छ।
यो सर्वेक्षण २२ देशका ३० हजार ७५८ जनाको प्रतिक्रियामा आधारित छ।
नेपालबाट पनि सहभागी समेटिएका छन्। अध्ययनले आवासको लागत, खर्च धान्ने क्षमता, सुरक्षित बसोवास र आकस्मिक संकटका बेला घर कायम राख्न सक्ने अवस्थाबारे सहभागीको अनुभव संकलन गरेको छ।
सर्वेक्षणको नतिजालाई देशका प्रत्येक परिवारको प्रत्यक्ष गणना वा आम्दानी–खर्चको लेखाजोखा मान्न मिल्दैन।
यो सहभागीले व्यक्त गरेको अनुभव र धारणामा आधारित अध्ययन हो। यद्यपि, राष्ट्रिय प्रतिनिधित्वका लागि तयार गरिएको नमुनामा समेत घरखर्च धान्न कठिन हुनेको अनुपात उच्च देखिनुले समस्या नीतिगत रूपमा सम्बोधन गर्नुपर्ने संकेत गर्छ।
आवासको खर्च भन्नाले घरभाडा वा बैंकको ऋणको किस्ता मात्र बुझिँदैन। घर मर्मत, संरचनाको सुरक्षा, खानेपानी, बिजुली, सरसफाइ, घरसँग जोडिएका नियमित खर्च र आकस्मिक अवस्थामा बसोवास कायम राख्न आवश्यक रकम पनि यसमा पर्छन्।
आफ्नै घर भएका परिवारले समेत घरको मर्मतसम्भार, संरचनाको सुधार र आधारभूत सेवामा खर्च गर्नुपर्छ। भाडामा बस्ने परिवारले भने मासिक भाडा, धरौटी र बसाइँसराइको खर्चसमेत व्यवस्थापन गर्नुपर्ने हुन्छ।
आवासको खर्च बढ्दै जाँदा परिवारको आम्दानीबाट अन्य आवश्यकताका लागि छुट्याउन सकिने रकम घट्छ। खाना, शिक्षा, स्वास्थ्य, यातायात र बचतका लागि उपलब्ध रकम खुम्चिन सक्छ।
आम्दानी स्थिर रहने तर आवासको खर्च बढ्ने अवस्था आएमा परिवारले खर्च कटौती गर्न वा ऋण लिनुपर्ने हुन्छ।
ह्याबिट्याट फर ह्युम्यानिटीको विश्वव्यापी अध्ययनले पनि आवासको खर्च धान्न अन्य आवश्यकता कटौती गर्नुपर्ने अवस्था व्यापक रहेको देखाएको छ।
विश्वभरका सहभागीमध्ये ७५ प्रतिशतले गत एक वर्षमा घरसम्बन्धी खर्च व्यवस्थापन गर्न कम्तीमा एउटा अन्य खर्च कटौती गरेको बताएका छन्। अनौपचारिक आवासमा बस्ने समूहमा यस्तो अनुपात ८९ प्रतिशत र न्यून आय भएका समूहमा ८५ प्रतिशत पुगेको अध्ययनमा उल्लेख छ।
यसले आवासको खर्च परिवारको कुल बजेटमा पर्ने एउटा सामान्य शीर्षक मात्र नभई अन्य आर्थिक निर्णय निर्धारण गर्ने प्रमुख पक्ष बनेको देखाउँछ।
आवासमा धेरै खर्च गर्नुपर्ने परिवारले भविष्यमा आम्दानी बढाउने अवसरमा लगानी गर्नसमेत कठिनाइ भोग्न सक्छ। सीप विकास, व्यवसाय विस्तार, बचत र बालबालिकाको शिक्षामा खर्च गर्न सकिने रकम आवासको नियमित दायित्वमा सकिन सक्छ।
आम्दानीभन्दा आवासको लागत भारी
नेपालको जीवनस्तरसम्बन्धी राष्ट्रिय तथ्यांकले पनि परिवारको आम्दानी र आवासको खर्चबीचको सम्बन्ध बुझ्न सहयोग गर्छ।
राष्ट्रिय तथ्यांक कार्यालयको नेपाल जीवनस्तर सर्वेक्षण २०२२/२३ अनुसार त्यस अवधिमा परिवारको औसत वार्षिक आम्दानी ५ लाख ५१ हजार १४८ रुपैयाँ र मध्यक वार्षिक आम्दानी ३ लाख ८३ हजार ३८९ रुपैयाँ थियो।
मध्यक वार्षिक आम्दानीलाई मासिक हिसाबमा रूपान्तरण गर्दा करिब ३१ हजार ९४९ रुपैयाँ हुन्छ। यो कुनै निश्चित परिवारको हातमा पर्ने तलब वा खर्चयोग्य आम्दानी होइन, राष्ट्रिय सर्वेक्षणमा आधारित मध्यक आम्दानीको मासिक रूपान्तरण हो।
औसत र मध्यकबीचको अन्तरले परिवारको आम्दानी समान रूपमा वितरण नभएको पनि देखाउँछ।
मासिक आम्दानी सीमित भएको परिवारले घरभाडा वा ऋणको किस्ता तिरेपछि बाँकी रकमबाट खाना, शिक्षा, स्वास्थ्य, यातायात र अन्य आवश्यकता पूरा गर्नुपर्छ।
कुनै एक खर्चमा वृद्धि भएमा अन्य खर्च कटौती गर्नुपर्ने अवस्था आउन सक्छ। आकस्मिक बिरामी, रोजगारी गुम्नु वा आम्दानीमा कमी आउनुले यस्तो बजेट थप कमजोर बनाउँछ।
आवासको लागत र आम्दानीबीचको अन्तरलाई घरजग्गाको मूल्यबाट मात्रै बुझ्न सकिँदैन। घर किन्न चाहने परिवारले जग्गा वा घरको मूल्यसँगै नक्सा पास, निर्माण अनुमति, निर्माण सामग्री, श्रम, विद्युत् तथा खानेपानी जडान र मर्मतसम्भारमा पनि खर्च गर्नुपर्छ।
निर्माण सामग्री र श्रमको लागत बढ्दा सुरुमा बनाइएको बजेट अपुग हुन सक्छ। ऋण लिएर घर बनाउने परिवारका लागि निर्माण अवधि लम्बिँदा ब्याज र अस्थायी बसोवासको खर्चसमेत थपिन सक्छ।
घरजग्गाको मूल्य बढ्नु सम्पत्ति भएका व्यक्तिका लागि पुँजीगत लाभको अवसर हुन सक्छ। तर पहिलोपटक घर किन्न खोज्ने युवा, कम तथा मध्यम आय भएका परिवार र भाडामा बस्ने नागरिकका लागि त्यही मूल्यवृद्धि थप अवरोध बन्न सक्छ।
घरको मूल्य बढेपछि आवश्यक प्रारम्भिक पुँजी, ऋणको आकार र मासिक किस्तासमेत बढ्न सक्छन्।
बैंक तथा वित्तीय संस्थाबाट आवास कर्जा उपलब्ध हुनु र त्यसलाई लामो समयसम्म धान्न सक्नु फरक विषय हुन्। नियमित आम्दानी, धितो र ऋण भुक्तानी क्षमताका आधारमा कर्जामा पहुँच निर्धारण हुन्छ।
अनियमित आम्दानी भएका स्वरोजगार, अनौपचारिक क्षेत्रमा काम गर्ने व्यक्ति र कम आय भएका परिवारलाई औपचारिक कर्जा प्राप्त गर्न कठिन हुन सक्छ।
आवास कर्जाको मूल्यांकन गर्दा कर्जा प्रवाह बढेको तथ्यांक मात्र पर्याप्त हुँदैन।
कर्जा कुन आय समूहले प्राप्त गरिरहेको छ, ब्याजदर र किस्ताको भार कति छ, ऋण लिने परिवारको नियमित आम्दानी कति स्थिर छ र आकस्मिक खर्च धान्ने क्षमता कस्तो छ भन्ने पक्ष पनि महत्त्वपूर्ण हुन्छन्।
घरजग्गा क्षेत्रमा लगानी बढ्नु मात्रले किफायती आवासको आपूर्ति बढ्छ भन्ने हुँदैन।
बजारमा उच्च मूल्यका घर तथा अपार्टमेन्ट निर्माण भइरहँदा कम आय भएका परिवारको आवश्यकताअनुसारका घरको अभाव कायम रहन सक्छ। आवास क्षेत्रको व्यावसायिक विकासलाई व्यापक बनाउन निर्माणको संख्या, मूल्य, स्थान र लक्षित उपभोक्ताबीचको सम्बन्ध स्पष्ट हुनुपर्छ।
सुरक्षित जग्गा र स्वामित्वको अभाव
ह्याबिट्याट फर ह्युम्यानिटीको प्रतिवेदनअनुसार नेपालका १२ लाखभन्दा बढी मानिससँग सुरक्षित जग्गा वा आवासको पहुँच छैन। करिब १३ लाख परिवार अनौपचारिक भूस्वामित्वको अवस्थामा छन्।
यी तथ्यांकले आवासको समस्या घरको मूल्यमा मात्र सीमित नरहेको देखाउँछन्। सुरक्षित जग्गाको पहुँच, कानुनी स्वामित्व, बसोवासको स्थायित्व र आधारभूत सेवामा पहुँच पनि उत्तिकै महत्त्वपूर्ण छन्।
घर वा जग्गाको स्वामित्व औपचारिक नहुँदा परिवारले विभिन्न जोखिम सामना गर्न सक्छ। जग्गाको कानुनी अवस्था अस्पष्ट भएमा घर निर्माणमा लगानी गर्न कठिन हुन्छ। बैंकबाट ऋण लिन समस्या पर्न सक्छ।
सार्वजनिक सेवा विस्तार, घर सुधार वा विपत्पछिको पुनर्निर्माणमा समेत अवरोध आउन सक्छ। आफू बसेको ठाउँमा लामो समय रहन पाउने सुनिश्चितता नहुँदा परिवारले रोजगारी, शिक्षा र व्यवसायसँग सम्बन्धित दीर्घकालीन निर्णय लिन कठिनाइ अनुभव गर्न सक्छ।
अनौपचारिक बसोवासको समस्या गरिबीको परिणाम मात्र होइन। भूमि व्यवस्थापन, सहरी योजना र किफायती आवासको उपलब्धतासँग पनि यसको सम्बन्ध छ।
रोजगारी र सेवाको अवसर खोज्दै सहरतर्फ आउने परिवारले आफ्नो आम्दानीअनुसारको औपचारिक आवास भेट्न नसक्दा अनौपचारिक बस्ती वा कानुनी अवस्था अस्पष्ट भएका क्षेत्रमा बस्नुपर्ने परिस्थिति बन्न सक्छ।
त्यस्ता क्षेत्रमा खानेपानी, ढल, सडक, सरसफाइ र सुरक्षित भवनको पहुँचसमेत कमजोर हुन सक्छ।
राष्ट्रिय जनगणना २०७८ अनुसार नेपालमा कुल ६६ लाख ६६ हजार ९३७ परिवार थिए। जनगणनाले घरको स्वामित्व र आवासीय संरचनासम्बन्धी तथ्यांक पनि संकलन गरेको छ। तर घरको स्वामित्व हुनु मात्र पर्याप्त आवासको सूचक होइन।
घर सुरक्षित छ कि छैन, आवश्यक सेवा उपलब्ध छन् कि छैनन्, परिवारले नियमित खर्च धान्न सक्छ कि सक्दैन र बसोवासको कानुनी स्थायित्व कस्तो छ भन्ने पक्षलाई पनि सँगै हेर्नुपर्छ।
काठमाडौं उपत्यकामा भाडाको आवासको भूमिका ठूलो छ। राष्ट्रिय जनगणनासम्बन्धी उपलब्ध विश्लेषणअनुसार उपत्यकामा करिब ४८.५ प्रतिशत परिवार आफ्नै आवासीय एकाइमा बस्छन् भने करिब ५०.१ प्रतिशत भाडामा बस्छन्।
यसले राजधानीको आवास बजारमा भाडामा बस्ने परिवारको उल्लेख्य उपस्थिति देखाउँछ।
भाडामा बस्नु आफैँमा आवास असुरक्षा होइन। रोजगारी, शिक्षा र सेवाको नजिक बस्न भाडाको आवास उपयोगी विकल्प हुन सक्छ।
समस्या त्यतिबेला गम्भीर हुन्छ, जब भाडा आम्दानीको तुलनामा अत्यधिक हुन्छ, घरको गुणस्तर कमजोर हुन्छ वा भाडामा बस्ने परिवारले सम्झौता र बसोवासको स्थायित्वसम्बन्धी सुरक्षा पाउँदैन।
भाडा बढ्दा परिवारले सस्तो आवास खोज्दै बारम्बार स्थान परिवर्तन गर्नुपर्ने हुन सक्छ। यसले बालबालिकाको विद्यालय, काममा पुग्ने दूरी र सामाजिक सम्बन्धमा असर पार्न सक्छ।
सुरक्षित स्वामित्व र व्यवस्थित भाडाको आवास दुवैलाई आवास नीतिको हिस्साका रूपमा हेर्नुपर्छ।
प्रत्येक परिवारले अनिवार्य रूपमा घर किन्न सक्नुपर्छ भन्नेभन्दा पनि प्रत्येक परिवारले आफ्नो आम्दानीअनुसार सुरक्षित र सम्मानजनक आवास पाउन सक्नुपर्छ भन्ने लक्ष्य बढी व्यावहारिक हुन्छ।
विपत् जोखिमले बढायो आवासको लागत
नेपालमा आवासको आर्थिक चुनौतीसँगै प्राकृतिक विपत्को जोखिम पनि जोडिएको छ। प्रतिवेदनमा ७२ प्रतिशत नेपाली सहभागीले ठूला प्राकृतिक घटनाका कारण आफू बस्ने घर वा स्थान सुरक्षित नभएको महसुस गरेको बताएका छन्।
विश्वव्यापी रूपमा यस्तो धारणा राख्नेको अनुपात ३० प्रतिशत छ।
भूकम्प, बाढी, पहिरो र अन्य प्राकृतिक विपत्को जोखिम उच्च रहेकाले नेपालमा आवासको सुरक्षालाई निर्माण लागत र आम्दानीको प्रश्नसँगै जोडेर हेर्नुपर्ने हुन्छ। विपत्ले घर भत्काउँदा वा क्षति पुर्याउँदा परिवारले पुनर्निर्माणको खर्च मात्र बेहोर्दैन।
अस्थायी बसोवास, खाद्यान्न, यातायात, बालबालिकाको पढाइ र रोजगारीमा अवरोधको लागत पनि थपिन्छ।
घर पूर्ण रूपमा नष्ट नभए पनि छाना चुहिने, पर्खाल चर्किने, ढल निकास बिग्रिने वा बाढीको पानी पस्ने समस्याले नियमित मर्मतमा खर्च बढाउँछ।
कमजोर आर्थिक अवस्था भएका परिवारका लागि यस्तो खर्च एकैपटक जुटाउन कठिन हुन्छ। सुरक्षित घर बनाउन आवश्यक सुधार गर्न नसक्दा परिवार भविष्यमा थप ठूलो क्षतिको जोखिममा रहन सक्छ।
प्रतिवेदनसम्बन्धी विवरणअनुसार नेपालका ३५ प्रतिशत सहभागीले चरम मौसमी अवस्थाको प्रभाव कम गर्ने घर सुधार खर्चका कारण पछि सारेका थिए। यसले जोखिमबारे सचेत भए पनि आर्थिक क्षमताको अभावले आवश्यक सुधार गर्न नसक्ने अवस्था रहेको देखाउँछ।
भूकम्प प्रतिरोधी संरचना, उपयुक्त जग, सुरक्षित छाना, पानी निकास, गुणस्तरीय निर्माण सामग्री र प्राविधिक निगरानीमा प्रारम्भिक खर्च आवश्यक पर्छ। तर यी पक्षलाई बेवास्ता गर्दा भविष्यमा हुने क्षतिको सम्भावित लागत धेरै हुन सक्छ।
कम आय भएका परिवारले सुरक्षित निर्माणका लागि आवश्यक प्रारम्भिक पुँजी जुटाउन नसक्दा कमजोर संरचनामा बस्नुपर्ने अवस्था आउन सक्छ।
सुरक्षित आवास निर्माणमा सरकार, स्थानीय तह, वित्तीय संस्था र निर्माण व्यवसायको भूमिका जोडिन्छ। जोखिमयुक्त क्षेत्रमा निर्माण अनुमति, भवन संहिताको कार्यान्वयन र प्राविधिक अनुगमन प्रभावकारी हुनुपर्छ।
कम आय भएका परिवारलाई सुरक्षित घर निर्माण गर्न प्राविधिक सहायता, सहुलियतपूर्ण कर्जा वा लक्षित अनुदान उपलब्ध गराउने व्यवस्था प्रभावकारी हुन सक्छ।
विपत्पछिको पुनर्निर्माणमा घर निर्माणलाई मात्र लक्ष्य बनाउनु पर्याप्त हुँदैन। प्रभावित परिवारले रोजगारी र आम्दानी पुनःस्थापित गर्न सक्ने अवस्था, विद्यालय र स्वास्थ्य सेवामा पहुँच तथा सुरक्षित स्थानमा दीर्घकालीन बसोवासको व्यवस्था पनि महत्त्वपूर्ण हुन्छ।
आवास र जीविकोपार्जनलाई अलगअलग कार्यक्रमका रूपमा सञ्चालन गर्दा परिवारले घर त पाए पनि त्यसलाई कायम राख्न आवश्यक आर्थिक आधार नपाउन सक्छ।
घरखर्चले स्वास्थ्य र भविष्यमा असर
आवासको खर्च धान्न कठिन हुने अवस्थाको सबैभन्दा गम्भीर असर परिवारले अन्य अनिवार्य आवश्यकता कटौती गर्नुपर्ने परिस्थितिमा देखिन्छ।
प्रतिवेदनअनुसार नेपालमा २८ प्रतिशत सहभागीले घरसम्बन्धी खर्चको दबाबका कारण स्वास्थ्य उपचार पछि सारेको वा नगरेको बताएका छन्। विश्वव्यापी रूपमा यस्तो अवस्था बताउनेको अनुपात १३ प्रतिशत छ।
उपचार पछि सार्नु तत्कालको खर्च घटाउने उपायजस्तो देखिए पनि यसले भविष्यमा परिवारमाथि थप आर्थिक भार पार्न सक्छ। सामान्य स्वास्थ्य समस्या समयमै उपचार नगर्दा जटिल हुन सक्छ, काम गर्ने क्षमता घट्न सक्छ र उपचारमा अझ बढी खर्च लाग्न सक्छ।
दैनिक ज्यालादारी वा अनौपचारिक रोजगारीमा निर्भर परिवारका लागि बिरामी हुँदा आम्दानी रोकिनु र उपचार खर्च बढ्नु दोहोरो दबाब हो।
आवासको खर्चले स्वास्थ्यमा पार्ने असर उपचारको बिलमा मात्र सीमित हुँदैन। असुरक्षित भवन, भीडभाड, सरसफाइको अभाव, दूषित पानी र वातावरणीय जोखिमले पनि स्वास्थ्यमा असर पार्न सक्छन्।
घरको आर्थिक दबाब र घरको भौतिक अवस्था दुवै कमजोर हुँदा परिवारको समग्र जीवनस्तर प्रभावित हुन्छ। यसैले आवास नीतिलाई स्वास्थ्य र सामाजिक सुरक्षासँग समन्वय गर्नु आवश्यक हुन्छ।
प्रतिवेदनमा करिब ७२ प्रतिशत नेपाली सहभागीले आवासको खर्चका कारण परिवार सुरु गर्ने वा पारिवारिक योजना बनाउन कठिनाइ भएको बताएका छन्।
सन्तान भएका सहभागीमध्ये ७३ प्रतिशतले घरसम्बन्धी उच्च खर्चले छोराछोरीलाई उपलब्ध गराउन सकिने अवसर सीमित गरेको बताएका छन्।
परिवारको निर्णयमा आवासले ठूलो भूमिका खेल्नु स्वाभाविक हो।
सन्तान जन्माउने, विद्यालय छान्ने, रोजगारीका लागि अर्को सहर जाने वा व्यवसाय सुरु गर्ने निर्णयमा बसोवासको स्थायित्व र खर्चको अनुमान महत्त्वपूर्ण हुन्छ। तर घरको खर्च अनिश्चित हुँदा परिवारले दीर्घकालीन निर्णय पछि सार्न सक्छ।
भविष्यका लागि बचत गर्ने रकम घरभाडा, मर्मत वा ऋणको किस्तामा खर्च हुँदा शिक्षा, सीप विकास र उद्यममा लगानी गर्ने क्षमता कमजोर हुन सक्छ।
बालबालिकाको अवसर सीमित हुनुको प्रभाव परिवारको वर्तमान बजेटभन्दा फराकिलो छ। शिक्षा, पोषण, स्वास्थ्य र अतिरिक्त सीपमा खर्च गर्न नसक्ने अवस्थाले उनीहरूको भविष्यको अवसरमा असर पार्न सक्छ।
बारम्बार घर सर्नुपर्ने अवस्था आएमा विद्यालय परिवर्तन र सामाजिक सम्बन्धमा पनि असर पर्न सक्छ।
आवाससम्बन्धी आर्थिक दबाबले मानसिक स्वास्थ्य र पारिवारिक सम्बन्धमा पार्ने असर पनि बेवास्ता गर्न मिल्दैन। सर्वेक्षणमा ६८ प्रतिशत नेपाली सहभागीले आवासलाई आफ्नो जीवनको सबैभन्दा ठूलो तनावका स्रोतहरूमध्ये एक मानेका छन्।
विश्वव्यापी औसत ३५ प्रतिशत छ। यसले घरको खर्च र सुरक्षासम्बन्धी चिन्ता नेपाली सहभागीमा उल्लेख्य रूपमा उच्च रहेको देखाउँछ।
घरको स्वामित्वलाई आर्थिक स्थिरताको प्रतीक मान्ने सामाजिक सोचका बीच आवासको खर्चले नै परिवारलाई तनावमा राख्नु विरोधाभासपूर्ण अवस्था हो।
आफ्नै घर नभएका परिवारलाई घर किन्न नसकेको चिन्ता हुन्छ भने घर भएका परिवारले मर्मत, ऋण र विपत् जोखिमको खर्च धान्नुपर्ने हुन्छ। घरको स्वामित्व भए पनि पर्याप्त आम्दानी र आकस्मिक खर्चका लागि बचत नभएमा आर्थिक सुरक्षा सुनिश्चित हुँदैन।
सस्तो घरको अभाव र नीतिगत चुनौती
प्रतिवेदनमा नेपालका ७८ प्रतिशत सहभागीले सस्तो मूल्यका घर पर्याप्त नभएको बताएका छन्। त्यस्तै, ७४ प्रतिशतले पहिलोपटक घर खरिद गर्नेलाई सहयोग गर्न विद्यमान नीति पर्याप्त नरहेको धारणा व्यक्त गरेका छन्।
यी तथ्यांकले आवास बजारमा उपलब्ध घरको मूल्य र परिवारको क्रयशक्तिबीचको अन्तरप्रति नागरिकको असन्तुष्टि देखाउँछन्।
किफायती आवासको अभावलाई घरको कुल संख्या कम हुनुका रूपमा मात्रै बुझ्न मिल्दैन। बजारमा घर उपलब्ध भए पनि लक्षित परिवारको आम्दानीले खरिद गर्न नसक्ने अवस्था हुन सक्छ।
रोजगारीको केन्द्रबाट धेरै टाढा बनेका सस्ता घरले यातायात र समयको लागत बढाउन सक्छन्। आधारभूत सेवा, सुरक्षित संरचना र कानुनी स्वामित्वको समस्या भएको आवासलाई सस्तो मूल्यका आधारमा मात्र किफायती मान्न सकिँदैन।
घरको मूल्यलाई किफायती बनाउन जग्गाको आपूर्ति, भूमि उपयोग योजना, निर्माण लागत, पूर्वाधारको उपलब्धता र वित्तीय पहुँचलाई एकसाथ हेर्नुपर्छ।
व्यवस्थित सहरी विकासबिना जग्गा विस्तार गर्दा कृषि भूमि, वातावरण र स्थानीय पूर्वाधारमा दबाब पर्न सक्छ। अर्कोतर्फ, रोजगारी र सेवाको नजिक पर्याप्त आवास उपलब्ध नभएमा सहरमा काम गर्ने परिवारले लामो दूरीबाट आवतजावत गर्नुपर्ने वा महँगो भाडा तिर्नुपर्ने अवस्था आउन सक्छ।
नेपालमा आवास नीतिको आधारका रूपमा राष्ट्रिय आवास नीति २०६८ र राष्ट्रिय आवास योजना २०७१ रहेका छन्।
सहरी विकास मन्त्रालयले राष्ट्रिय सहरी नीति २०८१ समेत नीतिगत दस्तावेजका रूपमा अघि सारेको छ। तर नीतिको अस्तित्व र नागरिकले किफायती, सुरक्षित आवास पाउने परिणामबीचको दूरी मापन गर्न आवश्यक छ।
आवास नीतिको प्रभावकारी कार्यान्वयनका लागि संघ, प्रदेश र स्थानीय तहबीच जिम्मेवारी स्पष्ट हुनुपर्छ। संघीय तहले राष्ट्रिय मापदण्ड, वित्तीय व्यवस्था र नीतिगत समन्वय गर्न सक्छ।
प्रदेशले क्षेत्रीय योजना, पूर्वाधार र आवास कार्यक्रमलाई जोड्न सक्छ। स्थानीय तहले भूमि उपयोग, भवन अनुमति, आधारभूत सेवा, जोखिम नक्सांकन र लक्षित परिवारको पहिचानमा प्रत्यक्ष भूमिका खेल्न सक्छ। यी तहबीच तथ्यांक र बजेटको समन्वय कमजोर भएमा आवास कार्यक्रम टुक्राटुक्रा रूपमा सञ्चालन हुने जोखिम रहन्छ।
सस्तो घर निर्माणका लागि निजी क्षेत्रको लगानी आवश्यक भए पनि बजारलाई मात्र समाधानको जिम्मा दिन सकिँदैन। निजी निर्माण व्यवसायीले माग र नाफाको सम्भावनाका आधारमा परियोजना छनोट गर्छन्।
कम आय भएका परिवारका लागि घर निर्माण गर्दा जग्गाको लागत, पूर्वाधार, वित्तीय जोखिम र प्रतिफलको प्रश्न आउँछ। त्यसैले सार्वजनिक जग्गाको विवेकपूर्ण उपयोग, सहुलियतपूर्ण वित्तीय साधन, पूर्वाधार साझेदारी र स्पष्ट नियमनमार्फत निजी क्षेत्रलाई किफायती आवासतर्फ आकर्षित गर्न सकिन्छ।
सरकारी सहायता लक्षित हुनुपर्छ। पहिलोपटक घर खरिद गर्ने सबैलाई समान सुविधा दिनुभन्दा आम्दानी, परिवारको आकार, विद्यमान स्वामित्व, विपत् जोखिम र आवास असुरक्षाका आधारमा सहायता प्राथमिकता निर्धारण गर्न सकिन्छ। अनुदान र सहुलियतपूर्ण कर्जा दुवैका लागि लाभग्राहीको छनोट पारदर्शी हुनुपर्छ।
सार्वजनिक सहयोगले घरको मूल्य बढाउने वा जग्गा कारोबारमा मात्र लाभ पुर्याउने अवस्था आउन नदिन निगरानी आवश्यक हुन्छ।
किफायती आवासको नीति भाडामा बस्ने परिवारका लागि पनि उपयोगी हुनुपर्छ।
व्यवस्थित भाडा आवासको विकास, स्पष्ट सम्झौता, सुरक्षा मापदण्ड र विवाद समाधानको सहज प्रक्रियाले घर किन्न नसक्ने परिवारलाई स्थिर बसोवासको विकल्प दिन सक्छ। सबै परिवारले घरको स्वामित्व हासिल गर्न नसके पनि सुरक्षित आवासमा बस्ने अवसर पाउनु आवश्यक छ।
आवास क्षेत्रमा तथ्यांकको पारदर्शिता पनि सुधारको पूर्वसर्त हो। कुन क्षेत्रमा कति घर आवश्यक छन्, कुन आय समूहले कति मूल्यको घर किन्न सक्छ, कति परिवार अनौपचारिक स्वामित्वमा छन् र कति घर विपत्को उच्च जोखिममा छन् भन्ने विवरण नियमित अद्यावधिक हुनुपर्छ।
माग र आपूर्तिको यस्तो तथ्यांकबिना आवास योजनाले वास्तविक आवश्यकताभन्दा निर्माणको संख्या वा बजार मूल्यलाई बढी प्राथमिकता दिन सक्छ।
आवासलाई आर्थिक सुरक्षाको आधार बनाउने चुनौती
नेपालमा आवासको संकट समाधान गर्न घर निर्माण बढाउने प्रयाससँगै परिवारको आर्थिक क्षमता, जग्गाको कानुनी सुरक्षा, विपत् जोखिम र सार्वजनिक सेवाको पहुँचलाई एउटै नीतिगत ढाँचामा समेट्नुपर्ने देखिन्छ।
ह्याबिट्याट फर ह्युम्यानिटीको अध्ययनले आवाससम्बन्धी दबाब नेपाली परिवारको जीवनमा कति गहिरो छ भन्ने देखाएको छ।
अब चुनौती तथ्यांक सार्वजनिक गर्नुमा मात्र होइन, ती तथ्यांकले देखाएका समस्या समाधान गर्न सार्वजनिक नीति, निजी लगानी र वित्तीय प्रणालीलाई परिणाममुखी बनाउनुमा छ।
पहिलो प्राथमिकता आवासको वास्तविक आवश्यकताको नक्सांकन हुनुपर्छ। राष्ट्रिय जनगणना, जीवनस्तर सर्वेक्षण, स्थानीय तहका अभिलेख र आवाससम्बन्धी लक्षित अध्ययनलाई एकीकृत गरेर कुन क्षेत्रमा कस्ता घर आवश्यक छन् भन्ने पहिचान गर्न सकिन्छ।
स्वामित्वविहीन परिवार, असुरक्षित संरचनामा बस्ने समुदाय, भाडामा बस्ने न्यून आय भएका परिवार र विपत् जोखिममा रहेका बस्तीको आवश्यकता फरक हुन्छ। एउटै किसिमको आवास कार्यक्रमले यी सबै समस्या समाधान गर्न सक्दैन।
दोस्रो प्राथमिकता आवासको खर्च धान्ने क्षमतामा केन्द्रित हुनुपर्छ। घरको मूल्य, आम्दानी र कर्जाको लागतबीचको सम्बन्धलाई नियमित मूल्यांकन गर्न आवश्यक छ।
घर खरिदका लागि ऋण उपलब्ध गराउँदा परिवारको दीर्घकालीन भुक्तानी क्षमता र आकस्मिक खर्च धान्ने सम्भावनासमेत विचार गर्नुपर्छ। अत्यधिक ऋण लिएर घर खरिद गर्ने परिवारले आम्दानीमा अवरोध आएपछि आवास गुमाउने जोखिम सामना गर्न सक्छ।
त्यसैले कर्जा विस्तारसँगै जिम्मेवार ऋण प्रवाह र उपभोक्ता संरक्षण पनि महत्त्वपूर्ण हुन्छन्।
तेस्रो प्राथमिकता सुरक्षित र टिकाउ निर्माणमा हुनुपर्छ। न्यून आय भएका परिवारले घर बनाउँदा सुरक्षामा सम्झौता गर्नुपर्ने अवस्था आउन नदिन स्थानीय सामग्री, उपयुक्त प्रविधि, प्राविधिक परामर्श र सहुलियतपूर्ण वित्तीय सहयोगको पहुँच बढाउन सकिन्छ।
विपत् जोखिम उच्च भएका क्षेत्रमा घर निर्माण र मर्मतसम्भारलाई दीर्घकालीन जोखिम न्यूनीकरणसँग जोड्नुपर्छ।
चौथो प्राथमिकता अनौपचारिक भूस्वामित्व र बसोवासको असुरक्षालाई सम्बोधन गर्नु हो। जग्गाको अभिलेख, स्वामित्वको कानुनी अवस्था र बसोवासको जोखिम पहिचान गरेर सम्भव हुने ठाउँमा कानुनी सुरक्षा र आधारभूत सेवा विस्तार गर्नुपर्छ।
जोखिमयुक्त क्षेत्रमा भने प्रभावित परिवारलाई सुरक्षित विकल्प उपलब्ध गराउने योजना आवश्यक हुन्छ। विस्थापन वा स्थानान्तरण गर्दा परिवारको रोजगारी, विद्यालय, स्वास्थ्य सेवा र सामाजिक सम्बन्धलाई बेवास्ता गर्न मिल्दैन।
पाँचौँ प्राथमिकता आवास बजारमा निजी क्षेत्रको लगानीलाई किफायती आवाससँग जोड्नु हो। निर्माण व्यवसाय, बैंक तथा वित्तीय संस्था, सहकारी, स्थानीय तह र सामाजिक संस्थाबीच सहकार्य गरेर विभिन्न आय समूहका लागि उपयुक्त आवासका विकल्प विकास गर्न सकिन्छ।
निजी क्षेत्रलाई किफायती घर निर्माणतर्फ आकर्षित गर्न स्पष्ट मापदण्ड, पूर्वाधारको सुनिश्चितता र पारदर्शी प्रोत्साहन आवश्यक हुन्छ। सार्वजनिक सहायता वास्तविक उपभोक्तासम्म पुग्ने व्यवस्था पनि उत्तिकै महत्त्वपूर्ण छ।
छैटौँ प्राथमिकता परिणाम मापन गर्ने प्रणाली स्थापना गर्नु हो।
आवास कार्यक्रमले कति घर बनायो भन्ने तथ्यांकसँगै कति परिवारले सुरक्षित आवास पाए, कति परिवारको आवास खर्च धान्ने क्षमता सुधारियो, कति घर विपत् प्रतिरोधी बने र कति परिवारको स्वामित्व तथा बसोवासको स्थायित्व सुनिश्चित भयो भन्ने सूचक सार्वजनिक गर्नुपर्छ। यस्तो मूल्यांकनले बजेटको उपयोग र कार्यक्रमको प्रभावकारिता जाँच्न मद्दत गर्छ।
प्रतिवेदनमा ७१ प्रतिशत नेपाली सहभागीले आगामी वर्षमा आफू बसिरहेको ठाउँबाट जबर्जस्ती सर्नुपर्ने अवस्था आउन सक्ने चिन्ता व्यक्त गरेका छन्। विश्वव्यापी रूपमा यस्तो चिन्ता राख्नेको अनुपात ३४ प्रतिशत छ।
यो वास्तविक विस्थापनको दर होइन, तर आवासको स्थायित्वप्रति नागरिकले अनुभव गरेको असुरक्षाको महत्त्वपूर्ण संकेत हो।
घरको खर्च धान्न नसक्ने परिवारले स्वास्थ्य उपचार पछि सार्छ, सन्तानको अवसर सीमित गर्छ, बचत प्रयोग गर्छ वा भविष्यका योजना स्थगित गर्छ भने त्यसको असर एउटा परिवारमा मात्र सीमित रहँदैन।
यस्तो दबाबले मानव पुँजी निर्माण, श्रम उत्पादकत्व, वित्तीय स्थिरता र सामाजिक गतिशीलतामा समेत प्रभाव पार्न सक्छ। आवासलाई केवल घरजग्गा कारोबार वा निर्माण उद्योगको विषयका रूपमा हेर्दा यी आर्थिक असर ओझेलमा पर्न सक्छन्।
ह्याबिट्याट फर ह्युम्यानिटीको अध्ययनले नेपालमा आवाससम्बन्धी खर्चको दबाब अन्तर्राष्ट्रिय औसतभन्दा उल्लेख्य रूपमा उच्च रहेको देखाएको छ।
यसलाई देशका सबै परिवारको अवस्थाको प्रत्यक्ष मापनका रूपमा बुझ्नु उचित हुँदैन, तर राष्ट्रिय प्रतिनिधित्वका लागि तयार गरिएको सर्वेक्षणमा देखिएको निष्कर्षलाई बेवास्ता गर्न पनि मिल्दैन।
सरकारी तथ्यांकले देखाउने घरको स्वामित्व, परिवारको आम्दानी र आवासको अवस्थासँग यो निष्कर्ष जोडेर हेर्दा समस्या समाधानका लागि थप लक्षित अनुसन्धान र नीतिगत कार्यान्वयन आवश्यक देखिन्छ।
आवासको सफलता घरको चार भित्ता र छानामा मात्र मापन हुँदैन।
परिवारले त्यसको खर्च धान्न सक्छ कि सक्दैन, विपत्का बेला सुरक्षित रहन्छ कि रहँदैन, आफ्ना बालबालिकाको भविष्यका लागि लगानी गर्न सक्छ कि सक्दैन र आकस्मिक संकटमा बसोवास कायम राख्न सक्छ कि सक्दैन भन्ने प्रश्न निर्णायक हुन्छन्।
घरले परिवारलाई आर्थिक सुरक्षा दिनुपर्ने हो, निरन्तर आर्थिक तनावमा राख्ने होइन। नेपालका लागि आवास नीतिको मुख्य चुनौती यही हो।