

अफ्रिकामा लाखौँ मानिस दैनिक काम गर्छन्, आम्दानी गर्छन् र परिवार चलाउँछन्। तर उनीहरूमध्ये ठूलो संख्याका मानिससँग नियमित तलबको प्रमाण, बैंक खाता, धितो वा औपचारिक ऋण इतिहास हुँदैन।
बैंक तथा परम्परागत वित्तीय संस्थाले यस्ता नागरिकलाई ऋण दिन जोखिम मान्छन्।
उनीहरूका लागि स्मार्टफोन, सौर्य ऊर्जा प्रणाली वा व्यवसायमा उपयोगी उपकरण एकैपटक नगद तिरेर किन्नु पनि सहज हुँदैन।
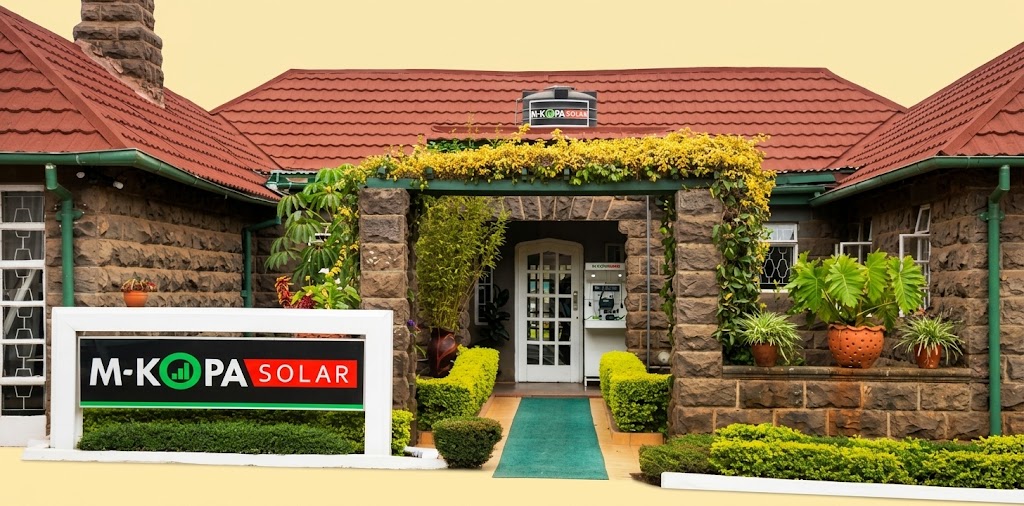
यही समस्याभित्र एउटा ठूलो व्यवसायिक सम्भावना देख्यो केन्यामा सुरु भएको कम्पनी एम-कोपाले। उसले बैंकले नपत्याएका नागरिकलाई ग्राहकका रूपमा हेर्यो।
उनीहरूको आम्दानी दैनिक हुने भएकाले भुक्तानी पनि दैनिक वा सानो किस्तामा गर्न मिल्ने व्यवस्था बनायो।
उत्पादनको मूल्य एकैपटक तिर्न नसक्ने मानिसलाई सानो अग्रिम रकम लिएर वस्तु उपलब्ध गराउने र क्रमशः भुक्तानी गर्दै स्वामित्व प्राप्त गर्ने अवसर दियो।
सन् २०११ मा स्थापना भएको एम-कोपाले सुरुमा सौर्य ऊर्जा प्रणाली बिक्री गर्थ्यो। अहिले यो स्मार्टफोन, डिजिटल ऋण, स्वास्थ्य बीमा, उपकरण सुरक्षा र विद्युतीय मोटरसाइकलको वित्तीय सेवासम्म पुगेको छ।
कम्पनीले सन् २०२६ अक्टोबरमा सार्वजनिक गरेको विवरणअनुसार सन् २०२५ मा यसको आम्दानी ६० करोड अमेरिकी डलर पुगेको छ।
अघिल्लो वर्षको तुलनामा आम्दानी ४५ प्रतिशत बढेको कम्पनीको दाबी छ।
स्थापनादेखि हालसम्म ग्राहक संख्या एक करोड पुगेको पनि कम्पनीले जनाएको छ।
सानो किस्तामा वस्तु उपलब्ध गराउने सामान्य देखिने अवधारणालाई प्रविधि, वित्तीय सेवा र वितरण सञ्जालसँग जोडेर एम–कोपाले ठूलो व्यवसाय बनाएको छ।
यसको सफलता केवल एउटा उत्पादन बिक्रीको कथा होइन, परम्परागत वित्तीय प्रणालीबाट बाहिर रहेका मानिसलाई ग्राहक बनाएर नयाँ बजार निर्माण गरेको उद्यमशीलताको उदाहरण हो।
तीन संस्थापकको साझा सोच
एम-कोपाको सुरुवात तीन संस्थापकको साझा सोचबाट भएको थियो।
जेसी मूर, निक ह्युजेस र चाड लार्सनले सन् २०१० तिर केन्यामा डिजिटल भुक्तानी र दूरसञ्चार प्रविधिको प्रयोगबाट न्यून आय भएका मानिसलाई आवश्यक वस्तु उपलब्ध गराउने सम्भावना पहिचान गरेका थिए।
तीनै संस्थापकको अनुभव फरक थियो। निक ह्युजेस मोबाइल भुक्तानी सेवाको क्षेत्रमा काम गरिसकेका व्यक्ति थिए। उनी भोडाफोनमा रहँदा एम–पेसाको अवधारणा विकास र विस्तारसँग जोडिएका थिए। जेसी मूरले अफ्रिकामा प्रविधि तथा सामाजिक उद्यमको क्षेत्रमा काम गरेका थिए। चाड लार्सनसँग वित्तीय क्षेत्र र लगानीसम्बन्धी अनुभव थियो।
उनीहरूले देखेको समस्या स्पष्ट थियो। अफ्रिकाका धेरै घरपरिवारलाई सौर्य ऊर्जा प्रणालीको आवश्यकता थियो। तर त्यसको मूल्य एकैपटक तिर्न सक्ने अवस्था थिएन।
ग्रामीण क्षेत्रमा विद्युत् पहुँच सीमित थियो। धेरै परिवार मट्टीतेलको बत्ती र महँगो ब्याट्रीमा निर्भर थिए। सौर्य प्रणाली किन्न चाहने ग्राहक थिए, तर खरिद गर्न आवश्यक रकम थिएन।
यसको समाधान खोज्दै संस्थापकहरूले मोबाइल भुक्तानी र उपकरणमा जडान गरिएको प्रविधिलाई जोड्ने योजना बनाए। ग्राहकले सुरुमा केही रकम बुझाउने र त्यसपछि मोबाइलबाट सानो किस्ता तिर्ने।
भुक्तानीअनुसार उपकरण सञ्चालन हुने प्रविधि विकास गरियो। यसले कम्पनीलाई ग्राहकबाट नियमित रूपमा रकम संकलन गर्न सहज बनायो।
एम–कोपा नाम पनि स्वाहिली भाषाको ‘कोपा’ अर्थात् ऋण लिनु वा उधारो लिनुसँग जोडिएको छ। कम्पनीको व्यावसायिक अवधारणाले पनि यही अर्थलाई व्यवहारमा उतार्यो।
ग्राहकले तत्कालै ठूलो रकम खर्च नगरी आवश्यक वस्तु प्रयोग गर्न पाउने र क्रमशः भुक्तानी गरेर त्यसको स्वामित्व लिन सक्ने भए।
सन् २०१२ मा सफारीकमसँगको साझेदारीमा कम्पनीले केन्यामा व्यावसायिक रूपमा सौर्य ऊर्जा प्रणाली बिक्री सुरु गर्यो। मोबाइल भुक्तानीको स्थापित सञ्जाल प्रयोग गर्न पाउँदा ग्राहकबाट रकम संकलन गर्ने लागत घट्यो।
कम्पनीले परम्परागत ऋण कारोबारमा आवश्यक पर्ने शाखा, कर्मचारी र कागजी प्रक्रियामा ठूलो खर्च नगरी ग्राहकसम्म पुग्ने बाटो पायो।
सौर्य ऊर्जाबाट बनेको बजार
एम–कोपाको पहिलो उत्पादन सौर्य ऊर्जा प्रणाली थियो। ग्रामीण तथा विद्युत् पहुँच कमजोर भएका क्षेत्रका परिवारलाई लक्षित गरेर कम्पनीले सौर्य प्यानल, बत्ती र मोबाइल चार्ज गर्ने उपकरण उपलब्ध गराउन थाल्यो।
ग्राहकले सुरुमा केही रकम बुझाएपछि उपकरण घर लैजान पाउँथे। बाँकी रकम दैनिक वा आफूलाई सहज हुने समयमा मोबाइलबाट भुक्तानी गर्न सक्थे।
भुक्तानीको अवस्था उपकरणमा जडान गरिएको प्रविधिले पहिचान गर्थ्यो। निर्धारित रकम नतिरेसम्म उपकरणको सेवा सीमित हुने व्यवस्था थियो। सबै रकम चुक्ता गरेपछि ग्राहकले उपकरणको पूर्ण स्वामित्व प्राप्त गर्थे।
यो मोडलले दुईवटा समस्या समाधान गर्यो। पहिलो, ग्राहकलाई ठूलो रकम एकैपटक खर्च गर्नुपर्ने बाध्यता हट्यो। दोस्रो, कम्पनीले पनि किस्ता संकलनका लागि घरघरमा कर्मचारी पठाउनुपर्ने अवस्था कम गर्यो।
सन् २०१३ मा कम्पनीले मोबाइल भुक्तानीमा आधारित ग्राहक ऋणको पोर्टफोलियोलाई धितोका रूपमा प्रयोग गरेर कमर्सियल बैंक अफ अफ्रिकाबाट एक करोड अमेरिकी डलर ऋण प्राप्त गरेको थियो।
त्यसले कम्पनीलाई आफ्नो सेवा विस्तार गर्न थप पुँजी उपलब्ध गरायो। ग्राहकबाट आउने साना किस्तालाई वित्तीय स्रोतका रूपमा उपयोग गर्न सकिने सम्भावना पनि यसले देखायो।
सुरुवातमा सौर्य बत्तीमा केन्द्रित कम्पनीले क्रमशः सौर्य ऊर्जाबाट चल्ने टेलिभिजन, फ्रिज र अन्य घरेलु उपकरण थप्दै लग्यो। उत्पादन थपिँदै जाँदा ग्राहकसँगको सम्बन्ध पनि विस्तार भयो।
कम्पनीले एकपटक उपकरण बिक्री गरेर ग्राहकसँगको सम्बन्ध समाप्त गर्नेभन्दा उनीहरूको अर्को आवश्यकता पहिचान गरेर थप सेवा उपलब्ध गराउने रणनीति अपनायो।
यसले एम-कोपाको व्यवसायलाई एउटा उत्पादनमा निर्भर हुन दिएन। ग्राहकको दैनिक जीवनमा आवश्यक वस्तु र सेवाको वित्तीय पहुँच उपलब्ध गराउने कम्पनीका रूपमा विस्तार गर्यो।
स्मार्टफोनबाट वित्तीय सेवाको ढोका
सन् २०२० एम-कोपाको व्यवसायिक विस्तारमा महत्त्वपूर्ण मोड बन्यो। कम्पनीले स्मार्टफोनलाई किस्ताबन्दीमा उपलब्ध गराउन थाल्यो। सौर्य ऊर्जा प्रणालीबाट सुरु भएको व्यवसाय अब डिजिटल अर्थतन्त्रसँग प्रत्यक्ष जोडियो।
अफ्रिकामा ठूलो संख्याका मानिससँग मोबाइल फोन भए पनि स्मार्टफोन खरिद गर्ने क्षमता सीमित थियो।
स्मार्टफोन नभएका मानिस डिजिटल भुक्तानी, अनलाइन व्यापार, सूचना, शिक्षा तथा अन्य सेवाबाट समेत पछाडि पर्न सक्थे।
एम-कोपाले स्मार्टफोनलाई केवल सञ्चार उपकरणका रूपमा होइन, आम्दानी र वित्तीय सेवामा पहुँच विस्तार गर्ने माध्यमका रूपमा लियो।
ग्राहकले सानो अग्रिम रकम बुझाएर स्मार्टफोन प्राप्त गर्न सक्ने भए। त्यसपछि दैनिक वा साप्ताहिक किस्ता तिर्दै उपकरणको मूल्य चुक्ता गर्न सक्थे।
नियमित भुक्तानी गर्ने ग्राहकको वित्तीय व्यवहारको विवरण कम्पनीले संकलन गर्न थाल्यो। त्यसका आधारमा ग्राहकको ऋण तिर्न सक्ने क्षमता मूल्यांकन गर्ने प्रणाली विकास गरियो।
स्मार्टफोन खरिदबाट सुरु भएको सम्बन्ध पछि डिजिटल ऋण, स्वास्थ्य बीमा, मोबाइल डाटा र उपकरण सुरक्षाजस्ता सेवासम्म विस्तार हुन थाल्यो।
कम्पनीले स्मार्टफोनलाई आफ्ना अन्य वित्तीय सेवाको प्रवेशद्वार बनायो।
यसको व्यावसायिक महत्त्व ठूलो थियो। पहिले कुनै ग्राहकलाई एउटा सौर्य प्रणाली बिक्री गरेपछि सीमित आम्दानी हुने अवस्था थियो।
स्मार्टफोन र वित्तीय सेवा थपिएपछि एउटै ग्राहकसँग लामो समयसम्म कारोबार गर्न सकिने भयो। ग्राहकको भुक्तानी इतिहासले भविष्यमा थप सेवा उपलब्ध गराउने आधार तयार गर्यो।
एम–कोपाले आफ्नो व्यावसायिक मोडललाई ‘एभ्रिडे अर्नर्स’ अर्थात् दैनिक आम्दानी गर्ने श्रमिक, साना व्यापारी, यातायात चालक, दर्जी र स्वरोजगार नागरिकमा केन्द्रित गरेको छ।
नियमित तलब नहुने मानिसलाई पनि उनीहरूको वास्तविक आम्दानीको ढाँचाअनुसार ऋण र किस्ता उपलब्ध गराउन सकिने कम्पनीको मान्यता छ।
लगानीकर्ताको विश्वास र विस्तार
नयाँ बजारमा व्यवसाय विस्तार गर्न पुँजी आवश्यक हुन्छ। एम-कोपाले आफ्नो व्यवसायिक मोडल प्रमाणित गर्दै गएपछि अन्तर्राष्ट्रिय लगानीकर्ता र वित्तीय संस्थाको ध्यान आकर्षित गर्न सफल भयो।
सन् २०२३ मेमा कम्पनीले २५ करोड अमेरिकी डलरभन्दा बढीको नयाँ वित्तीय स्रोत जुटाएको घोषणा गरेको थियो। यसमा सेयर लगानी र ऋण दुवै समावेश थिए।
जापानको सुमितोमो कर्पोरेसनले ३ करोड ६५ लाख डलरको सेयर लगानी गरेको थियो। ब्लु हेभन इनिसिएटिभ, लाइटरक, ब्रोडस्केल ग्रुप र ल्याटिच्युडजस्ता पुराना लगानीकर्ताले पनि थप लगानी गरेका थिए।
यसैगरी स्ट्यान्डर्ड बैंक ग्रुपको नेतृत्वमा २० करोड डलरभन्दा बढीको दिगोपनासँग जोडिएको ऋण वित्तीय व्यवस्था गरिएको थियो।
अन्तर्राष्ट्रिय वित्त निगम, ब्रिटिस इन्टरनेसनल इन्भेस्टमेन्ट, एफएमओलगायत संस्थाहरू पनि ऋण वित्तीय व्यवस्थामा सहभागी थिए।
लगानीकर्ताले कम्पनीमा लगानी गर्नुको एउटा प्रमुख कारण यसको व्यवसायिक मोडल थियो।
परम्परागत बैंकिङ प्रणालीबाट बाहिर रहेका ग्राहकलाई प्रविधिको प्रयोग गरेर सेवा उपलब्ध गराउने र दैनिक किस्तामार्फत रकम संकलन गर्ने प्रणालीले ठूलो बजारको सम्भावना देखाएको थियो।
कम्पनीले केन्याबाट सुरु गरेको सेवा युगान्डा, घाना, नाइजेरिया र दक्षिण अफ्रिकासम्म विस्तार गर्यो। विभिन्न देशका स्थानीय बजार, ग्राहकको आम्दानी र भुक्तानी प्रणालीअनुसार उत्पादन तथा सेवा अनुकूल बनाइयो।
सन् २०२४ सेप्टेम्बरमा कम्पनीले पाँच देशमा पाँच लाखभन्दा बढी ग्राहक पुगेको घोषणा गरेको थियो। त्यसबेला ग्राहकलाई उपलब्ध गराइएको कुल वित्तीय सहयोग डेढ अर्ब डलर नाघेको कम्पनीको विवरण थियो।
सन् २०२६ जुलाईमा ग्राहक संख्या एक करोड पुगेको घोषणा गरियो। सन् २०२० मा पहिलो १० लाख ग्राहक पुगेको कम्पनीले त्यसपछिका छ वर्षमा थप ९० लाख ग्राहक जोडेको जनाएको छ।
कारखानादेखि विद्युतीय मोटरसाइकलसम्म
एम-कोपाको विस्तारको अर्को महत्त्वपूर्ण पक्ष उत्पादन तथा वितरणमा लगानी हो। कम्पनीले स्मार्टफोनको वित्तीय सेवा मात्र उपलब्ध गराएन, आफैँ उपकरण उत्पादन तथा संयोजन गर्ने क्षेत्रमा समेत प्रवेश गर्यो।
सन् २०२३ मा कम्पनीले फिनल्यान्डको एचएमडीसँग साझेदारी गरेर केन्याको नैरोबीमा स्मार्टफोन संयोजन कारखाना सञ्चालनमा ल्यायो। यसले स्थानीय उत्पादन, रोजगारी र प्राविधिक सीप विकासमा योगदान पुर्याएको कम्पनीको दाबी छ।
सन् २०२५ जुलाईमा कम्पनीले आफ्नै ब्रान्डका स्मार्टफोन बिक्री सुरु गरेको १२ महिनामै १० लाख थान बिक्री भएको जनाएको थियो।
त्यसबेला कारखानाबाट चार सयभन्दा बढी रोजगारी सिर्जना भएको विवरण पनि सार्वजनिक गरिएको थियो।
सन् २०२६ अक्टोबरको कम्पनी विवरणअनुसार उक्त कारखानाबाट हालसम्म ३३ लाखभन्दा बढी उपकरण उत्पादन भइसकेका छन्।
स्मार्टफोनको उत्पादन र वित्तीय सेवाबीच कम्पनीले प्रत्यक्ष सम्बन्ध बनाएको छ।
आफ्नै ब्रान्डको उपकरण बजारमा उपलब्ध गराउँदा मूल्य, उत्पादनको गुणस्तर र किस्ताबन्दीको संरचनामा नियन्त्रण राख्न सहज हुन्छ।
ग्राहकले कम्पनीकै उपकरण प्रयोग गर्दा त्यसमा वित्तीय सेवा र अन्य डिजिटल सुविधा समावेश गर्न पनि सजिलो हुन्छ।
कम्पनीले सन् २०२३ देखि विद्युतीय मोटरसाइकलको वित्तीय सेवा पनि परीक्षण तथा विस्तार गर्न थालेको थियो। केन्यामा मोटरसाइकल ट्याक्सी चलाउने चालकलाई लक्षित गरेर विद्युतीय मोटरसाइकल किस्ताबन्दीमा उपलब्ध गराइयो।
पेट्रोलको खर्च घटाउने र दैनिक आम्दानीबाट किस्ता तिर्न सक्ने मोडल यसमा प्रयोग गरिएको छ।
सन् २०२६ अक्टोबरमा कम्पनीले केन्याका सडकमा आफ्ना वित्तीय सेवामार्फत उपलब्ध गराइएका १० हजारभन्दा बढी विद्युतीय मोटरसाइकल तथा तीनपाङ्ग्रे सवारी सञ्चालनमा रहेको जनाएको छ।
कम्पनीको यो विस्तारले एम–कोपा अब केवल मोबाइल वा सौर्य उपकरणको वित्तीय सेवा प्रदायक नभई यातायात र ऊर्जा क्षेत्रमा समेत व्यवसाय विस्तार गरिरहेको देखाउँछ।
आम्दानीको उकालो र जोखिमको प्रश्न
एम-कोपाको पछिल्लो वित्तीय प्रदर्शनले यसको विस्तारको गति देखाउँछ। कम्पनीले सन् २०२५ मा ६० करोड अमेरिकी डलर आम्दानी गरेको र यो अघिल्लो वर्षको तुलनामा ४५ प्रतिशत बढी भएको जनाएको छ।
कम्पनीका अनुसार सन् २०२५ मा नाफा कायम राख्दै उत्पादन, प्रविधि र वितरण सञ्जालमा पुनः लगानी गरिएको थियो।
सन् २०२६ अक्टोबरमा सार्वजनिक विवरणअनुसार कम्पनीमा २ हजार ५०० भन्दा बढी पूर्णकालीन कर्मचारी कार्यरत छन्।
यसको बिक्री सञ्जालमा करिब ५० हजार एजेन्ट आबद्ध छन्। कम्पनीले दैनिक करिब १० हजार नयाँ ग्राहक जोडिरहेको र प्रत्येक सेकेन्डमा औसत २३ पटक साना भुक्तानी प्राप्त गरिरहेको जनाएको छ।
यी तथ्यांकले एम-कोपाको व्यवसायको आकार मात्र होइन, यसको सञ्चालन प्रणाली कति ठूलो बनेको छ भन्ने पनि देखाउँछन्। कम्पनीको मुख्य प्रतिस्पर्धात्मक क्षमता उत्पादन बिक्रीमा मात्र छैन।
ग्राहक पहिचान, ऋण मूल्यांकन, डिजिटल भुक्तानी, उपकरण नियन्त्रण, स्थानीय एजेन्ट र बिक्रीपछिको सेवासम्म फैलिएको संरचना यसको व्यवसायको आधार बनेको छ।
तर यो व्यवसायिक मोडल चुनौतीमुक्त भने छैन। किस्ताबन्दीमा उपलब्ध गराइने स्मार्टफोनको कुल मूल्य नगदमा खरिद गर्दा लाग्ने मूल्यभन्दा बढी हुन सक्ने भएकाले ग्राहकले तिर्नुपर्ने वास्तविक लागत महत्त्वपूर्ण विषय हो।
किस्ता नियमित नतिरेको अवस्थामा उपकरण टाढैबाट बन्द गर्न सकिने प्रविधिले कम्पनीको ऋण जोखिम घटाए पनि ग्राहकको प्रयोग र डिजिटल पहुँचमा असर पार्न सक्छ।
भुक्तानी पूरा भएपछि उपकरण खुल्न ढिलाइ भएको र वित्तीय सेवाको लागतबारे ग्राहकका गुनासाहरू पनि सार्वजनिक भएका छन्।
त्यसैले कम्पनीको सफलताको मूल्यांकन आम्दानी र ग्राहक संख्याबाट मात्र गर्न मिल्दैन। ऋणको वास्तविक लागत, ग्राहकको भुक्तानी क्षमता, पारदर्शिता र उपभोक्ता संरक्षण पनि उत्तिकै महत्त्वपूर्ण छन्।
वित्तीय पहुँच विस्तार गर्ने नाममा ग्राहकलाई अत्यधिक ऋणको भार नपर्ने सुनिश्चित गर्नु यसको दीर्घकालीन विश्वसनीयताका लागि आवश्यक हुन्छ।
एम-कोपाको यात्राले एउटा महत्त्वपूर्ण व्यावसायिक पाठ प्रस्तुत गरेको छ। ठूलो व्यवसाय निर्माण गर्न सधैँ नयाँ उत्पादन आविष्कार गर्नैपर्छ भन्ने छैन।
बजारमा पहिलेबाट रहेको आवश्यकता पहिचान गरेर त्यसलाई खरिद गर्न नसकिरहेका मानिससम्म पुग्ने नयाँ वित्तीय र वितरण प्रणाली बनाउन सकियो भने पनि ठूलो बजार सिर्जना गर्न सकिन्छ।
बैंकले ऋण दिन नसक्ने ग्राहकलाई व्यवसायको केन्द्रमा राख्नु, उनीहरूको आम्दानीको ढाँचाअनुसार किस्ता निर्धारण गर्नु र एउटा उत्पादनबाट सुरु भएको सम्बन्धलाई अन्य सेवासम्म विस्तार गर्नु एम-कोपाको सफलताको आधार बनेको छ।
सौर्य बत्तीबाट सुरु भएको कम्पनी अहिले स्मार्टफोन, ऋण, बीमा र विद्युतीय यातायातसम्म पुगेको छ।
अफ्रिकाका पाँच देशमा एक करोड ग्राहक पुर्याएको एम-कोपाले आफ्नो व्यवसायिक यात्राबाट एउटा कुरा प्रमाणित गर्न खोजेको छ। बजारको आकार केवल खरिद गर्न सक्ने क्षमताले निर्धारण हुँदैन।
उपभोक्ताको आवश्यकता, आम्दानीको स्वरूप र भुक्तानी गर्ने क्षमताअनुसार सेवा उपलब्ध गराउन सकियो भने आर्थिक रूपमा कमजोर देखिएको समूह पनि ठूलो व्यवसायको आधार बन्न सक्छ।