

बैंकमा खाता छैन, धितो राख्ने सम्पत्ति छैन, नियमित आम्दानीको प्रमाण छैन। यस्तो अवस्थामा सानो व्यवसाय सुरु गर्न वा आफ्नो जीविकोपार्जनका लागि आवश्यक साधन किन्न कसैले ऋण माग्यो भने परम्परागत बैंकले सहजै विश्वास गर्दैन।
वित्तीय प्रणालीको पहुँचबाहिर रहेका यस्ता मानिसका लागि व्यवसाय सुरु गर्नु आफैँमा ठूलो चुनौती हुन्छ।
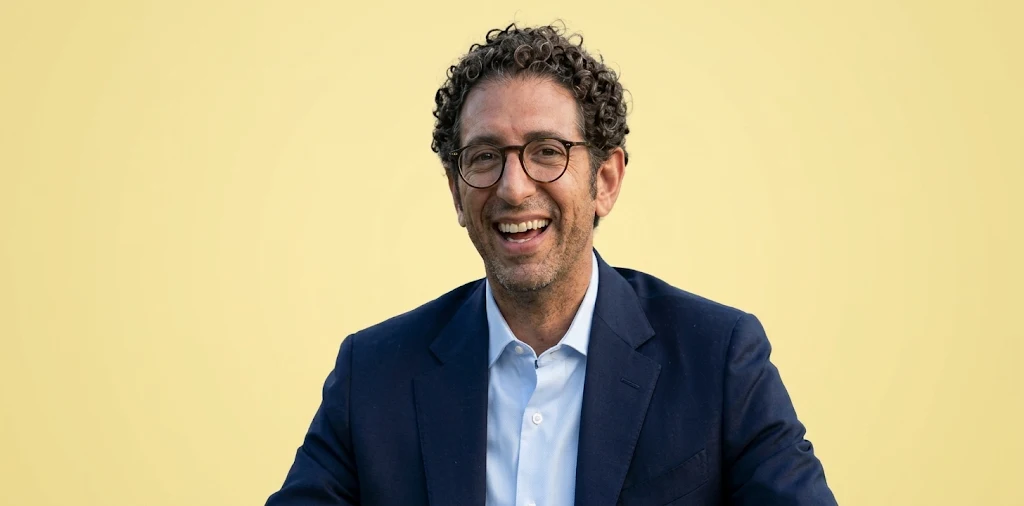
तर इजिप्टका उद्यमी मुनिर नख्लाले यही चुनौतीभित्र व्यवसायको सम्भावना देखे। बैंकले सहजै ऋण दिन नसक्ने मानिसलाई वित्तीय सेवा उपलब्ध गराउन सकिन्छ कि सकिँदैन भन्ने प्रश्नबाट उनको व्यावसायिक यात्रा अघि बढ्यो।
सुरुमा उनले तीनपाङ्ग्रे टुकटुक किन्ने ग्राहकलाई किस्ताबन्दीमा वित्तीय सुविधा दिए। त्यसपछि साना व्यवसायलाई कर्जा दिन थाले। विस्तारै उनको व्यवसाय उपभोक्ता वित्त, डिजिटल भुक्तानी, मोबाइल वालेट, लगानी र विद्युतीय व्यापारसम्म फैलियो।
आज त्यही यात्राबाट बनेको एमएनटी-हलान इजिप्टको पहिलो फिनटेक युनिकर्नका रूपमा स्थापित भइसकेको छ।
कम्पनीले इजिप्टबाट सुरु गरेको व्यवसायलाई टर्की, पाकिस्तान र संयुक्त अरब इमिरेट्ससम्म विस्तार गरेको छ।
कम्पनीका अनुसार यसको वित्तीय सेवाबाट ८० लाखभन्दा बढी ग्राहक लाभान्वित भएका छन् र स्थापनादेखि १६ अर्ब अमेरिकी डलरभन्दा बढी कर्जा प्रवाह गरिएको छ।
नख्लाको सफलता केवल एउटा प्रविधि कम्पनीको विस्तार होइन। यो परम्परागत बैंकिङ प्रणालीले पर्याप्त सेवा दिन नसकेका ग्राहकलाई लक्षित गरेर व्यवसाय निर्माण गर्न सकिन्छ भन्ने उदाहरण पनि हो।
बजारमा पहिल्यै स्थापित ठूला बैंकसँग प्रतिस्पर्धा गर्नुभन्दा उनीहरूले नसमेटेका ग्राहकको आवश्यकता बुझेर सेवा दिनु उनको व्यावसायिक रणनीतिको आधार बन्यो।
गाउँबाट सुरु भएको व्यावसायिक सोच
नख्लाको उद्यमशीलताको सुरुवात कुनै ठूलो प्रविधि वा डिजिटल भुक्तानी प्रणालीबाट भएको थिएन। उनको प्रारम्भिक व्यवसाय सामान्य यातायात साधन मानिने टुकटुकको बिक्री र त्यसका लागि वित्तीय सुविधा उपलब्ध गराउने कामसँग जोडिएको थियो।
विश्वविद्यालयमा अध्ययन गर्दा उनले लघुवित्तको प्रभावबारे चासो राखेका थिए। उनका काकाले पनि लघुवित्त क्षेत्रमा परामर्शसम्बन्धी काम गरेका थिए।
अध्ययनकै क्रममा नख्लाले इजिप्टका विभिन्न गाउँ र सहरमा यात्रा गरे। त्यहाँ उनले आफ्नो वरपर देखेको सहरी अर्थतन्त्रभन्दा फरक अर्को अर्थतन्त्र देखे।
साना व्यवसाय, अनौपचारिक रोजगारी र सीमित आम्दानीमा निर्भर ठूलो जनसमुदायको आर्थिक गतिविधि उनले नजिकबाट बुझ्ने अवसर पाए।
उनले एउटा महत्वपूर्ण कुरा महसुस गरे। सहरका ठूला व्यवसाय र बैंकिङ प्रणालीमा पहुँच भएका मानिसका लागि वित्तीय सेवा उपलब्ध थियो।
तर गाउँ र साना सहरमा रहेका धेरै मानिससँग व्यवसाय गर्ने क्षमता र इच्छा हुँदाहुँदै पनि आवश्यक पुँजी थिएन।
उनीहरूलाई बैंकबाट ऋण लिन कठिन थियो। धितो, आम्दानीको प्रमाण र औपचारिक वित्तीय इतिहास नहुँदा उनीहरू परम्परागत ऋण प्रणालीबाट बाहिर थिए।
नख्लाले यही समूहलाई सम्भावित ग्राहकका रूपमा हेरे।
उनको बुझाइमा उनीहरूलाई केवल ऋण चाहिएको थिएन, आम्दानी सिर्जना गर्न सक्ने साधन चाहिएको थियो।
त्यसैले ऋणलाई उपभोगका लागि खर्च हुने रकमका रूपमा मात्र होइन, आम्दानीको स्रोत निर्माण गर्ने माध्यमका रूपमा प्रयोग गर्न सकिने सम्भावना उनले देखे।
उनले सन् २००९-२०१० आसपास टुकटुक तथा अन्य साना सवारीसाधनको वित्तीय व्यवस्थापन गर्ने व्यवसाय सुरु गरे। त्यसका लागि बजारको वास्तविक अवस्था बुझ्न उनी कायरोबाट करिब तीन घण्टा टाढाको एउटा ठूलो गाउँसम्म पुगे।
त्यहाँ टुकटुक चालक, विक्रेता र आपूर्तिकर्तासँग कुरा गरे।
एउटा टुकटुक कति मूल्यमा बिक्री हुन्छ, ग्राहकले कसरी किन्छन् र बिक्री गर्ने व्यवसायीले कति मार्जिन राख्छन् भन्ने विषयमा उनले अध्ययन गरे।
उनले ग्राहकसँग प्रत्यक्ष संवाद गरेर मात्र व्यवसायको सम्भावना बुझ्न सकिने निष्कर्ष निकाले।
टुकटुक किन्ने व्यक्तिले त्यसलाई व्यक्तिगत प्रयोगका लागि मात्र नभई आम्दानीको साधनका रूपमा प्रयोग गर्ने गरेको उनले पाए। दैनिक यात्रु ओसारेर कमाएको रकमबाट किस्ता तिर्न सकिने अवस्था थियो।
यसले ऋणको जोखिम र ग्राहकको आम्दानीबीच सम्बन्ध स्थापित गर्थ्यो।
नख्लाले आफ्नो एउटा अन्तर्वार्तामा सुरुवाती बजार अध्ययन सम्झँदै पहिलो चरणमा ६४ वटा टुकटुक बिक्री गरेको बताएका छन्।
उनका अनुसार सन् २०१० को मार्चमा २७ वटा टुकटुक शुब्रा अल खेमामा र ३७ वटा हवामदियामा बिक्री भएका थिए।
सानो परिमाणबाट सुरु भएको यही व्यवसायले केही वर्षभित्र वार्षिक एक लाख टुकटुक बिक्री गर्ने लक्ष्य हासिल गरेको उनको भनाइ छ।
उनले बजारलाई केवल सामान बेच्ने ठाउँका रूपमा हेरेनन्। ग्राहकले किन्ने वस्तुबाट आम्दानी गर्न सक्छ कि सक्दैन भन्ने विषयलाई वित्तीय निर्णयको आधार बनाए।
टुकटुक ग्राहकका लागि सवारीसाधन मात्र थिएन, काम गर्ने र पैसा कमाउने साधन थियो। यही बुझाइले उनको व्यवसायलाई सामान्य बिक्रीबाट वित्तीय सेवातर्फ लैजान मद्दत गर्यो।
टुकटुकको किस्ताबाट लघुवित्तसम्म
नख्लाले सुरु गरेको व्यवसायमा दुईवटा पक्ष थिए। पहिलो, ग्राहकलाई सवारीसाधन उपलब्ध गराउने। दोस्रो, त्यसका लागि किस्ताबन्दीमा रकम तिर्न सक्ने वित्तीय सुविधा दिने। ग्राहकले टुकटुक चलाएर आम्दानी गर्थे र त्यही आम्दानीबाट ऋण तिर्थे।
उनका अनुसार टुकटुकको लागत किस्ताबन्दीमा तिर्दा करिब आठ महिनामा उठाउन सकिने आर्थिक हिसाब देखिएको थियो। सवारीसाधन आफैँ पनि सम्पत्तिका रूपमा रहने भएकाले कर्जा लगानीको आधार बनाउन सकिन्थ्यो।
यसले ग्राहकको आम्दानी र ऋण चुक्ताबीच सम्बन्ध स्थापित गर्थ्यो।
सुरुवातमा कम्पनी स्थापना गर्न करिब २० लाख अमेरिकी डलर पुँजी लगानी गरिएको उनले बताएका छन्। व्यवसाय सञ्चालन हुन थालेपछि उनले बैंकबाट पनि ऋण लिए।
आफ्नै पुँजीबाट मात्र व्यवसाय विस्तार गर्न नसकिने बुझेपछि बाह्य वित्तीय स्रोतको उपयोग गर्न थाले। सन् २०१० मै पहिलो बैंकसँग करिब २० लाख डलरको ऋण सम्झौता भएको उनको भनाइ छ।
यो चरण नख्लाका लागि महत्वपूर्ण व्यावसायिक सिकाइ थियो।
आफ्नो पुँजी लगानी गरेर व्यवसाय चलाउनु र बैंकबाट प्राप्त पुँजी परिचालन गरेर व्यवसाय विस्तार गर्नु फरक कुरा थियो। बैंकको ऋणले व्यवसायको आकार बढाउन मद्दत गर्यो।
तर त्यसका लागि नियमित आम्दानी, ऋण असुली र जोखिम व्यवस्थापनलाई व्यवस्थित बनाउनु आवश्यक थियो।
टुकटुकबाट सुरु भएको व्यवसाय विस्तारै मोटरसाइकल, सामान ओसार्ने तीनपाङ्ग्रे सवारीसाधन र अन्य उपयोगी वस्तुको वित्तीय व्यवस्थापनतर्फ फैलियो।
कम्पनीले ग्राहकको आवश्यकता र बजारको मागअनुसार सेवा थप्दै गयो। यसले ग्राहकसँगको सम्बन्ध र वितरण सञ्जाल विस्तार गर्यो।
नख्लाले सवारीसाधन वित्तीय व्यवस्थापनबाट सिकेको अनुभवलाई पछि लघुवित्त क्षेत्रमा प्रयोग गरे।
इजिप्टमा निजी क्षेत्रका संस्थालाई कर्जा प्रवाहसम्बन्धी इजाजत दिने कानुनी व्यवस्था आएपछि उनले सन् २०१४ आसपास लघुवित्त कम्पनी स्थापना गर्ने प्रक्रिया अघि बढाए। यसबाट उनको व्यवसाय टुकटुक र मोटरसाइकलको किस्तामा सीमित रहेन।
कम्पनीले महिलाका समूहलाई लक्षित गरेर सामूहिक कर्जा र साना व्यवसायका लागि वित्तीय सुविधा दिन थाल्यो।
साना व्यापारी, स्वरोजगार व्यक्ति र न्यून आय भएका परिवारलाई व्यवसाय सञ्चालन तथा विस्तार गर्न आवश्यक पुँजी उपलब्ध गराउनु यसको उद्देश्य बन्यो।
यसले नख्लालाई एउटा नयाँ बजारसँग जोड्यो। साना व्यवसायीलाई वित्तीय सेवा दिनु भनेको उनीहरूको दैनिक कारोबार, आम्दानीको स्वरूप, भुक्तानी क्षमता र व्यवसायको प्रकृति बुझ्नु पनि थियो।
परम्परागत बैंकले माग्ने कागजात र धितोको आधारमा मात्र ग्राहक मूल्याङ्कन गर्दा बजारको ठूलो हिस्सा छुटिरहेको थियो। नख्लाले ग्राहकको वास्तविक कारोबार र आम्दानीको सम्भावनालाई बुझेर वित्तीय सेवा विकास गर्ने बाटो रोजे।
ट्याक्सी सेवाबाट डिजिटल वित्तीय कारोबारमा मोड
नख्लाको व्यावसायिक यात्रामा अर्को महत्वपूर्ण मोड सन् २०१७ मा आयो। त्यसबेला विश्वका विभिन्न बजारमा मोबाइल एपमा आधारित यातायात सेवा र अनलाइन कारोबारको विस्तार भइरहेको थियो।
इन्डोनेसियाको गो-जेकजस्ता कम्पनीले यातायात, खाना आपूर्ति र अन्य सेवाहरूलाई एउटै डिजिटल प्रणालीमा जोडिरहेका थिए।
नख्लाले पनि प्रविधिमा आधारित सेवा व्यवसायको सम्भावना अध्ययन गर्न थाले। उनले गो-जेकका संस्थापकसँग भेटेर त्यसको व्यवसायिक मोडेलबारे जानकारी लिएका थिए।
प्रविधिको उपयोगले परम्परागत व्यवसायको आकार र बजार मूल्य कसरी बढाउन सक्छ भन्ने विषयले उनलाई प्रभावित गर्यो।
त्यसपछि उनले सहसंस्थापक अहमद मोहसेनसँग मिलेर सन् २०१७ मा हलान स्थापना गरे। सुरुमा हलान मोबाइल एपमा आधारित यातायात सेवा थियो।
ट्याक्सी तथा मोटरसाइकलमार्फत यात्रु ओसारपसार गर्ने सेवा सञ्चालन भयो। विस्तारै सामान आपूर्ति र विद्युतीय व्यापार पनि जोडियो। कम्पनीले आफ्नै डिजिटल वालेटसमेत विकास गर्यो।
सन् २०१९ सम्म कम्पनीले मासिक करिब ३० लाख राइड सञ्चालन गर्न थालेको नख्लाले बताएका छन्। ग्राहक र कारोबारको संख्या बढ्दै गए पनि व्यवसायको लागत पनि तीव्र गतिमा बढिरहेको थियो।
चालकलाई प्रोत्साहन रकम दिनुपर्ने, ग्राहक आकर्षित गर्न प्रचार गर्नुपर्ने र प्रतिस्पर्धी मूल्य कायम राख्नुपर्ने चुनौती थियो।
उनका अनुसार कम्पनीले त्यसबेला मासिक करिब १० लाख अमेरिकी डलर खर्च गरिरहेको थियो। कारोबार बढे पनि खर्च र आम्दानीबीचको सन्तुलन चुनौतीपूर्ण थियो।
यात्राको मूल्य बढाउँदा ग्राहक घट्ने र चालकलाई दिइने प्रोत्साहन रकम घटाउँदा सेवा प्रभावित हुने अवस्था थियो।
नख्लाले यो मोडलाई व्यवसायको आर्थिक आधार पुनर्विचार गर्ने समयका रूपमा लिए। धेरै ग्राहक र धेरै कारोबार हुनु मात्र सफल व्यवसायको संकेत होइन भन्ने उनले बुझे।
कम्पनीले प्रत्येक कारोबारबाट कति आम्दानी गर्छ, त्यसको लागत कति छ र दीर्घकालीन रूपमा नाफा कसरी सुनिश्चित गर्न सकिन्छ भन्ने प्रश्न महत्वपूर्ण बन्यो।
त्यही क्रममा उनले आफ्नो पुरानो अनुभव अर्थात् लघुवित्त र कर्जा व्यवसायतर्फ पुनः ध्यान दिए।
उनको बुझाइमा वित्तीय सेवामा प्रविधि जोड्न सके विद्यमान व्यवसायलाई अझ प्रभावकारी बनाउन सकिन्थ्यो। साना व्यवसायी र उपभोक्तालाई कर्जा दिन कम्पनीसँग बजारको अनुभव थियो। तर त्यसलाई ठूलो आकारमा विस्तार गर्न उपयुक्त प्रविधि आवश्यक थियो।
यही सोचले हलानको व्यवसायिक दिशा बदलियो। यातायात सेवा केन्द्रित कम्पनीलाई वित्तीय सेवामा केन्द्रित डिजिटल मञ्चका रूपमा रूपान्तरण गर्ने निर्णय भयो। यो निर्णय सहज थिएन।
कम्पनीका सबै लगानीकर्ता र साझेदार एउटै रणनीतिमा सहमत थिएनन्। कसैले यातायात सेवामै विस्तार गर्नुपर्ने सोच राखेका थिए भने कसैले वित्तीय सेवा र प्रविधिको संयोजनलाई जोखिमपूर्ण मानेका थिए।
नख्लाले सहमत नहुने लगानीकर्ताको हिस्सा खरिद गर्न र कम्पनीको संरचना परिवर्तन गर्न नयाँ पुँजी जुटाउनुपरेको बताएका छन्।
सन् २०२१ मा कम्पनीले करिब १२ करोड अमेरिकी डलर बराबरको लगानी जुटायो। त्यसको ठूलो हिस्सा असहमत लगानीकर्ताको सेयर खरिद तथा व्यवसायको पुनर्संरचनामा प्रयोग भएको उनको भनाइ छ।
यो निर्णयले हलानको भविष्य बदल्यो। कम्पनीले यातायात सेवा विस्तार गर्ने योजनाभन्दा वित्तीय सेवाको प्रविधि, कर्जा वितरण र भुक्तानी प्रणाली विकासलाई प्राथमिकता दिन थाल्यो।
एपभित्र बैंकिङ सेवा
डिजिटल वित्तीय सेवामा प्रवेश गरेपछि कम्पनीले कर्जा प्रवाह, भुक्तानी र ग्राहकको कारोबारलाई एउटै प्रविधि प्रणालीमा जोड्ने काम अघि बढायो। यसको उद्देश्य ग्राहकलाई वित्तीय सेवाका लागि छुट्टाछुट्टै संस्था र कार्यालय धाउनुपर्ने अवस्थाबाट मुक्त गर्नु थियो।
कम्पनीले आफ्नै कोर बैंकिङ सफ्टवेयर प्रणाली ‘न्युरोन’ विकास गर्यो। सन् २०२१ देखि यसको विकास र सञ्चालनलाई तीव्रता दिइयो भने सन् २०२२ मा डिजिटल उपभोक्ता वित्तीय सेवा एपमार्फत विस्तार भयो।
न्युरोनले कम्पनीका विभिन्न वित्तीय कारोबार, कर्जा व्यवस्थापन र ग्राहकसम्बन्धी तथ्याङ्कलाई एकीकृत रूपमा सञ्चालन गर्न सहयोग पुर्यायो।
हलानको डिजिटल मञ्चले ग्राहकलाई मोबाइलबाट कर्जा आवेदन गर्ने, भुक्तानी गर्ने, रकम पठाउने, बिल तिर्ने र विभिन्न वित्तीय सेवा उपयोग गर्ने सुविधा दिन थाल्यो।
साना तथा मझौला व्यवसायका लागि कर्जा, उपभोक्ताका लागि किस्ताबन्दीमा सामान खरिद गर्ने सुविधा, डिजिटल वालेट र कार्ड सेवासमेत थपिए।
कम्पनीले आफ्नो व्यवसायलाई केवल ऋण दिने संस्थामा सीमित राखेन। ग्राहकको दैनिक वित्तीय आवश्यकतासँग जोडिएका सेवा एउटै प्रणालीमा उपलब्ध गराउने रणनीति अपनायो।
यसमा उपभोक्ता कर्जा, लघुवित्त, साना तथा मझौला व्यवसायको कर्जा, डिजिटल भुक्तानी, रकम स्थानान्तरण, कार्ड, बचत तथा लगानीका उत्पादन र विद्युतीय व्यापार समावेश भए।
यसरी कम्पनीले ग्राहकसँगको सम्बन्धलाई कर्जा लिने र तिर्ने प्रक्रियाभन्दा फराकिलो बनायो। ग्राहकले सामान किन्न, रकम पठाउन, बिल तिर्न, लगानी गर्न र व्यवसायका लागि पुँजी जुटाउन एउटै डिजिटल प्रणाली प्रयोग गर्न सक्ने अवस्था बन्यो।
कम्पनीको व्यवसायको केन्द्रमा भने कर्जा नै रह्यो। ऋण उपलब्ध गराउने प्रक्रियामा ग्राहकको कारोबार र भुक्तानी क्षमतासम्बन्धी तथ्याङ्क प्रयोग गर्ने प्रणाली विकास गरियो।
यसले परम्परागत बैंकिङ इतिहास नभएका ग्राहकलाई समेत वित्तीय सेवामा जोड्ने अवसर सिर्जना गर्यो।
तर प्रविधि प्रयोग गरेर कर्जा दिनु जोखिमरहित व्यवसाय होइन। ग्राहकले ऋण तिर्न नसक्ने अवस्था, मुद्रास्फीति, ब्याजदर परिवर्तन, कर्जा असुलीको लागत र नियामकीय व्यवस्थाले कम्पनीको नाफामा प्रत्यक्ष असर पार्न सक्छ।
त्यसैले डिजिटल प्रविधिसँगै कर्जा मूल्याङ्कन र जोखिम व्यवस्थापनलाई पनि बलियो बनाउनुपर्ने आवश्यकता थियो।
युनिकर्नको पहिचान र अन्तर्राष्ट्रिय विस्तार
नख्लाको नेतृत्वमा कम्पनीले इजिप्टमा आफ्नो व्यवसाय विस्तार गर्दै लगानीकर्ताको ध्यान आकर्षित गर्यो।
सन् २०२३ मा कम्पनीले एक अर्ब अमेरिकी डलरभन्दा बढी मूल्याङ्कनसहित युनिकर्नको पहिचान प्राप्त गर्यो। युनिकर्न भन्नाले निजी लगानी बजारमा कम्पनीको मूल्याङ्कन एक अर्ब अमेरिकी डलरभन्दा माथि पुगेको प्रविधि कम्पनीलाई जनाइन्छ।
इजिप्टको पहिलो फिनटेक युनिकर्नका रूपमा स्थापित हुनु कम्पनीका लागि महत्वपूर्ण उपलब्धि थियो। यसले इजिप्टको डिजिटल वित्तीय सेवा क्षेत्रमा लगानीको सम्भावना देखायो।
कम्पनीको विस्तारले स्थानीय बजारमा मात्र नभई अन्तर्राष्ट्रिय लगानीकर्ताको चासोसमेत बढायो।
कम्पनीले सन् २०२४ मा करिब १५ करोड ७५ लाख अमेरिकी डलर बराबरको लगानी जुटाएको विवरण सार्वजनिक भएको थियो।
अन्तर्राष्ट्रिय वित्त निगम, एपिस पार्टनर्स, डेभलपमेन्ट पार्टनर्स इन्टरनेसनल, लोराक्स क्यापिटल पार्टनर्स र अन्य लगानीकर्ताको सहभागिताले कम्पनीको विस्तारलाई थप पुँजीगत आधार दिएको थियो।
नख्लाले इजिप्टको बजारमा स्थापित भएको व्यवसायलाई अन्य देशमा विस्तार गर्ने रणनीति अघि बढाए। तर सबै देशमा एउटै उत्पादन र सेवा लागू गरेर मात्र सफल हुन सकिँदैन भन्ने कम्पनीको बुझाइ थियो।
प्रत्येक बजारको नियमन, ग्राहकको आम्दानी, बैंकिङ पहुँच र वित्तीय आवश्यकता फरक हुने भएकाले स्थानीय बजारअनुसार सेवा विकास गर्नुपर्ने थियो।
यसै रणनीतिअन्तर्गत कम्पनी टर्की, पाकिस्तान र संयुक्त अरब इमिरेट्समा प्रवेश गर्यो। पाकिस्तानमा कम्पनीले सन् २०२४ मा एडभान्स पाकिस्तान माइक्रोफाइनान्स बैंकको शतप्रतिशत स्वामित्व खरिद गर्यो।
उक्त बैंकसँग त्यसबेला ६२ हजारभन्दा बढी ग्राहक र १९ शाखा थिए। यसले कम्पनीलाई पाकिस्तानको वित्तीय सेवा बजारमा तत्कालै सञ्चालन सञ्जाल उपलब्ध गरायो।
टर्कीमा कम्पनीले साना तथा मझौला व्यवसायलाई वित्तीय सेवा उपलब्ध गराउने व्यवसाय खरिद गरेर प्रवेश गर्यो। त्यहाँको सेवा व्यवसायले साना कम्पनीलाई कारोबारको रकम प्राप्त गर्न र नगद प्रवाह व्यवस्थापन गर्न सहयोग गर्छ।
संयुक्त अरब इमिरेट्समा भने कम्पनीले डिजिटल ऋण र कर्मचारी वित्तीय सेवामा केन्द्रित भएर सेवा विस्तार गरेको छ।
यसरी कम्पनीको अन्तर्राष्ट्रिय विस्तार केवल एप अर्को देशमा उपलब्ध गराउने योजनामा सीमित रहेन। उसले स्थानीय वित्तीय संस्था खरिद गर्ने, विद्यमान ग्राहक सञ्जाल उपयोग गर्ने र आफ्नै प्रविधि प्रणालीलाई नयाँ बजारको आवश्यकताअनुसार प्रयोग गर्ने रणनीति अपनायो।
कम्पनीका अनुसार अहिले यसको सेवा इजिप्ट, टर्की, पाकिस्तान र संयुक्त अरब इमिरेट्समा सञ्चालनमा छ।
विश्वव्यापी रूपमा ८० लाखभन्दा बढी ग्राहकलाई सेवा दिएको र स्थापनादेखि १६ अर्ब अमेरिकी डलरभन्दा बढी कर्जा प्रवाह गरेको कम्पनीको पछिल्लो विवरण छ। यसको कुल कर्जा लगानीको आकार १ अर्ब ७० करोड डलरभन्दा बढी पुगेको छ।
तथ्याङ्कले देखाएको वित्तीय पहुँचको बजार
नख्लाको व्यवसायिक मोडेल बुझ्न इजिप्टको वित्तीय पहुँचको अवस्था हेर्नुपर्छ। विश्व बैंकको ग्लोबल फिन्डेक्स २०२५ प्रतिवेदनअनुसार सन् २०२४ मा इजिप्टका १५ वर्षभन्दा माथिका ४३.११ प्रतिशत मानिससँग बैंक वा मोबाइल मनी सेवा प्रदायकमा खाता थियो।
यसको अर्थ आधाभन्दा बढी वयस्क जनसङ्ख्या अझै औपचारिक वित्तीय खाताको पहुँचबाहिर थियो।
त्यस्तै, न्यून आय भएका ४० प्रतिशत जनसङ्ख्यामध्ये वित्तीय खाताको पहुँचमा रहेका मानिसको हिस्सा ३३.०८ प्रतिशत मात्र थियो। यसले कम आय भएका नागरिकमा वित्तीय पहुँचको अन्तर अझै ठूलो रहेको देखाउँछ।
यही अन्तर नख्लाको व्यवसायका लागि बजार बन्यो। परम्परागत बैंकले प्राथमिकता नदिएका ग्राहकलाई सेवा दिन सकियो भने ठूलो बजार निर्माण हुन सक्ने सम्भावना उनले देखे।
साना व्यवसायीलाई कर्जा उपलब्ध गराउनु, मोबाइलबाट कारोबार गर्न सक्ने सुविधा दिनु र वित्तीय सेवामा प्रविधि जोड्नु यही सम्भावनाको व्यावसायिक उपयोग थियो।
तर वित्तीय पहुँच विस्तार गर्नु भनेको ऋणको मात्रा बढाउनु मात्र होइन।
ग्राहकले ऋण लिएपछि त्यसलाई उत्पादनशील काममा प्रयोग गर्न सक्छ कि सक्दैन, किस्ता तिर्न सक्ने आम्दानी छ कि छैन र ऋणको लागतले उसको व्यवसायमा कस्तो असर पार्छ भन्ने विषय पनि उत्तिकै महत्वपूर्ण हुन्छ।
नख्लाको व्यवसायमा ग्राहकको वास्तविक कारोबार बुझ्ने प्रयास यही कारण महत्वपूर्ण रह्यो। टुकटुक किन्ने ग्राहकले सवारीसाधनबाट आम्दानी गर्न सक्छ कि सक्दैन भन्ने प्रश्नबाट सुरु भएको उनको सोच अहिले साना तथा मझौला व्यवसायको कर्जा मूल्याङ्कनसम्म पुगेको छ।
यद्यपि वित्तीय समावेशीकरणको उद्देश्य र व्यावसायिक नाफाबीच सन्तुलन कायम गर्नुपर्ने चुनौती रहन्छ।
वित्तीय सेवा पहुँचमा नपुगेका मानिसलाई कर्जा उपलब्ध गराउँदा उनीहरूको भुक्तानी क्षमता र ऋणको भारलाई बेवास्ता गर्न मिल्दैन।
डिजिटल माध्यमबाट कर्जा उपलब्ध गराउने कम्पनीले ग्राहकलाई स्पष्ट शर्त, ब्याजदर र भुक्तानी तालिका उपलब्ध गराउनुपर्छ।
नख्लाको व्यवसायको दीर्घकालीन सफलता पनि कति ग्राहकलाई ऋण दियो भन्ने संख्यामा मात्र निर्भर हुँदैन।
कर्जा लिएका ग्राहकको व्यवसाय कति टिकाउ भयो, नियमित भुक्तानी कति भयो र कम्पनीले जोखिम नियन्त्रण गर्दै सेवा विस्तार गर्न सक्यो कि सकेन भन्ने विषयले यसको वास्तविक व्यावसायिक क्षमता निर्धारण गर्छ।
अर्बौंको कारोबारदेखि सेयर बजारसम्म
एमएनटी-हलानको व्यवसाय विस्तारसँगै कम्पनीले पुँजी जुटाउने र संस्थागत संरचना बलियो बनाउने कामलाई पनि प्राथमिकता दिएको छ।
निजी लगानीकर्ताबाट पुँजी जुटाएर विस्तार भएको कम्पनीले सार्वजनिक सेयर बजारमा प्रवेश गर्ने निर्णय गर्नु अर्को महत्वपूर्ण चरण थियो।
सन् २०२६ अक्टोबर २० मा इजिप्टको स्टक एक्सचेन्जमा एमएनटी टेक होल्डिङ फर फाइनान्सियल इन्भेस्टमेन्टको सेयर कारोबार औपचारिक रूपमा सुरु भयो।
कम्पनीले आफ्नो कुल सेयरको २० प्रतिशत अर्थात् ३२ करोड कित्ता सेयर प्रारम्भिक सार्वजनिक निष्कासनमार्फत बिक्री गरेको थियो। निष्कासन मूल्यका आधारमा कम्पनीको बजार पुँजीकरण करिब ३९ अर्ब २० करोड इजिप्टियन पाउन्ड कायम भएको थियो।
प्रारम्भिक सार्वजनिक निष्कासनमा संस्थागत लगानीकर्ताको चासो उच्च देखिएको थियो। निजी निष्कासनतर्फ माग उपलब्ध सेयरभन्दा ११.२ गुणा बढी भएको विवरण सार्वजनिक भएको थियो।
विभिन्न १० भन्दा बढी देशका लगानीकर्ताले आवेदन दिएका थिए। यसले कम्पनीप्रति अन्तर्राष्ट्रिय लगानीकर्ताको चासो देखाएको थियो।
सेयर बजारमा प्रवेशपछि कम्पनीले वित्तीय पारदर्शिता, संस्थागत सुशासन र सार्वजनिक प्रतिवेदन प्रणालीलाई थप व्यवस्थित गर्नुपर्ने हुन्छ। निजी कम्पनीका रूपमा निर्णय गर्ने स्वतन्त्रता र सार्वजनिक कम्पनीका रूपमा सेयरधनीप्रति जवाफदेहिता फरक हुन्छन्।
अब कम्पनीले विस्तारसँगै लगानीकर्ताको प्रतिफल, ग्राहकको हित र वित्तीय जोखिमबीच सन्तुलन कायम गर्नुपर्नेछ।
इजिप्टको स्टक एक्सचेन्जमा सेयर कारोबार सुरु भएपछि नख्लाले कम्पनीको लक्ष्य अझ धेरै मानिस र व्यवसायलाई वित्तीय सेवामा जोड्नु रहेको बताएका थिए।
उनका अनुसार कम्पनीले प्रविधिको प्रयोगबाट वित्तीय सेवाको दायरा विस्तार गर्दै ग्राहकको आवश्यकता पूरा गर्ने योजनालाई निरन्तरता दिनेछ।
कम्पनीको पछिल्लो वित्तीय विवरणअनुसार सन् २०२५ मा यसको आम्दानी १९ अर्ब ८१४ करोड इजिप्टियन पाउन्ड र खुद नाफा १ अर्ब ९७८ करोड पाउन्ड रहेको विवरण लगानीकर्ताका लागि उपलब्ध गराइएको छ।
सन् २०२४ मा आम्दानी १३ अर्ब २३५ करोड पाउन्ड र खुद नाफा १ अर्ब ३७२ करोड पाउन्ड थियो। यी तथ्याङ्कले कम्पनीको कारोबार विस्तारसँगै नाफामा पनि सुधार आएको देखाउँछन्।
तर कर्जा व्यवसायमा आम्दानी बढ्नु मात्रै पर्याप्त हुँदैन। कर्जा नउठ्ने जोखिम, वित्तीय स्रोतको लागत, मुद्रास्फीति र विदेशी बजारमा सञ्चालन गर्दा उत्पन्न हुने नियामकीय चुनौतीले नाफामा असर पार्न सक्छ।
त्यसैले कम्पनीले आफ्नो विस्तारलाई वित्तीय अनुशासन र जोखिम व्यवस्थापनसँग जोड्नुपर्ने हुन्छ।
विस्तारको अर्को चुनौती
एमएनटी-हलानको व्यवसायिक मोडेलको मुख्य आधार कर्जा र डिजिटल वित्तीय सेवा हो। यसले बजार विस्तारका लागि ठूलो अवसर सिर्जना गरे पनि जोखिम पनि उत्तिकै छ।
विशेषगरी न्यून आय भएका ग्राहकलाई कर्जा उपलब्ध गराउँदा उनीहरूको आम्दानीमा आउने उतारचढावले ऋण चुक्ता गर्ने क्षमतामा प्रभाव पार्न सक्छ।
त्यस्तै, कम्पनीले चार देशमा सेवा सञ्चालन गर्दा प्रत्येक देशको वित्तीय नियामक निकायको नियम पालना गर्नुपर्छ। ग्राहकको पहिचान, डिजिटल कारोबारको सुरक्षा, तथ्याङ्कको गोपनीयता, कर्जा सीमा र उपभोक्ता संरक्षणका विषयमा फरकफरक व्यवस्था हुन सक्छन्।
यसका अतिरिक्त कम्पनीको अन्तर्राष्ट्रिय विस्तारमा मुद्रा विनिमयको जोखिम पनि जोडिन्छ।
इजिप्टियन पाउन्ड, टर्किस लिरा, पाकिस्तानी रुपैयाँ र यूएई दिराममा कारोबार गर्दा विनिमय दरको परिवर्तनले आम्दानी, लागत र लगानीको मूल्यमा असर पार्न सक्छ।
प्रविधिमा आधारित वित्तीय सेवा भएकाले साइबर सुरक्षा र ग्राहकको व्यक्तिगत तथ्याङ्कको संरक्षण पनि उत्तिकै महत्वपूर्ण छ। डिजिटल वालेट, कार्ड, भुक्तानी र कर्जा प्रणालीमा ठूलो मात्रामा ग्राहकको आर्थिक विवरण संकलन हुन्छ।
यस्ता विवरण सुरक्षित राख्न नसके कम्पनीको विश्वास र बजार विस्तार दुवै प्रभावित हुन सक्छन्।
नख्लाको कम्पनीले प्रविधिलाई व्यवसायको केन्द्रमा राखेको छ। तर प्रविधि मात्रैले वित्तीय सेवाको सबै समस्या समाधान गर्दैन। ग्राहकको विश्वास, स्थानीय बजारको बुझाइ, प्रभावकारी कर्जा मूल्याङ्कन, नियामकीय अनुपालन र सेवा वितरण सञ्जाल पनि उत्तिकै आवश्यक हुन्छन्।
एमएनटी–हलानले डिजिटल प्रणालीसँगै भौतिक वितरण सञ्जाललाई पनि कायम राखेको छ। कम्पनीका अनुसार विभिन्न देशमा यसको १ हजार २०० भन्दा बढी वितरण केन्द्र छन्।
डिजिटल सेवामा पहुँच नभएका वा प्रत्यक्ष सहयोग चाहिने ग्राहकका लागि यस्तो सञ्जाल उपयोगी हुन सक्छ।
एउटा टुकटुकबाट क्षेत्रीय वित्तीय समूहसम्म
नख्लाको व्यावसायिक यात्रामा सबैभन्दा महत्वपूर्ण पक्ष बजारको समस्या पहिचान गर्ने क्षमता हो। उनले सुरुवातमै ठूलो डिजिटल वित्तीय कम्पनी बनाउने योजना बनाएका थिएनन्।
गाउँमा टुकटुक चलाएर आम्दानी गर्ने मानिसलाई सवारीसाधन किन्न आवश्यक पुँजी उपलब्ध गराउने कामबाट उनको व्यवसाय सुरु भएको थियो।
त्यसपछि उनले ग्राहकको आवश्यकता बुझ्दै व्यवसाय विस्तार गरे।
सवारीसाधनको वित्तीय व्यवस्थापनबाट लघुवित्त, लघुवित्तबाट डिजिटल सेवा र डिजिटल सेवाबाट बहुक्षेत्रीय वित्तीय प्रणालीसम्म पुग्ने क्रममा उनले व्यवसायको स्वरूप पटकपटक परिवर्तन गरे।
उनको यात्राले एउटा महत्वपूर्ण व्यावसायिक पाठ दिन्छ। सफल व्यवसाय सधैँ सुरुमा तय गरिएको योजनाअनुसार मात्र अघि बढ्दैन।
बजारको अवस्था, ग्राहकको व्यवहार र प्रविधिमा आएको परिवर्तनअनुसार व्यवसायको दिशा बदल्न सक्नुपर्छ। तर दिशा परिवर्तन गर्दा त्यसको आर्थिक आधार र दीर्घकालीन सम्भावना बुझ्न आवश्यक हुन्छ।
हलानको यातायात सेवा केन्द्रित व्यवसायबाट वित्तीय सेवामा भएको रूपान्तरण यसको उदाहरण हो।
मासिक लाखौँ डलर खर्च भइरहेको अवस्थामा नख्लाले कारोबारको संख्या बढाउने रणनीतिलाई निरन्तरता दिनुभन्दा व्यवसायको मूल आर्थिक आधार परिवर्तन गर्ने निर्णय गरे।
त्यसका लागि लगानीकर्ता व्यवस्थापन, कम्पनीको पुनर्संरचना र नयाँ प्रविधि विकासमा समय र पुँजी लगानी गर्नुपर्यो।
आज कम्पनीको सेवा इजिप्टबाट बाहिर फैलिएको छ। पाकिस्तानमा बैंक खरिद, टर्कीमा वित्तीय सेवा व्यवसाय अधिग्रहण र यूएईमा डिजिटल कर्जा सेवा विस्तारले कम्पनीलाई क्षेत्रीय वित्तीय समूहका रूपमा स्थापित गरेको छ।
८० लाखभन्दा बढी ग्राहक र १६ अर्ब डलरभन्दा बढी कर्जा प्रवाहको तथ्याङ्कले यसको व्यावसायिक आकार देखाउँछ।
नख्लाको कथा बैंकिङ पहुँचबाहिर रहेका नागरिकलाई लक्षित गरेर व्यवसाय निर्माण गर्ने सोचबाट सुरु भएको थियो।
टुकटुक किन्न नसक्ने मानिसलाई किस्ताबन्दीमा सवारीसाधन उपलब्ध गराउने सामान्य व्यावसायिक उपाय विस्तारै वित्तीय समावेशीकरणको ठूलो अवधारणासँग जोडियो।
त्यसमा प्रविधि थपियो, डिजिटल कारोबार जोडियो र अन्तर्राष्ट्रिय बजार विस्तार भयो।
उनको सफलता एउटा प्रश्नको व्यावसायिक उत्तर खोज्ने प्रयासमा आधारित छ-परम्परागत वित्तीय प्रणालीले सेवा दिन नसकेका मानिसलाई कसरी वित्तीय सेवाको पहुँचमा ल्याउन सकिन्छ?
नख्लाले यसको उत्तर टुकटुकको किस्ताबाट खोज्न सुरु गरे। अहिले त्यही उत्तर मोबाइल एप, कर्जा प्रणाली, डिजिटल वालेट र बहुदेशीय वित्तीय सञ्जालमा विस्तार भएको छ।
मुनिर नख्लाको उद्यमशीलताको सार यही हो-बैंकले नदेखेको ग्राहकमा उनले बजार देखे, सामान्य टुकटुकमा आम्दानीको सम्भावना देखे र सानो वित्तीय कारोबारलाई प्रविधिसँग जोडेर क्षेत्रीय व्यवसायमा रूपान्तरण गरे।