

अफ्रिकामा पैसा तिर्ने समस्या सधैँ पैसा नहुनु मात्र थिएन।
पैसा भए पनि त्यसलाई कसरी पठाउने, कुन माध्यमबाट स्वीकार गर्ने, एउटा कारोबार पूरा गर्न कति सेवा प्रदायकसँग जोडिनुपर्ने र प्राप्त रकमको हिसाब कसरी राख्ने भन्ने झन्झट उत्तिकै ठूलो थियो।
मोबाइल मनी, बैंक कार्ड, नगद र डिजिटल वालेटका सेवा विस्तार हुँदै गए पनि ती सबै एकअर्कासँग सहज रूपमा जोडिएका थिएनन्।
एउटै पसलमा ग्राहकले फरक-फरक माध्यमबाट भुक्तानी गर्न खोज्दा व्यवसायीले धेरै प्रणाली र उपकरण चलाउनुपर्ने अवस्था थियो।
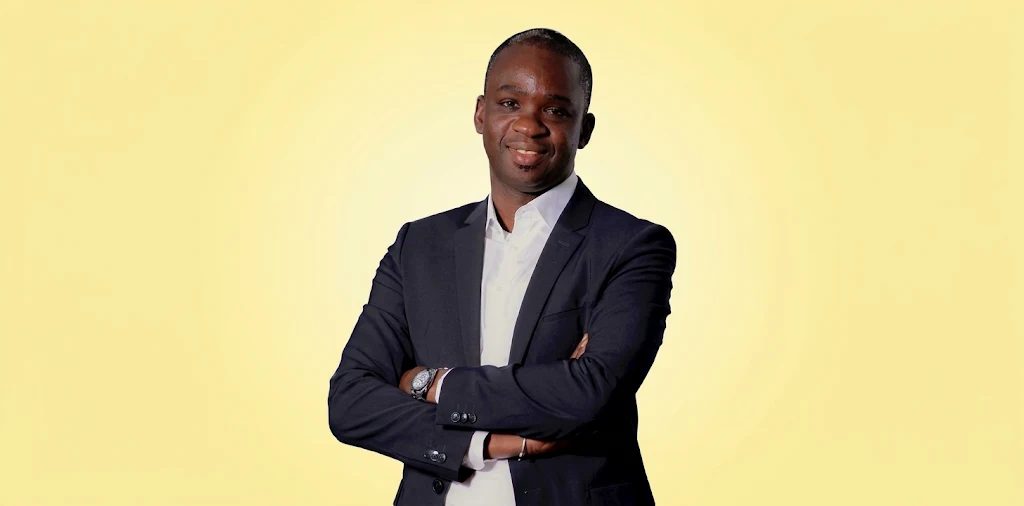
यही समस्या सेनेगलका उद्यमी ओमार सिसे ले नजिकबाट अनुभव गरे।
डाकारको एउटा सानो पसलमा विभिन्न मोबाइल भुक्तानी सेवा प्रयोग गर्नुपर्दा उनले एउटै कारोबारका लागि अनेक सेवा र उपकरण व्यवस्थापन गर्नुपर्ने अवस्था देखे।
ग्राहकका लागि भुक्तानीको विकल्प बढेको थियो, तर व्यापारीका लागि त्यसको व्यवस्थापन झन् जटिल बन्दै थियो। समस्या ग्राहकको भुक्तानी क्षमतामा भन्दा भुक्तानी प्रणालीबीचको असम्बद्धतामा थियो।
सिसेले यही समस्यालाई व्यवसायको अवसरका रूपमा लिए। सन् २०१४ मा उनले सेनेगलमा इनटच स्थापना गरे।
यसको मूल अवधारणा सरल थियो, व्यापारीलाई मोबाइल मनी, बैंक कार्ड, नगद र अन्य डिजिटल सेवाका लागि छुट्टाछुट्टै प्रणाली चलाउन नपरोस्, एउटै प्लेटफर्मबाट कारोबार गर्न सकियोस्।
यही अवधारणा विस्तार हुँदै आज इनटचलाई अफ्रिकाका २७ मुलुकमा उपस्थित डिजिटल भुक्तानी तथा सेवा सञ्जालका रूपमा स्थापित गरेको छ।
कम्पनीको सार्वजनिक विवरणअनुसार इनटचसँग अहिले ६० हजार सक्रिय टचपोइन्ट र चार हजार व्यावसायिक ग्राहक छन्।
यसले साना पसलदेखि ठूला कम्पनीसम्मलाई भुक्तानी स्वीकार गर्ने, रकम संकलन गर्ने, डिजिटल सेवा वितरण गर्ने र कारोबारको अभिलेख राख्ने सुविधा दिइरहेको छ।
कम्पनीको विस्तारले एउटा स्थानीय समस्याको समाधान कसरी महादेशीय व्यवसायमा बदलिन सक्छ भन्ने उदाहरण प्रस्तुत गरेको छ।
इन्जिनियरिङबाट उद्यमशीलतासम्म
ओमार सिसेको व्यावसायिक यात्रा इनटचबाट सुरु भएको होइन। उनको शैक्षिक पृष्ठभूमि कम्प्युटर इन्जिनियरिङसँग जोडिएको छ।
उनले डाकारस्थित इकोल सुपेरियर पोलिटेक्निकबाट सन् २००० मा कम्प्युटर डिजाइन इन्जिनियरिङको अध्ययन पूरा गरेका थिए। त्यसपछि अन्तर्राष्ट्रिय एमबीए र व्यवस्थापनसम्बन्धी विभिन्न तालिम लिए।
प्रविधिको ज्ञान र व्यवसाय व्यवस्थापनको सीपलाई एकै ठाउँमा जोड्ने उनको प्रयासले पछिका उद्यमहरूको आधार तयार गर्यो।
स्नातक अध्ययन पूरा गरेलगत्तै उनले सन् २००१ मा केही सहकर्मीसँग मिलेर २एसआई नामक सफ्टवेयर इन्जिनियरिङ कम्पनी स्थापना गरे।
सरकारी निकाय र निजी क्षेत्रका लागि सफ्टवेयर तथा प्रविधिसम्बन्धी सेवा उपलब्ध गराउने यो कम्पनी उनको पहिलो व्यावसायिक प्रयोगशाला बन्यो। उनले सन् २००५ देखि २०१० सम्म कम्पनीको नेतृत्व गरे।
सीमित स्रोतसाधनबाट प्रविधि कम्पनी सञ्चालन गर्दा ग्राहकको आवश्यकता बुझ्ने, प्राविधिक जनशक्ति व्यवस्थापन गर्ने र सेवा बिक्री गर्ने अनुभव उनले यहीँबाट हासिल गरे।
त्यतिबेला सेनेगलमा प्रविधिमा आधारित व्यवसाय सुरु गर्न चाहने युवाका लागि पर्याप्त सहयोगी संरचना थिएन। विचार र प्राविधिक क्षमता भएका युवालाई व्यवसायमा रूपान्तरण गर्न आवश्यक परामर्श, लगानीकर्ता र बजारसँगको सम्बन्ध सहज थिएन।
सिसेले यो अभावलाई आफ्नै कम्पनी चलाउने समस्याका रूपमा मात्र हेरेनन्। प्रविधि उद्यमीहरूलाई सहयोग गर्ने संस्थागत संरचना निर्माण गर्नुपर्ने आवश्यकता पनि देखे।
सन् २०१० मा उनले डाकारमा सीटीआईसी डाकार नामको सूचना तथा सञ्चार प्रविधि व्यवसाय प्रवर्द्धन केन्द्र स्थापना गर्ने कामको नेतृत्व गरे। यसलाई सेनेगलको पहिलो सूचना तथा सञ्चार प्रविधि केन्द्रका रूपमा प्रस्तुत गरिएको छ।
सन् २०१३ सम्म उनले यसको नेतृत्व गरे। यस केन्द्रले प्रविधिमा आधारित नयाँ व्यवसायलाई परामर्श, व्यावसायिक योजना, लगानीकर्ता र बजारसँग जोड्ने काम गर्यो।
सीटीआईसी डाकारमा काम गर्दा सिसेले एउटा महत्त्वपूर्ण कुरा बुझे। नयाँ व्यवसाय सुरु गर्ने युवालाई केवल तालिम र परामर्श दिएर पुग्दैन, उनीहरूलाई पुँजी पनि चाहिन्छ।
बैंकिङ प्रणालीले सुरुआती चरणका व्यवसायलाई जोखिमपूर्ण ठान्ने र लगानी गर्न हिच्किचाउने अवस्था थियो। त्यसैले उनले व्यवसाय प्रवर्द्धनको अर्को चरणका रूपमा लगानीको संरचना निर्माण गर्ने बाटो रोजे।
यसै क्रममा उनले ओलिभियर फुर्देलसँग मिलेर टेराङ्गा क्यापिटल स्थापना गरे। यसलाई सेनेगल र गाम्बियामा साना तथा मझौला व्यवसाय र नयाँ उद्यममा लगानी गर्ने प्रभावमूलक लगानी कोषका रूपमा विकास गरियो।
यसको उद्देश्य केवल पुँजी उपलब्ध गराउनु थिएन, व्यवसायलाई दीर्घकालीन रूपमा टिक्न र विस्तार हुन सहयोग गर्नु पनि थियो।
सिसेको यो यात्राले उनको उद्यमशीलता एउटा कम्पनी स्थापना गरेर नाफा कमाउने सोचमा मात्र सीमित नरहेको देखाउँछ।
सफ्टवेयर कम्पनी, प्रविधि उद्यमीका लागि प्रवर्द्धन केन्द्र र लगानी कोष हुँदै उनी अफ्रिकाको उद्यमशीलता प्रणालीलाई बलियो बनाउने प्रयासमा जोडिए।
यही अनुभवले इनटच स्थापना गर्दा उनलाई प्रविधि, बजार, लगानी र व्यवसाय विस्तारका विभिन्न पक्ष बुझ्न सहयोग गर्यो।
एउटा पसलबाट जन्मिएको विचार
इनटचको सुरुवात कुनै ठूलो प्रविधि प्रयोगशाला वा अन्तर्राष्ट्रिय लगानीकर्ताको बैठकबाट भएको थिएन। यसको बीउ डाकारको सामान्य व्यापारिक क्षेत्रमा रहेको एउटा सानो पसलमा रोपिएको थियो।
सन् २०१४ मा सिसेले डाकारको पार्सेल्स अस्सेनिस क्षेत्रमा एउटा पसल सञ्चालन गर्दा मोबाइल भुक्तानीका अनेक सेवा प्रयोग गर्नुपर्ने अवस्था सामना गरे।
त्यहाँ विभिन्न मोबाइल मनी सेवा र रकम स्थानान्तरण प्रणाली उपलब्ध थिए। तर ती प्रणालीबीच सहज अन्तरसम्बन्ध थिएन।
एउटा सेवा प्रयोग गर्ने ग्राहकलाई अर्को सेवा स्वीकार गर्ने पसलमा पुग्दा समस्या हुन सक्थ्यो। व्यापारीले ग्राहकबाट रकम लिनका लागि फरक–फरक सेवा प्रदायकका प्रणाली चलाउनुपर्थ्यो।
कतिपय अवस्थामा प्रत्येक सेवाका लागि छुट्टै मोबाइल वा उपकरण आवश्यक पर्थ्यो। कारोबारको हिसाब राख्न पनि कठिन थियो।
ग्राहकलाई भुक्तानीको विकल्प उपलब्ध हुनु सकारात्मक भए पनि व्यापारीका लागि त्यसको सञ्चालन खर्च र व्यवस्थापनको झन्झट बढिरहेको थियो।
सिसेले त्यहाँ करिब १५ वटा फरक भुक्तानी सेवा व्यवस्थापन गर्नुपर्ने अवस्था देखेको विवरण सार्वजनिक गरेका छन्।
उनको अनुभवमा, एउटा पसलले ग्राहकको सुविधाका लागि धेरै सेवा जोड्नुपर्ने भए पनि त्यसले व्यवसायीलाई थप जटिलतामा पारिरहेको थियो।
समस्या बजारमा डिजिटल भुक्तानीको अभाव थिएन, उपलब्ध सेवाहरूलाई एउटै प्रणालीमा जोड्ने संरचनाको अभाव थियो।
यहीँबाट इनटचको अवधारणा तयार भयो। व्यापारीले एउटै उपकरण वा प्रणालीबाट विभिन्न मोबाइल मनी सेवा, बैंक कार्ड र नगद कारोबार स्वीकार गर्न सक्ने व्यवस्था बनाउने।
त्यति मात्र होइन, मोबाइल रिचार्ज, बिल भुक्तानी, रकम स्थानान्तरण, बीमा तथा अन्य डिजिटल सेवा पनि एउटै माध्यमबाट उपलब्ध गराउने।
सिसेको सोचमा प्रविधि आफैँ उत्पादन होइन, ग्राहक र व्यापारीबीचको कारोबार सहज बनाउने माध्यम थियो।
बजारमा उपलब्ध सेवाहरूलाई विस्थापित गर्नुको सट्टा तिनलाई जोडेर प्रयोगकर्तालाई एउटै प्रवेशद्वार उपलब्ध गराउनु उनको व्यावसायिक रणनीति बन्यो।
सन् २०१४ मा कम्पनी स्थापना भए पनि इनटचको प्रारम्भिक सेवा सन् २०१५ मा सञ्चालनमा आयो।
यसको सुरुआती समाधानलाई ‘गिचे युनिक’ अर्थात् एउटै काउन्टरको अवधारणासँग जोडिएको थियो। यसको अर्थ ग्राहकले भुक्तानी गर्न वा डिजिटल सेवा लिन धेरै ठाउँ धाउन नपर्ने र व्यापारीले पनि अलग-अलग उपकरण चलाउनुपर्ने बाध्यता कम हुने भन्ने थियो।
यो विचार सामान्य देखिए पनि अफ्रिकाको विविध भुक्तानी बजारमा यसको व्यावसायिक सम्भावना ठूलो थियो। एउटै देशभित्र पनि मोबाइल मनीका अनेक सेवा प्रदायक, बैंक, कार्ड प्रणाली र नगद कारोबार सक्रिय थिए।
एउटा देशमा सफल भएको प्रणाली अर्को देशमा जस्ताको तस्तै लागू गर्न सकिँदैनथ्यो। मुद्रा, नियमन, सेवा प्रदायक र ग्राहकको व्यवहार फरक हुन्थ्यो। इनटचले यही जटिलतालाई आफ्नो व्यवसायको केन्द्रमा राख्यो।
एउटै प्रणाली धेरै सेवा
इनटचको मुख्य व्यावसायिक विशेषता विभिन्न भुक्तानी माध्यमलाई एउटै प्रणालीमा जोड्नु हो।
कम्पनीले व्यापारी, साना तथा मझौला व्यवसाय र ठूला संस्थालाई लक्षित गरी बहुमाध्यमीय भुक्तानी समाधान उपलब्ध गराउँछ।
मोबाइल मनी, बैंक कार्ड, नगद र डिजिटल भुक्तानीलाई एउटै प्रणालीमा जोडेर कारोबार स्वीकार गर्न सकिने व्यवस्था यसको मुख्य उत्पादन हो।
यसको ‘टचपोइन्ट’ सञ्जालले भौतिक पसल र डिजिटल प्रणालीबीच सम्बन्ध स्थापित गर्छ। किराना पसल, औषधि पसल, सेवा केन्द्र, पेट्रोल पम्प तथा अन्य कारोबार केन्द्रमा राखिएका उपकरणमार्फत ग्राहकले विभिन्न सेवा लिन सक्छन्।
व्यापारीले पनि एउटै उपकरणबाट धेरै प्रकारका कारोबार व्यवस्थापन गर्न सक्छन्। यसले कारोबारको प्रक्रिया छोट्याउने, हिसाब राख्न सजिलो बनाउने र ग्राहकलाई भुक्तानीका विकल्प उपलब्ध गराउने काम गर्छ।
कम्पनीको सेवा केवल पसलमा भुक्तानी स्वीकार गर्नमा सीमित छैन।
अनलाइन कारोबारका लागि वेब भुक्तानी, व्यवसायका लागि भुक्तानी संकलन, ठूलो संख्यामा रकम पठाउन सामूहिक भुक्तानी, मोबाइल तथा डिजिटल सेवाको वितरण र प्राविधिक एकीकरणका लागि एपीआईसमेत उपलब्ध छन्।
यसले कम्पनीलाई एउटा भुक्तानी उपकरण बेच्ने व्यवसायभन्दा व्यापक डिजिटल कारोबार पूर्वाधार प्रदायकका रूपमा अघि बढाएको छ।
उदाहरणका लागि, कुनै कम्पनीले हजारौँ कर्मचारीलाई तलब पठाउनुपर्यो भने छुट्टाछुट्टै बैंक वा मोबाइल वालेट प्रणालीसँग काम गर्नुपर्ने झन्झट हुन सक्छ।
इनटचको सामूहिक भुक्तानी प्रणालीले एउटै प्लेटफर्ममार्फत विभिन्न खातामा रकम पठाउन सहयोग गर्छ। त्यस्तै, कुनै व्यवसायले ग्राहकबाट अनलाइन रकम संकलन गर्न चाह्यो भने कम्पनीले उपलब्ध गराउने भुक्तानी प्रणालीलाई आफ्नो वेबसाइट वा डिजिटल सेवासँग जोड्न सक्छ।
साना व्यवसायका लागि यसको महत्त्व अझ बढी छ। सानो पसलले आफ्ना ग्राहकले प्रयोग गर्ने सबै भुक्तानी माध्यम छुट्टाछुट्टै रूपमा जोड्न खोज्दा लागत र व्यवस्थापनको भार बढ्न सक्छ।
एउटै प्रणालीबाट धेरै सेवा स्वीकार गर्न पाउँदा व्यवसायीलाई कारोबारको अभिलेख राख्न, दैनिक हिसाब मिलाउन र ग्राहकलाई सेवा दिन सजिलो हुन्छ।
इनटचले आफूलाई बैंकको प्रतिस्पर्धीका रूपमा प्रस्तुत गरेको छैन। सिसेले विभिन्न अन्तर्वार्तामा कम्पनीको भूमिका बैंक तथा लघुवित्त संस्थाको प्राविधिक साझेदारका रूपमा व्याख्या गरेका छन्।
बैंकिङ सेवा र वित्तीय संस्थाबीचको सम्बन्धलाई डिजिटल बनाउने, कारोबार सहज पार्ने र साना व्यवसायलाई औपचारिक वित्तीय प्रणालीसँग जोड्ने काममा कम्पनी केन्द्रित रहेको उनको भनाइ छ।
यसले इनटचको व्यवसाय मोडललाई फरक बनाउँछ। कम्पनीले आफ्नै बैंकिङ प्रणाली निर्माण गरेर सबै सेवा आफैँ उपलब्ध गराउनेभन्दा पनि बजारमा रहेका सेवा प्रदायक, वित्तीय संस्था र व्यापारीलाई एउटै प्राविधिक संरचनामा जोड्ने काम गर्छ।
यही कारण यसको बजार विस्तारसँगै साझेदारी र नियामकीय स्वीकृतिको महत्त्व पनि बढ्दै गएको छ।
लगानीले खोलेको महादेशीय ढोका
नयाँ प्रविधिमा आधारित व्यवसाय सुरु गर्नु एउटा चुनौती हो, त्यसलाई ठूलो बजारमा विस्तार गर्नु अर्को चुनौती। इनटचले सुरुआती चरणमै अन्तर्राष्ट्रिय लगानीकर्ताको ध्यान आकर्षित गर्न सफल भयो।
सन् २०१७ मा फ्रान्सेली ऊर्जा कम्पनी टोटल र भुक्तानी प्रविधिमा काम गर्ने वर्ल्डलाइनले इनटचसँग प्राविधिक, व्यावसायिक तथा वित्तीय साझेदारी गरे। यो साझेदारीले कम्पनीलाई सेनेगलभन्दा बाहिरका बजारमा विस्तार हुने अवसर दियो।
सन् २०१७ को लगानीलाई फ्रान्सेली भाषी अफ्रिकामा कुनै स्टार्टअपले प्राप्त गरेको त्यतिबेलाको ठूलो लगानीमध्ये एकका रूपमा प्रस्तुत गरिएको थियो। सार्वजनिक विवरणमा करिब १० मिलियन युरोको पुँजी संकलन उल्लेख छ।
यो रकम कम्पनीको विस्तार, प्रविधि विकास र नयाँ देशमा सेवा सञ्चालनका लागि महत्त्वपूर्ण आधार बन्यो।
टोटल र वर्ल्डलाइनको साझेदारी केवल वित्तीय लगानीमा सीमित थिएन। टोटलका पेट्रोल पम्प तथा खुद्रा सञ्जाल इनटचका लागि भुक्तानी सेवा विस्तार गर्ने माध्यम बन्न सक्थे।
वर्ल्डलाइनले भुक्तानी प्रविधि र प्राविधिक अनुभव उपलब्ध गराउन सक्थ्यो। यसरी इनटचले पुँजीसँगै बजार पहुँच, ग्राहक सञ्जाल र प्राविधिक साझेदारी पनि प्राप्त गर्यो।
सन् २०१७ मा घोषणा गरिएको योजनाअनुसार ‘गिचे युनिक’ समाधानलाई सेनेगलसहित बुर्किना फासो, क्यामरुन, आइभरी कोस्ट, केन्या, माली, मोरक्को र गिनीमा विस्तार गर्ने लक्ष्य राखिएको थियो।
त्यसबेला सेनेगलमा मात्रै १७० भन्दा बढी टोटल सेवा केन्द्र र ६०० भन्दा बढी स्वतन्त्र कारोबार केन्द्रमा उक्त प्रणाली प्रयोगमा आइसकेको कम्पनीले जनाएको थियो।
दैनिक ३० हजारभन्दा बढी कारोबार व्यवस्थापन भइरहेको विवरण पनि सार्वजनिक गरिएको थियो।
अन्तर्राष्ट्रिय साझेदारीले कम्पनीको विश्वसनीयता बढाउनुका साथै अन्य देशका ठूला व्यावसायिक ग्राहकसँग सम्बन्ध विस्तार गर्न मद्दत गर्यो।
एउटा स्थानीय स्टार्टअपले अफ्रिकाका विभिन्न देशमा सेवा विस्तार गर्दा प्रत्येक बजारमा नयाँ ग्राहक खोज्न, स्थानीय सेवा प्रदायकसँग सम्झौता गर्न र नियामकीय स्वीकृति लिनुपर्ने हुन्छ।
स्थापित अन्तर्राष्ट्रिय कम्पनीसँगको साझेदारीले यी चुनौती सामना गर्न सहयोग पुर्यायो।
त्यसपछि सन् २०२१ मा जापानी कम्पनी टोयोटा सुशोको समूहअन्तर्गतको सीएफएओ र मोबिलिटी ५४ ले इनटचमा लगानी गर्ने निर्णय गरे। यससँगै टोटलइनर्जी र वर्ल्डलाइनले पनि कम्पनीमा आफ्नो लगानी निरन्तरता दिने निर्णय गरेका थिए।
यो लगानीले इनटचको पश्चिम अफ्रिकी बजारमा उपस्थिति बलियो बनाउने र अन्य देशमा विस्तारका लागि पुँजी उपलब्ध गराउने अपेक्षा गरिएको थियो।
सीएफएओको अफ्रिकी बजारमा रहेको व्यावसायिक सञ्जाल र टोयोटा सुशोको अन्तर्राष्ट्रिय सम्बन्धले इनटचलाई थप रणनीतिक अवसर उपलब्ध गराउन सक्थ्यो।
यसबाट कम्पनीले वित्तीय प्रविधिको व्यवसायलाई खुद्रा व्यापार, सेवा वितरण र अन्य डिजिटल कारोबारसँग जोड्ने सम्भावना विस्तार गर्यो।
सिसेका लागि लगानी जुटाउनु केवल कम्पनीको मूल्य बढाउने विषय थिएन। अफ्रिकामा प्रविधिमा आधारित व्यवसायलाई दीर्घकालीन रूपमा टिकाउन स्थानीय लगानीकर्ताको भूमिका पनि आवश्यक रहेको उनी बताउँछन्।
सन् २०२५ मा कम्पनीको दसौँ वार्षिकोत्सवका अवसरमा उनले स्थानीय लगानीकर्ताले घरजग्गा क्षेत्रमा मात्र नभई प्रविधि कम्पनीमा पनि लगानी विविधीकरण गर्नुपर्ने धारणा सार्वजनिक गरेका थिए।
उनको तर्कमा अफ्रिकामा सम्भावना भएका धेरै स्टार्टअप छन्, तर सबैले आवश्यक पुँजी पाउँदैनन्। केही कम्पनीले अन्तर्राष्ट्रिय लगानी प्राप्त गरे पनि धेरै उद्यम प्रारम्भिक चरणमै रोकिएका छन्।
त्यसैले स्थानीय लगानीकर्ता, वित्तीय संस्था र सरकारको सहयोगबिना अफ्रिकामा प्रविधिमा आधारित ठूला कम्पनी निर्माण गर्न कठिन हुने उनको धारणा छ।
महामारीपछि तीव्र विस्तार
इनटचको व्यावसायिक विस्तारमा कोभिड-१९ महामारी एउटा महत्त्वपूर्ण मोड बन्यो। महामारीका कारण मानिसको आवतजावत सीमित भयो, व्यापारिक गतिविधि प्रभावित भए र धेरै व्यवसायले नगद कारोबारको विकल्प खोज्न थाले।
ग्राहक तथा कम्पनीले डिजिटल माध्यमबाट रकम तिर्ने र संकलन गर्ने प्रणालीलाई प्राथमिकता दिन थाले। यसले इनटचजस्ता भुक्तानी प्रविधि कम्पनीको माग बढायो।
सिसेले महामारीको सुरुआती समयलाई कम्पनीका लागि निर्णायक मोडका रूपमा व्याख्या गरेका छन्।
सेनेगलले सीमा बन्द गर्ने निर्णय गरेपछि विभिन्न आकारका व्यवसायले डिजिटल भुक्तानी प्रणाली अपनाउन चाहेको र त्यसबेलादेखि डिजिटल कारोबारको गति बढेको उनको अनुभव छ।
सन् २०१९ र २०२० को बीचमा कम्पनीको कारोबार दोब्बर भएको विवरण पनि सार्वजनिक गरिएको थियो। महामारीले डिजिटल भुक्तानीको माग बढाए पनि कम्पनीको विस्तारलाई त्यसैको परिणाम मात्र मान्न मिल्दैन।
महामारी आउनुअघि नै इनटचले भुक्तानी सेवा एकीकृत गर्ने प्रविधि, साझेदारी र खुद्रा कारोबार केन्द्रको सञ्जाल निर्माण गरिसकेको थियो। संकटको समयमा बजारले खोजेको सेवा उपलब्ध गराउन सक्ने पूर्वाधार तयार हुनु नै कम्पनीका लागि अवसर बन्यो।
सन् २०२४ मा ओमार सिसेले दिएको विवरणअनुसार इनटचले त्यस वर्ष १८ करोड ९० लाख कारोबार व्यवस्थापन गरेको थियो। ती कारोबारको कुल मूल्य करिब दुई अर्ब ७३ करोड युरो पुगेको थियो।
त्यसबेला कम्पनीले १६ देशमा सेवा सञ्चालन गरिरहेको र ४८ हजार टचपोइन्टमार्फत कारोबार सेवा उपलब्ध गराइरहेको उनले बताएका थिए। कम्पनीमा करिब चार सय कर्मचारी कार्यरत रहेको विवरण पनि सोही अन्तर्वार्तामा उल्लेख गरिएको थियो।
अर्को सार्वजनिक अन्तर्वार्तामा सिसेले एक वर्षमा करिब तीन अर्ब युरो बराबरको कारोबार व्यवस्थापन भएको बताएका छन्। यी तथ्यांकले कम्पनीको कारोबारको आकार देखाउँछन्।
यद्यपि कारोबारको कुल मूल्य कम्पनीको आम्दानी वा नाफा होइन।
इनटचले विभिन्न ग्राहक र सेवा प्रदायकबीच कारोबार सम्पन्न गराउन सहयोग गर्ने भएकाले कारोबारको मूल्य र कम्पनीले त्यसबाट प्राप्त गर्ने सेवा शुल्क वा आम्दानी फरक विषय हुन्।
कम्पनीको आम्दानीको आधारमा भुक्तानी प्रशोधन, सेवा वितरण, प्राविधिक एकीकरण, कारोबार व्यवस्थापन र व्यावसायिक ग्राहकलाई उपलब्ध गराइने समाधान पर्छन्।
यसमा कारोबारको संख्या र मूल्य बढ्नुले सम्भावित आम्दानीको आधार विस्तार गर्छ, तर वास्तविक नाफा सञ्चालन खर्च, प्रविधि विकास, कर्मचारी, साझेदारी शुल्क र नियामकीय लागतमा निर्भर रहन्छ।
सिसेले सन् २०२४ मा कम्पनीले सन् २०२२ देखि सकारात्मक सञ्चालनस्तरको नाफा अर्थात् ईबीआईटीडीए कायम गरेको बताएका थिए।
कम्पनीले विस्तारका लागि लगानी बढाइरहँदा सञ्चालन खर्च व्यवस्थापन र नाफामुखी व्यवसाय मोडल विकास गर्नु पनि महत्त्वपूर्ण बनेको देखिन्छ।
सुरुआतमा साना पसल र बहुसेवा केन्द्रलाई लक्षित गरेको इनटचले विस्तारै ठूला कम्पनी, खुद्रा सञ्जाल र संस्थागत ग्राहकलाई पनि सेवा दिन थालेको छ।
साना व्यवसायबाट सुरु भएको बजार आधारलाई ठूला व्यावसायिक ग्राहकसम्म विस्तार गर्नु कम्पनीको वृद्धि रणनीतिको महत्त्वपूर्ण पक्ष हो।
२७ देशमा फैलिएको सञ्जाल
इनटचको विस्तारलाई केवल देशको संख्याबाट मात्र बुझ्न सकिँदैन। कम्पनीले विभिन्न देशमा स्थानीय भुक्तानी सेवा प्रदायक, व्यापारी, बैंक तथा डिजिटल सेवा प्रदायकसँग सम्बन्ध निर्माण गर्दै आफ्नो सञ्जाल विस्तार गरेको छ।
अफ्रिकाका देशमा मुद्रा, वित्तीय नियम, बैंकिङ संरचना र मोबाइल मनी सेवा फरक छन्। एउटै प्रविधि सबै बजारमा समान रूपमा लागू गर्न सकिँदैन।
त्यसैले स्थानीय बजारअनुसार सेवा अनुकूलन गर्नु कम्पनीको विस्तार रणनीतिको आधार बनेको छ।
कम्पनीको सार्वजनिक विवरणअनुसार अहिले इनटच २७ अफ्रिकी मुलुकमा उपस्थित छ। यसको सञ्जालमा ६० हजार सक्रिय टचपोइन्ट र चार हजार व्यावसायिक ग्राहक रहेको उल्लेख छ।
यी टचपोइन्टले ग्राहकलाई भौतिक रूपमा सेवा लिन सक्ने स्थान उपलब्ध गराउँछन् भने कम्पनीको डिजिटल प्रणालीले कारोबारलाई विभिन्न सेवा प्रदायकसँग जोड्छ।
अफ्रिकाको ठूलो भूभागमा बैंकिङ सेवा र शाखा सञ्जालको पहुँच समान छैन। कतिपय स्थानमा बैंक खाता खोल्न, रकम जम्मा गर्न वा निकाल्न ग्राहकले लामो दूरी पार गर्नुपर्ने अवस्था हुन सक्छ।
मोबाइल फोन र मोबाइल मनी सेवाको विस्तारले यस्तो अवस्थामा वैकल्पिक वित्तीय पहुँच निर्माण गरेको छ। इनटचले यही मोबाइल मनीको बढ्दो प्रयोगलाई बैंक कार्ड, नगद र अन्य डिजिटल सेवासँग जोड्ने काम गरेको छ।
तर अफ्रिकालाई एउटै बजारका रूपमा हेर्नु गलत हुन्छ। ५४ देश रहेको महादेशमा मुद्रा, भाषा, कानुन र नियामकीय संरचना फरक छन्। पश्चिम अफ्रिकाको एउटा देशमा सञ्चालन हुने भुक्तानी प्रणाली पूर्वी अफ्रिकामा स्वतः लागू हुँदैन।
कुनै देशमा मोबाइल मनीको प्रयोग व्यापक हुन सक्छ भने अर्को देशमा बैंक कार्ड वा नगद कारोबारको हिस्सा ठूलो हुन सक्छ।
कतै स्थानीय नियामकले भुक्तानी सेवा सञ्चालन गर्न अलग अनुमति माग्छन्, कतै रकम स्थानान्तरण र इलेक्ट्रोनिक मनीका लागि छुट्टाछुट्टै इजाजत आवश्यक हुन्छ।
इनटचले विभिन्न देशमा स्थानीय टोली, साझेदारी र सेवा अनुकूलनमार्फत यो चुनौती सामना गर्ने प्रयास गरेको छ।
कम्पनीले ग्राहकलाई एउटै प्लेटफर्म उपलब्ध गराए पनि त्यसको पछाडि प्रत्येक बजारको नियम र सेवा प्रदायकसँग मिलेर काम गर्ने संरचना आवश्यक पर्छ।
यसले कम्पनीलाई केवल सफ्टवेयर बेच्ने संस्थाभन्दा फरक बनाउँछ। यसको व्यावसायिक शक्ति प्रविधिसँगै स्थानीय बजारमा निर्माण गरिएको सम्बन्ध र सञ्चालन सञ्जालमा पनि आधारित छ।
कम्पनीले साना व्यवसायलाई कारोबारको अभिलेख राख्न, रकम संकलन गर्न र डिजिटल सेवा वितरण गर्न सहयोग गर्छ। ठूला कम्पनीलाई विभिन्न देशमा एउटै प्रणालीमार्फत भुक्तानी व्यवस्थापन गर्न सहयोग पुर्याउँछ।
यसरी एउटा प्रविधि कम्पनीले खुद्रा व्यापार, सेवा क्षेत्र, वित्तीय संस्था र डिजिटल कारोबारबीच मध्यस्थ पूर्वाधार निर्माण गरेको छ।
यसको विस्तारले अफ्रिकामा डिजिटल कारोबारको बजार कति विविध र सम्भावनायुक्त छ भन्ने पनि देखाउँछ। मोबाइल मनीको लोकप्रियता, स्मार्टफोनको बढ्दो प्रयोग, अनलाइन व्यापार र डिजिटल सेवा विस्तारले भुक्तानी पूर्वाधारको माग बढाइरहेको छ।
तर बजार ठूलो हुनु मात्रै पर्याप्त छैन। प्रयोगकर्ताको विश्वास, कारोबारको सुरक्षा र नियामकीय अनुपालन कायम गर्न सक्ने कम्पनीले मात्र दीर्घकालीन रूपमा टिक्न सक्छ।
नियमन र विश्वासको परीक्षा
डिजिटल भुक्तानी व्यवसायको विस्तारसँगै नियमनको महत्त्व पनि बढ्छ। कुनै व्यक्तिले मोबाइलबाट रकम पठाउँदा वा पसलमा कार्डबाट भुक्तानी गर्दा त्यसको पछाडि धेरै तहका प्राविधिक र वित्तीय प्रक्रिया सक्रिय हुन्छन्।
ग्राहकको पहिचान, कारोबारको प्रमाणीकरण, रकमको सुरक्षा, शंकास्पद गतिविधिको निगरानी र विवाद समाधानजस्ता विषय यसका अभिन्न पक्ष हुन्।
इनटचले विभिन्न देशमा सेवा विस्तार गर्दा स्थानीय नियामकीय स्वीकृति र अनुमति प्राप्त गर्नुपर्ने चुनौती सामना गरेको छ।
विशेषगरी पश्चिम अफ्रिकाका केही देशमा वित्तीय सेवा सञ्चालनका लागि पश्चिम अफ्रिकी राज्यहरूको केन्द्रीय बैंक अर्थात् बीसीईएओको नियामकीय संरचना महत्त्वपूर्ण हुन्छ।
यसअन्तर्गत इलेक्ट्रोनिक मनी संस्था र भुक्तानी सेवा प्रदायकका लागि छुट्टाछुट्टै अनुमति व्यवस्था छ।
सन् २०२५ मा इनटचले सेनेगलमा इलेक्ट्रोनिक मनी संस्था तथा आइभरी कोस्ट, माली र बुर्किना फासोमा भुक्तानी सेवा प्रदायकका रूपमा आवश्यक स्वीकृति प्राप्त गरेको जानकारी सार्वजनिक गरेको थियो।
गिनी र तान्जानियामा पनि थप अनुमति तथा सेवा सञ्चालनसम्बन्धी स्वीकृति प्राप्त भएको कम्पनीले जनाएको छ। यी अनुमतिले कम्पनीलाई सम्बन्धित बजारमा नियमनअनुसार सेवा विस्तार गर्न आधार उपलब्ध गराउँछन्।
डिजिटल भुक्तानीमा विश्वास कायम राख्नु कम्पनीका लागि सबैभन्दा ठूलो चुनौतीमध्ये एक हो।
ग्राहकले रकम पठाएपछि गन्तव्यमा पुग्छ कि पुग्दैन, कारोबार असफल भए रकम कसरी फिर्ता हुन्छ, व्यक्तिगत विवरण सुरक्षित रहन्छ कि रहँदैन र प्रणालीमा समस्या आए कसले समाधान गर्छ भन्ने प्रश्नले प्रयोगकर्ताको विश्वास निर्धारण गर्छ।
इनटचले आफ्नो वेबसाइटमा भुक्तानी कार्डसम्बन्धी सुरक्षा मापदण्ड पीसीआई डीएसएस र सूचना सुरक्षासम्बन्धी आईएसओ २७००१ मापदण्डलाई सुरक्षा व्यवस्थाको हिस्साका रूपमा उल्लेख गरेको छ।
यस्तो मापदण्डले कार्ड कारोबार र सूचनाको व्यवस्थापनमा आवश्यक सुरक्षा प्रक्रिया अपनाउन सहयोग गर्छ। तर प्रमाणपत्र वा सुरक्षा मापदण्डको उल्लेख मात्रले सबै जोखिम समाप्त हुन्छ भन्ने होइन।
निरन्तर निगरानी, प्रणाली अद्यावधिक र स्थानीय कानुनअनुसार सञ्चालन गर्नुपर्ने जिम्मेवारी कम्पनीसँग रहन्छ।
कम्पनीको कारोबार बढ्दै जाँदा साइबर सुरक्षा, ठगी नियन्त्रण र ग्राहकको व्यक्तिगत विवरण संरक्षणको चुनौती पनि बढ्छ। २७ देशमा सेवा सञ्चालन गर्दा एउटै सुरक्षा नीति सबै ठाउँमा लागू गर्न कठिन हुन सक्छ।
विभिन्न नियामकका फरक अपेक्षा, ग्राहकका फरक व्यवहार र सेवा प्रदायकका प्राविधिक संरचनाले जोखिम व्यवस्थापनलाई जटिल बनाउँछन्।
यही कारण इनटचले आफ्नो सेवाको विस्तारसँगै नियामकीय स्वीकृति, सुरक्षा मापदण्ड र स्थानीय साझेदारीमा जोड दिनुपर्ने हुन्छ। डिजिटल कारोबारमा ग्राहकको विश्वास गुमेमा प्रविधि राम्रो भएर मात्र व्यवसाय टिक्न सक्दैन।
कम्पनीको दीर्घकालीन सफलताको आधार कारोबारको गति मात्र नभई कारोबारको विश्वसनीयता पनि हो।
अफ्रिकी उद्यमशीलताको ठूलो प्रश्न
ओमार सिसेको कथा एउटा भुक्तानी कम्पनीको सफलतामा मात्र सीमित छैन।
उनले आफ्नो व्यावसायिक यात्रामा सफ्टवेयर कम्पनी स्थापना गरे, प्रविधि उद्यमीलाई सहयोग गर्ने केन्द्र सञ्चालन गरे, साना तथा मझौला व्यवसायमा लगानी गर्ने कोष स्थापना गरे र त्यसपछि आफ्नै प्रविधि कम्पनीलाई महादेशीय स्तरमा विस्तार गरे।
यी सबै प्रयासमा एउटा साझा विषय देखिन्छ, स्थानीय समस्याको समाधान खोज्दै त्यसलाई व्यावसायिक संरचनामा रूपान्तरण गर्ने।
उनको अनुभवमा अफ्रिकामा उद्यमशीलताको सम्भावना ठूलो भए पनि पुँजीको पहुँच अझै चुनौतीपूर्ण छ।
बैंकहरूले सुरुआती चरणका कम्पनीलाई पर्याप्त ऋण नदिने, लगानीकर्ताले जोखिम लिन नचाहने र प्रविधि व्यवसायलाई घरजग्गा वा परम्परागत व्यापारजस्तो सहज रूपमा मूल्यांकन नगर्ने समस्या रहेको उनको भनाइ छ।
इनटचले अन्तर्राष्ट्रिय लगानीकर्ताबाट पुँजी प्राप्त गर्न सकेको छ। तर सिसेले आफूले अवसर पाएको भन्दै अन्य अफ्रिकी स्टार्टअपले पनि त्यस्तै अवसर पाउनुपर्ने धारणा राखेका छन्।
स्थानीय लगानीकर्ताले प्रविधि कम्पनीमा लगानी बढाउनुपर्ने र अफ्रिकाले आफ्नै ठूला प्रविधि कम्पनी निर्माण गर्नुपर्ने उनको जोड छ।
उनका अनुसार अफ्रिकाको डिजिटल अर्थतन्त्रलाई दीर्घकालीन रूपमा बलियो बनाउन स्थानीय स्तरमै स्थापित कम्पनी आवश्यक छन्।
विदेशी प्रविधि र लगानी उपयोगी भए पनि स्थानीय बजार, भाषा, नियमन र ग्राहकको व्यवहार बुझ्ने कम्पनीले नै दिगो समाधान विकास गर्न सक्छन्।
इनटचको विस्तार पनि यही स्थानीय ज्ञान र अन्तर्राष्ट्रिय साझेदारीको संयोजनबाट सम्भव भएको देखिन्छ।
अफ्रिकामा मोबाइल मनीको विस्तारले परम्परागत बैंकिङ सेवाबाहिर रहेका मानिसलाई डिजिटल कारोबारमा जोड्ने अवसर सिर्जना गरेको छ। तर वित्तीय समावेशीकरणको अर्थ मोबाइलबाट पैसा पठाउन सक्नु मात्र होइन।
साना व्यवसायले आफ्नो कारोबारको अभिलेख राख्न सक्नु, औपचारिक वित्तीय संस्थासँग जोडिन सक्नु, ऋण तथा बीमाजस्ता सेवामा पहुँच पाउनु र सुरक्षित रूपमा डिजिटल कारोबार गर्न सक्नु पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
इनटचले आफ्नो सेवामार्फत यही फराकिलो वित्तीय पूर्वाधार निर्माणमा योगदान पुर्याउने लक्ष्य राखेको छ।
सिसेले कम्पनीलाई बैंकको विकल्पभन्दा पनि बैंक, लघुवित्त, व्यवसाय र ग्राहकबीचको डिजिटल सम्बन्ध सहज बनाउने प्राविधिक साझेदारका रूपमा व्याख्या गरेका छन्।
साना व्यापारीलाई डिजिटल कारोबारमा जोड्दा उनीहरूको कारोबारको विवरण व्यवस्थित हुने र भविष्यमा वित्तीय सेवा प्राप्त गर्ने सम्भावना बढ्न सक्ने उनको दृष्टिकोण छ।
तर यस क्षेत्रमा प्रतिस्पर्धा पनि तीव्र छ। अफ्रिकामा मोबाइल मनी सेवा प्रदायक, बैंक, अन्तर्राष्ट्रिय भुक्तानी कम्पनी र नयाँ फिनटेक स्टार्टअप सक्रिय छन्।
ठूला प्रविधि कम्पनीले पनि डिजिटल भुक्तानीलाई आफ्नो व्यवसायको महत्त्वपूर्ण हिस्सा बनाइरहेका छन्। यस्तो अवस्थामा इनटचले आफ्नो सेवा सस्तो, सुरक्षित, छरितो र स्थानीय आवश्यकताअनुकूल राख्नुपर्ने हुन्छ।
अर्कोतर्फ, धेरै देशमा सञ्चालन गर्दा कम्पनीले विभिन्न मुद्रा, कर प्रणाली, उपभोक्ता संरक्षण नियम र डेटा सुरक्षासम्बन्धी कानुन पालना गर्नुपर्छ। एउटा बजारमा सफल भएको व्यापार मोडल अर्को बजारमा नचल्न सक्छ।
त्यसैले विस्तारसँगै सञ्चालन खर्च र व्यवस्थापनको जटिलता पनि बढ्छ। कम्पनीको दीर्घकालीन सफलता यी चुनौतीलाई कसरी व्यवस्थापन गर्छ भन्नेमा निर्भर हुनेछ।
सिसेको उद्यमशील यात्राको विशेषता यही हो कि उनले बजारमा पहिले नै उपस्थित सेवा र प्रविधिलाई प्रतिस्पर्धीका रूपमा मात्र हेरेनन्।
ती सबैलाई जोडेर नयाँ व्यावसायिक मूल्य सिर्जना गर्ने बाटो रोजे। मोबाइल मनी सेवा प्रदायक, बैंक, कार्ड प्रणाली र खुद्रा व्यवसायलाई एउटै डिजिटल संरचनामा जोड्नु उनको मुख्य व्यावसायिक सोच बन्यो।
आज इनटचको वेबसाइटले २७ देशमा उपस्थिति, ६० हजार सक्रिय टचपोइन्ट र चार हजार व्यावसायिक ग्राहकको विवरण प्रस्तुत गर्छ।
कम्पनीले एक दशकको अवधिमा स्थानीय पसलको समस्याबाट सुरु भएको अवधारणालाई अफ्रिकाभर फैलिएको कारोबार पूर्वाधारमा रूपान्तरण गरेको छ।
यसको पछाडि सिसेको प्राविधिक पृष्ठभूमि, उद्यमशीलता प्रवर्द्धनको अनुभव, लगानी जुटाउने क्षमता र बजारको वास्तविक समस्या पहिचान गर्ने दृष्टिकोण जोडिएको छ।
डिजिटल अर्थतन्त्रमा ठूलो कम्पनी निर्माण गर्न सधैँ नयाँ प्रविधि आविष्कार गर्नैपर्छ भन्ने छैन। कहिलेकाहीँ बजारमा पहिले नै रहेका प्रविधि र सेवाबीचको दूरी घटाउनु पनि ठूलो व्यवसायको आधार बन्न सक्छ।
ओमार सिसेले यही सम्भावना पहिचान गरे। एउटा पसलमा धेरै भुक्तानी उपकरण चलाउनुपर्ने झन्झटलाई उनले व्यवसायको अवसर बनाए। त्यही अवसर आज २७ देशमा फैलिएको इनटचको व्यावसायिक पहिचान बनेको छ।
अफ्रिकाको डिजिटल कारोबार अझै विस्तारको चरणमा छ। भुक्तानी प्रणालीको एकीकरण, वित्तीय सेवाको पहुँच, सुरक्षा र स्थानीय प्रविधि कम्पनीको विकास आगामी वर्षमा यो क्षेत्रका महत्त्वपूर्ण विषय हुनेछन्।
इनटचले ती चुनौती समाधान गर्दै आफ्नो बजार विस्तार गर्न सकेमा यसको कथा एउटा सफल स्टार्टअपको यात्रामा मात्र सीमित रहने छैन।
स्थानीय समस्याको समाधानबाट क्षेत्रीय आर्थिक पूर्वाधार निर्माण गर्न सकिने उदाहरणका रूपमा पनि स्थापित हुनेछ।
ओमार सिसेको उद्यमशीलताको मूल पाठ यही हो, ठूलो व्यवसायको सुरुवात सधैँ ठूलो बजारबाट हुँदैन।
कहिलेकाहीँ एउटा सानो पसलमा देखिएको दैनिक झन्झटलाई गहिरो रूपमा बुझेर त्यसको समाधान खोज्दा महादेशीय व्यवसायको ढोका खुल्न सक्छ।