

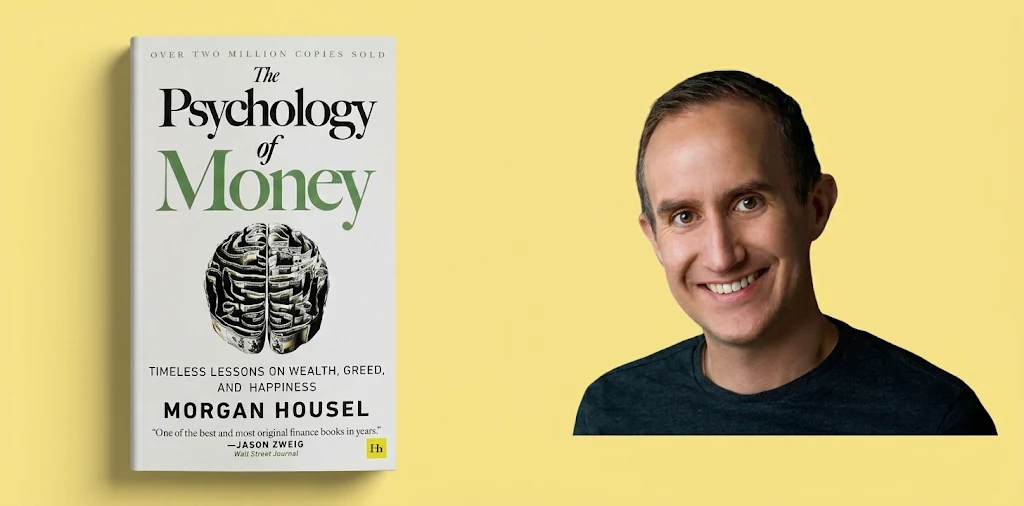
पुस्तक : द साइकोलोजी अफ मनी : टाइमलेस लेसन्स अन वेल्थ, ग्रीड एन्ड ह्याप्पिनेस
लेखक : मोर्गन हाउसल
प्रकाशन : सन् २०२०
प्रकाशक : ह्यारिम्यान हाउस
विधा : व्यक्तिगत वित्त, लगानी, अर्थशास्त्र र व्यवहार मनोविज्ञान
मुख्य विषय : पैसा, लोभ, जोखिम, बचत, सम्पत्ति निर्माण, लगानी र आर्थिक निर्णय
पृष्ठ : २५६
पैसा कमाउनु र सम्पत्ति निर्माण गर्नु एउटै कुरा होइन।
राम्रो आम्दानी गर्ने व्यक्तिले पनि आफ्नो आर्थिक अवस्था बिगार्न सक्छ भने सामान्य आम्दानी गर्ने व्यक्तिले अनुशासित बचत र विवेकपूर्ण निर्णयबाट दीर्घकालीन सम्पत्ति निर्माण गर्न सक्छ।
आर्थिक सफलताको यो अन्तर केवल आम्दानी, गणित वा लगानीको ज्ञानले निर्धारण गर्दैन। यसमा व्यक्तिको व्यवहार, धैर्य, जोखिमप्रतिको दृष्टिकोण र निर्णय गर्ने क्षमताको ठूलो भूमिका हुन्छ।
पैसासँग मानिसको सम्बन्ध केवल आर्थिक कारोबारमा सीमित हुँदैन। यसमा पारिवारिक पृष्ठभूमि, सामाजिक अवस्था, व्यक्तिगत अनुभव, आकांक्षा, डर, लोभ र भविष्यप्रतिको अपेक्षा मिसिएका हुन्छन्।
एउटै आर्थिक अवसरलाई दुई व्यक्तिले फरक तरिकाले बुझ्न सक्छन्। एउटाले जोखिम देख्छ, अर्कोले सम्भावना। एउटाले खर्च गर्न चाहन्छ, अर्कोले बचत गर्न।
एउटै आम्दानी भएका दुई व्यक्तिको आर्थिक भविष्य पनि उनीहरूको निर्णयका कारण फरक हुन सक्छ।
यही मानवीय पक्षलाई केन्द्रमा राखेर अमेरिकी लेखक तथा लगानीसम्बन्धी विश्लेषक मोर्गन हाउसलले ‘द साइकोलोजी अफ मनी’ लेखेका छन्।
पुस्तकले पैसा व्यवस्थापनलाई केवल हिसाबकिताब, बजार विश्लेषण र लगानीको सूत्रका रूपमा हेर्दैन। यसले मानिसले पैसा कमाउँदा, खर्च गर्दा, बचत गर्दा र लगानी गर्दा किन फरक व्यवहार गर्छन् भन्ने प्रश्नको जवाफ खोज्छ।
सन् २०२० मा प्रकाशित यो पुस्तकमा लेखकले छोटा कथा र वास्तविक जीवनका उदाहरणमार्फत धन, लोभ, जोखिम, भाग्य, चक्रवृद्धि प्रतिफल, बचत र आर्थिक स्वतन्त्रताका विषय व्याख्या गरेका छन्।
पुस्तकको मूल तर्क स्पष्ट छ, आर्थिक रूपमा सफल हुन सबैभन्दा बढी जान्ने व्यक्ति हुनुपर्छ भन्ने छैन। आफ्नो व्यवहार नियन्त्रण गर्न सक्ने व्यक्ति लामो समयसम्म आर्थिक रूपमा टिक्न सक्छ।
पैसाको निर्णयमा मनोविज्ञान
परम्परागत रूपमा वित्तीय निर्णयलाई गणित र तथ्याङ्कसँग जोडेर बुझ्ने गरिन्छ। आम्दानी कति छ, खर्च कति हुन्छ, ब्याजदर कति छ, लगानीबाट कति प्रतिफल प्राप्त हुन्छ र जोखिम कति छ भन्ने आधारमा आर्थिक निर्णय गरिन्छ।
तर वास्तविक जीवनमा मानिसले हरेक निर्णय गणितीय हिसाब गरेर गर्दैनन्।
कुनै व्यक्तिले बाल्यकालमा आर्थिक अभाव भोगेको हुन सक्छ।
अर्को व्यक्तिले प्रशस्त स्रोतसाधन भएको परिवारमा जीवन बिताएको हुन सक्छ। पहिलो व्यक्तिका लागि बचत सुरक्षा र भविष्यको चिन्ता कम गर्ने माध्यम बन्न सक्छ।
दोस्रो व्यक्तिका लागि पैसा खर्च गर्नु सामान्य व्यवहार हुन सक्छ। दुवैले पैसालाई फरक दृष्टिकोणबाट हेर्छन्।
हाउसलका अनुसार मानिसको आर्थिक व्यवहार उसको व्यक्तिगत अनुभवबाट प्रभावित हुन्छ। कुनै व्यक्तिले आर्थिक मन्दी, बेरोजगारी वा पारिवारिक संकट भोगेको छ भने उसले जोखिम लिन हिचकिचाउन सक्छ।
आर्थिक उन्नतिको समयमा हुर्किएको व्यक्तिले भविष्यमा पनि बजार निरन्तर बढिरहने विश्वास गर्न सक्छ।
यस्तो अवस्थामा कसैको आर्थिक निर्णयलाई केवल सही वा गलत भनेर मूल्याङ्कन गर्न कठिन हुन्छ। व्यक्तिले आफ्नो अनुभव, सूचना र परिस्थितिका आधारमा निर्णय गरिरहेको हुन्छ।
लेखकले यही कारण पैसासम्बन्धी निर्णयमा सबै मानिसको व्यवहार एउटै हुन नसक्ने बताएका छन्।
पुस्तकको ‘नो वन्स क्रेजी’ अर्थात् कोही पनि असामान्य छैन भन्ने अवधारणाले आर्थिक व्यवहार बुझ्न सहयोग गर्छ। मानिसले गर्ने निर्णय उसको आफ्नै अनुभव र परिस्थितिमा तर्कसंगत हुन सक्छ।
अरूको निर्णयलाई गलत ठान्नुअघि उसले कुन परिस्थितिमा त्यो निर्णय गरिरहेको छ भन्ने बुझ्न आवश्यक हुन्छ।
व्यवसाय र लगानीको क्षेत्रमा यो दृष्टिकोण अझ महत्त्वपूर्ण हुन्छ। कुनै उद्यमीले जोखिम लिएर व्यवसाय विस्तार गर्न सक्छन् भने अर्कोले स्थिर आम्दानी र कम जोखिमलाई प्राथमिकता दिन सक्छन्।
दुवैको उद्देश्य आर्थिक सुरक्षा र सफलता भए पनि उनीहरूको निर्णय गर्ने शैली फरक हुन सक्छ।
भाग्य र जोखिमको भूमिका
आर्थिक सफलता र असफलताको चर्चा गर्दा मानिसले प्रायः मेहनत, क्षमता र रणनीतिलाई प्राथमिकता दिन्छन्। तर हाउसलले भाग्य र जोखिमको भूमिकालाई पनि उत्तिकै महत्त्व दिएका छन्।
एउटै प्रकारको निर्णय गर्ने दुई व्यक्तिमध्ये एक सफल हुन सक्छ भने अर्को असफल। यसको कारण उनीहरूको क्षमतामा मात्र सीमित नहुन सक्छ। समय, बजारको अवस्था, आर्थिक परिस्थिति र नियन्त्रणबाहिरका घटनाले पनि परिणाम निर्धारण गर्छन्।
पुस्तकले सफलता र असफलताको मूल्याङ्कन गर्दा भाग्य तथा जोखिमलाई बेवास्ता नगर्न सुझाव दिन्छ। कुनै व्यवसाय सफल भयो भन्दैमा त्यसको सम्पूर्ण श्रेय सञ्चालकको क्षमतालाई मात्र दिन मिल्दैन।
बजारको अनुकूल अवस्था, प्रतिस्पर्धीको कमजोरी, उपभोक्ताको बदलिएको रुचि र सही समयमा गरिएको निर्णयले पनि सफलता सम्भव बनाएको हुन सक्छ।
त्यस्तै, कुनै व्यवसाय असफल भयो भन्दैमा सञ्चालकको निर्णय पूर्ण रूपमा गलत थियो भन्न पनि मिल्दैन। उसले उचित अध्ययन र तयारी गरेर लगानी गरेको हुन सक्छ, तर अप्रत्याशित घटना वा बजारको परिवर्तनले परिणाम बिगारेको हुन सक्छ।
यसले उद्यमी र लगानीकर्तालाई सफलताबाट अति उत्साहित नहुन र असफलताबाट पूर्ण रूपमा निराश नहुन सिकाउँछ। परिणामलाई मात्र आधार बनाएर निर्णयको गुणस्तर मापन गर्नु उचित हुँदैन।
निर्णय गर्दा उपलब्ध सूचना, जोखिमको मूल्याङ्कन र सम्भावित क्षतिको तयारी पनि महत्त्वपूर्ण हुन्छ।
व्यवसायमा जोखिम लिनु आवश्यक हुन सक्छ, तर जोखिम र लापरबाही एउटै होइनन्। सम्भावित लाभको अपेक्षामा सबै पूँजी एउटै क्षेत्रमा लगानी गर्नु विवेकपूर्ण निर्णय नहुन सक्छ।
जोखिमको सीमा पहिचान गर्ने र प्रतिकूल अवस्था आए पनि व्यवसाय टिकाइराख्न सक्ने क्षमता आवश्यक हुन्छ।
लोभको कुनै अन्त्य हुँदैन
पैसा कमाउने दौडमा मानिसले आफ्नो आवश्यकताभन्दा बढी चाहना राख्न सक्छन्। एउटा लक्ष्य पूरा भएपछि अर्को ठूलो लक्ष्य तय हुन्छ। आम्दानी बढेपछि खर्च बढ्छ।
सम्पत्ति बढेपछि अझ धेरै सम्पत्ति कमाउने आकांक्षा बढ्न सक्छ।
हाउसलले पुस्तकको ‘नेभर इनफ’ अर्थात् कहिल्यै पर्याप्त नहुने प्रवृत्तिमार्फत यही समस्यालाई व्याख्या गरेका छन्।
मानिसले आफ्नो आवश्यकता र चाहनाबीचको सीमा पहिचान गर्न नसक्दा आर्थिक सफलता प्राप्त गरेपछि पनि सन्तुष्टि हासिल गर्न कठिन हुन्छ।
व्यवसायमा यो प्रवृत्ति झन् जोखिमपूर्ण हुन सक्छ। कुनै कम्पनीले राम्रो नाफा कमाइरहेको छ भने पनि प्रतिस्पर्धीलाई उछिन्ने, बजार हिस्सा बढाउने र छिटो विस्तार गर्ने दबाबमा अनावश्यक ऋण लिन सक्छ।
अत्यधिक विस्तारले व्यवस्थापन, नगद प्रवाह र सञ्चालन खर्चमा दबाब सिर्जना गर्न सक्छ।
व्यक्तिगत लगानीमा पनि यही मनोविज्ञान देखिन्छ। अरूले धेरै प्रतिफल कमाएको देखेर आफूले पनि त्यस्तै लाभ खोज्ने क्रममा लगानीकर्ताले आफ्नो जोखिम वहन गर्ने क्षमताभन्दा बढी जोखिम लिन सक्छन्।
बजार बढिरहेको समयमा लोभले निर्णयलाई प्रभावित गर्छ भने बजार घट्दा डरले लगानीकर्तालाई हतारमा सम्पत्ति बिक्री गर्न प्रेरित गर्न सक्छ।
लेखकको दृष्टिकोणमा आर्थिक सफलताका लागि कति कमाउने भन्ने प्रश्नसँगै कति पर्याप्त हुन्छ भन्ने प्रश्नको उत्तर पनि आवश्यक छ। आफ्नो आवश्यकता र लक्ष्य स्पष्ट नभएको व्यक्तिले जति सम्पत्ति कमाए पनि असन्तुष्ट रहन सक्छ।
व्यवसायीका लागि पनि विस्तार नै सफलताको अन्तिम मापदण्ड होइन। नाफा, नगद प्रवाह, ऋणको अवस्था, संस्थागत स्थायित्व र दीर्घकालीन सम्भावनालाई ध्यानमा राखेर व्यवसायको आकार निर्धारण गर्नुपर्छ।
चक्रवृद्धि प्रतिफलको शक्ति
पुस्तकले चक्रवृद्धि प्रतिफललाई सम्पत्ति निर्माणको महत्त्वपूर्ण आधारका रूपमा प्रस्तुत गरेको छ। लगानीबाट प्राप्त प्रतिफल पुनः लगानी गर्दा त्यसबाट थप प्रतिफल प्राप्त हुने प्रक्रिया नै चक्रवृद्धिको मूल आधार हो।
यसको प्रभाव छोटो समयमा सामान्य देखिए पनि लामो समयपछि उल्लेखनीय हुन सक्छ। नियमित बचत, निरन्तर लगानी र समयको संयोजनले सानो रकमलाई पनि ठूलो सम्पत्तिमा रूपान्तरण गर्न सक्छ।
हाउसलले लगानीमा अत्यधिक प्रतिफल खोज्नुभन्दा लामो समयसम्म टिकिरहने क्षमतालाई महत्त्व दिएका छन्। लगानीकर्ताले बजारको उतारचढावबीच निरन्तरता कायम राख्न सकेमा चक्रवृद्धिको लाभ प्राप्त गर्ने सम्भावना बढ्छ।
उदाहरणका लागि, कुनै व्यक्तिले हरेक महिना निश्चित रकम बचत गरेर लगानी गर्छ भने उसको सम्पत्ति केवल जम्मा गरेको रकमका आधारमा मात्र बढ्दैन।
लगानीबाट प्राप्त प्रतिफल पनि पुनः लगानी हुँदै जाँदा समयसँगै वृद्धि हुन सक्छ। तर प्रतिफलको दर निश्चित हुँदैन। बजारको अवस्था, लगानीको प्रकृति, शुल्क र जोखिमअनुसार परिणाम फरक हुन सक्छ।
यस अवधारणाले छिटो धनी बन्ने आकांक्षाभन्दा दीर्घकालीन आर्थिक अनुशासनको महत्त्व देखाउँछ। छोटो अवधिमा ठूलो प्रतिफल खोज्दा जोखिम बढ्न सक्छ।
यसको विपरीत, नियमित बचत र समयलाई उपयोग गर्ने रणनीतिले आर्थिक स्थायित्व निर्माण गर्न सहयोग पुर्याउँछ।
व्यवसायमा पनि चक्रवृद्धिको सोच लागू हुन्छ। कम्पनीले तत्काल प्राप्त नाफा वितरण गर्नुको सट्टा उत्पादन क्षमता, प्रविधि, जनशक्ति र बजार विस्तारमा पुनः लगानी गर्न सक्छ।
यस्तो लगानीले भविष्यमा थप आम्दानी र प्रतिस्पर्धात्मक क्षमता निर्माण गर्न सक्छ।
धनी हुनु र धनी रहनु फरक
पुस्तकले सम्पत्ति निर्माण र त्यसलाई जोगाइराख्ने क्षमताबीचको भिन्नतालाई विशेष महत्त्व दिएको छ। पैसा कमाउनु एउटा उपलब्धि हो, तर त्यसलाई दीर्घकालसम्म सुरक्षित राख्नु अर्को चुनौती हो।
कुनै व्यक्तिले व्यवसाय, लगानी वा अन्य आर्थिक गतिविधिबाट ठूलो सम्पत्ति कमाउन सक्छ। तर अत्यधिक जोखिम, अनावश्यक खर्च, ऋणको बोझ र कमजोर वित्तीय अनुशासनका कारण त्यही सम्पत्ति गुमाउन पनि सक्छ।
हाउसलका अनुसार सम्पत्ति निर्माणका लागि आशावाद, जोखिम लिन सक्ने क्षमता र अवसर पहिचान गर्ने सीप आवश्यक हुन सक्छ। तर सम्पत्ति जोगाउन विनम्रता, सतर्कता, मितव्ययिता र जोखिम नियन्त्रणको आवश्यकता पर्छ।
यही कारण पुस्तकले आर्थिक सफलतामा टिकाउपनलाई महत्त्व दिएको छ।
कुनै व्यवसायले एक वर्ष अत्यधिक नाफा कमाउनु मात्र पर्याप्त हुँदैन। बजारमा संकट आउँदा, आम्दानी घट्दा वा प्रतिस्पर्धा बढ्दा पनि सञ्चालन निरन्तर राख्न सक्ने क्षमता आवश्यक हुन्छ।
व्यक्तिगत वित्तमा पनि आपत्कालीन कोष, ऋण व्यवस्थापन र अनावश्यक खर्च नियन्त्रणले आर्थिक सुरक्षा बढाउन सक्छ।
सबै पैसा लगानीमा लगाएर तत्काल उपलब्ध नगदको व्यवस्था नगर्ने व्यक्तिले आकस्मिक परिस्थितिमा समस्या भोग्न सक्छ।
लेखकले ‘रुम फर एरर’ अर्थात् गल्ती वा अनपेक्षित घटनाका लागि ठाउँ राख्नुपर्ने अवधारणालाई पनि जोड दिएका छन्।
भविष्य सधैँ अनुमानअनुसार चल्दैन। आम्दानी घट्न सक्छ, ब्याजदर बढ्न सक्छ, बजारमा मन्दी आउन सक्छ वा व्यक्तिगत जीवनमा आकस्मिक खर्च सिर्जना हुन सक्छ।
यस्तो अवस्थामा पनि आर्थिक रूपमा टिक्न सक्ने व्यवस्था गर्नु बुद्धिमानी हुन्छ।
सम्पत्ति देखिने वस्तु होइन
मानिसले आर्थिक सम्पन्नतालाई प्रायः महँगो घर, गाडी, विलासी जीवनशैली र महँगा वस्तुसँग जोडेर हेर्ने गर्छन्। तर हाउसलले वास्तविक सम्पत्ति र देखिने खर्चबीचको भिन्नता स्पष्ट पारेका छन्।
कुनै व्यक्तिले महँगो गाडी चढेको देखेर ऊ धनी छ भन्ने निष्कर्ष निकाल्न सकिँदैन। उसले गाडी ऋण लिएर किनेको हुन सक्छ। उसको आम्दानीको ठूलो हिस्सा किस्ता तिर्नमै खर्च भइरहेको हुन सक्छ।
अर्कोतर्फ, सामान्य जीवनशैली अपनाउने व्यक्तिसँग ठूलो बचत र लगानी हुन सक्छ।
पुस्तकको ‘वेल्थ इज ह्वाट यू डोन्ट सी’ अर्थात् सम्पत्ति त्यो हो, जुन देखिँदैन भन्ने अवधारणा यही विषयमा केन्द्रित छ।
वास्तविक सम्पत्ति भनेको खर्च गरेर देखाइएको वस्तु मात्र होइन, खर्च नगरी बचत गरिएको र भविष्यका लागि सुरक्षित राखिएको स्रोत पनि हो।
यो विचार उपभोक्तावादी समाजका लागि विशेष सान्दर्भिक छ।
सामाजिक प्रतिष्ठा देखाउन महँगा वस्तु खरिद गर्ने, अरूको जीवनशैलीको नक्कल गर्ने र आम्दानीभन्दा बढी खर्च गर्ने प्रवृत्तिले व्यक्तिको वित्तीय अवस्था कमजोर बनाउन सक्छ।
व्यवसायमा पनि कम्पनीको वास्तविक आर्थिक शक्ति बाहिरी चमकधमकले निर्धारण गर्दैन।
ठूलो कार्यालय, आकर्षक ब्रान्ड र महँगो संरचना भए पनि कम्पनीसँग पर्याप्त नगद प्रवाह, नाफा र वित्तीय स्थायित्व नहुन सक्छ। वास्तविक व्यावसायिक शक्ति संस्थाको वित्तीय स्वास्थ्य, ग्राहकको विश्वास र दीर्घकालीन सञ्चालन क्षमतामा निर्भर हुन्छ।
आर्थिक स्वतन्त्रताको वास्तविक अर्थ
पुस्तकको अर्को महत्त्वपूर्ण विषय आर्थिक स्वतन्त्रता हो। हाउसलका अनुसार पैसाको सबैभन्दा ठूलो उपयोग आफूले चाहेको समयमा आफ्नो समय र निर्णयमाथि नियन्त्रण राख्न सक्नु हो।
धेरै मानिस पैसा कमाउने उद्देश्यले काम गर्छन्। तर पैसा कमाउने प्रक्रियामा उनीहरूले आफ्नो समय, व्यक्तिगत स्वतन्त्रता र जीवनको गुणस्तर गुमाउन सक्छन्।
उच्च आम्दानी भए पनि आफ्नो समयमाथि कुनै नियन्त्रण छैन भने आर्थिक सफलताको अर्थ सीमित हुन सक्छ।
आर्थिक स्वतन्त्रताले व्यक्तिलाई आफ्नो प्राथमिकताअनुसार निर्णय गर्ने अवसर दिन्छ।
आफूलाई मनपर्ने काम रोज्न, परिवारलाई समय दिन, आवश्यक पर्दा कामबाट विश्राम लिन वा जोखिमपूर्ण परिस्थितिमा आफूलाई सुरक्षित राख्न आर्थिक स्रोतले सहयोग पुर्याउँछ।
यो अवधारणा व्यवसायीका लागि पनि महत्त्वपूर्ण छ। व्यवसाय स्थापना गर्नुको उद्देश्य केवल नाफा कमाउनु मात्र हुनु हुँदैन। उद्यमीले आफ्नो समय, निर्णय क्षमता र जीवनको गुणस्तरलाई पनि ध्यान दिनुपर्छ।
व्यवसायको आकार बढ्दै जाँदा सञ्चालकको व्यक्तिगत स्वतन्त्रता घट्दै गएको छ भने त्यसको व्यवस्थापकीय संरचनामा सुधार आवश्यक हुन सक्छ।
नेपाली आर्थिक व्यवहारसँगको सम्बन्ध
नेपालमा व्यक्तिगत बचत, घरजग्गा, सेयर बजार, सहकारी, बैंक निक्षेप र साना व्यवसायमा लगानी गर्ने प्रवृत्ति छ।
तर धेरै आर्थिक निर्णयमा दीर्घकालीन योजना र जोखिम मूल्याङ्कनभन्दा सामाजिक प्रभाव, अरूको अनुभव र तत्काल लाभको अपेक्षाले भूमिका खेल्ने गरेको पाइन्छ।
सेयर बजार बढ्दा नयाँ लगानीकर्ता आकर्षित हुने र बजार घट्दा हतारमा लगानी फिर्ता गर्ने प्रवृत्ति यसको एउटा उदाहरण हो।
त्यस्तै, घरजग्गाको मूल्य बढ्ने अपेक्षामा ऋण लिएर लगानी गर्ने तर आम्दानी र ऋण तिर्ने क्षमताको पर्याप्त मूल्याङ्कन नगर्ने अवस्था पनि देखिन सक्छ।
‘द साइकोलोजी अफ मनी’ ले यस्ता निर्णयलाई व्यवहारको दृष्टिकोणबाट बुझ्न सहयोग गर्छ।
लगानी गर्नुअघि आफूले कति जोखिम लिन सक्छु, कति समयसम्म लगानी कायम राख्न सक्छु र प्रतिकूल अवस्था आएमा के गर्ने भन्ने प्रश्नको उत्तर खोज्न आवश्यक हुन्छ।
नेपालका उद्यमीका लागि पनि पुस्तक उपयोगी छ। व्यवसाय सुरु गर्दा नाफाको सम्भावना मात्र हेरेर पुग्दैन। बजारमा माग घटेमा, लागत बढेमा वा ऋणको ब्याजदर परिवर्तन भएमा व्यवसाय कसरी टिकाउने भन्ने योजना चाहिन्छ।
विशेषगरी साना तथा मझौला व्यवसायमा व्यक्तिगत र व्यावसायिक पैसाबीच स्पष्ट सीमा नहुने समस्या देखिन सक्छ।
कम्पनीको आम्दानीलाई व्यक्तिगत खर्चमा प्रयोग गर्ने, पर्याप्त नगद सञ्चिति नराख्ने र नाफा देखिएपछि तत्काल विस्तार गर्ने प्रवृत्तिले व्यवसायलाई जोखिममा पार्न सक्छ।
पुस्तकले बचत, धैर्य, जोखिम नियन्त्रण र दीर्घकालीन सोचको महत्त्व देखाउने भएकाले नेपाली व्यवसायी तथा व्यक्तिगत लगानीकर्ताका लागि उपयोगी पाठ प्रस्तुत गर्छ।
आर्थिक निर्णयमा अरूको सफलता नक्कल गर्नुभन्दा आफ्नो आम्दानी, आवश्यकता र जोखिम वहन गर्ने क्षमताअनुसार योजना बनाउनुपर्ने सन्देश यसले दिन्छ।
पुस्तकका सीमा र उपयोगिता
‘द साइकोलोजी अफ मनी’ को सबैभन्दा ठूलो विशेषता जटिल वित्तीय विषयलाई सरल कथा र उदाहरणमार्फत प्रस्तुत गर्नु हो।
लेखकले लगानीका प्राविधिक सूत्र वा बजारको विस्तृत विश्लेषणमा केन्द्रित नभई आर्थिक निर्णयलाई प्रभावित गर्ने मानवीय व्यवहारको व्याख्या गरेका छन्।
यसका कारण वित्तीय विषयमा विशेष ज्ञान नभएका पाठकले पनि पुस्तकका मूल विचार बुझ्न सक्छन्।
व्यक्तिगत बचत, लगानी र खर्च व्यवस्थापन गर्न चाहने व्यक्तिदेखि व्यवसाय सञ्चालन गरिरहेका उद्यमी र वित्तीय निर्णय गर्ने व्यवस्थापकसम्मका लागि पुस्तक उपयोगी छ।
तर पुस्तकलाई लगानीसम्बन्धी पूर्ण मार्गदर्शिका मान्न मिल्दैन।
यसले कुन सेयर किन्ने, कुन क्षेत्रमा कति लगानी गर्ने, ब्याजदरको प्रभाव कसरी गणना गर्ने वा कम्पनीको वित्तीय विवरण कसरी विश्लेषण गर्ने भन्ने प्राविधिक ज्ञान प्रदान गर्दैन। यसको मुख्य ध्यान आर्थिक निर्णयको मनोविज्ञानमा छ।
पुस्तकका केही उदाहरण अमेरिकी आर्थिक इतिहास र त्यहाँको वित्तीय प्रणालीसँग सम्बन्धित छन्। त्यसैले ती उदाहरणलाई नेपालको आर्थिक संरचनामा जस्ताको तस्तै लागू गर्न सकिँदैन।
नेपाली पाठकले आफ्नो आयस्तर, वित्तीय पहुँच, बजारको अवस्था र नियामकीय व्यवस्थाअनुसार यसको सन्देश बुझ्नुपर्छ।
त्यस्तै, व्यवहार सुधार्नु महत्त्वपूर्ण भए पनि आर्थिक सफलताको एकमात्र आधार होइन।
शिक्षा, रोजगारी, आम्दानीको अवसर, पूँजीमा पहुँच, बजारको अवस्था र संस्थागत वातावरणले पनि आर्थिक भविष्य निर्धारण गर्छन्। पुस्तकको विचारलाई यी संरचनागत पक्षसँग जोडेर बुझ्दा यसको उपयोगिता अझ स्पष्ट हुन्छ।
सम्पत्तिभन्दा महत्त्वपूर्ण आर्थिक अनुशासन
‘द साइकोलोजी अफ मनी’ ले पैसा कमाउने तरिका सिकाउनेभन्दा पैसासँगको सम्बन्ध सुधार्न प्रेरित गर्छ।
मानिसले किन अनावश्यक जोखिम लिन्छन्, किन अरूको सफलताबाट प्रभावित हुन्छन्, किन पर्याप्त सम्पत्ति हुँदाहुँदै पनि अझ धेरै कमाउने दौडमा लाग्छन् र किन आर्थिक संकटको समयमा गलत निर्णय गर्छन् भन्ने विषयलाई पुस्तकले सरल ढङ्गले व्याख्या गरेको छ।
यसको मूल सन्देश आर्थिक सफलता केवल उच्च आम्दानी वा ठूलो लगानीबाट प्राप्त हुँदैन भन्ने हो। पैसा कमाउने अवसर पहिचान गर्न सक्ने क्षमता आवश्यक छ, तर त्यसलाई व्यवस्थापन गर्ने अनुशासन अझ महत्त्वपूर्ण हुन्छ।
नियमित बचत, धैर्य, जोखिमको सीमा पहिचान, अनावश्यक खर्च नियन्त्रण र दीर्घकालीन सोचले आर्थिक स्थायित्व निर्माण गर्न सहयोग गर्छन्।
व्यक्तिगत जीवनमा आर्थिक स्वतन्त्रता र व्यवसायमा दीर्घकालीन स्थायित्व खोज्ने दुवै समूहका लागि पुस्तकले सोच्ने नयाँ दृष्टिकोण दिन्छ।
यसले पाठकलाई धनी देखिने आकांक्षाभन्दा वास्तविक आर्थिक सुरक्षा निर्माण गर्ने दिशामा सोच्न प्रेरित गर्छ।
अन्ततः सम्पत्तिको मूल्य त्यसको आकारले मात्र निर्धारण गर्दैन।
त्यसले व्यक्तिलाई कति स्वतन्त्रता दिएको छ, कति जोखिमबाट सुरक्षित राखेको छ र भविष्यका निर्णय गर्न कति सहज बनाएको छ भन्ने कुरा पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
यही व्यवहारिक दृष्टिकोणका कारण ‘द साइकोलोजी अफ मनी’ व्यक्तिगत वित्त र व्यवसाय व्यवस्थापनमा रुचि राख्ने पाठकका लागि पठनीय पुस्तक बनेको छ।