

आम्दानी बढ्दैमा आर्थिक अवस्था बलियो हुन्छ भन्ने छैन । आम्दानीअनुसार खर्च बढ्दै जाने बानीले धेरैलाई बचत गर्न कठिन बनाएको हुन्छ । नियमित आम्दानी हुँदाहुँदै पनि महिनाको अन्त्यमा पैसा नबच्नु, आकस्मिक खर्च पर्दा ऋण लिनुपर्ने अवस्था आउनु र भविष्यका आर्थिक लक्ष्य पूरा गर्न नसक्नु यसको प्रमुख कारण हुन् ।
पैसा बचत गर्न धेरै कमाउनैपर्छ भन्ने छैन । आम्दानीको सही व्यवस्थापन, अनावश्यक खर्च नियन्त्रण र नियमित बचतको बानीले पनि आर्थिक अवस्था सुधार गर्न सकिन्छ । व्यक्तिगत वित्त व्यवस्थापनका लागि अपनाउन सकिने महत्वपूर्ण सूत्र यस्ता छन् ।
१. आम्दानी प्राप्त हुनासाथ बचत गर्नुहोस्
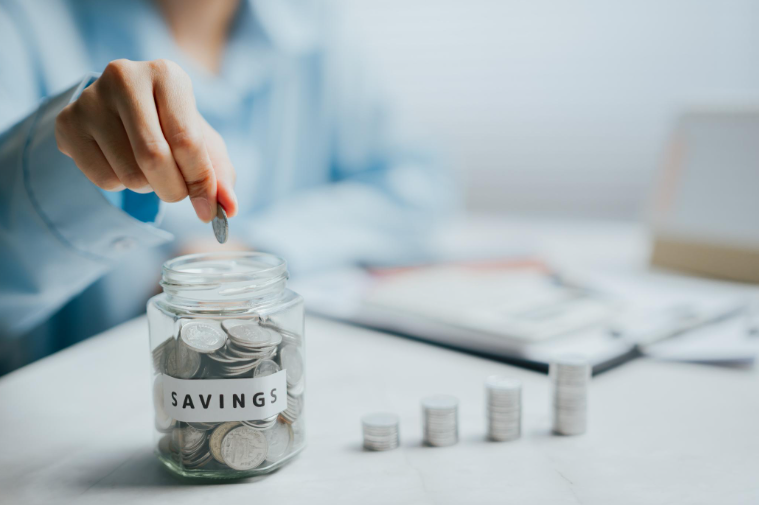
धेरै मानिस महिनाभर खर्च गरेर बाँकी रहेको रकम बचत गर्ने सोच राख्छन् । तर यस्तो अभ्यासले नियमित बचत गर्न कठिन बनाउँछ । त्यसैले आम्दानी प्राप्त हुनासाथ निश्चित रकम छुट्याएर बचत गर्ने बानी बसाल्नुपर्छ ।
आम्दानीको कम्तीमा १० देखि २० प्रतिशत बचत गर्ने लक्ष्य राख्न सकिन्छ । आम्दानी कम भए पनि सानो रकमबाट सुरुवात गर्नु उपयुक्त हुन्छ । नियमित रूपमा बचत गर्दा समयसँगै ठूलो रकम जम्मा गर्न सकिन्छ ।
२. मासिक बजेट बनाएर खर्च गर्नुहोस्
आम्दानी र खर्चको स्पष्ट विवरण नराख्दा पैसा कहाँ खर्च भइरहेको छ भन्ने थाहा पाउन कठिन हुन्छ । त्यसैले प्रत्येक महिनाको सुरुमै बजेट तयार गर्नुपर्छ ।
घरभाडा, खाना, शिक्षा, स्वास्थ्य, यातायात, सञ्चार र अन्य आवश्यक खर्च छुट्याएर बजेट बनाउन सकिन्छ । आम्दानीको ५० प्रतिशत आवश्यकतामा, ३० प्रतिशत व्यक्तिगत चाहनामा र २० प्रतिशत बचत तथा ऋण भुक्तानीमा छुट्याउने ५०:३०:२० नियम पनि अपनाउन सकिन्छ । आफ्नो आम्दानी र पारिवारिक अवस्थाअनुसार यसलाई परिमार्जन गर्नुपर्छ ।
३. अनावश्यक खर्च नियन्त्रण गर्नुहोस्
सानो रकमको खर्चलाई बेवास्ता गर्दा महिनाको अन्त्यमा ठूलो रकम खर्च भइसकेको हुन सक्छ । नियमित रूपमा बाहिर खाना खाने, आवश्यकताभन्दा बढी किनमेल गर्ने, प्रयोग नगर्ने डिजिटल सदस्यता नवीकरण गर्ने र छुटको लोभमा सामान खरिद गर्ने बानीले बचत घटाउँछ ।
कुनै सामान किन्नुअघि त्यसको वास्तविक आवश्यकता मूल्याङ्कन गर्नुपर्छ । अत्यावश्यक नभएको सामान खरिद गर्नुअघि केही समय पर्खने बानीले आवेगमा हुने खर्च नियन्त्रण गर्न सहयोग गर्छ । सामान किन्नुअघि विभिन्न पसलमा मूल्य तुलना गर्नु पनि उपयोगी हुन्छ ।
४. ऋण र ब्याजको भार घटाउनुहोस्
अनावश्यक ऋणले आम्दानीको ठूलो हिस्सा ब्याज भुक्तानीमै खर्च गराउन सक्छ । विशेषगरी उच्च ब्याजदरमा लिइएको उपभोग कर्जाले आर्थिक अवस्था कमजोर बनाउन सक्छ ।
ऋण लिँदा त्यसको उद्देश्य, ब्याजदर, भुक्तानी अवधि र मासिक किस्ताबारे स्पष्ट हुनुपर्छ । पहिले लिइसकेको उच्च ब्याजदरको ऋणलाई प्राथमिकताका साथ घटाउने योजना बनाउनुपर्छ । आम्दानीभन्दा बढी किस्ता पर्ने गरी ऋण लिनु हुँदैन । ऋणको उचित व्यवस्थापनले भविष्यमा बचत र लगानीका लागि रकम छुट्याउन सहज बनाउँछ ।
५. आपत्कालीन कोष तयार गर्नुहोस्
बिरामी पर्दा, रोजगारी गुमाउँदा, व्यवसायमा समस्या आउँदा वा अन्य आकस्मिक अवस्था सिर्जना हुँदा तत्काल रकम आवश्यक पर्न सक्छ । यस्तो अवस्थामा बचत नहुँदा ऋण लिनुपर्ने बाध्यता आउँछ ।
त्यसैले कम्तीमा तीनदेखि छ महिनासम्मको आवश्यक खर्च धान्न सक्ने रकम आपत्कालीन कोषका रूपमा छुट्टै राख्नुपर्छ । यो रकम सहजै निकाल्न सकिने सुरक्षित बैंक खातामा राख्नु उपयुक्त हुन्छ । आपत्कालीन कोषलाई नियमित किनमेल वा मनोरञ्जनका लागि प्रयोग गर्नु हुँदैन ।
६. बचतलाई सुरक्षित लगानीमा बदल्नुहोस्
पैसा बचत गर्नु मात्रै पर्याप्त हुँदैन । लामो समयसम्म निष्क्रिय राखिएको रकमको वास्तविक मूल्य मुद्रास्फीतिका कारण घट्न सक्छ । त्यसैले आफ्नो आर्थिक लक्ष्य, लगानी अवधि र जोखिम बहन गर्ने क्षमताअनुसार बचतलाई लगानीमा बदल्ने योजना बनाउनुपर्छ ।
बैंकको मुद्दती निक्षेप, सरकारी ऋणपत्र, सामूहिक लगानी कोष तथा अन्य नियमनयुक्त वित्तीय साधनबारे जानकारी लिएर निर्णय गर्न सकिन्छ । लगानी गर्नुअघि प्रतिफल, जोखिम, शुल्क र रकम झिक्न सकिने अवस्थाबारे बुझ्नुपर्छ । अरूको देखासिकी वा उच्च प्रतिफलको लोभमा नपरी आफ्नो आर्थिक क्षमताअनुसार लगानी गर्नु आवश्यक हुन्छ ।
पैसा बचत गर्नु भनेको खर्च गर्नै छाड्नु होइन, आवश्यक र अनावश्यक खर्चबीचको फरक बुझेर आम्दानीको सही उपयोग गर्नु हो । नियमित बचत, खर्चको अनुशासन, ऋण व्यवस्थापन र विवेकपूर्ण लगानीले आर्थिक सुरक्षाको आधार तयार गर्छ । सानो रकमबाट सुरु गरिएको बचतको बानीले पनि दीर्घकालमा ठूलो आर्थिक लक्ष्य पूरा गर्न सहयोग पुर्याउन सक्छ ।