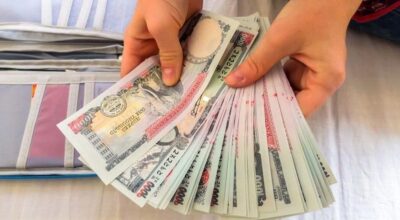


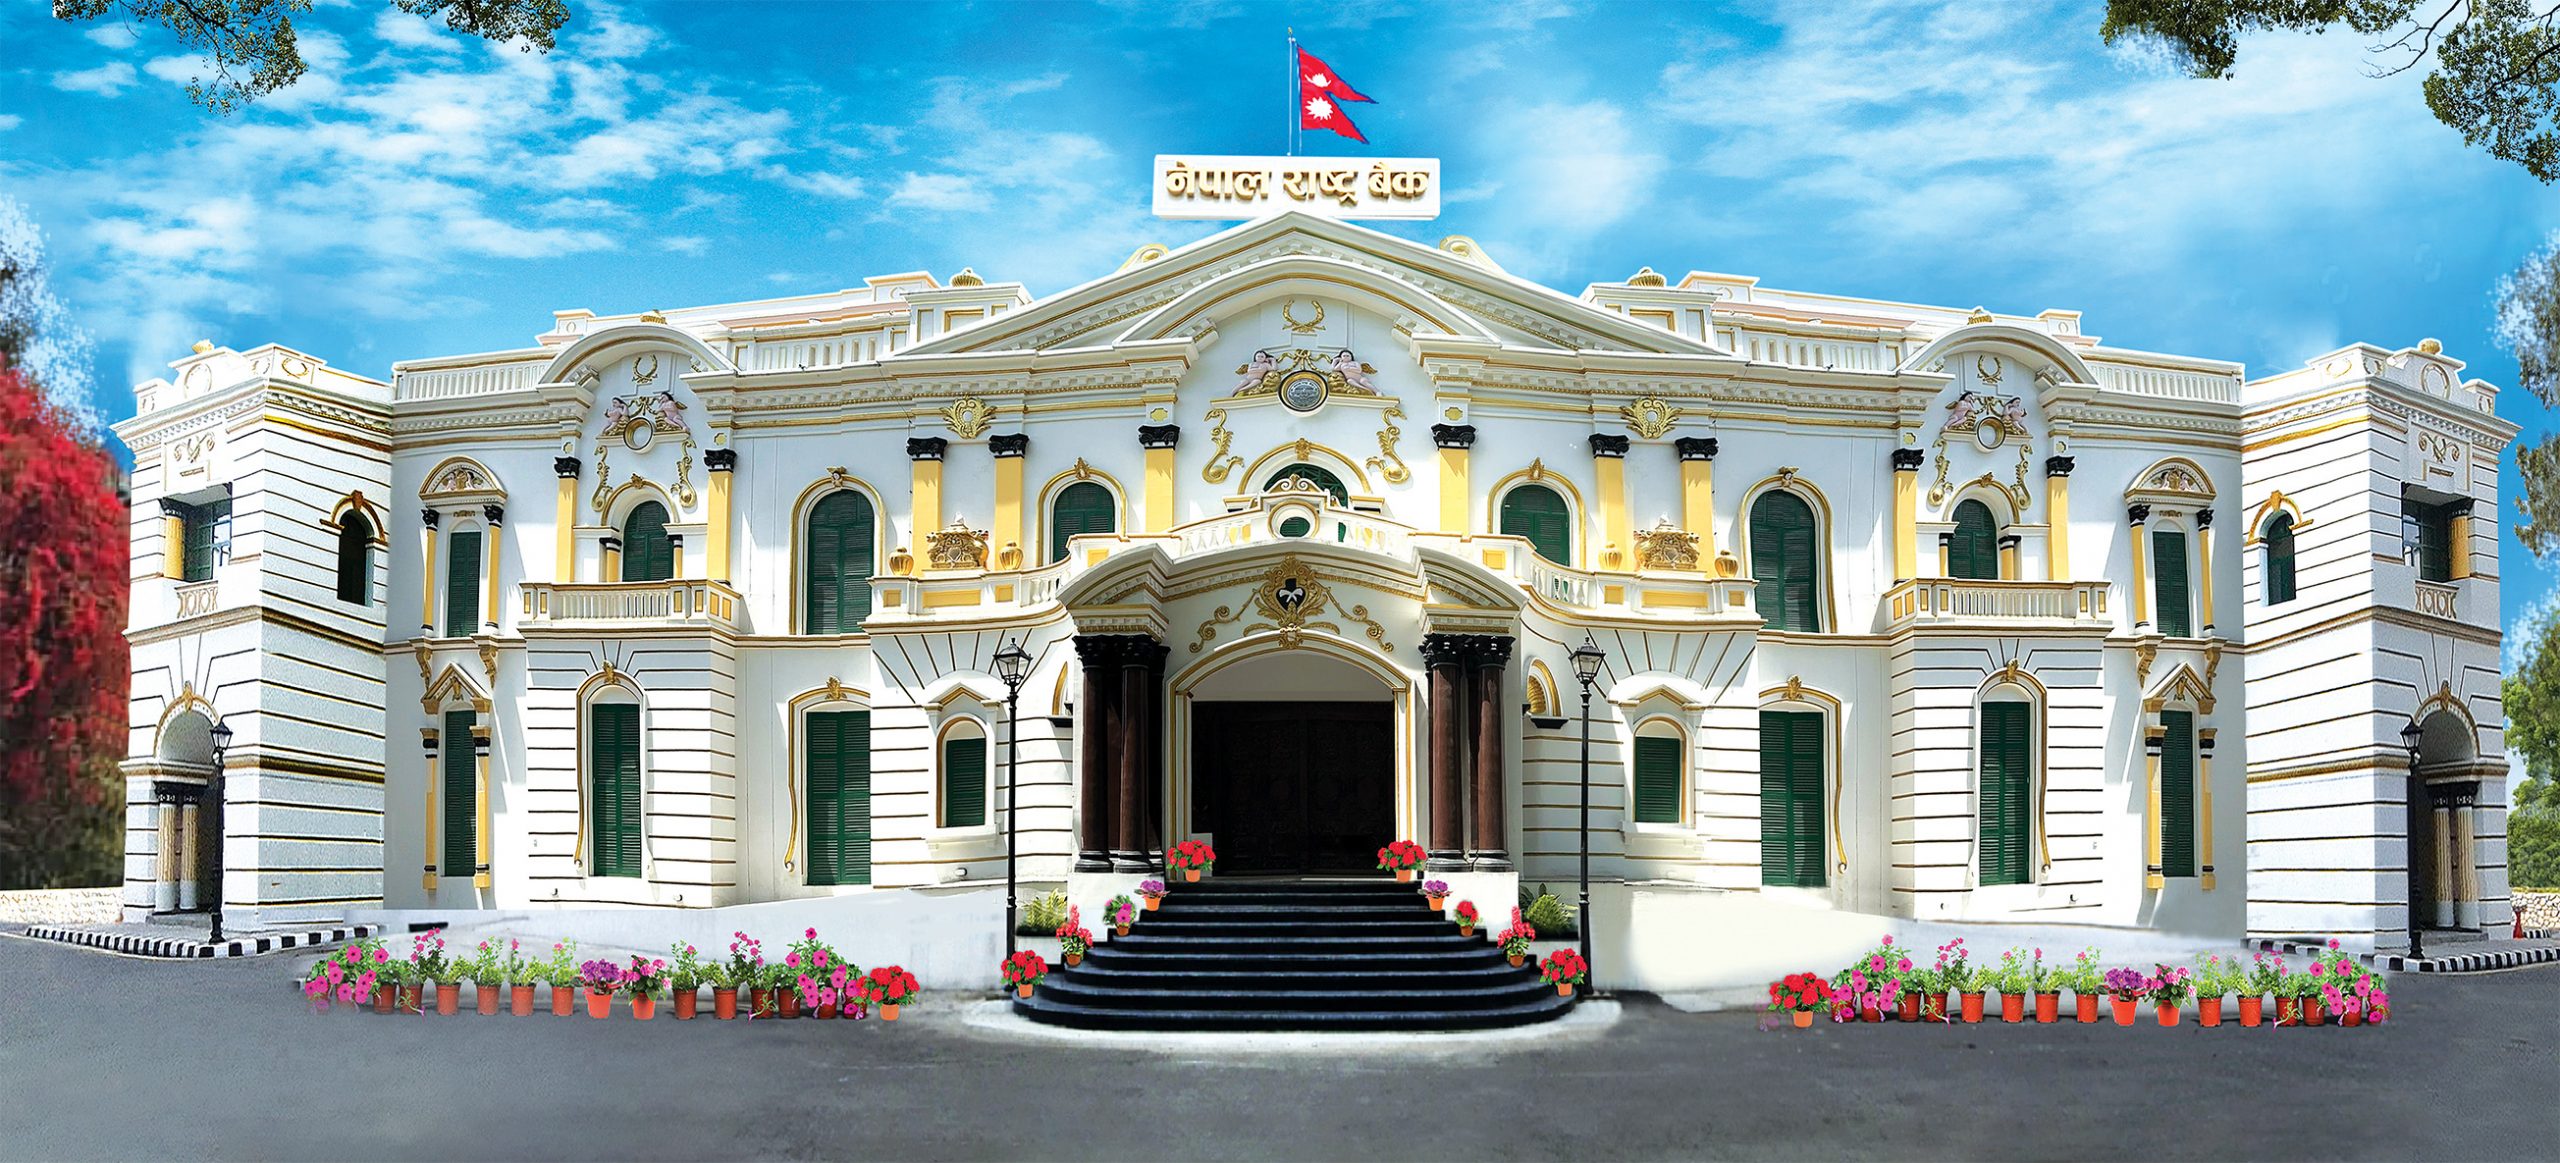
काठमाडौं – नेपाल राष्ट्र बैंकले कर्जा लिनुअघि आफ्नो आम्दानी, भुक्तानी क्षमता, कर्जाको लागत र सम्भावित जोखिमको विश्लेषण गर्न सर्वसाधारणलाई सुझाव दिएको छ। केन्द्रीय बैंकले कर्जाको उचित उपयोग, वित्तीय अनुशासन र समयमै भुक्तानीलाई जिम्मेवार वित्तीय व्यवहारका महत्त्वपूर्ण पक्षका रूपमा जोड दिएको हो।
राष्ट्र बैंकको वित्तीय साक्षरतासम्बन्धी चेतनामूलक सामग्रीमा कर्जा लिने प्रक्रियादेखि ऋणीका अधिकार, दायित्व तथा कर्जाको जिम्मेवार उपयोगसम्मका विषय समेटिएका छन्। कर्जा लिनुअघि यसको उद्देश्य, ब्याजदर, अन्य शुल्क, भुक्तानी अवधि र सम्भावित जोखिमबारे स्पष्ट जानकारी लिनुपर्नेमा बैंकले जोड दिएको छ।
कर्जा दिनुअघि बैंकले गर्छ वित्तीय मूल्याङ्कन
बैंक तथा वित्तीय संस्थाले कर्जा प्रवाह गर्नुअघि ऋणीको आम्दानी, नगद प्रवाह, आफ्नै पुँजी, विगतको कर्जा भुक्तानी इतिहास, धितो तथा कर्जाका सर्तलगायतका पक्षको मूल्याङ्कन गर्छन्। यस्तो मूल्याङ्कनले ऋणीको कर्जा तिर्न सक्ने क्षमता र कर्जासँग सम्बन्धित जोखिम पहिचान गर्न सहयोग पुर्याउँछ।
कर्जा लिन इच्छुक व्यक्ति वा व्यवसायले सम्बन्धित बैंक तथा वित्तीय संस्थामा आवश्यक कागजातसहित आवेदन दिनुपर्छ। कर्जाको प्रकृतिअनुसार नागरिकता वा परिचय खुल्ने कागजात, आम्दानीको प्रमाण, वित्तीय विवरण तथा धितोसँग सम्बन्धित कागजात आवश्यक पर्न सक्छन्।
आवेदनको मूल्याङ्कनपछि कर्जा स्वीकृत भएमा बैंकले स्वीकृत रकम, ब्याजदर, भुक्तानी अवधि, किस्ता तथा अन्य सर्तहरू स्पष्ट गर्छ। आवश्यक कानुनी र प्रशासनिक प्रक्रिया पूरा भएपछि कर्जा प्रवाह गरिन्छ। त्यसपछि ऋणीले कर्जा सम्झौतामा उल्लेख गरिएका सर्तअनुसार साँवा तथा ब्याज भुक्तानी गर्नुपर्छ।
ऋणीले आफ्ना अधिकार र दायित्व बुझ्नुपर्ने
राष्ट्र बैंकको वित्तीय साक्षरतासम्बन्धी सन्देशले ऋणीले कर्जासम्बन्धी पर्याप्त सूचना प्राप्त गर्ने, निष्पक्ष व्यवहार पाउने, व्यक्तिगत विवरणको गोपनीयता कायम हुने तथा गुनासो समाधानका लागि सम्बन्धित निकायमा पहुँच पाउने विषयलाई महत्त्व दिएको छ।
त्यसैगरी, ऋणीले बैंक तथा वित्तीय संस्थालाई सही सूचना र आवश्यक कागजात उपलब्ध गराउने, कर्जा सम्झौताका सर्तहरू ध्यानपूर्वक अध्ययन गर्ने, स्वीकृत प्रयोजनअनुसार रकम उपयोग गर्ने र निर्धारित समयभित्र किस्ता भुक्तानी गर्ने दायित्व पूरा गर्नुपर्छ।
कर्जाका सर्त नबुझी सम्झौता गर्दा वा आफ्नो भुक्तानी क्षमताभन्दा बढी ऋण लिँदा आर्थिक दबाब बढ्न सक्छ। त्यसैले कर्जा लिनुअघि ब्याज तथा अन्य शुल्कसहितको वास्तविक लागत र भविष्यमा प्राप्त हुन सक्ने आम्दानीको समेत आकलन गर्न आवश्यक हुन्छ।
उत्पादनशील उपयोग र वित्तीय अनुशासनमा जोड
कर्जा व्यवसाय विस्तार, उत्पादनशील क्षेत्रमा लगानी, सम्पत्ति निर्माण तथा अन्य आवश्यकताहरू पूरा गर्न उपयोगी वित्तीय साधन हो। तर कर्जाबाट अपेक्षित लाभ प्राप्त गर्न रकमको उचित उपयोग र व्यावहारिक भुक्तानी योजना आवश्यक हुन्छ।
कर्जा लिनुअघि आफ्नो आवश्यकता पहिचान गर्ने, विभिन्न बैंक तथा वित्तीय संस्थाका ब्याजदर र शुल्क तुलना गर्ने, आम्दानीअनुसार किस्ता निर्धारण गर्ने तथा सम्भावित आर्थिक जोखिमको मूल्याङ्कन गर्ने अभ्यासले ऋणीलाई वित्तीय कठिनाइबाट जोगिन मद्दत गर्छ।
जिम्मेवार कर्जा उपयोग र समयमै भुक्तानीले ऋणीको वित्तीय स्थायित्व कायम राख्नुका साथै बैंक तथा वित्तीय संस्थाको कर्जा गुणस्तर र समग्र बैंकिङ प्रणालीप्रतिको विश्वास सुदृढ बनाउन सहयोग पुर्याउँछ।