

काठमाडौं । बैंकहरूको खराब कर्जा बढ्नु अब कुनै एउटा संस्थाको व्यवस्थापकीय कमजोरी वा केही ऋणीको भुक्तानी समस्यामा सीमित छैन। पछिल्लो तथ्याङ्कले वाणिज्य बैंकहरूको समग्र कर्जा गुणस्तरमै दबाब बढिरहेको देखाएको छ।
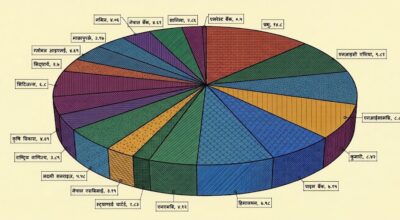
चालु आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासमा २० वाणिज्य बैंकको औसत निष्क्रिय कर्जा अनुपात ५.६४ प्रतिशत पुगेको छ। अघिल्लो आर्थिक वर्षको सोही अवधिमा यस्तो अनुपात ४.८६ प्रतिशत थियो।
एक वर्षमै ०.७८ प्रतिशत विन्दुको वृद्धि हुनु बैंकिङ क्षेत्रको जोखिम व्यवस्थापनका लागि गम्भीर संकेत हो।
बैंकहरूका सार्वजनिक वित्तीय विवरणअनुसार समीक्षा अवधिमा २० मध्ये १२ बैंकको खराब कर्जा अनुपात बढेको छ भने आठ बैंकले घटाएका छन्। खराब कर्जा सबैभन्दा उच्च हुनेमा प्रभु बैंक देखिएको छ।
बैंकको निष्क्रिय कर्जा अनुपात अघिल्लो वर्षको पहिलो त्रैमासमा ५.७८ प्रतिशत रहेकामा चालु वर्षको सोही अवधिमा १४.८० प्रतिशत पुगेको छ। अर्कोतर्फ एभरेष्ट बैंकको खराब कर्जा सबैभन्दा कम ०.५० प्रतिशतमा सीमित छ।
यसले एउटै आर्थिक वातावरण र एउटै नियामकीय व्यवस्थाभित्र सञ्चालन भइरहेका बैंकहरूबीच कर्जा व्यवस्थापनको परिणाम निकै फरक रहेको देखाउँछ।
खराब कर्जाको यो तथ्याङ्कलाई बैंकहरूको नाफासँग मात्र तुलना गरेर हेर्न मिल्दैन। कर्जा नउठेपछि बैंकले त्यसको जोखिमअनुसार सम्भावित नोक्सानीका लागि रकम छुट्याउनुपर्छ।
त्यसले नाफा घटाउन सक्छ, पुँजीमा दबाब पार्न सक्छ र नयाँ कर्जा प्रवाह गर्ने क्षमतासमेत प्रभावित पार्न सक्छ। बैंकको वासलातमा देखिएको खराब कर्जा अन्ततः ऋणीको व्यवसाय, बैंकको जोखिम मूल्याङ्कन, धितोको बजार मूल्य र समग्र अर्थतन्त्रसँग जोडिएको हुन्छ।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदन २०२४/२५ ले पनि कर्जा मूल्याङ्कन, ऋणीको भुक्तानी क्षमता परीक्षण, कर्जा वर्गीकरण, धितो व्यवस्थापन र कर्जा असुलीमा देखिएका कमजोरी औँल्याएको छ।
विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकले समग्र वित्तीय क्षेत्रको निष्क्रिय कर्जा अनुपात २०८३ असार मसान्तसम्म ५.७ प्रतिशत पुगेको उल्लेख गरेको छ।
अन्तर्राष्ट्रिय मुद्रा कोषले पनि निष्क्रिय कर्जा असुली सुधार, कर्जाको वास्तविक गुणस्तर पहिचान र सम्पत्ति व्यवस्थापन कम्पनीको कानुनी तयारीलाई वित्तीय क्षेत्र सुधारको प्राथमिकतामा राखेको छ।
यी तथ्याङ्कले खराब कर्जाको समस्या केवल बैंकको त्रैमासिक विवरणमा देखिने एउटा अनुपात होइन, वित्तीय प्रणालीको स्थायित्व, निजी क्षेत्रको लगानी र आर्थिक गतिविधिसँग गाँसिएको विषय भएको पुष्टि गर्छन्।
१२ बैंकमा बढ्यो खराब कर्जा
चालु आर्थिक वर्षको पहिलो त्रैमासमा वाणिज्य बैंकहरूको औसत खराब कर्जा अनुपात बढ्नुको मुख्य कारण अधिकांश बैंकमा देखिएको कर्जा गुणस्तरको गिरावट हो।
२० वाणिज्य बैंकमध्ये १२ बैंकको निष्क्रिय कर्जा अनुपात अघिल्लो वर्षको सोही अवधिको तुलनामा बढेको छ। आठ बैंकले भने आफ्नो अनुपात घटाएका छन्।
यसले खराब कर्जाको समस्या सबै बैंकमा समान रूपमा फैलिएको नभई संस्थागत अवस्था, कर्जा लगानीको संरचना र असुली क्षमताअनुसार फरक रहेको देखाउँछ।
सबैभन्दा ठूलो वृद्धि प्रभु बैंकमा देखिएको छ। बैंकको खराब कर्जा अनुपात ५.७८ प्रतिशतबाट बढेर १४.८० प्रतिशत पुगेको छ। यो ९.०२ प्रतिशत विन्दुको वृद्धि हो।
अघिल्लो वर्षको अनुपातसँग तुलना गर्दा करिब १५६ प्रतिशतको सापेक्ष वृद्धि हो। १४.८० प्रतिशतको अनुपातले बैंकले प्रवाह गरेको कुल कर्जाको उल्लेख्य हिस्सा निष्क्रिय वर्गमा पुगेको संकेत गर्छ।
यद्यपि खराब कर्जाको अनुपात उच्च हुनु र बैंकले तत्काल त्यति नै रकम गुमाइसकेको हुनु एउटै कुरा होइन। कर्जा असुली, धितो बिक्री, कर्जा नोक्सानी व्यवस्था र सम्भावित पुनःभुक्तानीका आधारमा वास्तविक वित्तीय असर फरक पर्न सक्छ।
प्रभु बैंकपछि एनआइसी एशिया बैंकको खराब कर्जा अनुपात उच्च छ। बैंकको निष्क्रिय कर्जा ६.९९ प्रतिशतबाट बढेर ९.८१ प्रतिशत पुगेको छ। नेपाल इन्भेष्टमेन्ट मेगा बैंकको खराब कर्जा ६.६३ प्रतिशतबाट बढेर ८.८७ प्रतिशत पुगेको छ।
कुमारी बैंकको अनुपात ६.९८ प्रतिशतबाट बढेर ८.७२ प्रतिशत कायम भएको छ। यी चार बैंकको खराब कर्जा अनुपात ८ प्रतिशतभन्दा माथि पुगेको छ।
बैंकहरूको कर्जा पोर्टफोलियोको आकार फरक हुने भएकाले अनुपातका आधारमा मात्र खराब कर्जाको कुल रकम वा वित्तीय जोखिमको पूर्ण तुलना गर्न भने मिल्दैन।
प्राइम बैंकको निष्क्रिय कर्जा ५.८६ प्रतिशतबाट बढेर ७.१५ प्रतिशत पुगेको छ। हिमालयन बैंकको ७.३९ प्रतिशतबाट बढेर ७.९८ प्रतिशत कायम भएको छ।
एनएमबी बैंकको खराब कर्जा अनुपात ४.५८ प्रतिशतबाट बढेर ४.९२ प्रतिशत पुगेको छ। स्ट्याण्डर्ड चार्टर्ड बैंकको १.७१ प्रतिशतबाट बढेर १.८३ प्रतिशत पुगेको छ।
नेपाल एसबीआई बैंकको अनुपात ३.०१ प्रतिशतबाट बढेर ३.१९ प्रतिशत भएको छ। लक्ष्मी सनराइज बैंकको ५.४२ प्रतिशतबाट बढेर ५.५८ प्रतिशत पुगेको छ।
सरकारी स्वामित्वको राष्ट्रिय वाणिज्य बैंकको खराब कर्जा अनुपात पनि ३.८३ प्रतिशतबाट बढेर ३.८९ प्रतिशत पुगेको छ। कृषि विकास बैंकमा भने सामान्य वृद्धि देखिएको छ।
बैंकको निष्क्रिय कर्जा ४.७८ प्रतिशतबाट बढेर ४.७९ प्रतिशत पुगेको छ। यी दुई बैंकमा वृद्धि सीमित भए पनि खराब कर्जा घट्न नसकेको तथ्यले उनीहरूका लागि पनि असुली र कर्जा गुणस्तर सुधारको चुनौती कायम रहेको देखाउँछ।
यसको ठीक विपरीत आठ बैंकले खराब कर्जा अनुपात घटाएका छन्। सिटिजन्स बैंकको निष्क्रिय कर्जा ६.८४ प्रतिशतबाट घटेर ६.८० प्रतिशत पुगेको छ। सिद्धार्थ बैंकको ३.८० प्रतिशतबाट घटेर ३.७० प्रतिशत भएको छ।
ग्लोबल आइएमई बैंकको खराब कर्जा ४.९८ प्रतिशतबाट घटेर ४.७९ प्रतिशतमा झरेको छ। माछापुच्छ्रे बैंकको ४.१३ प्रतिशतबाट घटेर ३.९७ प्रतिशत पुगेको छ।
नबिल बैंकको खराब कर्जा अनुपात ४.३१ प्रतिशतबाट घटेर ४.०६ प्रतिशतमा सीमित भएको छ। नेपाल बैंकको ५.४९ प्रतिशतबाट घटेर ४.६१ प्रतिशत पुगेको छ।
सानिमा बैंकको ३.९१ प्रतिशतबाट घटेर २.८६ प्रतिशत भएको छ। एभरेष्ट बैंकले आफ्नो खराब कर्जा ०.७४ प्रतिशतबाट घटाएर ०.५० प्रतिशतमा झारेको छ। समीक्षा अवधिमा एभरेष्ट बैंकको खराब कर्जा सबैभन्दा कम देखिएको छ।
खराब कर्जा घटाउने बैंकको सूचीमा सानिमा, नेपाल बैंक, माछापुच्छ्रे र एभरेष्टको सुधार तुलनात्मक रूपमा उल्लेखनीय छ। तर एक वर्षको अनुपात घट्दैमा ती बैंकको सबै कर्जा गुणस्तरीय भएको निष्कर्ष निकाल्न मिल्दैन।
कर्जा असुलीबाट आएको रकम, कर्जा वर्गीकरणमा भएको परिवर्तन, नयाँ कर्जा प्रवाहको आकार र कुल कर्जाको वृद्धिले पनि अनुपातमा प्रभाव पार्छन्।
त्यसैले बैंकहरूको वास्तविक अवस्था बुझ्न खराब कर्जा अनुपातसँगै निष्क्रिय कर्जाको कुल रकम, कर्जा नोक्सानी व्यवस्था, कर्जा असुली र पुँजी पर्याप्तताको विवरण पनि हेर्नुपर्छ।
यहाँ अर्को तथ्याङ्कीय पक्ष पनि महत्त्वपूर्ण छ। उपलब्ध विवरणको प्रारम्भिक वाक्यमा सात बैंकले खराब कर्जा घटाएको उल्लेख भए पनि बैंकहरूको नामसहितको सूचीमा आठ बैंक छन्।
सूचीमा रहेका बैंकको गणना गर्दा १२ बैंकमा वृद्धि र आठ बैंकमा कमी देखिन्छ। त्यस्तै ४.८६ प्रतिशतबाट ५.६४ प्रतिशत पुग्दा गोलाकार बनाइएका तथ्याङ्कका आधारमा ०.७८ प्रतिशत विन्दुको वृद्धि हुन्छ।
विवरणमा उल्लेख गरिएको १६.११ प्रतिशत सापेक्ष वृद्धि हो। प्रकाशित अनुपात गोलाकार बनाइएका कारण त्यसलाई आधार मानेर गरिएको गणनामा करिब १६.०५ प्रतिशत आउँछ।
अन्तिम गणनामा बैंकहरूको अपरिष्कृत वित्तीय विवरणका पूर्ण दशमलव तथ्याङ्क प्रयोग गर्नुपर्छ।
खराब कर्जाको पुरानो घाउ गहिरिँदै
वाणिज्य बैंकहरूको पहिलो त्रैमासिक तथ्याङ्कलाई अघिल्लो वर्षको समग्र प्रवृत्तिसँग जोडेर हेर्दा खराब कर्जाको समस्या क्रमशः गहिरिँदै गएको देखिन्छ।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण विभागले सन् २०२६ जुनमा सार्वजनिक गरेको बैंक सुपरिवेक्षण प्रतिवेदन २०२४/२५ अनुसार वाणिज्य बैंकहरूको निष्क्रिय कर्जाको कुल रकम आर्थिक वर्ष २०२४/२५ मा २२.४० प्रतिशतले बढेर २ खर्ब २० अर्ब ३३ करोड रुपैयाँ पुगेको थियो।
अघिल्लो आर्थिक वर्षमा यस्तो कर्जा १ खर्ब ८० अर्ब १ करोड रुपैयाँ थियो। त्यसअघि आर्थिक वर्ष २०२२/२३ मा १ खर्ब २८ अर्ब ६४ करोड रुपैयाँ रहेको खराब कर्जा दुई वर्षमै उल्लेख्य रूपमा बढेको देखिन्छ।
राष्ट्र बैंकको सोही प्रतिवेदनअनुसार वाणिज्य बैंकहरूको औसत खराब कर्जा अनुपात आर्थिक वर्ष २०२२/२३ मा २.९८ प्रतिशत थियो। आर्थिक वर्ष २०२३/२४ मा बढेर ३.७६ प्रतिशत पुगेको थियो भने २०२४/२५ मा ४.४४ प्रतिशत कायम भयो।
यसरी तीन वर्षको अवधिमा बैंकहरूको निष्क्रिय कर्जा अनुपात निरन्तर बढेको देखिन्छ। चालु आर्थिक वर्षको पहिलो त्रैमासमा ५.६४ प्रतिशत पुगेको पछिल्लो तथ्याङ्कले यो प्रवृत्ति अझै नरोकिएको संकेत गर्छ।
रकमका आधारमा हेर्दा निजी स्वामित्वका बैंकमा खराब कर्जा बढी बढेको राष्ट्र बैंकको प्रतिवेदनले देखाएको छ।
आर्थिक वर्ष २०२४/२५ मा सरकारी स्वामित्वका तीन वाणिज्य बैंकको निष्क्रिय कर्जा १.४८ प्रतिशतले बढेर २८ अर्ब ७१ करोड रुपैयाँ पुगेको थियो।
निजी स्वामित्वका बैंकको खराब कर्जा भने २६.३१ प्रतिशतले बढेर १ खर्ब ९१ अर्ब ६३ करोड रुपैयाँ पुगेको थियो। कुल खराब कर्जामा निजी बैंकको हिस्सा ठूलो देखिनुको एउटा कारण तिनको कर्जा पोर्टफोलियोको आकार पनि हो।
त्यसैले स्वामित्वका आधारमा मात्र बैंकको जोखिम मूल्याङ्कन गर्नु उचित हुँदैन।
राष्ट्र बैंकको बैंकिङ क्षेत्रसम्बन्धी प्रतिवेदनले निष्क्रिय कर्जा बढ्नुले बैंकको सम्पत्तिको गुणस्तर कमजोर बनाउने र कर्जा नोक्सानी व्यवस्था बढाउनुपर्ने अवस्था सिर्जना गर्ने उल्लेख गरेको छ।
कर्जा बढेपछि बैंकले सम्भावित क्षतिका लागि थप रकम छुट्याउनुपर्छ। यसले वितरणयोग्य नाफा घटाउँछ र पुँजी परिचालनमा दबाब सिर्जना गर्छ।
प्रतिवेदनमा बैंकहरूको खराब कर्जा बढेको अवस्थालाई कर्जा जोखिमको वृद्धिसँग जोड्दै प्रभावकारी अनुगमन र असुली संयन्त्र बलियो बनाउनुपर्ने आवश्यकता औँल्याइएको छ।
नेपाल राष्ट्र बैंकको वित्तीय स्थायित्व प्रतिवेदन २०२४/२५ ले पनि समग्र बैंक तथा वित्तीय संस्थाको निष्क्रिय कर्जा अनुपात आर्थिक वर्ष २०२४/२५ को मध्यसम्म ४.६२ प्रतिशत पुगेको देखाएको छ।
अघिल्लो वर्ष यस्तो अनुपात ३.८६ प्रतिशत थियो। सोही अवधिमा बैंक तथा वित्तीय संस्थाको निष्क्रिय कर्जाको कुल रकम १ खर्ब ९९ अर्ब ६६ करोडबाट बढेर २ खर्ब ५८ अर्ब १९ करोड रुपैयाँ पुगेको थियो।
यो तथ्याङ्कमा वाणिज्य बैंकसँगै विकास बैंक र वित्त कम्पनीसमेत समेटिएका छन्। त्यसैले यसलाई वाणिज्य बैंकको मात्रै खराब कर्जाको तथ्याङ्कसँग प्रत्यक्ष रूपमा तुलना गर्न मिल्दैन।
वित्तीय स्थायित्व प्रतिवेदनले खराब कर्जाको संरचनामा समेत जोखिम देखाएको छ। आर्थिक वर्ष २०२४/२५ मा निष्क्रिय कर्जामध्ये ६२.३० प्रतिशत कर्जा ‘लस’ वर्गमा परेको थियो।
शङ्कास्पद कर्जाको हिस्सा पनि अघिल्लो वर्षको १६.९५ प्रतिशतबाट बढेर २१.०६ प्रतिशत पुगेको थियो। ‘लस’ वर्गमा पुगेको कर्जामा असुलीको सम्भावना कमजोर हुने भएकाले बैंकले उच्च कर्जा नोक्सानी व्यवस्था गर्नुपर्ने हुन्छ।
खराब कर्जाको कुल रकम बढ्नु मात्र होइन, त्यसको संरचना पनि जोखिमपूर्ण बन्दै जानु बैंकिङ क्षेत्रका लागि थप चुनौती हो।
राष्ट्र बैंकको प्रतिवेदनले खराब कर्जाको वृद्धि बैंकको वासलात विस्तारमा अवरोध बन्ने र वित्तीय प्रणालीको स्थायित्वमा चुनौती थप्ने उल्लेख गरेको छ।
यसको अर्थ खराब कर्जा बढ्दा बैंकको नाफा घट्ने मात्र होइन, नयाँ उत्पादनशील क्षेत्रमा कर्जा प्रवाह गर्ने क्षमता पनि कमजोर हुन सक्छ। बैंकले पुरानो कर्जा असुलीमा बढी स्रोत र समय खर्च गर्नुपर्दा नयाँ लगानीका लागि उपलब्ध स्रोतको प्रभावकारी उपयोग प्रभावित हुन सक्छ।
धितो छ तर बिक्री कठिन
नेपालको बैंकिङ क्षेत्रमा खराब कर्जा बढ्नुको एउटा महत्त्वपूर्ण कारण कर्जा असुलीका लागि राखिएको धितो सहज रूपमा बिक्री गर्न नसक्नु हो।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदन २०२४/२५ ले बैंक तथा वित्तीय संस्थाको कर्जा असुली र गैरबैंकिङ सम्पत्ति व्यवस्थापनलाई प्रमुख चुनौतीका रूपमा प्रस्तुत गरेको छ।
प्रतिवेदनले घरजग्गा बजारमा आएको सुस्तताका कारण बैंकले लिलाम गर्न खोजेका धितो सम्पत्ति बिक्री गर्न कठिनाइ भोगिरहेको उल्लेख गरेको छ।
बैंकले ऋणीलाई कर्जा दिँदा प्रायः जग्गा, घर वा अन्य सम्पत्ति धितो लिन्छन्। ऋणीले तोकिएको समयमा साँवा र ब्याज तिर्न नसकेपछि बैंकले कर्जा असुली प्रक्रिया अघि बढाउँछ।
आवश्यक कानुनी प्रक्रिया पूरा गरेर धितो लिलाम गर्ने प्रयास गरिन्छ। तर बजारमा खरिदकर्ता नपाउँदा वा प्रस्तावित मूल्यमा बिक्री हुन नसक्दा लिलाम प्रक्रिया असफल हुन सक्छ।
त्यसपछि उक्त सम्पत्ति बैंककै नाममा गैरबैंकिङ सम्पत्तिका रूपमा रहन्छ। यस्तो सम्पत्तिबाट नियमित आम्दानी हुँदैन, तर त्यसको संरक्षण, मर्मत, सुरक्षा, कर र प्रशासनिक खर्च भने बैंकले नै बेहोर्नुपर्छ।
राष्ट्र बैंकको वित्तीय संस्था सुपरिवेक्षण प्रतिवेदन २०२४/२५ अनुसार विकास बैंकहरूको गैरबैंकिङ सम्पत्ति आर्थिक वर्ष २०२२/२३ मा २ अर्ब २७ करोड रुपैयाँ थियो।
आर्थिक वर्ष २०२३/२४ मा बढेर ३ अर्ब ५२ करोड रुपैयाँ पुगेको यस्तो सम्पत्ति २०२४/२५ मा ४ अर्ब ८४ करोड रुपैयाँ पुगेको थियो। यो विकास बैंकहरूको तथ्याङ्क हो।
वाणिज्य बैंकहरूको हकमा राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदनले आर्थिक वर्ष २०२४/२५ मा गैरबैंकिङ सम्पत्ति अघिल्लो वर्षको तुलनामा ४१.७७ प्रतिशतले बढेको जनाएको छ।
दुवै तथ्याङ्कले बैंक तथा वित्तीय संस्थाले धितोबाट कर्जा असुली गर्ने प्रक्रियामा कठिनाइ भोगिरहेको संकेत गर्छन्।
धितोको मूल्याङ्कन र वास्तविक बजार मूल्यबीचको अन्तरले पनि समस्या थपेको छ। बैंकले कर्जा प्रवाह गर्दा धितोको मूल्याङ्कनका आधारमा जोखिम निर्धारण गर्छ।
तर आर्थिक गतिविधि सुस्त हुँदा घरजग्गाको माग घट्न सक्छ। बैंकले कर्जा दिँदाको मूल्यमा धितो बिक्री नहुन सक्छ। कतिपय अवस्थामा बैंकको अभिलेखमा रहेको मूल्यभन्दा बजारमा प्राप्त हुने रकम कम हुन्छ।
यस्तो अवस्थामा सम्पत्ति बिक्री गर्दा बैंकले घाटा स्वीकार गर्नुपर्ने हुन्छ। बिक्री नगर्दा गैरबैंकिङ सम्पत्ति लामो समयसम्म बैंकको वासलातमा रहन्छ र त्यसले पुँजी तथा नाफामा थप दबाब पार्छ।
राष्ट्र बैंकको प्रतिवेदनले यस अवस्थालाई ‘धितोमा अत्यधिक निर्भर कर्जा प्रणाली’सँग जोडेको छ।
कर्जा प्रवाह गर्दा ऋणीको वास्तविक नगद प्रवाह, व्यवसायको आम्दानी र ऋण तिर्न सक्ने क्षमताभन्दा धितोको मूल्यलाई बढी महत्त्व दिइएमा आर्थिक मन्दी वा बजार सुस्तताका बेला समस्या बढ्न सक्छ।
धितोको मूल्य घटेपछि बैंकले कर्जा असुली गर्न कठिनाइ भोग्छ। प्रतिवेदनले ऋणीको नगद प्रवाह विश्लेषणलाई पर्याप्त महत्त्व नदिँदा आम्दानी नउत्पादन गर्ने जग्गा बैंकको सम्पत्तिमा थुप्रिने जोखिम औँल्याएको छ।
यस्तो सम्पत्ति व्यवस्थापनमा कानुनी प्रक्रिया पनि चुनौतीपूर्ण हुन्छ। धितो लिलामसम्बन्धी विवाद, अदालत वा ऋण असुली न्यायाधिकरणमा विचाराधीन मुद्दा, सम्पत्तिको स्वामित्वसम्बन्धी समस्या र सामाजिक अवरोधले असुली प्रक्रिया लम्ब्याउन सक्छ।
बैंकले धितो आफ्नो नाममा ल्याए पनि त्यसलाई तत्काल बिक्री गरेर नगदमा बदल्न नसक्ने अवस्था आउँछ।
बैंकको मुख्य व्यवसाय कर्जा प्रवाह र वित्तीय मध्यस्थता हो, घरजग्गा कारोबार होइन। तर खराब कर्जा बढेपछि बैंकहरू गैरबैंकिङ सम्पत्तिको व्यवस्थापनमा अल्झिनुपर्ने अवस्था आउँछ।
यसले बैंकको पुँजीको प्रभावकारी उपयोगमा अवरोध सिर्जना गर्छ। कर्जा असुली भएर रकम फिर्ता आएको भए बैंकले अर्को उत्पादनशील क्षेत्रमा लगानी गर्न सक्थ्यो। तर धितो बिक्री नहुँदा रकम सम्पत्तिमा अड्किन्छ।
बैंकले त्यही सम्पत्तिको व्यवस्थापनमा खर्च गर्नुपर्छ। त्यसैले खराब कर्जा नियन्त्रणको विषयलाई कर्जा असुलीमा मात्र सीमित नराखी धितोको मूल्याङ्कन, घरजग्गा बजारको पारदर्शिता र सम्पत्ति बिक्रीको संस्थागत संरचनासँग जोडेर हेर्नुपर्ने देखिन्छ।
कर्जा प्रवाहमै देखिए कमजोरी
खराब कर्जा बढ्नुको कारण ऋणीले कर्जा नतिर्नु मात्र होइन। कर्जा प्रवाह गर्नुअघि बैंकले गरेको मूल्याङ्कन, कर्जा स्वीकृतिको प्रक्रिया, ऋणीको आर्थिक अवस्था र कर्जा प्रवाहपछि गरिएको अनुगमन पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदन २०२४/२५ ले बैंकहरूको कर्जा मूल्याङ्कन र कर्जा वर्गीकरणमा विभिन्न कमजोरी भेटिएको उल्लेख गरेको छ।
ती कमजोरीले बैंकको खराब कर्जा बढ्नुअघि नै जोखिम पहिचान गर्ने प्रणाली कमजोर रहेको संकेत गर्छन्।
राष्ट्र बैंकको स्थलगत निरीक्षणमा केही बैंकले ऋणीको स्वीकृत कर्जा सीमाभन्दा बढी रकम प्रवाह गरेको, नकारात्मक खुद मूर्त सम्पत्ति भएका कम्पनीलाई कर्जा दिएको र पर्याप्त धितो नलिई कर्जा विस्तार गरेको पाइएको प्रतिवेदनमा उल्लेख छ।
त्यस्तै, निष्क्रिय कर्जा अनुपात पाँच प्रतिशतभन्दा बढी भएका वित्तीय संस्थाका सेयरलाई समेत मार्जिन कर्जाको धितोका रूपमा स्वीकार गरिएको अभ्यास भेटिएको प्रतिवेदनले जनाएको छ।
यसले कर्जा प्रवाह गर्दा ऋणी र धितोको जोखिम मूल्याङ्कनमा पर्याप्त सावधानी अपनाइएको थियो कि थिएन भन्ने प्रश्न उठाउँछ।
राष्ट्र बैंकले केही बैंकमा पुरानो कर्जाको साँवा, ब्याज र जरिवाना तिर्न नयाँ कर्जा दिने वा चालु कर्जा सीमाभन्दा बढी रकम प्रयोग गर्न दिने अभ्याससमेत भेटेको छ।
त्रैमासको अन्त्यमा पुरानो कर्जा खातालाई नयाँ कर्जा प्रवाह गरेर अस्थायी रूपमा समायोजन गर्ने अभ्यासलाई सम्भावित कर्जा घुमाउने प्रवृत्तिका रूपमा प्रतिवेदनले औँल्याएको छ।
यस्तो अभ्यासले कर्जाको वास्तविक अवस्था तत्कालका लागि राम्रो देखाउन सक्छ। तर ऋणीको व्यवसायले पर्याप्त आम्दानी गर्न नसकेको अवस्थामा नयाँ कर्जाले पुरानो ऋण तिर्ने चक्र निरन्तर चलिरहन्छ।
अन्ततः वास्तविक जोखिम लुकाउन नसकिने अवस्थामा खराब कर्जा एकैपटक बढ्न सक्छ।
कर्जा पुनर्संरचना र पुनर्तालिकीकरणमा पनि पर्याप्त मूल्याङ्कन नगरी निर्णय गरिएको राष्ट्र बैंकको निरीक्षणले देखाएको छ।
ऋणीको व्यवसाय सञ्चालनयोग्य छ कि छैन, भविष्यमा आम्दानी बढ्ने सम्भावना कति छ, नयाँ भुक्तानी योजनाअनुसार ऋण तिर्न सक्ने क्षमता छ कि छैन र धितोका कागजात पर्याप्त छन् कि छैनन् भन्ने विषय पुनर्मूल्याङ्कन नगरी कर्जा पुनर्संरचना गरिएको उदाहरण प्रतिवेदनमा उल्लेख छ।
कर्जा पुनर्संरचना आफैँमा गलत अभ्यास होइन। व्यवसाय अस्थायी कठिनाइमा परेको अवस्थामा भुक्तानी अवधि मिलाएर कर्जा असुली सहज बनाउन सकिन्छ।
तर ऋणीको वास्तविक क्षमता परीक्षण नगरी म्याद थप्ने वा भुक्तानी तालिका परिवर्तन गर्ने हो भने समस्या पछि सर्ने मात्र हुन्छ।
राष्ट्र बैंकले कर्जा प्रवाहपछिको अनुगमनमा पनि कमजोरी औँल्याएको छ।
ऋणीले लिएको कर्जा स्वीकृत उद्देश्यअनुसार प्रयोग गरेको छ कि छैन, व्यवसायको नगद प्रवाह कस्तो छ, ऋणीको अन्य वित्तीय दायित्व कति छ र किस्ता तिर्ने क्षमता घटिरहेको छ कि छैन भन्ने विषय नियमित रूपमा अनुगमन हुनुपर्छ।
तर केही बैंकको प्रारम्भिक चेतावनी प्रणाली कमजोर रहेको, कर्जा प्रवाहपछि ऋणीको अवस्था पर्याप्त रूपमा निगरानी नगरिएको र व्यवस्थापन सूचना प्रणालीले ऋणीको वित्तीय स्थिति प्रभावकारी रूपमा अनुगमन गर्न नसकेको प्रतिवेदनमा उल्लेख छ।
कर्जा स्वीकृत गर्दा बैंकले ऋणीको विगतको कारोबार, आम्दानी, ऋणको अनुपात, व्यवसायको सम्भाव्यता र बजारको अवस्थालाई विश्लेषण गर्नुपर्छ।
ठूलो कर्जामा ऋणीको लेखापरीक्षित वित्तीय विवरण, कर विवरण, नगद प्रवाह र अन्य बैंकमा रहेको ऋणसमेत जाँच गर्नुपर्ने हुन्छ।
तर कर्जा विस्तारको लक्ष्य, प्रतिस्पर्धा र अल्पकालीन आम्दानीको दबाबमा यस्ता प्रक्रिया कमजोर भएमा बैंकको कर्जा पोर्टफोलियोमा जोखिम जम्मा हुँदै जान्छ।
राष्ट्र बैंकको प्रतिवेदनले बैंकको सञ्चालक समिति र उच्च व्यवस्थापनको निगरानीमा समेत प्रश्न उठाएको छ। केही संस्थामा कर्जा जोखिम, आन्तरिक नियन्त्रण, लेखापरीक्षण र नियामकीय प्रतिवेदनमा कमजोरी भेटिएको उल्लेख छ।
कर्जा वर्गीकरण र कर्जा नोक्सानी व्यवस्थामा पर्याप्त सावधानी नअपनाउँदा बैंकको पुँजी पर्याप्तता अनुपातसमेत वास्तविक अवस्थाभन्दा राम्रो देखिन सक्ने जोखिम हुन्छ।
त्यसैले खराब कर्जाको वृद्धि ऋणीको व्यवहारसँग मात्र जोडेर हेर्नु अपूरो हुन्छ। बैंकको आफ्नै कर्जा स्वीकृति, जोखिम नियन्त्रण र आन्तरिक सुशासन पनि यसको महत्त्वपूर्ण पक्ष हो।
नाफा बढे पनि जोखिम घटेन
बैंकहरूको खराब कर्जा बढिरहेका बेला पहिलो त्रैमासमा नाफा बढेको तथ्याङ्कले अर्को प्रश्न जन्माएको छ।
चालु आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासमा २० वाणिज्य बैंकले कुल १९ अर्ब ११ करोड रुपैयाँभन्दा बढी खुद नाफा कमाएका छन्। अघिल्लो आर्थिक वर्षको सोही अवधिमा बैंकहरूको कुल नाफा करिब १३ अर्ब १४ करोड रुपैयाँ थियो।
यस आधारमा बैंकहरूको खुद नाफा करिब ४५ प्रतिशतले बढेको देखिन्छ। खराब कर्जा बढिरहेको अवस्थामा नाफा पनि बढ्नुले बैंकको आम्दानी र सम्पत्तिको गुणस्तरबीचको सम्बन्ध बुझ्न आवश्यक बनाउँछ।
खराब कर्जा अनुपात बढ्नुको अर्थ बैंक तत्काल घाटामा गएको भन्ने होइन। बैंकको नाफा ब्याज आम्दानी, ब्याज खर्च, शुल्क तथा कमिसन, सञ्चालन खर्च, विदेशी विनिमय आम्दानी र कर्जा नोक्सानी व्यवस्थालगायत विभिन्न पक्षमा निर्भर हुन्छ।
कुनै बैंकको ब्याज आम्दानी बढेको, खर्च घटेको वा अघिल्लो वर्षको तुलनामा कर्जा नोक्सानी व्यवस्थाका लागि कम रकम छुट्याउनुपरेको अवस्थामा खराब कर्जा अनुपात बढे पनि खुद नाफा बढ्न सक्छ।
तर नाफा बढेको तथ्यले खराब कर्जाको जोखिम समाप्त भएको प्रमाणित गर्दैन।
प्रभु बैंकको उदाहरणले यो अन्तर स्पष्ट पार्छ। बैंकको खराब कर्जा अनुपात अघिल्लो वर्षको पहिलो त्रैमासको ५.७८ प्रतिशतबाट बढेर १४.८० प्रतिशत पुगेको छ।
तर बैंकले चालु वर्षको पहिलो त्रैमासमा ६० करोड ३७ लाख रुपैयाँ खुद नाफा कमाएको विवरण सार्वजनिक गरेको छ। अघिल्लो वर्षको सोही अवधिमा बैंकको नाफा ५५ करोड ८४ लाख रुपैयाँ थियो।
यसरी खराब कर्जा उच्च भए पनि खुद नाफा बढेको देखिन्छ। बैंकको कर्जा नोक्सानी व्यवस्थाका लागि छुट्याइएको रकम अघिल्लो वर्षको तुलनामा घटेको तथ्यले पनि नाफाको वृद्धिमा प्रभाव पारेको छ।
यसलाई खराब कर्जा घटेको वा कर्जा गुणस्तरमा सुधार आएको अर्थमा बुझ्न मिल्दैन।
बैंकको खराब कर्जा अनुपात उच्च हुनु र नाफा बढ्नुबीच विरोधाभास देखिए पनि वित्तीय विवरणका फरक सूचकले फरक कुरा मापन गर्छन्। खराब कर्जा अनुपातले कुल कर्जामध्ये कति हिस्सा निष्क्रिय वर्गमा परेको छ भन्ने देखाउँछ।
खुद नाफाले निश्चित अवधिमा बैंकले आम्दानी र खर्च समायोजनपछि कति कमायो भन्ने देखाउँछ। त्यसैले नाफाको अंक मात्र हेरेर बैंकको वित्तीय स्वास्थ्य मूल्याङ्कन गर्नु जोखिमपूर्ण हुन सक्छ।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदन २०२४/२५ अनुसार वाणिज्य बैंकहरूको खुद नाफा आर्थिक वर्ष २०२३/२४ को ४९ अर्ब ८७ करोड रुपैयाँबाट बढेर २०२४/२५ मा ५२ अर्ब ८२ करोड रुपैयाँ पुगेको थियो।
तर सोही अवधिमा निष्क्रिय कर्जाको कुल रकम २२.४० प्रतिशतले बढेको थियो। बैंकहरूको ब्याज आम्दानी १५.६७ प्रतिशतले घटेको र खुद ब्याज आम्दानी १.२५ प्रतिशतले घटेको प्रतिवेदनले देखाएको छ।
सञ्चालन नाफा भने ९.९३ प्रतिशतले बढेको थियो। यसले बैंकको नाफा र खराब कर्जा एउटै दिशामा मात्र चल्दैनन् भन्ने देखाउँछ।
विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकले पनि वित्तीय क्षेत्रको सम्पत्तिको गुणस्तर कमजोर हुँदै गएको अवस्थामा कर्जा नोक्सानी व्यवस्था बढेको र वित्तीय क्षेत्रको खुद नाफामा दबाब परेको उल्लेख गरेको छ।
विश्व बैंकका अनुसार २०८३ असार मसान्तसम्म समग्र वित्तीय क्षेत्रको निष्क्रिय कर्जा अनुपात ५.७ प्रतिशत पुगेको थियो। खराब कर्जा बढेसँगै कर्जा नोक्सानी व्यवस्थाको भार कुल गार्हस्थ्य उत्पादनको १.२ प्रतिशत पुगेको थियो।
यसले बैंकको नाफा मात्र होइन, समग्र अर्थतन्त्रको वित्तीय मध्यस्थता क्षमतामा पनि असर पार्न सक्छ।
बैंकहरूले खराब कर्जाका लागि कति रकम व्यवस्था गरेका छन् भन्ने विषय पनि महत्त्वपूर्ण हुन्छ।
निष्क्रिय कर्जाको वर्गअनुसार कर्जा नोक्सानी व्यवस्था फरक हुन्छ। बैंकले सम्भावित नोक्सानीका लागि पर्याप्त रकम छुट्याएको छ भने तत्कालको वित्तीय जोखिम कम हुन सक्छ।
तर कर्जा वर्गीकरण वास्तविकभन्दा राम्रो देखाइएको वा आवश्यक व्यवस्थाभन्दा कम रकम छुट्याइएको अवस्थामा भविष्यमा ठूलो दबाब सिर्जना हुन सक्छ।
राष्ट्र बैंकको सुपरिवेक्षण प्रतिवेदनले केही संस्थामा कर्जा वर्गीकरण र कर्जा नोक्सानी व्यवस्थासम्बन्धी कमजोरी भेटिएको उल्लेख गर्नुले यस विषयलाई थप संवेदनशील बनाउँछ।
अर्थतन्त्रको सुस्तताले कर्जा प्रभावित
खराब कर्जा बढ्नुको अर्को प्रमुख कारण अर्थतन्त्रको सुस्त गति हो। बैंकबाट कर्जा लिने उद्योग, व्यापार, निर्माण, पर्यटन, घरजग्गा र सेवा क्षेत्रको आम्दानी घटेमा ऋणीले नियमित किस्ता तिर्न कठिनाइ भोग्छन्।
बैंकले कर्जा प्रवाह गर्दा अनुमान गरेको बिक्री, आम्दानी र नगद प्रवाह पूरा हुन नसकेपछि भुक्तानी क्षमता कमजोर हुन्छ। यसले बैंकको कर्जा गुणस्तरमा असर पार्छ।
नेपाल राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदनले बैंक तथा वित्तीय संस्थाले कर्जा प्रवाह गर्न सक्ने स्रोत हुँदाहुँदै पनि उत्पादनशील क्षेत्रमा पर्याप्त लगानीका अवसर सीमित रहेको उल्लेख गरेको छ।
निर्माण र घरजग्गा क्षेत्रको माग सुस्त हुँदा कर्जाको माग कमजोर भएको तथा वास्तविक अर्थतन्त्रमा लगानीको गति अपेक्षाअनुसार नबढेको प्रतिवेदनको विश्लेषण छ।
बैंकसँग लगानीयोग्य रकम उपलब्ध हुनु र बजारमा गुणस्तरीय कर्जा माग हुनु फरक विषय हुन्। व्यवसाय विस्तारको सम्भावना कमजोर हुँदा ऋणीले नयाँ कर्जा लिन हिचकिचाउँछन्। पुरानो कर्जा तिर्ने क्षमता पनि प्रभावित हुन सक्छ।
विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकअनुसार आर्थिक वर्ष २०२५/२६ मा नेपालको वास्तविक आर्थिक वृद्धि ३.९ प्रतिशतमा सीमित भएको थियो।
अघिल्लो आर्थिक वर्षमा यस्तो वृद्धि ४.४ प्रतिशत थियो। विश्व बैंकले घरेलु माग कमजोर रहेको र निजी क्षेत्रको कर्जा विस्तार अपेक्षाअनुसार हुन नसकेको उल्लेख गरेको छ।
कर्जाको ब्याजदर घटेको र तरलता सहज रहेको अवस्थामा पनि निजी क्षेत्रतर्फको कर्जा कुल गार्हस्थ्य उत्पादनको अनुपातमा ९५.७ प्रतिशतबाट बढेर ९५.९ प्रतिशत मात्र पुगेको थियो।
यसले बैंकसँग लगानीयोग्य स्रोत भए पनि निजी क्षेत्रको कर्जा माग कमजोर रहेको देखाउँछ।
निर्माण तथा घरजग्गा क्षेत्रमा आएको सुस्तताले बैंकको धितो व्यवस्थापनमा पनि असर पारेको छ। घरजग्गा कारोबार घट्दा धितोको बजार मूल्य र बिक्रीको सम्भावना प्रभावित हुन्छ।
निर्माण व्यवसायमा भुक्तानी चक्र लम्बिँदा ठेकेदार र आपूर्तिकर्ताको नगद प्रवाह कमजोर हुन्छ। होटल तथा पर्यटन व्यवसायमा पर्यटक आगमन, खर्च र सञ्चालन लागतले आम्दानी प्रभावित गर्छ।
उत्पादनमूलक उद्योगमा कच्चा पदार्थको लागत, बजारको माग र बिक्रीको अनिश्चितताले ऋण तिर्ने क्षमता कमजोर हुन सक्छ। यी सबै क्षेत्र बैंकको कर्जा पोर्टफोलियोसँग जोडिएका छन्।
नेपाल राष्ट्र बैंकको वित्तीय स्थायित्व प्रतिवेदन २०२४/२५ ले क्षेत्रगत खराब कर्जामा पनि भिन्नता देखाएको छ।
माछापालन क्षेत्रमा निष्क्रिय कर्जा अनुपात ९.९७ प्रतिशत, थोक तथा खुद्रा व्यापारमा ८.५१ प्रतिशत, निर्माण क्षेत्रमा ८.४० प्रतिशत र कृषिमा ७.९२ प्रतिशत थियो।
यातायात, सञ्चार तथा सार्वजनिक सेवा क्षेत्रमा पनि निष्क्रिय कर्जा अनुपात ६.६९ प्रतिशत पुगेको प्रतिवेदनमा उल्लेख छ। यी तथ्याङ्कले खराब कर्जा कुनै एउटा क्षेत्रमा मात्र केन्द्रित नभई विभिन्न आर्थिक गतिविधिमा फैलिएको देखाउँछन्।
क्षेत्रगत तथ्याङ्कको अर्को अर्थ पनि छ। बैंकले कर्जा प्रवाह गर्दा सबै क्षेत्रलाई एउटै जोखिम मापदण्डबाट हेर्न मिल्दैन। कृषि क्षेत्रमा मौसमी आम्दानी र प्राकृतिक जोखिम हुन्छ।
निर्माण क्षेत्रमा सरकारी भुक्तानी र आयोजनाको प्रगतिले नगद प्रवाह निर्धारण गर्छ। पर्यटन क्षेत्रमा पर्यटक आगमन र सञ्चालन खर्च महत्त्वपूर्ण हुन्छ। व्यापार क्षेत्रमा बजारको माग, आयात लागत र वस्तुको मूल्यले भुक्तानी क्षमतामा प्रभाव पार्छ।
त्यसैले बैंकले ऋणीको धितो मात्र होइन, उसले सञ्चालन गर्ने व्यवसायको वास्तविक आम्दानी र जोखिम पनि मूल्याङ्कन गर्नुपर्छ।
अर्थतन्त्र सुस्त हुँदा कर्जा नतिर्ने सबै ऋणी जानाजानी भुक्तानीबाट पन्छिएका हुन्छन् भन्ने निष्कर्ष निकाल्न पनि मिल्दैन।
कतिपय व्यवसायले बजार नपाउँदा, निर्माण सम्पन्न भए पनि भुक्तानी नपाउँदा वा उत्पादन लागत बढ्दा अस्थायी वित्तीय संकट भोग्न सक्छन्।
यस्ता अवस्थामा बैंकले ऋणीको वास्तविक अवस्था मूल्याङ्कन गरेर पुनर्संरचना, पुनर्तालिकीकरण वा अन्य उपयुक्त उपाय अपनाउन सक्छ। तर व्यवसाय सञ्चालनयोग्य नभएको अवस्थामा निरन्तर म्याद थपेर कर्जा असुलीको समस्या लुकाउनु उचित हुँदैन।
बैंकले कर्जा जोखिम पहिचान गर्न ऋणीको आम्दानी र खर्चको नियमित मूल्याङ्कन गर्नुपर्छ। कर्जा स्वीकृत भएपछि पनि ऋणीको व्यवसायमा आएको परिवर्तन, बजारको अवस्था, धितोको मूल्य र अन्य वित्तीय दायित्वको अनुगमन आवश्यक हुन्छ।
यसका लागि बैंकको सूचना प्रणाली, जोखिम व्यवस्थापन विभाग र सञ्चालक समितिको निगरानी प्रभावकारी हुनुपर्छ। खराब कर्जा बढेपछि असुलीमा मात्र ध्यान दिनुभन्दा कर्जा निष्क्रिय हुनुअघि जोखिम पहिचान गर्ने प्रणाली बलियो बनाउनु दीर्घकालीन समाधान हो।
नियमन कडा तर सुधार अपूरो
नेपाल राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाको कर्जा वर्गीकरण, कर्जा नोक्सानी व्यवस्था, पुँजी पर्याप्तता र जोखिम व्यवस्थापनसम्बन्धी निर्देशन जारी गर्दै आएको छ।
बैंकहरूको स्थलगत तथा गैरस्थलगत निरीक्षणमार्फत वित्तीय विवरण र कर्जा पोर्टफोलियोको अवस्था परीक्षण गर्ने जिम्मेवारी पनि केन्द्रीय बैंककै हो।
तर पछिल्ला प्रतिवेदनमा देखिएका कमजोरीले नियमनको व्यवस्था हुनु र त्यसको प्रभावकारी कार्यान्वयन हुनु फरक विषय भएको देखाउँछन्।
राष्ट्र बैंकको बैंक सुपरिवेक्षण प्रतिवेदनले केही बैंकमा कर्जा वर्गीकरण, धितोको मूल्याङ्कन, ऋणीको भुक्तानी क्षमता परीक्षण र कर्जा नोक्सानी व्यवस्थामा कमजोरी भेटिएको जनाएको छ।
कर्जा लिलाम प्रक्रियामा रहेका फाइललाई समेत आवश्यक वर्गमा वर्गीकरण नगरेको, ऋणीको ऋण तिर्ने क्षमताको वार्षिक परीक्षण नगरेको र सम्बन्धित पक्षका कर्जालाई एकै समूहमा राखेर जोखिम परीक्षण नगरेको विवरण प्रतिवेदनमा छ।
यस्ता कमजोरीले कर्जाको वास्तविक जोखिम समयमै पहिचान गर्न कठिन बनाउँछन्।
राष्ट्र बैंकको प्रतिवेदनले कर्जा नोक्सानी व्यवस्थाका लागि आवश्यक रकम पर्याप्त रूपमा छुट्याउन नसकिएको र केही बैंकको पुँजी पर्याप्तता अनुपात गणनामा जोखिम भारसम्बन्धी विवरण सही रूपमा प्रस्तुत नभएको पनि औँल्याएको छ।
निष्क्रिय वा जोखिमयुक्त कर्जालाई कम जोखिम भएको वर्गमा राख्दा बैंकको वित्तीय अवस्था वास्तविकभन्दा राम्रो देखिन सक्छ।
यस्तो अवस्था रोक्न नियामकले बैंकले बुझाउने विवरणमा मात्र निर्भर नभई कर्जा फाइल, धितो, ऋणीको आम्दानी र वास्तविक भुक्तानी अवस्थाको स्वतन्त्र परीक्षण गर्नुपर्ने हुन्छ।
अन्तर्राष्ट्रिय मुद्रा कोषले नेपालको वित्तीय क्षेत्र सुधारका लागि कर्जा पोर्टफोलियो समीक्षा, निष्क्रिय कर्जा असुली रणनीति र सम्पत्ति व्यवस्थापन कम्पनीको तयारीलाई महत्त्व दिएको छ।
सन् २०२६ जुनमा सार्वजनिक गरिएको नेपालको आर्थिक तथा वित्तीय समीक्षा सम्बन्धी वक्तव्यमा वित्तीय क्षेत्रको निगरानी सुधार र कर्जा पोर्टफोलियो समीक्षा सम्पन्न भएको विषयलाई सुधारका रूपमा उल्लेख गरिएको छ।
यसअघि सार्वजनिक गरिएको विस्तृत मूल्याङ्कनमा निष्क्रिय कर्जा बढिरहेको र कर्जा असुलीको समग्र रणनीति आवश्यक रहेको औँल्याइएको थियो।
अन्तर्राष्ट्रिय मुद्रा कोषको सन् २०२६ को मूल्याङ्कनअनुसार नेपाल राष्ट्र बैंकले पाँच प्रतिशतभन्दा बढी निष्क्रिय कर्जा भएका बैंकलाई कर्जा व्यवस्थापनसम्बन्धी विस्तृत रणनीति पेस गर्नुपर्ने व्यवस्था गरेको छ।
त्यस्तै, निष्क्रिय कर्जा व्यवस्थापनका लागि सम्पत्ति व्यवस्थापन कम्पनी स्थापना गर्ने कानुनी तयारी भइरहेको उल्लेख छ। यस्तो कम्पनीले बैंकको वासलातमा थुप्रिएको खराब कर्जा वा समस्याग्रस्त सम्पत्ति खरिद गरेर व्यवस्थापन गर्ने अवधारणा हो।
यसबाट बैंकको वासलात सफा गर्न र नयाँ कर्जा प्रवाह गर्ने क्षमता बढाउन सहयोग पुग्न सक्छ।
तर सम्पत्ति व्यवस्थापन कम्पनी स्थापना गर्नु मात्र समाधान होइन।
अन्तर्राष्ट्रिय मुद्रा कोषले यस्तो कम्पनी प्रभावकारी हुन ऋण असुलीसम्बन्धी कानुन, दिवालियापनसम्बन्धी व्यवस्था र धितो बिक्री हुने घरजग्गा बजारमा सुधार आवश्यक रहेको औँल्याएको छ।
बैंकले खराब कर्जा उचित मूल्यभन्दा बढीमा बिक्री गर्न खोजेमा कम्पनीले वास्तविक जोखिम ग्रहण गर्न सक्दैन। अर्कोतर्फ बैंकले ठूलो छुट दिएर खराब कर्जा बिक्री गर्दा वित्तीय नोक्सानी स्वीकार गर्नुपर्ने हुन सक्छ।
त्यसैले खराब कर्जाको मूल्याङ्कन, खरिद मूल्य, व्यवस्थापन खर्च र सम्पत्ति बिक्रीको समयसीमा स्पष्ट हुनुपर्छ।
सम्पत्ति व्यवस्थापन कम्पनी सार्वजनिक स्रोतबाट सञ्चालन हुने हो भने त्यसको लागत र सम्भावित घाटाको भार अन्ततः राज्यकोषमा पर्न सक्छ। त्यसैले यस्तो कम्पनीको संरचना, सञ्चालन स्वतन्त्रता, सम्पत्ति खरिदको मापदण्ड र पारदर्शिता महत्त्वपूर्ण हुन्छ।
खराब कर्जा व्यवस्थापनका लागि बैंकलाई तत्काल राहत दिने उद्देश्यले मात्र कम्पनी स्थापना गरियो भने बैंकले विगतमा गरेको कमजोर कर्जा मूल्याङ्कनको जिम्मेवारीबाट उम्कने जोखिम पनि रहन्छ।
त्यसैले कर्जा जोखिमको वास्तविक पहिचान, बैंकको जवाफदेहिता र ऋणीको भुक्तानी क्षमता परीक्षणलाई प्राथमिकता दिनुपर्छ।
राष्ट्र बैंकको वित्तीय स्थायित्व प्रतिवेदनले गरेको तनाव परीक्षणले पनि कर्जा गुणस्तरमा थप गिरावट आए बैंकको पुँजीमा दबाब पर्न सक्ने देखाएको छ।
आर्थिक वर्ष २०२४/२५ को मध्यसम्मको अवस्थालाई आधार मानेर गरिएको परीक्षणमा सामान्य कर्जाको १५ प्रतिशत हिस्सा कमजोर कर्जामा झरेमा छ बैंकको पुँजी पर्याप्तता अनुपात ११ प्रतिशतको नियामकीय सीमाभन्दा तल जान सक्ने देखिएको थियो।
सामान्य कर्जाको पाँच प्रतिशत हिस्सा पूर्ण नोक्सानी वर्गमा झरेमा यस्तो संख्या १२ बैंक पुग्ने परीक्षणले देखाएको थियो। यो भविष्यमा अनिवार्य रूपमा हुने घटना होइन, सम्भावित जोखिम मापन गर्न गरिएको परीक्षण हो।
तर खराब कर्जा बढिरहेको अवस्थामा बैंकको पुँजी र जोखिम वहन क्षमताको नियमित परीक्षण किन आवश्यक छ भन्ने यसले स्पष्ट गर्छ।
सुधारको भार बैंकमै
खराब कर्जा नियन्त्रणका लागि बैंकले कर्जा प्रवाहको सुरुआती चरणदेखि असुलीसम्मको प्रक्रिया सुधार गर्नुपर्ने हुन्छ।
कर्जा स्वीकृत गर्दा ऋणीको आम्दानी, व्यवसायको सम्भाव्यता, नगद प्रवाह र वास्तविक भुक्तानी क्षमताको परीक्षणलाई प्राथमिकता दिनुपर्छ।
धितोको मूल्याङ्कनलाई मात्र आधार बनाएर ठूलो कर्जा प्रवाह गर्ने अभ्यासले बजार सुस्त हुँदा बैंकलाई नै जोखिममा पार्छ। त्यसैले कर्जा दिने निर्णयमा धितो र ऋणीको आम्दानीबीच सन्तुलन कायम गर्न आवश्यक छ।
बैंकको सञ्चालक समिति र उच्च व्यवस्थापनले कर्जा जोखिमलाई नियमित रूपमा समीक्षा गर्नुपर्छ। ठूला ऋणीको कर्जा अवस्था, एउटै समूह वा सम्बन्धित पक्षमा केन्द्रित लगानी, क्षेत्रगत जोखिम र कर्जा भुक्तानीमा आएको परिवर्तनलाई समयमै पहिचान गर्नुपर्छ।
कर्जा प्रवाहपछि ऋणीले स्वीकृत प्रयोजनमा रकम प्रयोग गरेको छ कि छैन भन्ने अनुगमन पनि प्रभावकारी हुनुपर्छ।
कर्जा निष्क्रिय भएपछि मात्र असुली प्रक्रिया अघि बढाउनेभन्दा किस्ता ढिला हुन थालेकै अवस्थामा बैंकले ऋणीसँग संवाद र जोखिम मूल्याङ्कन गर्नुपर्छ।
ऋणीको व्यवसाय अस्थायी समस्यामा परेको अवस्थामा कर्जा पुनर्संरचना उपयोगी हुन सक्छ। तर पुनर्संरचना गर्दा व्यवसाय पुनः सञ्चालन हुन सक्ने आधार, भविष्यको नगद प्रवाह र ऋणीको नयाँ भुक्तानी क्षमताको वस्तुगत परीक्षण हुनुपर्छ।
केवल खराब कर्जाको अनुपात तत्काल कम देखाउने उद्देश्यले कर्जाको अवधि थप्ने वा नयाँ कर्जा दिएर पुरानो कर्जा समायोजन गर्ने अभ्यासले दीर्घकालीन जोखिम बढाउँछ।
राष्ट्र बैंकले आफ्नो सुपरिवेक्षण प्रतिवेदनमा यस्तो सम्भावित कर्जा घुमाउने अभ्यासबारे स्पष्ट चिन्ता व्यक्त गरेको छ।
धितो लिलाम र बिक्री प्रक्रियालाई प्रभावकारी बनाउन पनि नीतिगत सुधार आवश्यक छ। बैंकले लिलाम गर्न खोजेका सम्पत्ति लामो समयसम्म बिक्री हुन नसक्दा गैरबैंकिङ सम्पत्ति बढ्छ।
सम्पत्तिको स्वामित्व हस्तान्तरण, मूल्याङ्कन, कर, कानुनी विवाद र बिक्री प्रक्रियामा देखिएका अवरोध हटाउन सरकार, नियामक र सम्बन्धित निकायबीच समन्वय आवश्यक छ।
धितोको वास्तविक बजार मूल्य पहिचान गर्न पारदर्शी मूल्याङ्कन प्रणाली र सम्पत्ति कारोबारसम्बन्धी विश्वसनीय सूचना उपलब्ध हुनुपर्छ।
नियामकले पनि बैंकहरूको कर्जा वर्गीकरण र कर्जा नोक्सानी व्यवस्थामा कडाइ गर्नुपर्छ।
बैंकले बुझाएको विवरण र वास्तविक कर्जा फाइलबीच अन्तर देखिएमा त्यसको कारण पहिचान गरी आवश्यक कारबाही गर्नुपर्छ। खराब कर्जालाई लुकाउने वा अस्थायी रूपमा समायोजन गर्ने अभ्यासलाई निरुत्साहित गर्नुपर्छ।
बैंकहरूको पुँजी पर्याप्तता अनुपात, खराब कर्जाको कुल रकम, गैरबैंकिङ सम्पत्ति र कर्जा नोक्सानी व्यवस्थालाई एकीकृत रूपमा मूल्याङ्कन गर्नुपर्ने हुन्छ।
अर्कोतर्फ, उत्पादनशील क्षेत्रमा कर्जा प्रवाह बढाउने वातावरण पनि आवश्यक छ। बैंकमा तरलता उपलब्ध भए पनि लगानीयोग्य परियोजना नहुँदा वा निजी क्षेत्रको माग कमजोर हुँदा कर्जा विस्तार हुन सक्दैन।
उद्योग, कृषि, पर्यटन, ऊर्जा र पूर्वाधार क्षेत्रमा सम्भाव्य परियोजना विकास गर्न सके बैंकको कर्जा उत्पादनशील क्षेत्रमा परिचालन हुन सक्छ। तर कर्जा विस्तारको लक्ष्य पूरा गर्न मात्र जोखिम मूल्याङ्कन कमजोर पार्नु हुँदैन।
गुणस्तरीय कर्जा विस्तार र खराब कर्जा नियन्त्रण एकअर्काका पूरक विषय हुन्।
बैंकहरूको खराब कर्जा अनुपात ५.६४ प्रतिशत पुग्नुले वित्तीय प्रणाली तत्काल संकटमा परेको निष्कर्ष निकाल्न भने पर्याप्त आधार दिँदैन।
विश्व बैंकका अनुसार २०८३ असार मसान्तसम्म वित्तीय क्षेत्रको समग्र पुँजी पर्याप्तता अनुपात १२.८ प्रतिशत थियो, जुन ११ प्रतिशतको नियामकीय न्यूनतम सीमाभन्दा माथि हो।
तर पुँजी पर्याप्तता सहज हुनु खराब कर्जाको जोखिम बेवास्ता गर्न मिल्ने अवस्था होइन। खराब कर्जा निरन्तर बढ्दै गएमा बैंकको नाफा, पुँजी, कर्जा प्रवाह र लगानीकर्ताको विश्वासमा क्रमशः दबाब पर्न सक्छ।
नेपालका २० वाणिज्य बैंकमध्ये आठ बैंकले खराब कर्जा घटाउनु सकारात्मक संकेत हो। तर बाँकी १२ बैंकमा वृद्धि हुनु र औसत अनुपात ५.६४ प्रतिशत पुग्नुले बैंकिङ क्षेत्रको चुनौती अझै कायम रहेको देखाउँछ।
प्रभु बैंकको १४.८० प्रतिशत र एभरेष्ट बैंकको ०.५० प्रतिशतको अन्तरले बैंकहरूको जोखिम व्यवस्थापन र कर्जा पोर्टफोलियोको अवस्था समान छैन भन्ने देखाउँछ।
यही भिन्नतालाई ध्यानमा राखेर प्रत्येक बैंकको खराब कर्जा, असुली क्षमता, कर्जा नोक्सानी व्यवस्था र पुँजीको अवस्था छुट्टाछुट्टै मूल्याङ्कन गर्न आवश्यक छ।
खराब कर्जाको समस्या समाधान गर्न ऋणीलाई मात्र दोष दिएर पुग्दैन। बैंकले कर्जा प्रवाह गर्दा गरेको मूल्याङ्कन, धितोको गुणस्तर, ऋणीको वास्तविक भुक्तानी क्षमता, कर्जा अनुगमन, असुली प्रक्रिया र नियामकीय निगरानी सबैको भूमिका हुन्छ।
कर्जा लिनेले सम्झौताअनुसार भुक्तानी गर्नुपर्छ भने बैंकले पनि जिम्मेवार ढङ्गले कर्जा प्रवाह गर्नुपर्छ। नियामकले समयमै जोखिम पहिचान गरी आवश्यक सुधार लागू गर्नुपर्छ।
अहिलेको चुनौती खराब कर्जाको अनुपात घटाउने मात्र होइन, बैंकिङ प्रणालीमा कर्जा प्रवाहको गुणस्तर सुधार्ने हो।
कर्जा असुली प्रभावकारी बनाउने, धितो बिक्रीमा देखिएका अवरोध हटाउने, ऋणीको वास्तविक आम्दानीका आधारमा कर्जा मूल्याङ्कन गर्ने र बैंकको आन्तरिक सुशासन बलियो बनाउने काम एकैसाथ अघि बढाउनुपर्नेछ।
अन्यथा नाफा बढेको वित्तीय विवरणको पछाडि निष्क्रिय कर्जाको जोखिम थपिँदै जानेछ।
बैंकको वास्तविक स्वास्थ्य नाफाको अंकले मात्र होइन, प्रवाह गरिएको कर्जा कति सुरक्षित छ र ऋणीबाट कति रकम समयमै फिर्ता आउँछ भन्ने आधारले निर्धारण गर्नेछ।