

ब्राजिलको वित्तीय बजार कुनै समय सीमित ठूला बैंकहरूको प्रभावमा थियो। बैंकिङ सेवा लिन सर्वसाधारणले लामो प्रक्रिया पूरा गर्नुपर्थ्यो। खाता खोल्नेदेखि ऋण लिने र क्रेडिट कार्ड प्रयोग गर्नेसम्मका काममा अनेकौँ झन्झट थिए।
बैंकहरूले लिने शुल्क महँगो थियो भने ग्राहक सेवाप्रति पनि व्यापक असन्तुष्टि थियो। आर्थिक गतिविधिमा सक्रिय ठूलो जनसंख्याका लागि बैंकिङ सेवा सहज, सरल र सस्तो थिएन।
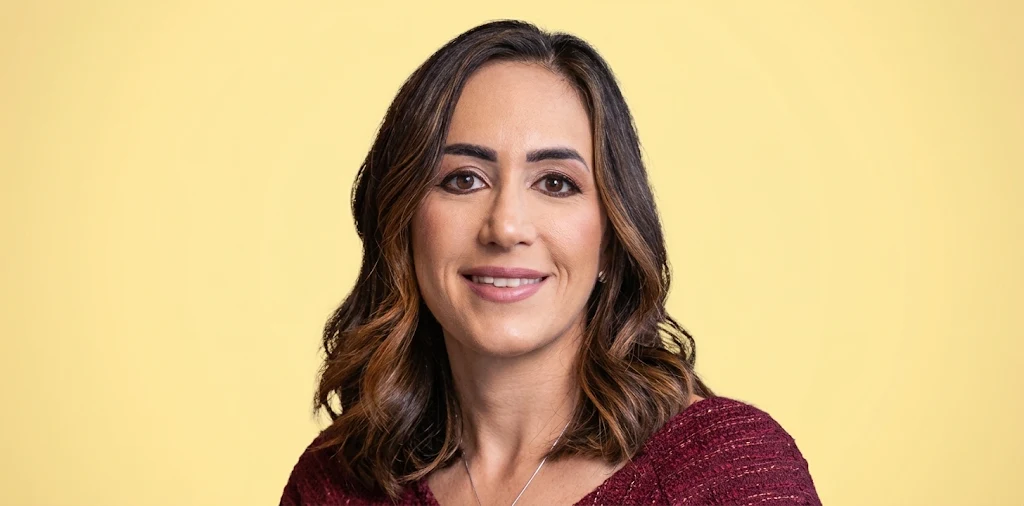
यही असन्तुष्टिलाई व्यवसायको अवसरका रूपमा पहिचान गर्ने व्यक्तिमध्ये एक हुन् क्रिस्टिना जुनकेइरा। परम्परागत बैंकिङ प्रणालीभित्रै काम गरेकी उनले त्यसका कमजोरी नजिकबाट देखेकी थिइन्।
बैंकको व्यवस्थापन, वित्तीय उत्पादन, क्रेडिट कार्ड र ग्राहक सेवाको अनुभवले उनलाई एउटा प्रश्नको उत्तर खोज्न प्रेरित गर्यो, बैंकिङ सेवा दिन पुरानै तरिका किन अपनाउनुपर्छ?
त्यतिबेला ब्राजिलको बैंकिङ क्षेत्रमा स्थापित संस्थाहरूको प्रभुत्व थियो। नयाँ बैंक स्थापना गर्नु, ग्राहकको विश्वास जित्नु र नियामकीय प्रक्रियाहरू पूरा गर्दै प्रतिस्पर्धामा उत्रिनु सहज काम थिएन। तर, प्रविधिको प्रयोगबाट बैंकिङ सेवा सञ्चालन गर्न सकिने सम्भावना बढ्दै थियो। स्मार्टफोन र इन्टरनेटको विस्तारले वित्तीय कारोबारको परम्परागत स्वरूप परिवर्तन गर्न थालेको थियो।
जुनकेइराले यही परिवर्तनमा अवसर देखिन्। उनले आफ्ना दुई साझेदारसँग मिलेर सन् २०१३ मा डिजिटल वित्तीय सेवा कम्पनी नुब्याङ्क स्थापना गर्ने निर्णय गरिन्।
नुब्याङ्कको सुरुआती उद्देश्य सामान्य थियो, ग्राहकलाई बैंकसम्म धाउन नपर्ने, अनावश्यक शुल्क तिर्न नपर्ने र मोबाइल फोनबाटै वित्तीय सेवा लिन सक्ने व्यवस्था निर्माण गर्ने।
सानो कार्यालयबाट सुरु भएको त्यो प्रयास अहिले ल्याटिन अमेरिकाको सबैभन्दा प्रभावशाली डिजिटल वित्तीय व्यवसायमध्ये एक बनेको छ। नुब्याङ्कले ब्राजिलबाट सुरु गरेको सेवा मेक्सिको र कोलम्बियासम्म विस्तार गरेको छ।
कम्पनीले सन् २०२४ मेमा १० करोड ग्राहकको आँकडा पार गरेको घोषणा गरेको थियो। सन् २०२६ फेब्रुअरीमा कम्पनीले सार्वजनिक गरेको विवरणअनुसार यसको ग्राहक संख्या १२ करोड ७० लाखभन्दा बढी पुगेको छ।
यो सफलताको कथामा प्रविधि मात्रै छैन। यसमा बजारको समस्या पहिचान गर्ने क्षमता, परम्परागत व्यवसायलाई चुनौती दिने साहस, ग्राहकको अनुभवलाई प्राथमिकता दिने व्यावसायिक सोच र जोखिम लिएर नयाँ क्षेत्रमा प्रवेश गर्ने निर्णय पनि जोडिएको छ। त्यसको केन्द्रमा रहेकी छन् क्रिस्टिना जुनकेइरा।
इन्जिनियरिङदेखि वित्तीय बजारसम्म
क्रिस्टिना हेलेना जिङ्गारेत्ती जुनकेइराको जन्म सन् १९८२ सेप्टेम्बर १५ मा ब्राजिलमा भएको हो। उनको व्यावसायिक यात्राको आधार इन्जिनियरिङ शिक्षा र व्यवस्थापनसम्बन्धी अध्ययनबाट तयार भएको थियो।
उनले साओ पाउलो विश्वविद्यालयबाट औद्योगिक इन्जिनियरिङमा स्नातक तथा स्नातकोत्तर अध्ययन पूरा गरिन्। त्यसपछि अमेरिकाको नर्थवेस्टर्न विश्वविद्यालयअन्तर्गत केलोग स्कुल अफ म्यानेजमेन्टबाट एमबीए गरिन्।
इन्जिनियरिङ अध्ययनले उनलाई समस्या विश्लेषण गर्ने, प्रक्रियालाई व्यवस्थित बनाउने र उपलब्ध स्रोतबाट अधिकतम परिणाम निकाल्ने सीप दियो। व्यवस्थापन शिक्षाले बजार, लगानी, प्रतिस्पर्धा र संस्थागत नेतृत्व बुझ्ने आधार तयार गर्यो। यी दुवै अनुभव पछि उनको व्यवसायिक जीवनमा उपयोगी बने।
व्यावसायिक जीवनको सुरुआत उनले परामर्श क्षेत्रमा काम गर्दै गरिन्। बोस्टन कन्सल्टिङ ग्रुप (बीसीजी) मा काम गर्दा विभिन्न व्यवसायको सञ्चालन, रणनीति र व्यवस्थापनबारे बुझ्ने अवसर पाइन्। परामर्श क्षेत्रमा काम गर्दा कम्पनीहरूले कसरी निर्णय गर्छन्, बजारको अवस्था कसरी विश्लेषण गर्छन् र व्यवसायिक समस्याको समाधान कसरी खोज्छन् भन्ने अनुभव हासिल गरिन्।
त्यसपछि उनले वित्तीय क्षेत्रतर्फ आफ्नो करियर अघि बढाइन्। ब्राजिलका स्थापित बैंक तथा वित्तीय संस्थामा काम गर्दै उनले उपभोक्ता ऋण, क्रेडिट कार्ड, वित्तीय उत्पादन र बजार व्यवस्थापनको अनुभव प्राप्त गरिन्। विशेषगरी इटाउ युनिबान्को (Itaú Unibanco) मा काम गर्दा ब्राजिलको बैंकिङ प्रणालीलाई नजिकबाट बुझ्ने अवसर पाइन्।
इटाउ ब्राजिलको सबैभन्दा ठूलो निजी बैंकिङ संस्थामध्ये एक हो। त्यहाँ जुनकेइराले क्रेडिट कार्डसम्बन्धी व्यवसायको नेतृत्व गरिन्। ठूलो ग्राहक आधार, वित्तीय उत्पादनको व्यवस्थापन, ऋण जोखिम र ग्राहकको व्यवहार बुझ्ने जिम्मेवारीले उनलाई बैंकिङ उद्योगको आन्तरिक संरचनाबारे गहिरो अनुभव दियो।
उनले बैंकिङ क्षेत्रमा राम्रो पद र स्थिर करियर बनाएकी थिइन्। आर्थिक हिसाबले पनि उनको जागिर आकर्षक थियो। तर, काम गर्दै जाँदा एउटा असन्तुष्टि बढ्दै गयो। ग्राहकलाई राम्रो सेवा दिने उद्देश्यले नयाँ सोच र सुधारका प्रस्ताव राखे पनि स्थापित संस्थाभित्र परिवर्तन ल्याउन कठिन भइरहेको थियो।
केलोग म्यागजिनसँगको कुराकानीमा उनले आफूले राम्रो तलब र मूल्यांकन पाए पनि आफ्नो कामको उद्देश्यप्रति सन्तुष्ट हुन नसकेको अनुभव सुनाएकी छन्। धनीलाई अझ धनी बनाउने काममा मात्रै सीमित हुन नचाहेको उनको भनाइ थियो।
यो असन्तुष्टि उनको करियर परिवर्तनको प्रमुख आधार बन्यो। बैंकिङ क्षेत्रमै रहेर परम्परागत प्रणाली सुधार्ने प्रयास गर्ने कि आफ्नै अवधारणामा नयाँ वित्तीय संस्था निर्माण गर्ने भन्ने विकल्पमध्ये उनले दोस्रो बाटो रोजिन्।
स्थिर जागिर छाडेर अनिश्चित व्यवसायमा प्रवेश गर्नु सामान्य निर्णय थिएन। विशेषगरी वित्तीय क्षेत्रमा नयाँ संस्था खोल्नु ठूलो पुँजी, प्रविधि, कानुनी अनुमति र ग्राहकको विश्वाससँग जोडिएको चुनौती थियो। तर, जुनकेइराले आफ्नो अनुभवलाई नयाँ व्यवसाय निर्माणमा प्रयोग गर्ने निर्णय गरिन्।
असन्तुष्टिबाट जन्मिएको व्यावसायिक सोच
नुब्याङ्कको जन्म कुनै नयाँ प्रविधि आविष्कार गर्ने योजनाबाट मात्रै भएको थिएन। यसको आधार ग्राहकको दैनिक जीवनमा देखिएको समस्या थियो। बैंकिङ सेवा लिन सर्वसाधारणले भोग्नुपरेको झन्झट र महँगो शुल्कलाई व्यवसायिक अवसरका रूपमा पहिचान गरिएको थियो।
नुब्याङ्कका अर्का सहसंस्थापक कोलम्बियाली उद्यमी डेभिड भेलेसले ब्राजिलमा काम गर्न जाँदा बैंक खाता खोल्ने क्रममा अनेकौँ प्रशासनिक प्रक्रिया र कठिनाइ सामना गरेका थिए। उनले ल्याटिन अमेरिकी बजारमा वित्तीय सेवाको अवस्था र प्रविधिमार्फत त्यसलाई परिवर्तन गर्न सकिने सम्भावना देखेका थिए।
भेलेसले वित्तीय क्षेत्र र प्रविधिमा अनुभव भएका साझेदार खोज्ने क्रममा जुनकेइरा र अमेरिकी इन्जिनियर एडवर्ड वाइबलसँग सहकार्य गरे।
यसरी तीन जनाको फरक-फरक अनुभव र क्षमता एउटै व्यावसायिक अवधारणामा जोडियो। सन् २०१३ मा उनीहरूले ब्राजिलको साओ पाउलोमा नुब्याङ्क स्थापना गरे।
सहसंस्थापकहरूको जिम्मेवारी र अनुभव पनि एकअर्काका पूरक थिए। भेलेसले लगानी, व्यवसायिक रणनीति र अन्तर्राष्ट्रिय बजारको दृष्टिकोण ल्याएका थिए। वाइबलसँग प्रविधि तथा सफ्टवेयर विकासको क्षमता थियो। जुनकेइराले ब्राजिलको बैंकिङ प्रणाली, वित्तीय उत्पादन, ग्राहकको आवश्यकता र बजार व्यवस्थापनसम्बन्धी अनुभव ल्याएकी थिइन्।
यही संयोजन नुब्याङ्कको प्रारम्भिक सफलताको महत्त्वपूर्ण आधार बन्यो।
नयाँ कम्पनीले सुरुआतदेखि नै परम्परागत बैंकको नक्कल गर्ने बाटो रोजेन। शाखा विस्तार, ठूलो कार्यालय, भौतिक पूर्वाधार र कर्मचारीको विशाल संरचना निर्माण गर्नुभन्दा मोबाइल एपमा आधारित सेवा विकास गर्ने रणनीति अपनायो। ग्राहकलाई सेवा लिन बैंकसम्म पुग्नुपर्ने बाध्यता हटाउने अवधारणा अघि सारियो।
यो अवधारणा त्यसबेला ब्राजिलको बैंकिङ क्षेत्रमा फरक थियो। परम्परागत बैंकहरूले भौतिक शाखा र कार्यालयलाई सेवाको प्रमुख माध्यम बनाइरहेका थिए। नुब्याङ्कले भने डिजिटल माध्यमबाट सेवा उपलब्ध गराएर सञ्चालन खर्च घटाउने र ग्राहकको अनुभव सुधार गर्ने लक्ष्य राख्यो।
कम्पनीको सुरुआती कार्यालय साओ पाउलोको ब्रुक्लिन क्षेत्रमा भाडामा लिइएको एउटा सानो घर थियो। सीमित स्रोत र सानो टोलीबाट सुरु भएको काममा लगानी जुटाउनु, प्रविधि विकास गर्नु र नियामकीय अनुमति प्राप्त गर्नु प्रमुख चुनौती थिए। सेकोइया क्यापिटललगायतका लगानीकर्ताबाट प्रारम्भिक लगानी जुटेपछि कम्पनीले आफ्नो योजना अघि बढायो।
नुब्याङ्कको अवधारणामा एउटा महत्त्वपूर्ण कुरा थियो, बैंकिङ सेवाको जटिलता घटाउनु। ग्राहकले आफ्नो पैसामाथि नियन्त्रण राख्न सकून्, सेवा प्रयोग गर्दा अनावश्यक शुल्क नलागोस् र समस्या पर्दा सहजै समाधान पाउन सकून् भन्ने उद्देश्य राखियो।
जुनकेइराका लागि यो केवल नयाँ कम्पनी स्थापना गर्ने विषय थिएन। आफूले काम गरेको बैंकिङ उद्योगभित्रै देखेका कमजोरीलाई व्यवहारमा सुधार्ने अवसर थियो।
बैजनी कार्डबाट बजार प्रवेश
नुब्याङ्कले सन् २०१४ मा आफ्नो पहिलो वित्तीय उत्पादन सार्वजनिक गर्यो। त्यो थियो वार्षिक शुल्क नलाग्ने क्रेडिट कार्ड। बैजनी रङको यो कार्ड पछि नुब्याङ्कको पहिचान नै बन्यो।
ब्राजिलमा त्यसबेला क्रेडिट कार्ड प्रयोग गर्दा वार्षिक शुल्क, विभिन्न प्रशासनिक शुल्क र अन्य खर्च तिर्नुपर्ने अवस्था थियो। ग्राहकले आफ्नो कार्डसम्बन्धी सामान्य जानकारी लिन पनि बैंकका शाखा वा ग्राहक सेवा केन्द्र धाउनुपर्ने अवस्था थियो। नुब्याङ्कले यी प्रक्रियालाई मोबाइल एपमार्फत सरल बनाउने प्रयास गर्यो।
कार्डको आवेदनदेखि कारोबारको विवरण हेर्ने, खर्च नियन्त्रण गर्ने, कार्ड रोक्ने र अन्य सेवा व्यवस्थापन गर्ने काम मोबाइल एपबाटै गर्न सकिने व्यवस्था बनाइयो। ग्राहकले आफ्नो क्रेडिट कार्डको कारोबार तत्काल हेर्न सक्ने सुविधा पनि उपलब्ध गराइयो।
यसले विशेषगरी प्रविधि प्रयोग गर्न सहज महसुस गर्ने युवा ग्राहकलाई आकर्षित गर्यो। नयाँ पुस्ताका ग्राहकका लागि बैंकिङ सेवा लिन लामो समय कुर्नु वा कार्यालय धाउनुभन्दा मोबाइलबाटै कारोबार गर्न पाउनु सुविधाजनक थियो।
नुब्याङ्कको पहिलो उत्पादन बजारमा आएपछि ग्राहकको प्रतिक्रिया सकारात्मक देखियो। कम्पनीले आफ्नो स्थापनाको पहिलो वर्षमै बजारमा नयाँ पहिचान बनाउन थाल्यो। सन् २०१४ मा करिब ६ हजार ग्राहकबाट सुरु भएको ग्राहक आधार विस्तार हुँदै गयो। सन् २०१६ सम्म कम्पनीले १० लाख ग्राहकको आँकडा पार गर्यो।
नुब्याङ्कले ग्राहकको अनुभवलाई आफ्नो प्रतिस्पर्धात्मक आधार बनायो। परम्परागत बैंकहरूको तुलनामा कम शुल्क, सरल प्रक्रिया र डिजिटल सेवाको सहजता यसको प्रमुख आकर्षण बन्यो।
कम्पनीले सबै ग्राहकलाई एउटै किसिमको सेवा दिनुभन्दा उनीहरूको आवश्यकता र व्यवहार बुझेर उत्पादन विकास गर्ने नीति लियो। एपमा उपलब्ध सुविधाहरू क्रमशः विस्तार गरिए। ग्राहकले सेवा प्रयोग गर्दा समस्या आएमा डिजिटल माध्यमबाटै सम्पर्क गर्न सक्ने व्यवस्था पनि बलियो बनाइयो।
यसको प्रभाव ग्राहकको संख्यामा मात्र सीमित रहेन। ब्राजिलको बैंकिङ क्षेत्रमा स्थापित संस्थाहरूले पनि डिजिटल सेवाको महत्त्वलाई थप गम्भीरतापूर्वक लिन थाले। वित्तीय क्षेत्रमा प्रविधि र ग्राहक अनुभवलाई प्रतिस्पर्धाको प्रमुख आधार बनाउनुपर्ने आवश्यकता बढ्दै गयो।
जुनकेइराको भूमिका यस चरणमा विशेष महत्त्वपूर्ण थियो। ब्राजिलको बैंकिङ बजारको आन्तरिक संरचना बुझेकी उनी नुब्याङ्कका उत्पादन, ग्राहक रणनीति र बजार विस्तारमा सक्रिय रहिन्। उनको अनुभवले कम्पनीलाई स्थानीय ग्राहकको आवश्यकता बुझ्न र उत्पादनलाई बजारअनुकूल बनाउन सहयोग गर्यो।
बैंकिङ सेवाको नयाँ स्वरूप
नुब्याङ्कको विस्तार क्रेडिट कार्डमा मात्रै सीमित रहेन। कम्पनीले ग्राहकलाई थप वित्तीय सेवा उपलब्ध गराउने रणनीति अघि बढायो। सन् २०१८ मा डिजिटल बैंक खाता सार्वजनिक गरियो। यसले ग्राहकलाई रकम जम्मा गर्ने, भुक्तानी गर्ने र दैनिक वित्तीय कारोबार सञ्चालन गर्ने सुविधा दियो।
त्यसपछि व्यक्तिगत ऋण, लगानी, बीमा र साना व्यवसायका लागि वित्तीय सेवाजस्ता क्षेत्रमा कम्पनीले आफ्नो उपस्थिति विस्तार गर्दै लग्यो। यसरी क्रेडिट कार्डबाट सुरु भएको व्यवसाय पूर्ण डिजिटल वित्तीय सेवा प्लेटफर्मतर्फ अघि बढ्यो।
नुब्याङ्कको अर्को महत्त्वपूर्ण रणनीति ग्राहकको संख्या विस्तार गर्नु थियो। परम्परागत बैंकिङ सेवाबाट टाढा रहेका वा सहज रूपमा वित्तीय सेवा प्राप्त गर्न नसकेका व्यक्तिलाई पनि डिजिटल माध्यमबाट जोड्ने प्रयास गरियो।
वित्तीय समावेशीकरण नुब्याङ्कको व्यावसायिक अवधारणासँग जोडिएको विषय बन्यो। बैंकिङ सेवाको पहुँच विस्तार गर्दा कम्पनीले नयाँ ग्राहक प्राप्त गर्ने र वित्तीय बजारमा आफ्नो हिस्सा बढाउने अवसर पायो।
ब्राजिलमा बैंक खाता भएका व्यक्तिलाई मात्रै लक्षित नगरी डिजिटल सेवाको माध्यमबाट वित्तीय प्रणालीमा थप मानिसलाई जोड्ने प्रयासले कम्पनीको बजार विस्तारमा सहयोग गर्यो।
यसको व्यावसायिक मोडलको अर्को पक्ष सञ्चालन खर्च थियो। परम्परागत बैंकहरूलाई शाखा सञ्चालन, भवन, कर्मचारी र भौतिक पूर्वाधारमा ठूलो खर्च गर्नुपर्ने हुन्छ। नुब्याङ्कले डिजिटल संरचनामा आधारित सेवा सञ्चालन गरेर यस्तो खर्चको दबाब कम गर्ने प्रयास गर्यो।
यसले कम्पनीलाई ठूलो संख्यामा ग्राहकसम्म सेवा पुर्याउन सहज बनायो। डिजिटल प्रविधिको प्रयोगले ग्राहक सेवा र कारोबारको प्रक्रियालाई पनि व्यवस्थित गर्न सहयोग गर्यो।
तर डिजिटल बैंकिङको विस्तारसँगै नयाँ चुनौती पनि थपिए। साइबर सुरक्षा, ग्राहकको व्यक्तिगत विवरणको संरक्षण, ऋण जोखिम, वित्तीय ठगी र नियामकीय अनुपालन कम्पनीका लागि महत्त्वपूर्ण विषय बने। वित्तीय सेवा सञ्चालन गर्ने संस्थाले ग्राहकको पैसा र विवरणको सुरक्षा सुनिश्चित गर्नुपर्ने भएकाले प्रविधिमा निरन्तर लगानी आवश्यक भयो।
नुब्याङ्कले यी चुनौती व्यवस्थापन गर्दै आफ्नो सेवा विस्तार गर्ने रणनीति अघि बढायो। यसले कम्पनीलाई केवल नयाँ ग्राहक प्राप्त गर्ने प्रतिस्पर्धाबाट बाहिर निकालेर दीर्घकालीन वित्तीय संस्था निर्माण गर्ने दिशामा अघि बढायो।
महिला नेतृत्वको फरक पहिचान
क्रिस्टिना जुनकेइराको सफलताको अर्को महत्त्वपूर्ण पक्ष महिला नेतृत्व हो। वित्तीय क्षेत्र लामो समयदेखि पुरुषहरूको प्रभाव बढी रहेको उद्योग मानिन्छ। ठूला बैंकको नेतृत्व, वित्तीय निर्णय र लगानी व्यवस्थापनमा महिलाको उपस्थिति तुलनात्मक रूपमा सीमित रहँदै आएको छ।
जुनकेइराले यही क्षेत्रमा आफ्नो क्षमता प्रमाणित गरिन्। उनले परम्परागत बैंकिङ संस्थामा काम गरेर अनुभव हासिल गरिन् र पछि त्यही उद्योगलाई चुनौती दिने नयाँ वित्तीय व्यवसायको सहसंस्थापक बनिन्।
नुब्याङ्क स्थापना गर्दा उनी केवल महिला उद्यमीका रूपमा चर्चामा आउन चाहन्नथिन्। उनको प्राथमिकता बजारको समस्या समाधान गर्ने प्रतिस्पर्धी वित्तीय संस्था निर्माण गर्नु थियो। त्यसका लागि उनले आफ्नो बैंकिङ अनुभव, व्यवस्थापकीय सीप र बजारको बुझाइ प्रयोग गरिन्।
उनको नेतृत्वमा कम्पनीले ग्राहकको अनुभवलाई उत्पादन विकासको केन्द्रमा राख्यो। बैंकिङ सेवा ग्राहकका लागि सरल हुनुपर्छ भन्ने अवधारणालाई व्यावसायिक संस्कृतिका रूपमा स्थापित गर्ने प्रयास गरियो।
केलोग स्कुल अफ म्यानेजमेन्टसँगको अन्तर्वार्तामा उनले नुब्याङ्कको सुरुआत परम्परागत बैंकिङप्रतिको असन्तुष्टिबाट भएको बताएकी छन्। ग्राहकले उच्च ब्याजदर, महँगो शुल्क र कमजोर सेवाको समस्या भोगिरहेको अवस्थामा प्रविधि र डिजाइनको प्रयोगबाट फरक बैंकिङ अनुभव दिन सकिने उनको विश्वास थियो।
जुनकेइराको नेतृत्व यात्रामा व्यक्तिगत जीवन र व्यावसायिक जिम्मेवारीबीच सन्तुलनको विषय पनि चर्चामा रह्यो। उनी गर्भवती अवस्थामा ब्राजिलको व्यावसायिक पत्रिकाको आवरणमा देखिने पहिलो महिला बनेकी थिइन्। यो घटनाले व्यावसायिक नेतृत्वमा महिलाको उपस्थिति र मातृत्वलाई हेर्ने परम्परागत दृष्टिकोणबारे पनि बहस सिर्जना गरेको थियो।
उनको उदाहरणले महिलाले वित्तीय क्षेत्रको नेतृत्व गर्न सक्छन् भन्ने सन्देश मात्रै दिएको छैन। व्यवसाय निर्माण, बजार विस्तार, लगानी व्यवस्थापन र संस्थागत निर्णयमा पनि महिलाले निर्णायक भूमिका निर्वाह गर्न सक्छन् भन्ने प्रमाण प्रस्तुत गरेको छ।
यद्यपि उनको सफलता केवल लैङ्गिक पहिचानका कारण सम्भव भएको होइन। यसको आधार शिक्षा, अनुभव, बजारको बुझाइ, जोखिम लिने क्षमता र व्यावसायिक कार्यान्वयन हो। यही पक्षले उनको कथालाई महिला उद्यमशीलताको सामान्य प्रेरक प्रसङ्गभन्दा फरक बनाउँछ।
अर्बौं डलरको वित्तीय व्यवसाय
नुब्याङ्कको तीव्र विस्तारसँगै अन्तर्राष्ट्रिय लगानीकर्ताको ध्यान पनि यसतर्फ आकर्षित भयो। सुरुआतमा एउटा सानो डिजिटल वित्तीय सेवा कम्पनीका रूपमा स्थापित भएको नुब्याङ्कले केही वर्षमै ल्याटिन अमेरिकी वित्तीय बजारमा प्रभावशाली स्थान बनाउन सफल भयो।
कम्पनीको व्यवसायिक मोडलमा लगानीकर्ताले सम्भावना देख्नुको मुख्य कारण ठूलो ग्राहक बजार, डिजिटल प्रविधिमा आधारित सञ्चालन र परम्परागत बैंकिङ सेवाको विकल्प बन्न सक्ने क्षमता थियो।
नुब्याङ्कले सेकोइया क्यापिटल र अन्य लगानीकर्ताबाट विभिन्न चरणमा लगानी प्राप्त गर्यो। कम्पनीले वित्तीय स्रोत विस्तार गर्दै प्रविधि, कर्मचारी, ग्राहक सेवा र नयाँ उत्पादन विकासमा लगानी बढायो।
यसको एउटा महत्त्वपूर्ण उपलब्धि सन् २०२१ डिसेम्बरमा प्राप्त भयो। नुब्याङ्कको मूल कम्पनी नु होल्डिङ्स अमेरिकी सेयर बजार न्युयोर्क स्टक एक्सचेन्जमा सूचीकृत भयो।
प्रारम्भिक सार्वजनिक निष्कासनका क्रममा कम्पनीको मूल्यांकन ५० अर्ब अमेरिकी डलरभन्दा माथि पुगेको थियो। यसले नुब्याङ्कलाई ल्याटिन अमेरिकाका सबैभन्दा चर्चित वित्तीय प्रविधि व्यवसायमध्ये एक बनायो।
सार्वजनिक सेयर बजारमा प्रवेश गर्नु कम्पनीका लागि पुँजी जुटाउने अवसर मात्रै थिएन। यसले अन्तर्राष्ट्रिय लगानीकर्ता, वित्तीय संस्था र बजारमा नुब्याङ्कको विश्वसनीयता पनि बढायो।
नुब्याङ्कको सफलतामा जुनकेइराको भूमिका उल्लेखनीय रह्यो। उनी कम्पनीको सहसंस्थापकका साथै ब्राजिलको बजार विस्तार र समूहको समग्र विकास रणनीतिमा महत्त्वपूर्ण जिम्मेवारी सम्हाल्दै आएकी छन्। सन् २०२२ अगस्टदेखि उनी समूहको प्रमुख वृद्धि अधिकारीको भूमिकामा रहेकी छन्। सन् २०२६ मा कम्पनीको अमेरिकी व्यवसायको प्रमुख कार्यकारीको जिम्मेवारीसमेत सम्हाल्ने घोषणा गरिएको छ।
कम्पनीको विकाससँगै उनको व्यक्तिगत सम्पत्तिमा पनि उल्लेखनीय वृद्धि भएको छ। नुब्याङ्कको सार्वजनिक सेयर निष्कासनपछि उनी अर्बपति सूचीमा प्रवेश गरेकी थिइन्। सन् २०२६ नोभेम्बर १९ को फोर्ब्स प्रोफाइलअनुसार उनको सम्पत्ति करिब १ अर्ब ६० करोड अमेरिकी डलर अनुमान गरिएको छ। सेयर मूल्यको उतारचढावसँगै यस्तो सम्पत्ति मूल्यांकन परिवर्तन भइरहन्छ।
यो उपलब्धिले उनको व्यक्तिगत आर्थिक सफलता मात्रै देखाउँदैन। प्रविधिमा आधारित वित्तीय सेवा व्यवसायले परम्परागत बैंकिङ संस्थासँग प्रतिस्पर्धा गरेर कति ठूलो आर्थिक मूल्य सिर्जना गर्न सक्छ भन्ने उदाहरण पनि प्रस्तुत गर्छ।
ब्राजिलबाट ल्याटिन अमेरिकी बजारसम्म
नुब्याङ्कको अर्को महत्त्वपूर्ण व्यावसायिक निर्णय अन्तर्राष्ट्रिय बजार विस्तार थियो। ब्राजिलमा ग्राहक आधार बलियो बनाइसकेपछि कम्पनीले ल्याटिन अमेरिकाका अन्य देशमा पनि आफ्नो सेवा विस्तार गर्ने योजना अघि बढायो।
ब्राजिलको ठूलो बजारले कम्पनीलाई व्यवसाय विस्तारका लागि आधार दिएको थियो। तर एउटै देशमा सीमित रहँदा दीर्घकालीन वृद्धि र बजार सम्भावना सीमित हुन सक्थ्यो। त्यसैले नुब्याङ्कले अन्य देशका वित्तीय बजारमा प्रवेश गर्ने रणनीति अपनायो।
मेक्सिको र कोलम्बिया कम्पनीका प्रमुख अन्तर्राष्ट्रिय बजार बने। यी देशमा पनि परम्परागत बैंकिङ प्रणाली, वित्तीय सेवाको पहुँच र डिजिटल कारोबार विस्तारका सम्भावना थिए। नुब्याङ्कले आफ्नो प्रविधि र व्यवसायिक अनुभव प्रयोग गरेर नयाँ ग्राहकसम्म पुग्ने प्रयास गर्यो।
मेक्सिकोमा डिजिटल वित्तीय सेवाको विस्तारले कम्पनीलाई नयाँ बजारमा पहिचान बनाउन सहयोग गर्यो। कोलम्बियामा पनि सेवा विस्तार गर्दै कम्पनीले आफ्नो क्षेत्रीय उपस्थिति बलियो बनायो।
अन्तर्राष्ट्रिय बजारमा विस्तार गर्दा कम्पनीले एउटै उत्पादन सबै देशमा जस्ताको तस्तै लागू गर्ने बाटो रोज्न सक्दैनथ्यो। प्रत्येक देशको वित्तीय नियमन, ग्राहकको व्यवहार, भुक्तानी प्रणाली र प्रतिस्पर्धी संस्थाको अवस्था फरक हुन्छ। त्यसैले स्थानीय बजारअनुसार सेवा र रणनीति परिमार्जन गर्नुपर्ने चुनौती थियो।
नुब्याङ्कले आफ्नो डिजिटल संरचनालाई प्रयोग गर्दै नयाँ बजारमा प्रवेश गर्ने रणनीति अघि बढायो। कम्पनीको ग्राहक संख्या सन् २०२४ मेमा १० करोड पुगेको घोषणा हुनु यसको क्षेत्रीय विस्तारको ठूलो उपलब्धि थियो। त्यतिबेला ब्राजिलमा मात्रै ९ करोड २० लाखभन्दा बढी व्यक्ति तथा व्यवसाय नुब्याङ्कका ग्राहक थिए।
सन् २०२६ फेब्रुअरीमा कम्पनीले ग्राहक संख्या १२ करोड ७० लाखभन्दा बढी पुगेको सार्वजनिक गरेको छ। यो उपलब्धिले नुब्याङ्कलाई विश्वकै ठूलो डिजिटल वित्तीय सेवा प्लेटफर्ममध्ये एकको स्थानमा पुर्याएको छ।
यसको अर्थ कम्पनीले ग्राहकको संख्या बढाउने काम मात्रै गरेको छैन। परम्परागत बैंकिङ प्रणालीमा लामो समयदेखि स्थापित व्यावसायिक संरचनालाई डिजिटल प्रतिस्पर्धाले कसरी चुनौती दिन सक्छ भन्ने पनि देखाएको छ।
प्रविधि र ग्राहक विश्वासको प्रतिस्पर्धा
नुब्याङ्कको व्यावसायिक सफलताको केन्द्रमा प्रविधि भए पनि यसको दीर्घकालीन प्रतिस्पर्धात्मक क्षमता ग्राहकको विश्वासमा निर्भर छ। वित्तीय क्षेत्रमा ग्राहकले आफ्नो पैसा, व्यक्तिगत विवरण र आर्थिक सुरक्षासँग सम्बन्धित संवेदनशील जानकारी संस्थालाई सुम्पिएका हुन्छन्। त्यसैले डिजिटल सेवा सहज हुनु मात्रै पर्याप्त हुँदैन।
कम्पनीले आफ्नो सेवा विस्तार गर्दै जाँदा साइबर सुरक्षा, वित्तीय ठगी नियन्त्रण, ऋण व्यवस्थापन र नियामकीय अनुपालनलाई पनि प्राथमिकता दिनुपर्ने अवस्था छ।
डिजिटल बैंकिङमा ग्राहकको अनुभव राम्रो भए पनि ऋणको गुणस्तर कमजोर भयो भने वित्तीय जोखिम बढ्न सक्छ। ग्राहक संख्या तीव्र रूपमा बढ्दा सेवा प्रणालीमाथि दबाब पर्न सक्छ। प्रविधिमा आधारित कारोबारमा सुरक्षा कमजोरी देखिएमा ठूलो संख्याका ग्राहक प्रभावित हुन सक्छन्।
नुब्याङ्कले सामना गर्नुपर्ने चुनौती पनि यही हो। परम्परागत बैंकिङलाई चुनौती दिएर बजारमा प्रवेश गर्नु एउटा उपलब्धि हो। तर ठूलो वित्तीय संस्था बनेपछि ग्राहकको विश्वास जोगाउनु, जोखिम व्यवस्थापन गर्नु र नियामकीय मापदण्ड पूरा गर्नु अझ महत्त्वपूर्ण हुन्छ।
यसको व्यावसायिक मोडलको अर्को चुनौती प्रतिस्पर्धा हो। डिजिटल वित्तीय सेवाको सम्भावना देखेपछि परम्परागत बैंकहरूले पनि मोबाइल एप, डिजिटल खाता र अनलाइन ग्राहक सेवामा लगानी बढाएका छन्। नयाँ वित्तीय प्रविधि कम्पनीहरू पनि बजारमा प्रवेश गरिरहेका छन्।
यसले नुब्याङ्कका लागि निरन्तर नयाँ उत्पादन, प्रविधि र ग्राहक सेवामा सुधार गर्नुपर्ने दबाब सिर्जना गरेको छ।
जुनकेइराले कम्पनीको पहिलो दशकका अनुभवबारे लेख्दै ग्राहकप्रतिको प्रतिबद्धता, संस्थागत संस्कृति, जिम्मेवारी, कार्यक्षमता र टोलीगत सहकार्यलाई महत्त्वपूर्ण सिकाइका रूपमा प्रस्तुत गरेकी छन्।
उनको दृष्टिकोणमा कम्पनीको संस्कृति स्पष्ट हुनु र ग्राहकलाई केन्द्रमा राख्नु दीर्घकालीन विकासका लागि आवश्यक छ।
यही सोचले नुब्याङ्कलाई सुरुआती क्रेडिट कार्ड सेवाबाट बहुआयामिक वित्तीय प्लेटफर्ममा रूपान्तरण गर्न सहयोग गरेको देखिन्छ।
नेपाली वित्तीय बजारका लागि सिकाइ
क्रिस्टिना जुनकेइराको व्यवसायिक यात्राले नेपालजस्ता विकासशील अर्थतन्त्रका लागि पनि केही महत्त्वपूर्ण सन्देश दिन्छ। नेपालमा बैंक तथा वित्तीय संस्थाको संख्या उल्लेखनीय भए पनि वित्तीय सेवाको गुणस्तर, पहुँच, लागत र प्रविधिको प्रयोगबारे अझै सुधारको आवश्यकता छ।
नेपालमा बैंकिङ सेवा विस्तार भएको छ। वाणिज्य बैंक, विकास बैंक, वित्त कम्पनी र लघुवित्त संस्थाले देशभर सेवा दिइरहेका छन्। मोबाइल बैंकिङ, डिजिटल भुक्तानी र विद्युतीय कारोबारको प्रयोग पनि बढिरहेको छ। तर बैंकिङ सेवाको सहजता, ग्राहकको गुनासो सम्बोधन, ऋण प्रक्रियाको सरलता र वित्तीय पहुँचमा अझै चुनौती छन्।
यस्तो अवस्थामा नुब्याङ्कको व्यवसायिक मोडल अध्ययन गर्न सकिन्छ। यसको अर्थ नेपालमा पनि परम्परागत बैंक बन्द गरेर डिजिटल बैंक सञ्चालन गर्नुपर्छ भन्ने होइन। बरु ग्राहकले भोगिरहेको समस्यालाई व्यवसाय निर्माणको आधार बनाउन सकिन्छ भन्ने हो।
नेपालका वित्तीय प्रविधि कम्पनीले पनि ग्राहकको वास्तविक आवश्यकता पहिचान गरेर नयाँ सेवा विकास गर्न सक्छन्। साना व्यवसायी, स्वरोजगार व्यक्ति, ग्रामीण क्षेत्रका नागरिक र औपचारिक वित्तीय सेवाबाट टाढा रहेका समुदायलाई लक्षित गरेर नयाँ व्यवसायिक सम्भावना खोज्न सकिन्छ।
जुनकेइराको यात्राले अर्को महत्त्वपूर्ण कुरा पनि सिकाउँछ। बजारभित्रै काम गरेको अनुभव व्यवसाय निर्माणको ठूलो पुँजी हुन सक्छ। उनले बैंकिङ क्षेत्रबाहिरबाट आएर बैंक खोल्ने प्रयास गरेकी होइनन्।
उनले वर्षौंसम्म बैंकभित्र काम गरेर त्यहाँका समस्या, ग्राहकको व्यवहार र व्यवसायिक सीमितता बुझिन्। त्यसपछि आफ्नै अवधारणामा नयाँ संस्था निर्माण गर्ने निर्णय गरिन्।
नेपालमा पनि बैंकिङ, बीमा, कृषि, पर्यटन, स्वास्थ्य, शिक्षा र उत्पादनमूलक उद्योगमा काम गरिरहेका दक्ष जनशक्तिले आफ्नो अनुभवलाई उद्यमशीलतामा बदल्न सक्छन्। त्यसका लागि बजारको आवश्यकता पहिचान गर्ने, उपयुक्त साझेदार खोज्ने र नयाँ प्रविधिको प्रयोग गर्ने क्षमता आवश्यक हुन्छ।
उनको कथाले महिला उद्यमशीलताको सम्भावना पनि उजागर गर्छ। महिलालाई व्यवसायमा सहभागी गराउने विषय मात्रै होइन, वित्तीय निर्णय र संस्थागत नेतृत्वमा निर्णायक जिम्मेवारी दिने वातावरण आवश्यक छ। जुनकेइराले अन्तर्राष्ट्रिय स्तरको वित्तीय व्यवसाय निर्माणमा पुर्याएको योगदान त्यसको उदाहरण हो।
सफलताको आधार नयाँ सोच
क्रिस्टिना जुनकेइराको व्यावसायिक यात्रालाई हेर्दा सफलता कुनै एउटा उत्पादन वा प्रविधिमा मात्रै निर्भर नरहेको स्पष्ट हुन्छ। नुब्याङ्कको सुरुआत वार्षिक शुल्क नलाग्ने क्रेडिट कार्डबाट भएको थियो। तर कम्पनीको विस्तार ग्राहकको आवश्यकता बुझ्ने क्षमता, डिजिटल पूर्वाधार, लगानी, व्यवस्थापन र बजार विस्तारको संयोजनबाट सम्भव भएको हो।
उनले स्थिर जागिर छाडेर अनिश्चित व्यवसायमा प्रवेश गर्ने जोखिम लिइन्। स्थापित बैंकिङ प्रणालीभित्र देखेका कमजोरीलाई व्यवसायिक अवसरका रूपमा रूपान्तरण गरिन्। आफ्ना साझेदारसँग मिलेर नयाँ संस्था स्थापना गरिन् र परम्परागत बैंकहरूको प्रभुत्व रहेको बजारमा प्रतिस्पर्धा गरिन्।
आज नुब्याङ्कको ग्राहक संख्या करोडौँमा पुगेको छ। कम्पनीले ब्राजिलबाट सुरु गरेको व्यवसाय मेक्सिको र कोलम्बियासम्म विस्तार गरेको छ।
सार्वजनिक सेयर बजारमा प्रवेश गरेर अन्तर्राष्ट्रिय लगानीकर्ताको ध्यान आकर्षित गरेको छ। जुनकेइरा स्वयं विश्वका प्रभावशाली महिला व्यवसायीमध्ये एकका रूपमा स्थापित भएकी छन्।
उनको सफलताले एउटा महत्त्वपूर्ण व्यावसायिक सिद्धान्त स्थापित गर्छ, ग्राहकको समस्या नै नयाँ व्यवसायको अवसर बन्न सक्छ। बजारमा पहिलेबाटै स्थापित संस्था छन् भन्दैमा नयाँ प्रतिस्पर्धीका लागि सम्भावना समाप्त हुँदैन। ग्राहकलाई फरक मूल्य दिन सक्ने व्यवसायले पुरानो बजार संरचनालाई समेत परिवर्तन गर्न सक्छ।
नुब्याङ्कको यात्रा अझै जारी छ। कम्पनीले अन्तर्राष्ट्रिय विस्तार, नयाँ वित्तीय उत्पादन र डिजिटल सेवामा लगानी बढाइरहेको छ। यसका अगाडि प्रतिस्पर्धा, नियमन, साइबर सुरक्षा र वित्तीय जोखिम व्यवस्थापनका चुनौती पनि छन्। तर, एउटा सानो कार्यालयबाट सुरु भएको व्यवसायले ल्याटिन अमेरिकी बैंकिङ क्षेत्रमा स्थापित गरेको प्रभावले नयाँ उद्यमीका लागि सम्भावनाको ढोका खोलेको छ।
क्रिस्टिना जुनकेइराको कथा यही परिवर्तनको कथा हो। परम्परागत बैंकिङभित्रको असन्तुष्टिलाई उनले व्यक्तिगत निराशामा सीमित राखिनन्। त्यसलाई बजारको आवश्यकता बुझ्ने आधार बनाइन्। त्यही बुझाइलाई व्यवसायमा रूपान्तरण गरिन्। आज उनी विश्व वित्तीय प्रविधि उद्योगमा आफ्नो छुट्टै पहिचान बनाउन सफल भएकी छन्।