

नेपालको बैंकिङ प्रणालीमा अहिले एउटा अनौठो विरोधाभास देखिएको छ। बैंक तथा वित्तीय संस्थामा निक्षेप निरन्तर बढिरहेको छ। कर्जा प्रवाहको तुलनामा निक्षेपको वृद्धि तीव्र छ। ब्याजदर घटेर पछिल्ला वर्षकै न्यून विन्दुमा पुगेको छ।
बैंकहरू नयाँ कर्जा विस्तार गर्न तयार छन्। तर उद्योगी, व्यवसायी र लगानीकर्ता भने ऋण लिएर नयाँ परियोजना सुरु गर्ने वा पुरानो व्यवसाय विस्तार गर्ने निर्णयमा उत्साहित देखिँदैनन्।
बैंकमा पैसा छ, तर बजारमा लगानीको गति छैन। निक्षेप बढेको छ, तर उत्पादन र रोजगारी विस्तारको गति अपेक्षाकृत कमजोर छ। ब्याजदर घटेको छ, तर कर्जाको मागले त्यसअनुसार गति लिन सकेको छैन।
अर्थतन्त्रमा पैसाको अभावभन्दा पनि उपलब्ध पुँजीलाई उत्पादन, रोजगारी र आम्दानी सिर्जना गर्ने क्षेत्रमा परिचालन गर्न नसक्नु अहिलेको प्रमुख चुनौती बनेको छ।
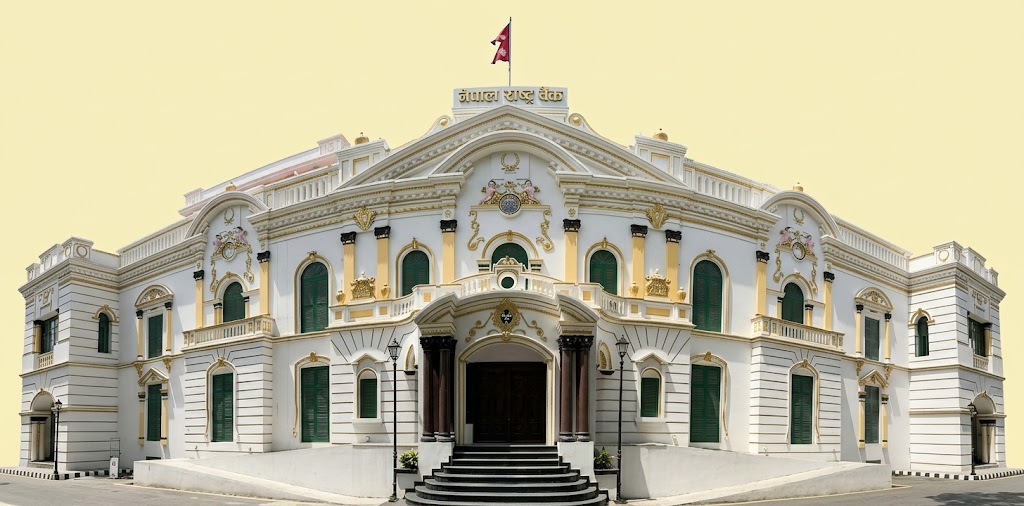
नेपाल राष्ट्र बैंकले पछिल्लो समय बैंकिङ प्रणालीमा जम्मा भएको अधिक तरलता व्यवस्थापन गर्न ठूलो परिमाणमा पैसा बजारबाट खिचिरहेको छ। मंसिर ४ गते पनि राष्ट्र बैंकले २८ दिनका लागि २०० अर्ब रुपैयाँ निक्षेप संकलन गर्ने प्रस्ताव राख्यो। तर बैंक तथा वित्तीय संस्थाले १३७ अर्ब ४० करोड रुपैयाँको मात्रै बोलकबोल गरे।
यसअघि मंसिर १ गते २०० अर्ब रुपैयाँ संकलन गर्ने प्रस्तावमा २५९ अर्ब रुपैयाँको बोलकबोल परेको थियो। केही दिनको अन्तरालमै बैंकहरूको बोलकबोल रकममा देखिएको यो अन्तरले वित्तीय प्रणालीको तरलता व्यवस्थापनको अवस्था र बैंकहरूको लगानी व्यवहारबारे नयाँ प्रश्न उठाएको छ।
नेपाल राष्ट्र बैंकको पछिल्लो तीन महिनाको तथ्यांकले पनि निक्षेप र कर्जाबीचको अन्तरलाई स्पष्ट देखाउँछ। २०८३ असोज मसान्तसम्म बैंक तथा वित्तीय संस्थामा कुल निक्षेप ८ खर्ब ५० अर्ब ९८ करोड रुपैयाँ पुगेको छ। सोही अवधिमा निजी क्षेत्रमा प्रवाहित कर्जा ६ खर्ब ४ अर्ब १२ करोड रुपैयाँ रहेको छ।
तीन महिनामा निक्षेप २.८ प्रतिशतले बढ्दा निजी क्षेत्रतर्फको कर्जा ३.१ प्रतिशतले बढेको छ। वार्षिक आधारमा निक्षेपको वृद्धि १३.७ प्रतिशत र निजी क्षेत्रको कर्जाको वृद्धि ८.३ प्रतिशत छ।
यो तथ्यांकले बैंकमा पैसा आउन रोकिएको छैन भन्ने देखाउँछ। तर बैंकमा जम्मा भएको पैसाको अनुपातमा अर्थतन्त्रको उत्पादनशील क्षेत्रमा कर्जा विस्तार हुन सकेको छैन। पछिल्लो समय देखिएको अधिक तरलताको अवस्था यही असन्तुलनसँग जोडिएको छ।
बैंकमा पैसा थुप्रिनु आफैँमा नराम्रो संकेत होइन। निक्षेप बढ्नु वित्तीय प्रणालीप्रतिको विश्वास, रेमिट्यान्सको प्रवाह र बचत गर्ने क्षमताको संकेत पनि हो। तर त्यही पैसा उद्योग, कृषि, ऊर्जा, पर्यटन, पूर्वाधार र नयाँ व्यवसायमा परिचालित हुन नसक्दा त्यसले अर्थतन्त्रमा अपेक्षित प्रभाव पार्न सक्दैन। अहिले नेपालको अर्थतन्त्रले सामना गरिरहेको समस्या पनि यही हो।
निक्षेप बढ्यो, कर्जा किन सुस्त ?
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार २०८३ असोज मसान्तसम्म बैंक तथा वित्तीय संस्थाको निक्षेप वार्षिक रूपमा १३.७ प्रतिशतले बढेको छ। निजी क्षेत्रतर्फको कर्जा भने ८.३ प्रतिशतले मात्रै विस्तार भएको छ। निक्षेप र कर्जाको वृद्धिदरबीचको यो अन्तरले बैंकिङ प्रणालीमा उपलब्ध पुँजीको ठूलो हिस्सा अपेक्षित रूपमा कर्जामा रूपान्तरण हुन नसकेको देखाउँछ।
निक्षेप बढ्नुका पछाडि रेमिट्यान्सको भूमिका महत्त्वपूर्ण छ। विदेशमा काम गर्ने नेपालीले पठाएको रकम औपचारिक बैंकिङ प्रणालीमार्फत भित्रिँदा बैंकमा निक्षेप थपिन्छ। पछिल्लो तीन महिनामा रेमिट्यान्स आप्रवाह नेपाली रुपैयाँमा २७.२ प्रतिशतले बढेको छ। एक महिनामै २ खर्ब ६७ अर्ब ३४ करोड रुपैयाँ बराबरको रेमिट्यान्स भित्रिएको राष्ट्र बैंकको तथ्यांक छ। यसले बैंकिङ प्रणालीमा तरलता बढाउन सहयोग गरेको छ।
रेमिट्यान्सले घरपरिवारको उपभोग, शिक्षा, स्वास्थ्य, घरजग्गा, बचत र दैनिक खर्चमा योगदान पुर्याउँछ। तर रेमिट्यान्सबाट आएको सबै रकम उत्पादनमूलक लगानीमा रूपान्तरण हुँदैन। धेरै रकम उपभोग, आयातित वस्तुको खरिद, घरजग्गा, व्यक्तिगत बचत र अन्य गैरउत्पादनशील क्षेत्रमा खर्च हुन्छ। बैंकमा रकम जम्मा भए पनि त्यसले स्वतः नयाँ उद्योग वा व्यवसाय जन्माउँदैन।
बैंकले निक्षेप संकलन गरेपछि त्यसलाई कर्जाका रूपमा परिचालन गर्नुपर्ने हुन्छ। तर कर्जा विस्तारका लागि बैंकसँग पैसा हुनु मात्रै पर्याप्त हुँदैन। कर्जा लिने व्यक्ति वा संस्थासँग सम्भाव्य परियोजना, लगानी गर्ने वातावरण, बजारको सुनिश्चितता र ऋण तिर्न सक्ने आम्दानीको आधार पनि हुनुपर्छ।
अहिले धेरै व्यवसायीले नयाँ परियोजना सुरु गर्नुअघि बजारको अवस्था हेरिरहेका छन्। उपभोक्ताको क्रयशक्ति, वस्तु तथा सेवाको माग, उत्पादन लागत, बिक्रीको सम्भावना र सरकारी नीतिको स्थायित्वबारे उनीहरूमा पर्याप्त विश्वास देखिएको छैन। यही कारण बैंकले कर्जा दिन सक्ने अवस्था हुँदाहुँदै पनि व्यवसायीले ऋण लिन हतार गरेका छैनन्।
अधिक तरलताको समस्या निक्षेप संकलनमा बैंकहरूबीच प्रतिस्पर्धा नहुनु मात्रै होइन। अर्थतन्त्रमा नयाँ लगानीका अवसर पर्याप्त नहुनु पनि यसको महत्त्वपूर्ण कारण हो। बैंकमा पैसा जम्मा हुने तर त्यसलाई उपयोग गर्ने परियोजना नबढ्ने अवस्था लामो समय रह्यो भने वित्तीय प्रणालीको भूमिका बचत संकलन र कर्जा प्रवाहको सामान्य चक्रमा सीमित हुन सक्छ।
सस्तो ब्याजदरले मात्रै लगानी बढेन
कर्जाको ब्याजदर घट्नु लगानी विस्तारका लागि सकारात्मक अवस्था हो। ब्याजदर घट्दा व्यवसायीको वित्तीय लागत कम हुन्छ। नयाँ परियोजनामा लगानी गर्न आवश्यक पर्ने पुँजी तुलनात्मक रूपमा सस्तो हुन्छ। पुरानो कर्जाको ब्याजभार पनि कम हुन सक्छ। तर नेपालमा ब्याजदर घटे पनि निजी क्षेत्रको लगानीमा अपेक्षित उत्साह देखिएको छैन।
नेपाल राष्ट्र बैंकका अनुसार २०८३ असोजमा वाणिज्य बैंकहरूको भारित औसत निक्षेप ब्याजदर ३.०७ प्रतिशत र कर्जाको ब्याजदर ६.३१ प्रतिशत रहेको छ। अन्तरबैंक ब्याजदर २.७५ प्रतिशतमा सीमित छ। यी दरहरूले बैंकिङ प्रणालीमा तरलता सहज रहेको र कर्जाको लागत विगतको तुलनामा कम भएको देखाउँछन्।
मंसिर १ देखि लागू भएका वाणिज्य बैंकहरूको व्यक्तिगत मुद्दती निक्षेप ब्याजदर पनि न्यून छ। अधिकांश बैंकले ब्याजदर स्थिर राखेका छन् भने केही बैंकले घटाएका छन्। व्यक्तिगत मुद्दती निक्षेपमा अधिकतम ब्याजदर ४.५ प्रतिशतसम्म रहेको छ। केही बैंकमा यो दर ३.५ प्रतिशतमा सीमित छ।
तर ब्याजदर घट्दैमा लगानीको निर्णय स्वतः हुँदैन। कुनै उद्योगीले नयाँ कारखाना स्थापना गर्दा ऋणको ब्याजदर मात्रै हेर्दैन। उसले कच्चा पदार्थको मूल्य, विद्युत् आपूर्ति, श्रम लागत, ढुवानी खर्च, बजारको माग, कर प्रणाली, सरकारी अनुमति र उत्पादन बिक्रीको सम्भावनासमेत मूल्यांकन गर्छ।
उदाहरणका लागि, कुनै उद्योगले ५० करोड रुपैयाँ ऋण लिएर उत्पादन क्षमता विस्तार गर्ने योजना बनाएको छ भने ब्याजदर एक वा दुई प्रतिशत घट्नु मात्रै पर्याप्त हुँदैन। उत्पादन बढेपछि बजारमा बिक्री हुन्छ कि हुँदैन भन्ने प्रश्न महत्त्वपूर्ण हुन्छ। बजारमा माग कमजोर छ, उपभोक्ताको खर्च गर्ने क्षमता घटेको छ र आयातित वस्तुसँग प्रतिस्पर्धा गर्न कठिन छ भने सस्तो ऋणले पनि उद्योगीलाई लगानीका लागि प्रेरित गर्दैन।
व्यवसायीका लागि ऋणको लागतभन्दा लगानीबाट प्रतिफल प्राप्त हुने सुनिश्चितता महत्त्वपूर्ण हुन्छ। कर्जा लिएर उद्योग सञ्चालन गर्दा उत्पादन बिक्री नभए ऋणको ब्याजदर कम भए पनि आर्थिक जोखिम रहन्छ। त्यसैले अहिलेको समस्या ब्याजदर मात्रै नभई लगानीको प्रतिफल र बजारको सुनिश्चिततासँग जोडिएको छ।
बजारमा माग कमजोर, उद्योगमा क्षमता उपयोग कम
लगानी विस्तारको आधार बजारको माग हो। उत्पादन बढाउन उद्योगी तयार हुन सक्छन्, तर उत्पादन बिक्री हुने बजार छैन भने नयाँ लगानी जोखिमपूर्ण हुन्छ। नेपालमा अहिले यही समस्या विभिन्न उत्पादनमूलक क्षेत्रमा देखिएको छ।
उद्योगले उत्पादन क्षमता विस्तार गर्नुअघि बजारको माग, बिक्रीको सम्भावना र प्रतिस्पर्धी वस्तुको अवस्था हेर्छ। बजारमा माग कमजोर हुँदा उद्योगहरूले विद्यमान क्षमतासमेत पूर्ण रूपमा उपयोग गर्न सक्दैनन्। यस्तो अवस्थामा नयाँ मेसिन, भवन, प्रविधि र जनशक्तिमा ठूलो रकम लगानी गर्नु व्यावसायिक दृष्टिले आकर्षक हुँदैन।
आन्तरिक बजारको माग कमजोर हुनुमा उपभोगको प्रवृत्ति, रोजगारीको अवस्था र आम्दानीको अनिश्चितता जोडिएका छन्। ठूलो संख्यामा युवा वैदेशिक रोजगारीमा जाँदा रेमिट्यान्स बढे पनि देशभित्र उत्पादन र रोजगारी विस्तारको आधार कमजोर हुन सक्छ। उपभोगको ठूलो हिस्सा आयातित वस्तुमा खर्च हुँदा स्वदेशी उद्योगले अपेक्षित बजार पाउन कठिन हुन्छ।
नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांकले पनि कर्जा विस्तार सबै क्षेत्रमा समान रूपमा नभएको देखाउँछ। २०८३ को पहिलो तीन महिनामा खानी क्षेत्रमा कर्जा १७.८ प्रतिशतले बढेको छ। यातायातका उपकरण उत्पादन तथा जडान क्षेत्रमा १२.४ प्रतिशत र धातु उत्पादन, मेसिनरी तथा विद्युतीय उपकरणसम्बन्धी क्षेत्रमा १०.७ प्रतिशतले कर्जा बढेको छ।
निर्माण क्षेत्रमा ३.८ प्रतिशत र उत्पादनमूलक क्षेत्रमा २.३ प्रतिशतले मात्रै कर्जा विस्तार भएको छ। कृषि क्षेत्रमा प्रवाहित कर्जा भने २.५ प्रतिशतले घटेको छ।
यी तथ्यांकले उत्पादनमूलक क्षेत्रमा कर्जा विस्तारको गति एकनासको नभएको देखाउँछन्। केही क्षेत्रमा लगानीको माग बढे पनि कृषि र उत्पादनमूलक उद्योगजस्ता अर्थतन्त्रका आधारभूत क्षेत्रमा विस्तार अपेक्षाकृत कमजोर छ।
उद्योगमा कर्जा प्रवाह बढ्न नसक्दा त्यसको प्रभाव उत्पादनमा मात्रै सीमित हुँदैन। रोजगारी सिर्जना, कच्चा पदार्थको माग, ढुवानी, व्यापार, सेवा क्षेत्र र सरकारी राजस्वमा समेत असर पर्छ। उद्योगले उत्पादन बढाएपछि मात्रै नयाँ कामदार आवश्यक पर्छन्, आपूर्तिकर्ताको कारोबार बढ्छ र बजारमा आर्थिक गतिविधि विस्तार हुन्छ।
कृषि क्षेत्रमा कर्जा घट्नु झन् गम्भीर विषय हो। नेपालमा कृषि उत्पादन, प्रशोधन, भण्डारण र बजारीकरणमा ठूलो लगानी आवश्यक छ। तर किसान र कृषि उद्यमीले सुलभ कर्जा, बजारको सुनिश्चितता, बीमा, प्रविधि र पूर्वाधारमा सहज पहुँच पाउन नसके उत्पादन विस्तार कठिन हुन्छ। बैंकमा पैसा उपलब्ध हुँदाहुँदै कृषि क्षेत्रमा कर्जा घट्नु वित्तीय स्रोत र वास्तविक उत्पादनबीचको दूरीको उदाहरण हो।
नीतिगत अनिश्चितताले रोक्यो लगानी ?
लगानीकर्ताले पैसाभन्दा पहिले विश्वास खोज्छन्। उद्योग वा व्यवसाय स्थापना गर्न ठूलो पुँजी खर्च गर्नुपर्छ। त्यो लगानीको प्रतिफल प्राप्त हुन वर्षौं लाग्न सक्छ। यस्तो दीर्घकालीन निर्णय गर्दा सरकारले बनाउने नीति, कर प्रणाली, प्रशासनिक प्रक्रिया र कानुनी वातावरण स्थिर हुने विश्वास आवश्यक हुन्छ।
नेपालमा लगानीकर्ताले लामो समयदेखि नीतिगत अस्थिरता, प्रशासनिक झन्झट, अनुमति प्रक्रियामा ढिलाइ, स्थानीय तहका फरकफरक कर तथा पूर्वाधारको समस्याबारे गुनासो गर्दै आएका छन्। सरकारले लगानीमैत्री वातावरण बनाउने घोषणा गरे पनि त्यसको प्रभाव व्यवसाय सञ्चालनमा प्रत्यक्ष अनुभव हुन नसकेको निजी क्षेत्रको धारणा छ।
हालै विराटनगरमा आयोजित व्यवसाय तथा आर्थिक संवादमा सहभागी उद्योगीहरूले पनि लगानीका लागि नीतिगत स्पष्टता, प्रशासनिक सहजता र निजी सम्पत्तिको सुरक्षालाई महत्त्वपूर्ण विषयका रूपमा उठाएका छन्।
मोरङ उद्योग व्यापार संघका पूर्वअध्यक्ष प्रकाश मुन्दडाले सरकारले दिने मौखिक आश्वासनभन्दा स्पष्ट, लिखित र स्थिर नीति आवश्यक रहेको बताएका छन्।
उनको भनाइले लगानीकर्ताले अहिले पनि नीतिगत विश्वसनीयता खोजिरहेको देखाउँछ।
सरकारले लगानी प्रोत्साहनका लागि कानुन संशोधन र प्रशासनिक सुधारका प्रयास अघि बढाएको छ। तर कानुन परिवर्तन हुनु र व्यवसायीले त्यसको प्रभाव अनुभव गर्नु फरक विषय हुन्। उद्योग दर्ता, जग्गा प्राप्ति, वातावरणीय स्वीकृति, विद्युत् जडान, कर प्रशासन र श्रमसम्बन्धी प्रक्रियामा सहजता नआएसम्म नयाँ लगानीको निर्णयमा तीव्रता आउन कठिन हुन्छ।
निजी क्षेत्रलाई आर्थिक विकासको साझेदार बनाउने सरकारी प्रतिबद्धता व्यवहारमा पनि देखिनुपर्छ। व्यवसायीमाथि अनुसन्धान वा कारबाही आवश्यक भए कानुनअनुसार हुनुपर्छ। तर अनुसन्धानको प्रक्रिया पारदर्शी र अनुमानयोग्य हुनुपर्छ। व्यवसायीलाई अपराधीका रूपमा हेर्ने सामाजिक तथा प्रशासनिक प्रवृत्ति र कानुनी कारबाहीको अनिश्चितताले लगानीको वातावरणमा नकारात्मक प्रभाव पार्न सक्छ।
यसको अर्थ व्यवसायीले कानुनभन्दा माथि रहन पाउनुपर्छ भन्ने होइन। निजी क्षेत्रले पनि कर तिर्ने, श्रम कानुन पालना गर्ने, वित्तीय अनुशासन कायम गर्ने र उपभोक्ताको हित संरक्षण गर्ने जिम्मेवारी पूरा गर्नुपर्छ। तर राज्यले कानुन कार्यान्वयन गर्दा निष्पक्षता, स्पष्टता र पूर्वानुमानयोग्यता कायम गर्नुपर्छ।
सरकारको खर्च सुस्त हुँदा बजारमा पैसा पुग्दैन
बैंकिङ प्रणालीमा अधिक तरलता हुनुको अर्को कारण सरकारी खर्चको संरचना पनि हो। सरकारले राजस्व संकलन गर्छ, तर विकास निर्माण र सार्वजनिक परियोजनामा खर्च गर्ने गति कमजोर भयो भने बजारमा पैसाको प्रवाह अपेक्षित रूपमा बढ्न सक्दैन।
सरकारले सडक, पुल, सिँचाइ, खानेपानी, ऊर्जा, विद्यालय र अस्पताल निर्माणमा खर्च गर्दा त्यसको प्रत्यक्ष प्रभाव निर्माण व्यवसायी, आपूर्तिकर्ता, मजदुर र उद्योगमा पर्छ। निर्माण सामग्री उत्पादन गर्ने उद्योगको माग बढ्छ। ढुवानी व्यवसायको कारोबार बढ्छ। मजदुरको आम्दानी बढेपछि उपभोगमा पनि वृद्धि हुन्छ। यसरी सार्वजनिक खर्चले निजी क्षेत्रको माग र लगानीलाई समेत प्रोत्साहन गर्न सक्छ।
तर बजेटमा विकासका लागि रकम विनियोजन हुनु र त्यो रकम वास्तविक रूपमा खर्च हुनु फरक कुरा हो। परियोजना छनोट, ठेक्का प्रक्रिया, जग्गा प्राप्ति, वातावरणीय स्वीकृति, निर्माण व्यवसायीको क्षमता र प्रशासनिक निर्णयमा ढिलाइ हुँदा पुँजीगत खर्च प्रभावित हुन्छ।
नेपाल राष्ट्र बैंकको तीन महिनाको तथ्यांकअनुसार आर्थिक वर्ष २०८३/८४ को पहिलो तीन महिनामा सरकारको कुल खर्च ३ खर्ब ९६ अर्ब २७ करोड रुपैयाँ पुगेको छ। यसमध्ये पुँजीगत खर्च २८ अर्ब ४२ करोड रुपैयाँ मात्रै छ। अघिल्लो वर्षको सोही अवधिको तुलनामा पुँजीगत खर्च ४८.२ प्रतिशतले बढेको भए पनि कुल खर्चको तुलनामा यसको हिस्सा सानो छ।
पुँजीगत खर्चको प्रभाव केवल सरकारी निर्माणमा सीमित हुँदैन। सार्वजनिक परियोजनामा खर्च भएको रकम निजी क्षेत्रको आम्दानी र कारोबारमा पुग्छ। सरकारले ठेक्का लगाएका परियोजना समयमै अघि बढे निर्माण व्यवसायीले बैंकबाट कार्यशील पुँजी र परियोजना कर्जा लिन सक्छन्। निर्माण सामग्री उद्योगले उत्पादन बढाउन सक्छन्। स्थानीय बजारमा रोजगारी र उपभोग बढ्न सक्छ।
तर सार्वजनिक खर्च सुस्त हुँदा निजी क्षेत्रले पनि नयाँ परियोजना अघि बढाउन कठिनाइ अनुभव गर्छ। निर्माण व्यवसायीले काम पाउँदैनन्, आपूर्तिकर्ताको कारोबार घट्छ र बजारमा माग कमजोर हुन्छ। यसले बैंक कर्जाको मागसमेत घटाउँछ।
सरकारले विकास बजेट खर्च गर्न नसक्ने तर बैंकिङ प्रणालीमा तरलता थुप्रिने अवस्था लामो समय कायम रह्यो भने अर्थतन्त्रमा पुँजी परिचालनको चक्र कमजोर हुन्छ। त्यसैले अधिक तरलताको समस्या समाधान गर्न मौद्रिक नीतिसँगै सरकारी खर्चको प्रभावकारिता पनि सुधार गर्न आवश्यक छ।
खराब कर्जाले बैंकलाई पनि सतर्क बनायो
बैंकसँग पैसा छ भन्दैमा सबै कर्जाग्राहीलाई ऋण दिन सकिँदैन। बैंकले कर्जा प्रवाह गर्दा ऋणीको वित्तीय अवस्था, परियोजनाको सम्भाव्यता, धितो, नगद प्रवाह र ऋण तिर्न सक्ने क्षमताको मूल्यांकन गर्नुपर्छ। कर्जा असुलीमा समस्या देखिए बैंकको खराब कर्जा बढ्छ र त्यसले वित्तीय स्थायित्वमा असर पार्छ।
नेपालको बैंकिङ क्षेत्रमा पछिल्ला वर्षमा खराब कर्जाको अनुपात बढेको छ। विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकअनुसार आर्थिक वर्ष २०२५/२६ को अन्त्यसम्म बैंक तथा वित्तीय संस्थाको कुल निष्क्रिय कर्जा अनुपात ५.७ प्रतिशत पुगेको थियो। यो अघिल्ला वर्षहरूको तुलनामा उच्च स्तर हो। नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांकअनुसार २०८३ असोज मसान्तमा बैंक तथा वित्तीय संस्थाको खराब कर्जा अनुपात ५.८२ प्रतिशत पुगेको छ।
खराब कर्जा बढ्दा बैंकले सम्भावित कर्जा नोक्सानीका लागि थप रकम छुट्याउनुपर्छ। त्यसले बैंकको नाफा, पुँजी र नयाँ कर्जा विस्तार गर्ने क्षमतामा प्रभाव पार्छ। खराब कर्जा असुलीका लागि कानुनी प्रक्रिया, धितो लिलामी र ऋणीसँगको विवादमा समय तथा खर्च लाग्छ।
अर्कोतर्फ, बैंकले विगतमा कर्जा लिएका व्यवसायीको अवस्था पनि मूल्यांकन गर्छ। कुनै क्षेत्रमा कर्जा असुली कमजोर छ भने बैंकले त्यही क्षेत्रमा नयाँ कर्जा विस्तार गर्दा थप सावधानी अपनाउन सक्छ। त्यसैले तरलता पर्याप्त भए पनि बैंकको कर्जा जोखिम मूल्यांकनले नयाँ कर्जा प्रवाहमा प्रभाव पार्छ।
विश्व बैंकले पनि नेपालमा निष्क्रिय कर्जा बढ्नुले बैंकहरूको वित्तीय सम्पत्तिको गुणस्तरमा दबाब सिर्जना गरेको उल्लेख गरेको छ। कर्जा नोक्सानीका लागि छुट्याउनुपर्ने रकम बढ्नु र ब्याज आम्दानीमा आएको दबाबले वित्तीय क्षेत्रको नाफामा असर परेको उसको विश्लेषण छ।
यसले बैंकिङ प्रणालीमा अर्को विरोधाभास देखाउँछ। बैंकसँग लगानीयोग्य रकम छ, तर कर्जा विस्तार गर्दा जोखिम बढ्ने सम्भावना पनि छ। बैंकले निक्षेपकर्ताको पैसा सुरक्षित राख्नुपर्ने भएकाले जोखिमयुक्त परियोजनामा कर्जा प्रवाह गर्न हतार गर्दैन। त्यसैले अधिक तरलता र खराब कर्जाको समस्या एकअर्कासँग जोडिएका छन्।
घरजग्गा र सेयर बजारमा सीमित अवसर
नेपालमा विगतमा बैंक कर्जाको ठूलो हिस्सा घरजग्गा, आवास, व्यापार र सेयर बजारसँग सम्बन्धित गतिविधिमा परिचालित हुँदै आएको छ। घरजग्गा कारोबार सुस्त हुँदा र सेयर बजारमा अपेक्षित उत्साह नदेखिँदा बैंक कर्जाको माग प्रभावित हुन सक्छ।
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार २०८३ असोज मसान्तसम्म बैंक तथा वित्तीय संस्थाबाट प्रवाहित कुल कर्जामध्ये ६२.७ प्रतिशत कर्जा जग्गा तथा भवन धितोमा आधारित छ। अघिल्लो वर्षको सोही अवधिमा यस्तो हिस्सा ६४.३ प्रतिशत थियो। चालु सम्पत्ति धितोमा प्रवाहित कर्जाको हिस्सा १५.५ प्रतिशत रहेको छ।
यसले बैंक कर्जामा घरजग्गाको धितो अझै महत्त्वपूर्ण रहेको देखाउँछ। तर धितोको मूल्य उच्च हुँदैमा त्यसले उत्पादनशील लगानी सुनिश्चित गर्दैन। कुनै उद्योगीले जग्गा धितो राखेर ऋण लिन सक्छ, तर त्यो रकम उत्पादन, प्रविधि, रोजगारी र निर्यात विस्तारमा परिचालित हुनुपर्छ।
घरजग्गा कारोबार सुस्त हुँदा बैंकबाट कर्जा लिने प्रवृत्ति प्रभावित हुन्छ। घर निर्माण, अपार्टमेन्ट, व्यावसायिक भवन र जग्गा विकास परियोजनामा लगानी घटे त्यससँग जोडिएका निर्माण सामग्री, फर्निचर, सिमेन्ट, डन्डी, ढुवानी र श्रम बजारमा समेत असर पर्छ।
सेयर बजारमा पनि लगानीकर्ताको मनोविज्ञानले कर्जाको माग प्रभावित गर्छ। सेयर धितोमा कर्जा लिने प्रवृत्ति बढ्दा बैंकको कर्जा विस्तार हुन सक्छ। तर बजारमा अनिश्चितता र मूल्य उतारचढाव हुँदा लगानीकर्ता ऋण लिएर जोखिम लिन हिचकिचाउँछन्।
तर घरजग्गा र सेयर बजारमा लगानीको गति सुस्त हुनु मात्रै अहिलेको अधिक तरलताको कारण होइन। उत्पादनमूलक क्षेत्रमा नयाँ परियोजना कम हुनु, बजारको माग कमजोर रहनु र नीतिगत अनिश्चितता पनि उत्तिकै महत्त्वपूर्ण कारण हुन्।
रेमिट्यान्सको पैसा उत्पादनमा कसरी पुर्याउने ?
नेपालको बाह्य क्षेत्र अहिले तुलनात्मक रूपमा बलियो अवस्थामा छ। रेमिट्यान्स बढेको छ, विदेशी मुद्रा सञ्चिति उच्च छ र बैंकिङ प्रणालीमा निक्षेप विस्तार भइरहेको छ। नेपाल राष्ट्र बैंकका अनुसार २०८३ असोज मसान्तसम्म विदेशी मुद्रा सञ्चिति ४१ खर्ब ६१ अर्ब १४ करोड रुपैयाँ पुगेको छ। यो सञ्चितिले वस्तु तथा सेवाको सम्भावित आयात १७.२ महिनासम्म धान्न पर्याप्त रहेको राष्ट्र बैंकको आकलन छ।
यो अवस्था नेपालको अर्थतन्त्रका लागि सकारात्मक हो। तर बाह्य क्षेत्रको सहजता र आन्तरिक उत्पादन विस्तारबीच स्वतः सम्बन्ध स्थापित हुँदैन। विदेशी मुद्रा सञ्चिति बढ्नु र बैंकमा निक्षेप बढ्नुले देशभित्र लगानीका अवसर सिर्जना गर्दैन। त्यसका लागि नीतिगत र संरचनागत सुधार आवश्यक हुन्छ।
रेमिट्यान्सको ठूलो हिस्सा उपभोगमा खर्च हुँदा आयात बढ्न सक्छ। आयात बढेपछि विदेशी मुद्रा बाहिरिन्छ, तर देशभित्र उत्पादन र रोजगारी सिर्जना हुने अवसर सीमित रहन्छ। रेमिट्यान्सलाई उत्पादनमूलक क्षेत्रमा परिचालन गर्न सके यसको दीर्घकालीन प्रभाव अझ बलियो हुन सक्छ।
यसका लागि साना तथा मझौला उद्यम, कृषि प्रशोधन, पर्यटन, सूचना प्रविधि, ऊर्जा, औद्योगिक उत्पादन र निर्यातमूलक उद्योगमा लगानीका अवसर बढाउनुपर्छ। विदेशमा काम गरेर फर्किएका श्रमिकको सीप र पुँजीलाई व्यवसायमा जोड्ने कार्यक्रम आवश्यक हुन्छ। वैदेशिक रोजगारीबाट आएको रकमलाई केवल बचत वा उपभोगमा सीमित नराखी उद्यमशीलतासँग जोड्न सक्ने वित्तीय संरचना विकास गर्नुपर्छ।
बैंकहरूले पनि कर्जा प्रवाहलाई धितो केन्द्रित दृष्टिकोणबाट परियोजनाको आम्दानी र सम्भाव्यतामा आधारित बनाउनुपर्ने आवश्यकता छ। राम्रो परियोजना भए पनि पर्याप्त धितो नहुँदा कर्जा नपाउने उद्यमीका लागि नगद प्रवाहमा आधारित कर्जा प्रणाली उपयोगी हुन सक्छ। तर यसका लागि परियोजना मूल्यांकन, वित्तीय पारदर्शिता र जोखिम व्यवस्थापन बलियो हुनुपर्छ।
बैंकले मात्रै समाधान गर्न सक्दैन ?
अधिक तरलताको समस्या देखिएपछि यसको समाधान खोज्ने जिम्मेवारी स्वाभाविक रूपमा राष्ट्र बैंकतर्फ केन्द्रित हुन्छ। राष्ट्र बैंकले निक्षेप संकलन उपकरण, स्थायी निक्षेप सुविधा र ऋणपत्रमार्फत बैंकिङ प्रणालीबाट तरलता खिच्ने काम गर्दै आएको छ।
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार आर्थिक वर्ष २०८३/८४ को पहिलो तीन महिनामा उसले निक्षेप संकलन बोलकबोल र स्थायी निक्षेप सुविधामार्फत कारोबारका आधारमा ५५ खर्ब ९५ अर्ब २० करोड रुपैयाँ तरलता प्रशोचन गरेको छ। असोज मसान्तसम्म विभिन्न उपकरणमार्फत प्रशोचित तरलताको बक्यौता रकम १० खर्ब ६५ अर्ब ८० करोड रुपैयाँ थियो।
मंसिर ४ सम्म आइपुग्दा राष्ट्र बैंकले २०० अर्ब रुपैयाँको निक्षेप संकलन उपकरण जारी गरेको थियो। तर बैंकहरूले त्यसको तुलनामा कम रकमको बोलकबोल गरे। मंसिर ५ सम्मको उपलब्ध विवरणअनुसार राष्ट्र बैंकको मौद्रिक उपकरणमार्फत बैंकिङ प्रणालीबाट बाहिर राखिएको कुल रकम १३ खर्ब ७७ अर्ब ६० करोड रुपैयाँ पुगेको थियो। यसमा निक्षेप संकलन, राष्ट्र बैंक ऋणपत्र र स्थायी निक्षेप सुविधामार्फत प्रशोचित रकम समावेश छन्।
यहाँ एउटा विषय स्पष्ट हुनुपर्छ। राष्ट्र बैंकले मौद्रिक उपकरणमार्फत प्रशोचन गरेको कुल रकम र बैंकमा रहेको अतिरिक्त कर्जा दिन सक्ने तरलता एउटै सूचक होइनन्। प्रशोचनको रकम विभिन्न अवधिका कारोबार तथा उपकरणको बक्यौता हो। यसलाई बैंकमा त्यति नै रकम अनिवार्य रूपमा निष्क्रिय रहेको अर्थमा बुझ्नु हुँदैन।
राष्ट्र बैंकले तरलता व्यवस्थापन गर्नु आवश्यक भए पनि उसले मात्रै निजी क्षेत्रको लगानी बढाउन सक्दैन।
ब्याजदर घटाउने, कर्जा प्रवाहमा सहजीकरण गर्ने र बैंकिङ प्रणालीमा तरलता व्यवस्थापन गर्ने काम मौद्रिक नीतिको क्षेत्र हो। तर बजारमा माग सिर्जना गर्ने, सार्वजनिक लगानी बढाउने, कानुनी प्रक्रिया सरल बनाउने र व्यवसायीको विश्वास फर्काउने काम सरकारको आर्थिक नीतिसँग जोडिन्छ।
विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकले पनि अनुकूल तरलता र सहज मौद्रिक नीतिका बाबजुद निजी क्षेत्रको कर्जा विस्तार कमजोर रहनुमा घरेलु मागको कमजोरीलाई प्रमुख कारणका रूपमा उल्लेख गरेको छ। प्रतिवेदनअनुसार आर्थिक वर्ष २०२५/२६ मा निजी क्षेत्रतर्फको कर्जा कुल गार्हस्थ्य उत्पादनको अनुपातमा ९५.९ प्रतिशत पुगेको थियो, जुन अघिल्लो वर्ष ९५.७ प्रतिशत थियो।
यसले समस्या बैंकमा पैसा नहुनु होइन भन्ने पुष्टि गर्छ। अर्थतन्त्रमा लगानीको माग कमजोर हुँदा मौद्रिक सहजताको प्रभाव सीमित हुन सक्छ। त्यसैले वित्तीय प्रणालीमा रहेको पुँजीलाई वास्तविक उत्पादन र रोजगारी सिर्जना गर्ने क्षेत्रमा लैजान सरकारले आर्थिक गतिविधि विस्तार गर्ने वातावरण बनाउनुपर्छ।
अबको बाटो : पुँजीलाई उत्पादनमा जोड्ने
बैंकमा पैसा थुप्रिएको अवस्थालाई केवल वित्तीय प्रणालीको समस्या मानेर समाधान खोज्नु पर्याप्त हुँदैन। यो अर्थतन्त्रको समग्र लगानी वातावरणसँग जोडिएको विषय हो। बैंक, सरकार, निजी क्षेत्र र नियामक निकायबीच समन्वय गरेर मात्रै यसको दीर्घकालीन समाधान सम्भव हुन्छ।
पहिलो काम सार्वजनिक पुँजीगत खर्चको प्रभावकारिता बढाउनु हो। बजेटमा रकम विनियोजन गरेर मात्रै हुँदैन, परियोजनाको तयारी, जग्गा प्राप्ति, ठेक्का प्रक्रिया र निर्माण कार्य समयमै सम्पन्न हुनुपर्छ। सरकारले निर्माण व्यवसायीलाई भुक्तानी दिन ढिलाइ गर्दा बजारमा नगद प्रवाह प्रभावित हुन्छ। त्यसैले सार्वजनिक परियोजनाको भुक्तानी र कार्यान्वयनलाई समयबद्ध बनाउनुपर्छ।
दोस्रो, निजी क्षेत्रका लागि नीतिगत स्थायित्व आवश्यक छ। उद्योग स्थापना, सञ्चालन र विस्तारका लागि आवश्यक अनुमति प्रक्रिया सरल र पारदर्शी हुनुपर्छ। कर नीतिमा बारम्बार परिवर्तन हुनु हुँदैन। स्थानीय तहदेखि संघीय सरकारसम्मका प्रशासनिक प्रक्रियामा एकरूपता कायम गर्नुपर्छ। व्यवसायीले लगानी गरेपछि त्यसको प्रतिफल र कानुनी सुरक्षाबारे विश्वास गर्न सक्ने वातावरण निर्माण गर्नुपर्छ।
तेस्रो, बैंकहरूले उत्पादनमूलक क्षेत्रको कर्जा विस्तारलाई प्राथमिकता दिनुपर्छ। कृषि, ऊर्जा, पर्यटन, सूचना प्रविधि, औद्योगिक उत्पादन र निर्यातमूलक उद्योगमा सम्भाव्य परियोजना पहिचान गर्न बैंकको क्षमता बढाउनुपर्छ। धितोको मूल्यांकन मात्रै नभई परियोजनाको नगद प्रवाह, बजार र व्यवस्थापकीय क्षमताका आधारमा कर्जा मूल्यांकन गर्ने अभ्यास विस्तार गर्नुपर्छ।
चौथो, खराब कर्जा व्यवस्थापनमा सुधार आवश्यक छ। ऋण तिर्न सक्ने तर अस्थायी समस्यामा परेका व्यवसायीलाई पुनर्संरचना र पुनर्तालिकीकरणको स्पष्ट व्यवस्था हुनुपर्छ। जानाजान ऋण नतिर्ने र व्यवसायमा आएको वास्तविक संकटका कारण ऋण तिर्न नसक्ने अवस्थाबीच फरक छुट्याउनुपर्छ। कर्जा असुली प्रक्रिया प्रभावकारी र न्यायसंगत हुनुपर्छ।
पाँचौँ, घरेलु उत्पादनको माग बढाउन आवश्यक छ। स्वदेशी उद्योगको प्रतिस्पर्धात्मक क्षमता सुधार, गुणस्तर नियन्त्रण, बजार पहुँच र निर्यात प्रवर्द्धनमा ध्यान दिनुपर्छ। उत्पादन बढेपछि बिक्री हुने बजार सुनिश्चित हुनुपर्छ। उद्योगीले उत्पादन विस्तार गर्दा माग नपाउने जोखिम कम गर्न सरकार र निजी क्षेत्रबीच बजार विकासमा सहकार्य आवश्यक छ।
छैटौँ, रेमिट्यान्सलाई उद्यमशीलतासँग जोड्नुपर्छ। वैदेशिक रोजगारीबाट फर्किएका व्यक्तिको सीप, अनुभव र पुँजीलाई साना तथा मझौला उद्यममा लगानी गर्न प्रोत्साहित गर्न सकिन्छ। त्यसका लागि बैंकिङ कर्जा, व्यवसाय परामर्श, बजार पहुँच र प्रविधि हस्तान्तरणको एकीकृत व्यवस्था आवश्यक छ।
सातौँ, वित्तीय पहुँचलाई उत्पादनशील बनाउने काम गर्नुपर्छ। बैंकको शाखा विस्तार र डिजिटल बैंकिङ सेवाले वित्तीय पहुँच बढाए पनि त्यसले उत्पादनशील लगानीमा कति योगदान गर्यो भन्ने मूल्यांकन महत्त्वपूर्ण हुन्छ। ग्रामीण क्षेत्रमा कृषि, पर्यटन र साना उद्योग सञ्चालन गर्ने उद्यमीले वित्तीय सेवा सहज रूपमा पाउन सक्ने व्यवस्था गर्नुपर्छ।
पैसाको अभाव होइन, लगानीको विश्वासको संकट
नेपालको बैंकिङ प्रणालीमा अहिले देखिएको अधिक तरलता केवल बैंकमा पैसा थुप्रिएको विषय होइन। यसले अर्थतन्त्रमा लगानीका अवसर, बजारको माग, व्यवसायीको मनोविज्ञान, सरकारी खर्च र वित्तीय जोखिम व्यवस्थापनको समग्र अवस्था उजागर गरेको छ।
बैंकमा निक्षेप बढ्नु सकारात्मक हो। ब्याजदर घट्नु पनि लगानीका लागि अनुकूल अवस्था हो। विदेशी मुद्रा सञ्चिति बलियो हुनु र रेमिट्यान्स बढ्नु अर्थतन्त्रका लागि थप अवसर हुन्। तर यी सकारात्मक सूचकलाई उत्पादन, रोजगारी र आय वृद्धिमा रूपान्तरण गर्न नसक्दा त्यसको प्रभाव सीमित रहन्छ।
बैंकले कर्जा दिन चाहेर मात्रै उद्योगीले ऋण लिँदैनन्।
ब्याजदर घटेर मात्रै बजारमा माग बढ्दैन। सरकारले लगानीमैत्री घोषणा गरेर मात्रै व्यवसायीको विश्वास फर्किंदैन। लगानीका लागि बजार, नीतिगत स्थिरता, पूर्वाधार, कानुनी सुरक्षा र प्रतिफलको सम्भावना एकसाथ आवश्यक हुन्छ।
नेपालका बैंकमा थुप्रिएको रकमलाई अर्थतन्त्रको विकाससँग जोड्ने हो भने अहिलेको प्राथमिकता तरलता व्यवस्थापनमा मात्र सीमित हुनु हुँदैन। उत्पादनमूलक क्षेत्रमा लगानीको माग सिर्जना गर्ने, व्यवसायीको विश्वास पुनःस्थापित गर्ने र सार्वजनिक तथा निजी लगानीलाई एकसाथ अघि बढाउने नीति आवश्यक छ।
अन्ततः बैंकमा पैसा हुनु अर्थतन्त्रको सम्भावना हो। तर त्यो पैसा उद्योग, कृषि, ऊर्जा, पर्यटन, प्रविधि र रोजगारी सिर्जना गर्ने क्षेत्रमा परिचालित भए मात्रै समृद्धिको आधार बन्न सक्छ। अहिले नेपालको चुनौती पैसा जुटाउनु होइन, उपलब्ध पैसालाई उत्पादन र प्रतिफल दिने क्षेत्रमा पुर्याउनु हो।