

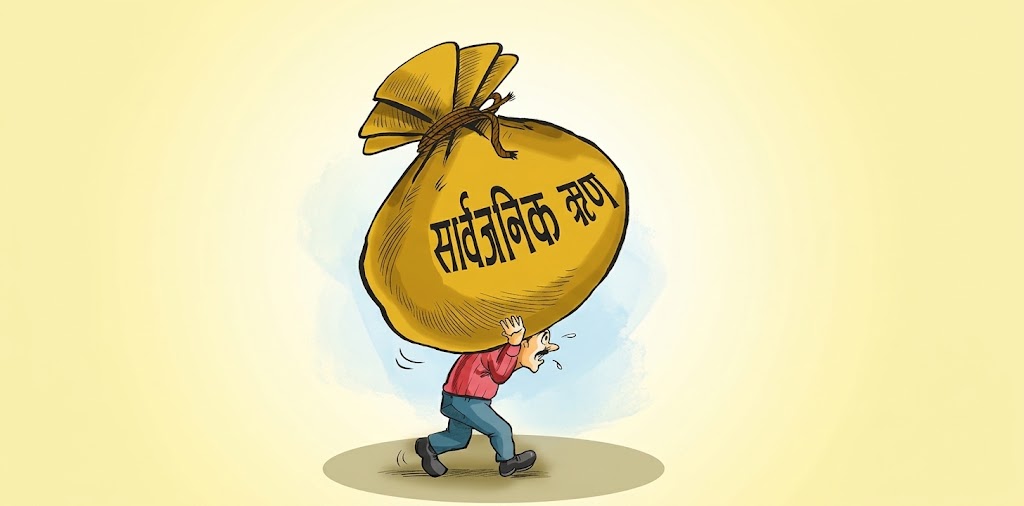
काठमाडौं । नेपालको सार्वजनिक ऋण पहिलोपटक ३० खर्ब रुपैयाँ नाघेको छ। चालु आर्थिक वर्ष २०८३/८४ को पहिलो तीन महिनामै सरकारको कुल ऋण दायित्व ३० खर्ब ९ अर्ब रुपैयाँ पुगेको हो।
सार्वजनिक ऋण व्यवस्थापन कार्यालयको असोज मसान्तसम्मको तथ्यांकअनुसार यो रकम कुल गार्हस्थ्य उत्पादन (जीडीपी) को ४५.५९ प्रतिशत हो।
एकातिर सरकारले विकास निर्माण, पूर्वाधार र सार्वजनिक सेवा विस्तारका लागि स्रोत अभाव भएको बताउँदै आएको छ भने अर्कोतिर लिएको ऋणको साँवा ब्याज तिर्नै ठूलो रकम खर्च भइरहेको छ।
ऋणको आकार बढ्नु आफैँमा अर्थतन्त्रका लागि संकट होइन। विकासशील अर्थतन्त्रमा पूर्वाधार निर्माण, उत्पादन विस्तार, ऊर्जा, यातायात, शिक्षा र स्वास्थ्यजस्ता क्षेत्रमा लगानी गर्न सरकारले ऋण परिचालन गर्नु स्वाभाविक मानिन्छ।
तर ऋणबाट सिर्जना हुने आर्थिक प्रतिफलभन्दा त्यसको साँवा ब्याज भुक्तानीको भार तीव्र गतिमा बढ्न थाल्यो भने सार्वजनिक वित्त व्यवस्थापनमा दबाब सिर्जना हुन्छ।
नेपालको पछिल्लो ऋण अवस्थाले यही प्रश्नलाई गम्भीर बनाएको छ।
सरकारले चालु आर्थिक वर्षमा ६ खर्ब ५८ अर्ब २८ करोड रुपैयाँ ऋण परिचालन गर्ने लक्ष्य राखेको छ। पहिलो तीन महिनामै ९८ अर्ब ८७ करोड रुपैयाँ साँवा ब्याज भुक्तानीमा खर्च भएको छ।
यही अवधिमा पुँजीगत खर्च भने २८ अर्ब ४२ करोड रुपैयाँमा सीमित रहेको छ।
अर्थात् सरकारले नयाँ विकास आयोजना र पूर्वाधार निर्माणमा खर्च गरेको रकमभन्दा पुरानो ऋणको दायित्व व्यवस्थापनमा गरेको खर्च साढे तीन गुणाभन्दा बढी छ।
यसले नेपालको सार्वजनिक ऋण व्यवस्थापनमा देखिएको मूल चुनौती ऋणको आकार मात्र नभई त्यसको उपयोग, प्रतिफल र भुक्तानी क्षमतासँग जोडिएको देखाउँछ।
३० खर्बको सीमासमेत पार
सार्वजनिक ऋण व्यवस्थापन कार्यालयको तथ्यांकअनुसार आर्थिक वर्ष २०८३/८४ सुरु हुँदा नेपालको कुल सार्वजनिक ऋण २९ खर्ब ८१ अर्ब ७० करोड २८ लाख रुपैयाँ थियो। असोज मसान्तसम्म आइपुग्दा यो बढेर ३० खर्ब ९ अर्ब ११ करोड ६६ लाख रुपैयाँ पुगेको छ।
पहिलो तीन महिनामा सरकारले १ खर्ब २३ अर्ब ३२ करोड रुपैयाँ नयाँ ऋण परिचालन गरेको छ।
यही अवधिमा ७७ अर्ब ७४ करोड रुपैयाँ साँवा भुक्तानी भएको छ। तर वैदेशिक ऋणको मूल्यांकनमा विनिमय दरबाट १८ अर्ब १६ करोड ४२ लाख रुपैयाँ बराबरको लाभ प्राप्त भएको छ। यसले ऋणको कुल दायित्वमा केही कमी ल्याएको छ।
यसरी नयाँ ऋण परिचालन, साँवा भुक्तानी र विनिमय दरको प्रभाव समायोजन गर्दा तीन महिनामा कुल सार्वजनिक ऋण करिब २७ अर्ब ४१ करोड रुपैयाँले बढेको देखिन्छ।
कुल ऋणमध्ये वैदेशिक ऋण १५ खर्ब ९८ अर्ब ८० करोड रुपैयाँ र आन्तरिक ऋण १४ खर्ब १० अर्ब ३१ करोड रुपैयाँ छ। कुल ऋणमा वैदेशिक ऋणको हिस्सा ५३.१३ प्रतिशत र आन्तरिक ऋणको हिस्सा ४६.८७ प्रतिशत रहेको छ।
जीडीपीसँग तुलना गर्दा वैदेशिक ऋणको अनुपात २४.२२ प्रतिशत र आन्तरिक ऋणको अनुपात २१.३७ प्रतिशत छ। यसले नेपालको सार्वजनिक ऋणमा बाह्य स्रोतको हिस्सा केही बढी भए पनि आन्तरिक ऋणको आकार पनि उत्तिकै ठूलो भइसकेको देखाउँछ।
ऋणको कुल रकमलाई राष्ट्रिय जनगणना २०७८ को जनसंख्या २ करोड ९१ लाख ६४ हजार ५७८ ले भाग गर्दा प्रतिव्यक्ति ऋण दायित्व करिब १ लाख ३ हजार रुपैयाँ पुग्छ। यो प्रत्येक नागरिकले व्यक्तिगत रूपमा तिर्नुपर्ने ऋण भने होइन।
राज्यको कुल ऋणलाई जनसंख्याका आधारमा विभाजन गरेर निकालिएको औसत दायित्व हो।
नेपालको सार्वजनिक ऋण बढेको गति पछिल्लो एक दशकको तथ्यांकमा पनि स्पष्ट देखिन्छ। आर्थिक वर्ष २०७६/७७ मा कुल सार्वजनिक ऋण १४ खर्ब ३३ अर्ब रुपैयाँ थियो। अहिले यो दोब्बरभन्दा बढी भएको छ।
विश्व बैंक र अन्तर्राष्ट्रिय मुद्रा कोषको संयुक्त ऋण विश्लेषणअनुसार आर्थिक वर्ष २०७२/७३ मा कुल गार्हस्थ्य उत्पादनको २५ प्रतिशत रहेको सार्वजनिक ऋण आर्थिक वर्ष २०८१/८२ मा ४८.१ प्रतिशत पुगेको थियो।
भूकम्पपछिको पुनर्निर्माण, संघीयता कार्यान्वयन, कोरोना महामारी, कमजोर राजस्व परिचालन र आर्थिक गतिविधिमा आएको सुस्तताले ऋणको आकार बढाउन योगदान गरेका छन्।
ऋण तिर्नै ९८ अर्ब खर्च
नेपालको सार्वजनिक ऋण व्यवस्थापनमा सबैभन्दा ठूलो दबाब साँवा तथा ब्याज भुक्तानीमा देखिएको छ। चालु आर्थिक वर्षको पहिलो तीन महिनामा सरकारले ९८ अर्ब ८७ करोड ३५ लाख रुपैयाँ ऋण सेवा खर्च गरेको छ। यो वार्षिक विनियोजित रकमको २३.६६ प्रतिशत हो।
सरकारले चालु आर्थिक वर्षमा सार्वजनिक ऋणको साँवा र ब्याज भुक्तानीका लागि ४ खर्ब १७ अर्ब ८८ करोड रुपैयाँ विनियोजन गरेको छ। तीन महिनामै यसको झन्डै एक चौथाइ रकम खर्च भइसकेको छ।
कुल ऋण सेवा खर्चमध्ये ७७ अर्ब ७४ करोड रुपैयाँ साँवा र २१ अर्ब १२ करोड रुपैयाँ ब्याज भुक्तानीमा गएको छ। साँवा भुक्तानीमध्ये आन्तरिक ऋणको ६५ अर्ब १० करोड र वैदेशिक ऋणको १२ अर्ब ६४ करोड रुपैयाँ तिरिएको छ।
त्यस्तै, आन्तरिक ऋणको ब्याजमा १७ अर्ब ६३ करोड र वैदेशिक ऋणको ब्याजमा ३ अर्ब ४९ करोड रुपैयाँ खर्च भएको छ। यसले ब्याज भुक्तानीमा समेत आन्तरिक ऋणको भार बढी रहेको देखाउँछ।
यसलाई पुँजीगत खर्चसँग तुलना गर्दा अवस्था अझ स्पष्ट हुन्छ। अर्थ मन्त्रालयअन्तर्गतको महालेखा नियन्त्रक कार्यालयको तथ्यांकअनुसार पहिलो तीन महिनामा पुँजीगत खर्च २८ अर्ब ४२ करोड रुपैयाँ भएको छ।
ऋण सेवा खर्च पुँजीगत खर्चभन्दा करिब ७० अर्ब ४५ करोड रुपैयाँ बढी छ। अनुपातमा हेर्दा ऋण सेवा खर्च पुँजीगत खर्चको करिब ३.५ गुणा हो।
यो अवस्था नयाँ विकास आयोजना निर्माण र उत्पादन क्षमता विस्तारका लागि उपलब्ध हुनुपर्ने सरकारी स्रोत पुराना दायित्व भुक्तानीमा बढी केन्द्रित भइरहेको संकेत हो।
पूर्व राष्ट्रिय योजना आयोगका उपाध्यक्ष प्रकाशकुमार श्रेष्ठले सार्वजनिक ऋणको बढ्दो दायित्वलाई सरकार ऋण लिएर ऋण तिर्नुपर्ने चक्रमा प्रवेश गरिरहेको अवस्थासँग जोडेर व्याख्या गरेका छन्।
उनका अनुसार सरकारले ऋणको ब्याज तिर्न राजस्वबाट करिब १ खर्ब रुपैयाँ खर्च गर्नुपरेको छ भने साँवा भुक्तानीका लागि फेरि ऋणकै सहारा लिनुपर्ने अवस्था छ।
आर्थिक वृद्धि र राजस्व संकलनमा सुधार भए मात्रै ऋणको भार घटाउन सकिने उनको विश्लेषण छ। त्यसका लागि अहिले लिइएको ऋणको उपयोग र त्यसबाट प्राप्त हुने प्रतिफल निर्णायक हुने उनको भनाइ छ।
सरकारको ऋण सेवा खर्च आगामी वर्षहरूमा पनि बढ्ने प्रक्षेपण छ। सार्वजनिक ऋण व्यवस्थापन कार्यालयको मध्यमकालीन ऋण रणनीतिअनुसार आर्थिक वर्ष २०८४/८५ मा ऋण सेवा खर्च ४ खर्ब २४ अर्ब ७० करोड र आर्थिक वर्ष २०८५/८६ मा ४ खर्ब ७२ अर्ब ७ करोड रुपैयाँ पुग्ने अनुमान छ।
यसको ठूलो हिस्सा आन्तरिक ऋण भुक्तानीमा जानेछ। आर्थिक वर्ष २०८३/८४ मा मात्रै आन्तरिक ऋणतर्फ ३ खर्ब ३९ अर्ब १४ करोड र वैदेशिक ऋणतर्फ ७४ अर्ब १९ करोड रुपैयाँ भुक्तानी गर्नुपर्ने प्रक्षेपण गरिएको छ।
यसले ऋणको कुल आकारभन्दा पनि आगामी वर्षहरूमा सरकारको नियमित बजेटमाथि पर्ने भुक्तानीको दबाब ठूलो चुनौती बन्न सक्ने देखाउँछ।
विकासभन्दा वित्तीय व्यवस्थापन भारी
नेपालको बजेट संरचनामा वित्तीय व्यवस्थापन खर्चको आकार बढ्दै जानु सार्वजनिक ऋणको अर्को महत्वपूर्ण पक्ष हो।
सरकारले चालु आर्थिक वर्ष २०८३/८४ का लागि कुल २१ खर्ब २४ अर्ब ३४ करोड रुपैयाँको बजेट ल्याएको छ। त्यसमध्ये चालु खर्चका लागि १२ खर्ब ७० अर्ब ५८ करोड, पुँजीगत खर्चका लागि ४ खर्ब ३१ अर्ब १० करोड र वित्तीय व्यवस्थापनका लागि ४ खर्ब २२ अर्ब ६४ करोड रुपैयाँ विनियोजन गरिएको छ।
वित्तीय व्यवस्थापन शीर्षकमा ऋणको साँवा भुक्तानीसँगै अन्य वित्तीय दायित्वसम्बन्धी खर्च पनि समावेश हुन्छ। चालु वर्षको ऋण सेवा भुक्तानीका लागि मात्रै छुट्याइएको ४ खर्ब १७ अर्ब ८८ करोड रुपैयाँ यस शीर्षकको विनियोजनको निकै ठूलो हिस्सा हो।
विकासशील अर्थतन्त्रमा पुँजीगत खर्चले उत्पादन, रोजगारी, पूर्वाधार र भविष्यको राजस्व आधार विस्तार गर्न महत्वपूर्ण भूमिका खेल्छ। तर ऋणको साँवा ब्याज भुक्तानी बढ्दै जाँदा विकास आयोजनाका लागि उपलब्ध स्रोत सीमित हुने जोखिम रहन्छ।
अर्थशास्त्री एवं सार्वजनिक वित्त विज्ञ बाबुराम सुवेदीले सार्वजनिक ऋणको आकारभन्दा त्यसको उपयोग महत्वपूर्ण हुने बताएका छन्।
उनका अनुसार सार्वजनिक लगानी उत्पादनशील क्षेत्रमा भएको छ भने ऋण र जीडीपीको अनुपात यो तहमा पुग्नु आफैँमा चिन्ताको विषय होइन। तर अनुत्पादक क्षेत्रमा ऋण परिचालन गरेर राज्यको दायित्व बढाइएको छ भने त्यसलाई समयमै सच्याउन आवश्यक हुन्छ।
उनले राजस्व संकलन अपेक्षित रूपमा बढ्न नसक्नु र विकास आवश्यकता बढ्दै जानुलाई सार्वजनिक ऋणको दबाब बढाउने प्रमुख कारणका रूपमा व्याख्या गरेका छन्।
नेपालको विकास खर्च कार्यान्वयन क्षमता कमजोर रहनुले पनि ऋणको प्रतिफलमा प्रश्न उठाएको छ।
विश्व बैंकको अक्टोबर २०२६ को नेपाल विकास अद्यावधिकअनुसार आर्थिक वर्ष २०८२/८३ मा पुँजीगत बजेट खर्च कार्यान्वयन ४६.८ प्रतिशतमा सीमित भएको थियो। यो हालसम्मकै न्यून कार्यान्वयन दर हो।
सोही अवधिमा सरकारी कुल राजस्व तथा अनुदान जीडीपीको १९.४ प्रतिशतमा सीमित भएको थियो।
अघिल्लो वर्षको तुलनामा राजस्व तथा अनुदानको अनुपात ०.३ प्रतिशत बिन्दुले घटेको थियो। कुल सरकारी खर्च जीडीपीको २१.१ प्रतिशत रहेकोमा पुँजीगत खर्च घट्दा चालु खर्चको हिस्सा तुलनात्मक रूपमा बढेको थियो।
यसले ऋण परिचालनको आवश्यकता बढिरहँदा त्यसबाट निर्माण हुने पूर्वाधार र आर्थिक प्रतिफल अपेक्षित गतिमा विस्तार हुन नसकेको देखाउँछ।
ऋण लिएर ऋण तिर्नुपर्ने अवस्था
सरकारले चालु आर्थिक वर्षमा ६ खर्ब ५८ अर्ब २८ करोड रुपैयाँ सार्वजनिक ऋण परिचालन गर्ने लक्ष्य राखेको छ। पहिलो तीन महिनामा १ खर्ब २३ अर्ब ३२ करोड रुपैयाँ प्राप्त भएको छ। यो वार्षिक लक्ष्यको १८.७३ प्रतिशत हो।
ऋण परिचालनको लक्ष्यमा आन्तरिक स्रोतबाट ४ खर्ब १० अर्ब र बाह्य स्रोतबाट २ खर्ब ४८ अर्ब २८ करोड रुपैयाँ जुटाउने योजना छ। तर पहिलो तीन महिनामा आन्तरिक ऋण १ खर्ब रुपैयाँ र बाह्य ऋण २३ अर्ब ३२ करोड रुपैयाँ मात्रै प्राप्त भएको छ।
यसअनुसार आन्तरिक ऋण परिचालनको प्रगति २४.३९ प्रतिशत र बाह्य ऋण परिचालनको प्रगति ९.३९ प्रतिशत छ। कुल ऋण प्राप्तिमध्ये आन्तरिक ऋणको हिस्सा ८१.०९ प्रतिशत र बाह्य ऋणको हिस्सा १८.९१ प्रतिशत रहेको छ।
यसले सरकारले विकास साझेदारबाट अपेक्षित बाह्य ऋण परिचालन गर्न नसक्दा आन्तरिक स्रोतमा बढी निर्भर हुनुपरेको देखाउँछ।
बाह्य ऋण सामान्यतया लामो भुक्तानी अवधि र कम ब्याजदरमा प्राप्त हुने भएकाले यसको परिचालनमा ढिलाइ हुँदा सरकारले आन्तरिक बजारबाट स्रोत जुटाउनुपर्ने अवस्था आउँछ।
आन्तरिक ऋण परिचालनको अर्को चुनौती यसको ब्याजदर र भुक्तानी अवधि हो।
सरकारले विकास ऋणपत्र र ट्रेजरी बिलमार्फत आन्तरिक बजारबाट ऋण उठाउँछ। छोटो अवधिका ऋणपत्रको भुक्तानी अवधि छिटो आउने भएकाले सरकारलाई नियमित रूपमा साँवा व्यवस्थापन गर्नुपर्ने हुन्छ।
विश्व बैंकको संयुक्त ऋण विश्लेषणअनुसार आर्थिक वर्ष २०८१/८२ मा नेपालको आन्तरिक ऋणमध्ये करिब ३० प्रतिशत एक वर्षसम्मको अवधिका ट्रेजरी बिलमा आधारित थियो।
बाँकी करिब ७० प्रतिशत तीनदेखि सात वर्षसम्मको अवधिका विकास ऋणपत्रमा थियो। छोटो अवधिको ऋणको हिस्सा बढी हुँदा निश्चित समयमा ठूलो रकम भुक्तानी गर्नुपर्ने दबाब सिर्जना हुन्छ।
विश्व बैंकका अनुसार आन्तरिक ऋणको साँवा ब्याज भुक्तानी र राजस्वबीचको अनुपात पछिल्ला वर्षमा तीव्र रूपमा बढेको छ।
यो अनुपात ६० प्रतिशतभन्दा माथि पुगेको छ, जुन नेपालका तुलनायोग्य अर्थतन्त्र भएका मुलुकको तुलनामा पनि उच्च हो। यसको प्रमुख कारण छोटो अवधिको आन्तरिक ऋण र राजस्वको अनुपातमा आएको गिरावट हो।
नेपालको सार्वजनिक ऋणको संरचना व्यवस्थापन गर्न आन्तरिक ऋणको अवधि बढाउने, ब्याज खर्च घटाउने र राजस्व परिचालन सुधार गर्ने आवश्यकता विश्व बैंकले औँल्याएको छ।
पूर्व राष्ट्रिय योजना आयोगका उपाध्यक्ष श्रेष्ठका अनुसार सरकारले पुरानो ऋणको साँवा तिर्न नयाँ ऋण परिचालन गर्नुपर्ने अवस्था बढ्दै गएको छ। अहिले लिइएको ऋण उत्पादनशील क्षेत्रमा परिचालन भएर पर्याप्त प्रतिफल सिर्जना गर्न नसके यस्तो चक्र निरन्तर रहन सक्छ।
अर्थशास्त्री दिल्लीराज खनालले पनि विगतमा लिइएका ऋणको ठूलो हिस्सा भुक्तानीको समय नजिकिँदै जाँदा सरकारी वित्त व्यवस्थापनमा थप दबाब सिर्जना हुने बताएका छन्।
उनका अनुसार आर्थिक वर्ष २०८०/८१ देखि वित्तीय व्यवस्थापनका लागि छुट्याइएको बजेट पुँजीगत खर्चभन्दा बढी हुने प्रवृत्तिले भविष्यमा उत्पादनशील क्षेत्रमा सरकारी लगानी गर्ने क्षमता कमजोर बनाउन सक्छ।
ऋणको उपयोगमै महालेखाको प्रश्न
सार्वजनिक ऋणको उपयोग कहाँ र कसरी भइरहेको छ भन्ने प्रश्नमा महालेखा परीक्षकको कार्यालयले समेत गम्भीर चासो व्यक्त गरेको छ।
महालेखापरीक्षकको ६३औँ वार्षिक प्रतिवेदनले सार्वजनिक ऋणबाट प्राप्त रकम पर्याप्त रूपमा पुँजी निर्माणमा परिचालन हुन नसकेको औँल्याएको छ। प्रतिवेदनअनुसार ऋणबाट प्राप्त रकम कर्मचारी खर्च, सेवा तथा परामर्श र कार्यालय सञ्चालनजस्ता चालु खर्चमा समेत प्रयोग भएको छ।
ऋणबाट प्राप्त रकमले उत्पादनशील सम्पत्ति निर्माण गर्नुपर्नेमा नियमित प्रशासनिक खर्चमा समेत प्रयोग हुनुले ऋणको प्रतिफल कमजोर बनाउने जोखिम हुन्छ।
चालु खर्चले तत्कालीन सरकारी दायित्व पूरा गरे पनि त्यसले भविष्यमा प्रत्यक्ष आम्दानी सिर्जना गर्ने सम्भावना सीमित हुन्छ।
महालेखाले विदेशी मुद्राको विनिमय दरमा हुने परिवर्तनबाट सार्वजनिक ऋणको दायित्व प्रभावित हुने भएकाले त्यसको जोखिम व्यवस्थापन गर्न वित्तीय उपकरण परिचालन गर्नुपर्ने सुझाव दिएको छ।
साथै, उत्पादकत्व बढाउने क्षेत्रमा मात्र ऋण परिचालन गर्न र चालु खर्चलाई वाञ्छित सीमाभित्र राख्नुपर्ने उल्लेख गरेको छ।
राष्ट्रिय प्राकृतिक स्रोत तथा वित्त आयोगले पनि आन्तरिक ऋण परिचालनलाई उत्पादनशील क्षेत्रमा केन्द्रित गर्नुपर्ने सिफारिस गर्दै आएको छ। आयोगले चालु आर्थिक वर्षका लागि संघीय सरकारको आन्तरिक ऋण परिचालन सीमा जीडीपीको ५.५ प्रतिशत तोकेको छ।
आयोगको सिफारिसअनुसार आन्तरिक ऋण रोजगारी सिर्जना गर्ने, दीर्घकालीन लाभ दिने र पुँजी निर्माणमा योगदान पुर्याउने आयोजनामा लगाउनुपर्छ। प्रशासनिक तथा चालु खर्चमा आन्तरिक ऋण प्रयोग गर्न नहुने आयोगको स्पष्ट धारणा छ।
आयोगले ऋणबाट सञ्चालन गरिने आयोजनाको लागत तथा प्रतिफल विश्लेषण गर्नुपर्ने, आयोजनाबाट प्राप्त हुने आम्दानीले साँवा ब्याज भुक्तानी धान्न सक्ने अवस्था सुनिश्चित गर्नुपर्ने र ऋण परिचालन गर्नुअघि आयोजना तयारी पूरा गर्नुपर्ने सुझाव दिएको छ।
तर आन्तरिक ऋणबाट प्राप्त रकम कुन क्षेत्रमा कति खर्च भयो भन्ने स्पष्ट क्षेत्रगत विवरण सार्वजनिक नहुँदा ऋणको वास्तविक उपयोग र त्यसको आर्थिक प्रतिफल मूल्यांकन गर्न कठिन भएको आयोगको निष्कर्ष छ।
यसले सार्वजनिक ऋण व्यवस्थापनमा पारदर्शिता र जवाफदेहिताको आवश्यकता थप बलियो बनाएको छ।
बाह्य ऋण सस्तो, विनिमय जोखिम ठूलो
नेपालको सार्वजनिक ऋणमा वैदेशिक ऋणको हिस्सा ५३.१३ प्रतिशत छ।
यसको ठूलो हिस्सा विश्व बैंक, एसियाली विकास बैंकलगायत बहुपक्षीय विकास साझेदारबाट प्राप्त भएको हो। यस्तो ऋण सामान्यतया सहुलियतपूर्ण ब्याजदर, लामो भुक्तानी अवधि र केही वर्षको ग्रेस अवधिसहित प्राप्त हुन्छ।
विश्व बैंक र अन्तर्राष्ट्रिय मुद्रा कोषको संयुक्त ऋण विश्लेषणअनुसार आर्थिक वर्ष २०८१/८२ मा नेपालको कुल बाह्य सार्वजनिक ऋणमध्ये करिब ८० प्रतिशत बहुपक्षीय विकास साझेदारबाट प्राप्त भएको थियो।
यस्तो ऋणको औसत ब्याजदर करिब १.३ प्रतिशत र औसत भुक्तानी अवधि ३२ वर्ष रहेको थियो।
यसले नेपालका लागि बाह्य ऋणको लागत तुलनात्मक रूपमा कम रहेको देखाउँछ। तर बाह्य ऋण परिचालनमा आयोजना कार्यान्वयन क्षमता, खरिद प्रक्रिया, जग्गा प्राप्ति, ठेक्का व्यवस्थापन र प्रशासनिक ढिलाइले समस्या सिर्जना गरिरहेको छ।
विश्व बैंकको विश्लेषणले राजनीतिक तथा कार्यान्वयन क्षमतासम्बन्धी अवरोधका कारण सहुलियतपूर्ण वैदेशिक ऋणबाट सञ्चालित पुँजीगत आयोजनाको खर्च अपेक्षित गतिमा हुन नसकेको उल्लेख गरेको छ।
सन् २०२५ डिसेम्बरसम्मको तथ्यांकमा नेपालले आर्थिक वर्ष २०२५/२६ का लागि अपेक्षा गरेको १.७ अर्ब अमेरिकी डलर बाह्य ऋणमध्ये ११.८ प्रतिशत मात्रै परिचालन गरेको थियो।
यसले नेपालमा ऋणको उपलब्धताभन्दा पनि उपलब्ध ऋणलाई समयमै खर्च गर्ने र त्यसबाट प्रतिफल निकाल्ने क्षमता कमजोर रहेको देखाउँछ।
वैदेशिक ऋणको अर्को जोखिम विनिमय दर हो। नेपालले अमेरिकी डलर, युरो र अन्य विदेशी मुद्रामा ऋण लिने भएकाले नेपाली रुपैयाँ कमजोर हुँदा त्यसको साँवा तथा ब्याजको नेपाली रुपैयाँमा मूल्य बढ्छ।
असोज मसान्तसम्मको प्रतिवेदनमा विनिमय दरबाट १८ अर्ब १६ करोड रुपैयाँ लाभ भएको उल्लेख छ। तर यो लाभ सधैँ कायम रहन्छ भन्ने हुँदैन। नेपाली रुपैयाँ अवमूल्यन हुँदा उल्टै सार्वजनिक ऋणको दायित्व बढ्न सक्छ।
विश्व बैंकको विश्लेषणले पनि पछिल्ला वर्षमा नेपाली रुपैयाँको अवमूल्यनका कारण वैदेशिक ऋणको मूल्यांकन बढेको औँल्याएको छ।
आर्थिक वर्ष २०८१/८२ मा बाह्य ऋणको वर्तमान मूल्य जीडीपीको १७.२ प्रतिशत रहेको थियो। सहुलियतपूर्ण ऋणका कारण यसको वास्तविक भुक्तानी भार कुल ऋणको अंकले देखाउनेभन्दा कम भए पनि विनिमय दरको जोखिम कायम छ।
ऋण संकट होइन, व्यवस्थापनको चुनौती
नेपालको सार्वजनिक ऋण ३० खर्ब रुपैयाँ नाघे पनि अन्तर्राष्ट्रिय संस्थाहरूले तत्कालै ऋण संकटको अवस्थामा पुगेको निष्कर्ष निकालेका छैनन्।
विश्व बैंक र अन्तर्राष्ट्रिय मुद्रा कोषको मे २०२६ को संयुक्त ऋण विश्लेषणले नेपालको बाह्य ऋण जोखिम र समग्र सार्वजनिक ऋण जोखिम दुवै न्यून रहेको निष्कर्ष निकालेको छ।
यसको प्रमुख आधार नेपालले प्राप्त गर्ने विप्रेषण, विदेशी मुद्रा सञ्चिति र बाह्य ऋणको सहुलियतपूर्ण संरचना हो। नेपालको विप्रेषण आम्दानी निर्यातबाट प्राप्त हुने आम्दानीको तीन गुणाभन्दा बढी छ।
सन् २०१६ देखि २०२५ सम्म विप्रेषण जीडीपीको औसत २३.४ प्रतिशत रहेको विश्व बैंकको विश्लेषण छ।
विश्व बैंकका अनुसार उच्च विप्रेषणले विदेशी मुद्रा सञ्चिति कायम राख्न र बाह्य ऋणको भुक्तानी क्षमता बलियो बनाउन सहयोग गरेको छ। त्यसैले ऋणको कुल आकार बढे पनि तत्कालै बाह्य भुक्तानी संकटको जोखिम न्यून रहेको उसको निष्कर्ष छ।
तर यही विश्लेषणले अर्को जोखिम पनि औँल्याएको छ। राजस्वको तुलनामा ऋण सेवा खर्चको अनुपात उच्च रहनु, आन्तरिक ऋणको भुक्तानी दबाब बढ्नु र आर्थिक वृद्धि अपेक्षित गतिमा नहुनुले मध्यम अवधिमा सार्वजनिक वित्त व्यवस्थापनलाई चुनौती दिन सक्छ।
विश्व बैंकले सार्वजनिक ऋण जीडीपीको ४९.६ प्रतिशतसम्म पुगेर त्यसपछि क्रमशः घट्ने प्रक्षेपण गरेको छ। तर यो प्रक्षेपण राजस्व परिचालन सुधार, वित्तीय अनुशासन, पुँजीगत खर्चको प्रभावकारिता र आर्थिक वृद्धि कायम रहने सर्तमा आधारित छ।
यसर्थ नेपालको ऋण व्यवस्थापनको समस्या तत्काल ऋण तिर्न नसक्ने अवस्थाभन्दा पनि ऋणको प्रतिफल र भुक्तानी क्षमताबीचको असन्तुलन हो।
सरकारले उत्पादन, रोजगारी, निर्यात र राजस्व बढाउने क्षेत्रमा ऋण परिचालन गर्न सके ऋणको आकार बढे पनि अर्थतन्त्रले त्यसको भार धान्न सक्छ।
तर ऋण लिएर सञ्चालन गरिएका आयोजना समयमै सम्पन्न नहुने, लागत बढिरहने र अपेक्षित आम्दानी सिर्जना नगर्ने अवस्था कायम रहे ऋणको साँवा ब्याज तिर्न थप ऋण परिचालन गर्नुपर्ने जोखिम बढ्छ।
त्यसैले अब सरकारले ऋण परिचालनको लक्ष्य मात्र होइन, ऋणबाट बनेका आयोजनाको प्रतिफल, क्षेत्रगत उपयोग, रोजगारी सिर्जना, उत्पादन वृद्धि र राजस्व योगदानको समेत नियमित मूल्यांकन गर्नुपर्ने देखिन्छ।
ऋणबाट प्राप्त रकम चालु खर्चमा प्रयोग हुने अवस्थालाई नियन्त्रण गर्दै आयोजनाको तयारी, लागत लाभ विश्लेषण र कार्यान्वयन क्षमता सुनिश्चित गर्नुपर्नेछ।
३० खर्बको सार्वजनिक ऋणले नेपाल तत्काल आर्थिक संकटमा पुगेको प्रमाण दिँदैन। तर ऋणको उपयोग र प्रतिफलमा सुधार नगरे त्यसको भुक्तानी भारले आगामी वर्षमा विकास खर्च, सार्वजनिक सेवा र नयाँ लगानीका अवसरलाई साँघुरो बनाउने जोखिम भने स्पष्ट देखाएको छ।
अब नेपालको आर्थिक नीतिको मुख्य परीक्षा कति ऋण उठाउन सकिन्छ भन्नेमा होइन, उठाएको ऋणबाट कति उत्पादन, रोजगारी, आम्दानी र आर्थिक क्षमता निर्माण गर्न सकिन्छ भन्नेमा हुनेछ।