

काठमाडौं । नेपालमा विदेशी लगानीको आकार बढिरहेको सरकारी तथ्यांकले देखाउँछ, तर नयाँ विदेशी पुँजी भित्रिने गति र पुराना लगानीकर्ताले नाफा फिर्ता लैजाने प्रवृत्तिबीच ठूलो अन्तर देखिएको छ।
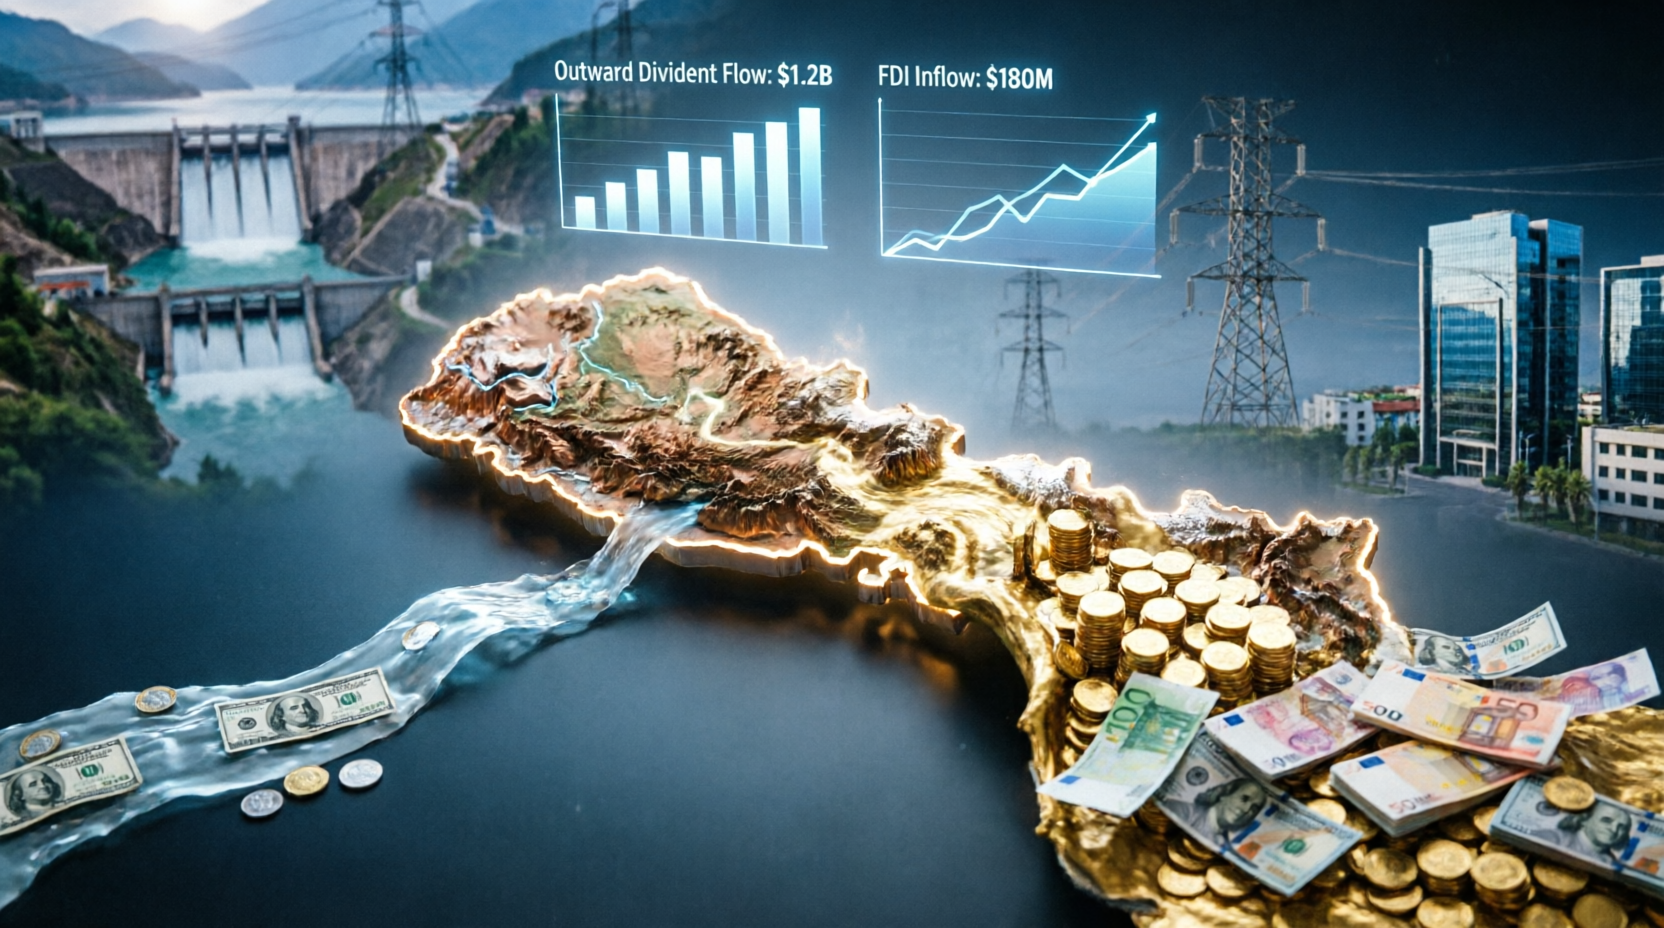
नेपाल राष्ट्र बैंकको पछिल्लो विदेशी लगानी सर्वेक्षणअनुसार आर्थिक वर्ष २०८१/८२ मा नेपालमा ३३ अर्ब ९१ करोड ४१ लाख रुपैयाँ लाभांश विदेश फिर्ता गएको छ।
अघिल्लो आर्थिक वर्षमा यस्तो रकम १२ अर्ब ५७ करोड ९४ लाख रुपैयाँ थियो। एकै वर्ष लाभांश फिर्ता १६९.६ प्रतिशतले बढेको हो।
यसको ठीक उल्टो, सोही वर्ष नेपालमा कुल प्रत्यक्ष वैदेशिक लगानीको नयाँ प्रवाह करिब १२ अर्ब रुपैयाँमा सीमित भयो।
विदेशी लगानीको केही हिस्सा बाहिरिँदा करिब ४ अर्ब ७ करोड रुपैयाँ बराबरको लगानी फिर्ता भएको राष्ट्र बैंकले जनाएको छ। त्यसपछि खुद प्रत्यक्ष वैदेशिक लगानी प्रवाह करिब ७ अर्ब ३० करोड रुपैयाँमा झरेको छ।
अर्थात् नयाँ विदेशी पुँजीको आगमनभन्दा नेपालमा पहिले नै लगानी गरेका कम्पनीले नाफाका रूपमा विदेश पठाएको रकम निकै ठूलो देखिएको छ।
तर यसलाई सिधै ‘नेपालमा विदेशी लगानी असफल भयो’ भन्ने अर्थमा बुझ्न मिल्दैन। लाभांश फिर्ता हुनु विदेशी लगानीसम्बन्धी कानुनले दिएको वैधानिक अधिकार हो।
विदेशी लगानीकर्ताले कर तथा अन्य दायित्व पूरा गरेपछि शेयर बिक्रीबाट प्राप्त रकम, नाफा वा लाभांश तथा अन्य स्वीकृत आम्दानी विदेश लैजान पाउने व्यवस्था छ।
त्यसैले अहिलेको तथ्यांकले नेपालमा एउटा नयाँ आर्थिक बहस जन्माएको छ।
नेपालमा विदेशी लगानी ल्याउन सकियो कि सकिएन भन्ने प्रश्नसँगै आएको विदेशी पुँजीले कति उत्पादन, रोजगारी, निर्यात, प्रविधि र कर सिर्जना गर्यो र नाफाको कति हिस्सा पुनः नेपालमै लगानी भयो भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण बनेको छ।
लाभांशको उछाल उत्पादन क्षेत्रबाट
राष्ट्र बैंकको तथ्यांकमा सबैभन्दा ठूलो हिस्सा उत्पादनमूलक क्षेत्रको छ। आर्थिक वर्ष २०८१/८२ मा उत्पादनमूलक क्षेत्रमा रहेका विदेशी लगानीका कम्पनीले मात्रै २८ अर्ब ९९ करोड ७७ लाख रुपैयाँ लाभांश विदेश लगेका छन्।
अघिल्लो आर्थिक वर्षमा यो रकम ८ अर्ब ९६ करोड ७९ लाख रुपैयाँ थियो। एक वर्षमा उत्पादन क्षेत्रबाट बाहिरिएको लाभांश करिब २ सय २३ प्रतिशतले बढेको हो।
कुल ३३ अर्ब ९१ करोड रुपैयाँभन्दा बढी लाभांशमध्ये उत्पादनमूलक क्षेत्रको हिस्सा करिब ८५.५ प्रतिशत पुग्छ। वित्तीय तथा बीमा क्षेत्र ३ अर्ब ७४ करोड रुपैयाँसहित दोस्रो स्थानमा छ।
ऊर्जा क्षेत्रमा ३८ करोड ६७ लाख रुपैयाँ, होटल तथा खाद्य सेवामा १४ करोड १२ लाख रुपैयाँ र शिक्षामा १२ करोड ६० लाख रुपैयाँ लाभांश फिर्ता भएको राष्ट्र बैंकको तथ्यांक छ।
यसको अर्थ लाभांशको पछिल्लो उछाल कुनै एक कम्पनी वा एउटा उद्योगको मात्र परिणाम होइन। विदेशी स्वामित्व भएका परिपक्व उत्पादनमूलक कम्पनीमा नाफा वितरणको क्षमता बढ्नु यसको मुख्य आधार देखिन्छ।
यद्यपि एउटा तथ्यले अर्को प्रश्न उठाउँछ। उत्पादन क्षेत्रमा विदेशी लगानीको स्टक नै अघिल्लो वर्षको तुलनामा घटेको छ।
राष्ट्र बैंकका अनुसार २०२३/२४ मा उत्पादन क्षेत्रमा विदेशी लगानीको स्टक ९७ अर्ब ५७ करोड रुपैयाँ रहेकोमा २०२४/२५ मा ९४ अर्ब ५४ करोड रुपैयाँमा झरेको छ। यसको हिस्सा कुल एफडीआई स्टकको २७.८ प्रतिशत छ।
यसबीच उत्पादनमूलक कम्पनीबाट लाभांश भने तीन गुणाभन्दा बढी बढेको छ। यही अन्तरले ‘नाफा वितरण बढेको हो कि लगानीको केही हिस्सा पनि बाहिरिएको हो’ भन्ने विषयमा थप अध्ययन आवश्यक देखाउँछ।
भित्रियो १२ अर्ब, खुदमा ७ अर्ब
नेपालमा विदेशी लगानीसम्बन्धी बहसमा सबैभन्दा बढी भ्रम स्वीकृत लगानी, वास्तविक लगानी, खुद लगानी र लगानीको स्टकलाई एउटै अर्थमा बुझ्दा हुन्छ।
राष्ट्र बैंकको पछिल्लो सर्वेक्षणले आर्थिक वर्ष २०८१/८२ मा कुल प्रत्यक्ष वैदेशिक लगानी प्रवाह १२ अर्ब रुपैयाँ रहेको देखाएको छ।
त्यसमध्ये विदेशी लगानीकर्ताले नेपालबाट लगानी फिर्ता लैजाँदा करिब ४ अर्ब ७ करोड रुपैयाँ बाहिरिएको थियो। यसलाई समायोजन गरेपछि खुद एफडीआई प्रवाह करिब ७ अर्ब ३० करोड रुपैयाँ रह्यो। कुल नयाँ प्रवाहको करिब ३९ प्रतिशत बराबर रकम लगानी फिर्ताका रूपमा बाहिरिएको देखिन्छ।
त्यसै वर्ष लाभांश फिर्ताको रकम ३३ अर्ब ९१ करोड रुपैयाँ पुगेको हो। यहाँ लाभांश र लगानी फिर्ता एउटै कुरा होइनन्।
लाभांश कम्पनीले कमाएको नाफाबाट शेयरधनीलाई वितरण गर्ने रकम हो भने लगानी फिर्ता भने शेयर बिक्री, लगानी हटाउने वा अन्य स्वीकृत प्रक्रियाबाट मूलधन बाहिर लैजाने विषय हो।
बाह्य क्षेत्रको दृष्टिले दुवैमा एउटा समानता छ। दुवैबाट नेपालमा रहेको विदेशी पुँजीसँग सम्बन्धित रकम विदेश जान्छ।
यही कारण नयाँ एफडीआई प्रवाहको तुलनामा लाभांश फिर्ता धेरै हुनु आफैंमा अस्वाभाविक होइन, विशेषगरी लामो समयदेखि सञ्चालनमा रहेका कम्पनीले अघिल्ला वर्षको सञ्चित नाफासमेत वितरण गरेको अवस्थामा। राष्ट्र बैंकको तथ्यांकले पनि विदेशी लगानीको स्टकमा पुनर्लगानी भएको आम्दानी ठूलो हिस्सा रहेको देखाएको छ।
तर नयाँ लगानीको गति कमजोर रहँदा लाभांश फिर्ताको गति अत्यधिक बढ्नुले नीति निर्माताका लागि भने अर्को चुनौती थपेको छ। नेपालले विदेशी लगानीलाई केवल ल्याउने होइन, त्यसलाई विस्तार, पुनर्लगानी र उत्पादन क्षमतासँग जोड्ने नीति बनाउनुपर्ने देखिन्छ।
३४० अर्बको स्टक, वृद्धि भने २.१ प्रतिशत
नेपालमा विदेशी लगानीको कुल स्टक आर्थिक वर्ष २०८१/८२ को अन्त्यमा ३३९ अर्ब ८५ करोड रुपैयाँ पुगेको छ। अघिल्लो वर्ष ३३२ अर्ब ९७ करोड रुपैयाँ रहेको स्टक एक वर्षमा २.१ प्रतिशत मात्र बढेको हो। यसअघि २०२३/२४ मा विदेशी लगानीको स्टक १२.७ प्रतिशतले बढेको थियो।
स्टकको संरचना हेर्दा १८४ अर्ब २१ करोड रुपैयाँ अर्थात् ५४.२ प्रतिशत चुक्ता पुँजीका रूपमा छ। १२५ अर्ब ४९ करोड रुपैयाँ अर्थात् ३६.९ प्रतिशत सञ्चित आम्दानी तथा पुनर्लगानीबाट बनेको छ।
अन्तरकम्पनी ऋण ३० अर्ब १४ करोड रुपैयाँ अर्थात् ८.९ प्रतिशत छ। अघिल्लो वर्ष अन्तरकम्पनी ऋण ४१ अर्ब ९४ करोड रुपैयाँ थियो। एक वर्षमा यस्तो ऋण २८.१ प्रतिशतले घटेको छ।
यसको अर्को अर्थ पनि छ। नेपालमा रहेको विदेशी लगानीको ठूलो हिस्सा अब केवल विदेशी कम्पनीले बाहिरबाट ल्याएको प्रारम्भिक पुँजीमा सीमित छैन। कम्पनीले नेपालमै कमाएको नाफा पुनः व्यवसायमा राख्दा पनि एफडीआई स्टक बढ्छ।
तर २०८१/८२ मा चुक्ता पुँजी ९.२ प्रतिशतले बढ्दा सञ्चित आम्दानी २.६ प्रतिशत मात्र बढेको छ। अर्कोतर्फ अन्तरकम्पनी ऋणमा ठूलो गिरावट आएको छ। त्यसैले कुल स्टकमा वृद्धि भए पनि वृद्धि दर सुस्त भएको राष्ट्र बैंकको तथ्यांकले देखाउँछ।
क्षेत्रगत रूपमा विद्युत्, ग्यास, स्टीम तथा वातानुकूलन क्षेत्रमा ९४ अर्ब ३१ करोड रुपैयाँ, उत्पादनमा ९४ अर्ब ५४ करोड र वित्तीय तथा बीमा क्षेत्रमा ८९ अर्ब ४१ करोड रुपैयाँ एफडीआई स्टक छ। सूचना तथा सञ्चार क्षेत्रमा २७ अर्ब ९० करोड रुपैयाँ र होटल तथा खाद्य सेवामा २३ अर्ब ६८ करोड रुपैयाँ लगानी स्टक रहेको छ।
यसरी हेर्दा नेपालमा विदेशी लगानीको मूल आधार अझै उत्पादन, ऊर्जा र वित्तीय क्षेत्रमा केन्द्रित छ।
नाफा कमाउने कम्पनी, क्षमता उपयोग अझै अधुरो
विदेशी लगानीको आर्थिक प्रभाव बुझ्न लाभांश मात्र हेरेर पुग्दैन। कम्पनीले कति बिक्री गर्छ, कति नाफा कमाउँछ, कति रोजगारी सिर्जना गर्छ र आफ्नो उत्पादन क्षमता कति प्रयोग गर्छ भन्ने पक्ष पनि महत्वपूर्ण हुन्छ।
राष्ट्र बैंकले सर्वेक्षणमा समेटेका विदेशी लगानी भएका उद्यमको कुल बिक्री आर्थिक वर्ष २०८०/८१ को ४७४ अर्ब रुपैयाँबाट २०८१/८२ मा ४७०.८ अर्ब रुपैयाँमा झरेको जनाएको छ। बिक्री ०.७ प्रतिशत घट्दा पनि औसत प्रतिफल दर ११.४ प्रतिशतबाट ११.२ प्रतिशतमा मात्र घटेको छ। उत्पादनमूलक विदेशी लगानी भएका उद्यमको औसत क्षमता उपयोग ५९.४ प्रतिशत पुगेको छ।
यसले विदेशी लगानी भएका कम्पनीहरू नेपालमा नाफा कमाउन असक्षम अवस्थामा छन् भन्ने निष्कर्षलाई समर्थन गर्दैन। बरु स्थापित कम्पनीको व्यावसायिक सञ्चालनबाट पर्याप्त प्रतिफल उत्पन्न भइरहेको देखिन्छ।
युनिलिभर नेपालको वित्तीय विवरणले यसको एउटा उदाहरण दिन्छ। कम्पनीको सञ्चालन आम्दानी आर्थिक वर्ष २०७६/७७ मा ५ अर्ब ५५ करोड रुपैयाँ रहेकामा २०८१/८२ मा ८ अर्ब २४ करोड रुपैयाँ पुगेको छ।
खुद नाफा भने सोही अवधिमा ३५ करोड ८० लाखबाट बढेर १ अर्ब ९७ करोड रुपैयाँ पुगेको छ। कम्पनीको २०८१/८२ को प्रतिफल दर ३८ प्रतिशत र लाभांश प्रतिशेयर १ हजार ८४२ रुपैयाँ रहेको वार्षिक प्रतिवेदनमा उल्लेख छ।
डाबर नेपालको अवस्था पनि विदेशी लगानी भएका परिपक्व उत्पादनमूलक व्यवसायको अर्को उदाहरण हो।
आर्थिक वर्ष २०८१/८२ मा कम्पनीको सञ्चालन आम्दानी १५ अर्ब ६ करोड रुपैयाँ पुगेको थियो, जुन अघिल्लो आर्थिक वर्षको १६ अर्ब १६ करोड रुपैयाँभन्दा कम हो। बजार मागमा कमजोरी र प्रतिस्पर्धाका बाबजुद कम्पनीले ठूलो उत्पादन तथा वितरण संरचना कायम राखेको छ।
यसबाट के देखिन्छ भने लाभांश बढ्नुको आधार केवल नयाँ विदेशी लगानी होइन। नेपालमा दशकौँदेखि सञ्चालनमा रहेका बहुराष्ट्रिय कम्पनीले बनाएको बजार, ब्रान्ड, वितरण सञ्जाल र उत्पादन क्षमताले नाफा सिर्जना गरिरहेको छ।
भारत अगाडि, चीनको लगानी ऊर्जा केन्द्रित
नेपालमा विदेशी लगानीको अर्को महत्वपूर्ण विशेषता यसको स्रोत देशमा रहेको एकाग्रता हो।
राष्ट्र बैंकका अनुसार नेपालमा ६० देशबाट विदेशी लगानी आएको छ। तर कुल एफडीआई स्टकमा भारतको हिस्सा ३२.८ प्रतिशत छ। चीन ९.३ प्रतिशतसहित दोस्रो, आयरल्यान्ड ७.३ प्रतिशत, अस्ट्रेलिया ६.५ प्रतिशत र सिंगापुर ५.४ प्रतिशतसहित त्यसपछि छन्।
भारतको कुल विदेशी लगानी स्टक १११ अर्ब ६४ करोड रुपैयाँ पुगेको छ। त्यसमा उत्पादन क्षेत्रको हिस्सा ३९ प्रतिशत, विद्युत् तथा ऊर्जा ३१.९ प्रतिशत र वित्तीय तथा बीमा सेवाको २१.३ प्रतिशत छ।
चीनको लगानी भने विद्युत्, ग्यास, स्टीम तथा वातानुकूलन क्षेत्रमा अत्यधिक केन्द्रित छ। चीनको कुल एफडीआई स्टकमध्ये सो क्षेत्रमा ७९.१ प्रतिशत हिस्सा रहेको राष्ट्र बैंकले जनाएको छ।
क्षेत्रीय असमानता पनि उत्तिकै ठूलो छ। कुल एफडीआई स्टकमध्ये बागमती प्रदेशले मात्रै ६४ प्रतिशत हिस्सा ओगटेको छ। कोशीमा १३.४ प्रतिशत, गण्डकीमा १० प्रतिशत र मधेशमा ६.८ प्रतिशत लगानी छ। सुदूरपश्चिममा ४.२ प्रतिशत, लुम्बिनीमा १.४ प्रतिशत र कर्णालीमा केवल ०.३ प्रतिशत छ।
यसले नेपालले विदेशी लगानी आकर्षित गर्न खोज्दा काठमाडौं केन्द्रित सेवा क्षेत्रभन्दा बाहिर उत्पादन, ऊर्जा, पर्यटन, कृषि प्रशोधन र पूर्वाधारमा लगानी विस्तार गर्नुपर्ने देखाउँछ।
सुधार भयो, तर लगानीको मूल गाँठो कायमै
नेपालले पछिल्ला वर्षमा विदेशी लगानीसम्बन्धी प्रक्रिया सहज बनाउने प्रयास गरेको छ। उद्योग विभागअन्तर्गत एकल बिन्दु सेवा केन्द्र स्थापना गरी उद्योग दर्ता, नवीकरण, बाहिरिने प्रक्रिया लगायत लगानीसम्बन्धी सेवा एउटै केन्द्रबाट दिने व्यवस्था गरिएको छ।
यसपछि अझ महत्वपूर्ण परिवर्तन विदेशी मुद्रा व्यवस्थापनमा आएको छ। २०२५ डिसेम्बरमा नेपाल राष्ट्र बैंकले विदेशी लगानी तथा विदेशी ऋण व्यवस्थापनसम्बन्धी विनियमावलीमा पाँचौँ संशोधन गर्दै लाभांश, लगानी फिर्ता र प्रतिफलको रकम विदेश पठाउने प्रक्रियालाई सहज बनाएको अन्तर्राष्ट्रिय लगानी नीतिसम्बन्धी अभिलेखले जनाएको छ।
केही स्वीकृति अधिकार केन्द्रीय बैंकको विदेशी विनिमय विभागबाट वाणिज्य बैंकतर्फ सारिएको थियो।
२०२६ फेब्रुअरीमा नेपालले प्रत्यक्ष विदेशी लगानीको स्वचालित स्वीकृति मार्ग पनि विस्तार गरेको छ।
यसअघि ६० वटा क्षेत्र र ५० करोड रुपैयाँसम्मको सीमामा रहेको स्वचालित मार्गलाई १०२ वटा उद्योग तथा सेवाका क्षेत्रमा विस्तार गरी लगानी रकमको सीमा हटाइएको विवरण संयुक्त राष्ट्रसंघीय व्यापार तथा विकास निकायको लगानी नीतिसम्बन्धी अभिलेखमा छ।
प्रक्रिया सहज बनाउनु मात्र पर्याप्त छैन। राष्ट्र बैंककै सर्वेक्षणले पूर्वाधारको कमजोरी, नियामकीय तथा प्रक्रियागत ढिलाइ र जग्गा प्राप्तिको कठिनाइलाई उच्च एफडीआई प्रवाहका प्रमुख अवरोधका रूपमा औंल्याएको छ।
सबैभन्दा ठूलो समस्या भने स्वीकृत लगानी र वास्तविक लगानीबीचको खाडल हो।
आर्थिक वर्ष २०५२/५३ देखि २०८१/८२ सम्म स्वीकृत कुल विदेशी लगानीको करिब २९.६ प्रतिशत बराबर मात्र वास्तविक खुद एफडीआई प्रवाह भएको राष्ट्र बैंकको अध्ययनले देखाएको छ। स्वीकृति लिनु र वास्तविक रूपमा पैसा ल्याएर परियोजना निर्माण गर्नुबीच ठूलो अन्तर छ।
यही कारण लाभांश फिर्ताको पछिल्लो तथ्यांकलाई केवल ‘विदेशीले पैसा लगे’ भन्ने कोणबाट हेर्नु अधुरो हुन्छ।
पुराना कम्पनीले नाफा कमाएर लाभांश लैजान सक्ने वातावरण बनेको छ भने त्यो लगानीको प्रतिफलको संकेत हो। तर नयाँ परियोजनामा वास्तविक पुँजी भित्रिन नसक्नु, लगानीको ठूलो हिस्सा सीमित क्षेत्रमा केन्द्रित हुनु र पुनर्लगानीको गति कमजोर हुनु भने नेपालको लगानी नीतिका लागि गम्भीर संकेत हुन्।
नेपालमा विदेशी लगानीका कम्पनीको स्टक ३४० अर्ब रुपैयाँ पुगेको छ। ती कम्पनीले एक वर्षमै ३३ अर्ब ९१ करोड रुपैयाँ लाभांश फिर्ता लगेका छन्।
उत्पादनमूलक कम्पनीले मात्रै करिब २९ अर्ब रुपैयाँ विदेश पठाएका छन्। अर्कोतर्फ नयाँ एफडीआई प्रवाह १२ अर्ब रुपैयाँमा सीमित छ र लगानी फिर्ता समायोजन गरेपछि खुद प्रवाह करिब ७ अर्ब ३० करोड रुपैयाँमा झरेको छ।
त्यसैले अब नेपालको विदेशी लगानी नीति सफल भयो कि भएन भन्ने मापन स्वीकृत परियोजनाको संख्या वा प्रतिबद्ध रकमबाट मात्र हुने छैन।
कति लगानी वास्तवमै आयो, कति उत्पादन भयो, कति रोजगारी थपियो, कति निर्यात भयो, कति प्रविधि हस्तान्तरण भयो र नाफाको कति हिस्सा पुनः नेपालमै लगानी भयो भन्ने तथ्यांकबाट यसको वास्तविक मूल्यांकन गर्नुपर्ने देखिन्छ।
विदेशी लगानीकर्तालाई नाफा फिर्ता लैजान दिनु लगानी सुरक्षाको आधार हो। तर नेपालका लागि अर्को चुनौती त्यही नाफालाई फेरि नेपालमै लगानी गराउने वातावरण बनाउनु हो।
अहिलेको ३४ अर्ब रुपैयाँको लाभांश फिर्ताले नेपालमा विदेशी कम्पनीले नाफा कमाउन सक्ने क्षमता देखाएको छ। अब प्रश्न विदेशी कम्पनीले नाफा कमाए कि कमाएनन् भन्ने होइन, नेपालले उनीहरूको नाफा र पुँजीबाट दीर्घकालीन रूपमा कति ठूलो आर्थिक मूल्य सिर्जना गर्न सक्यो भन्ने हो।