

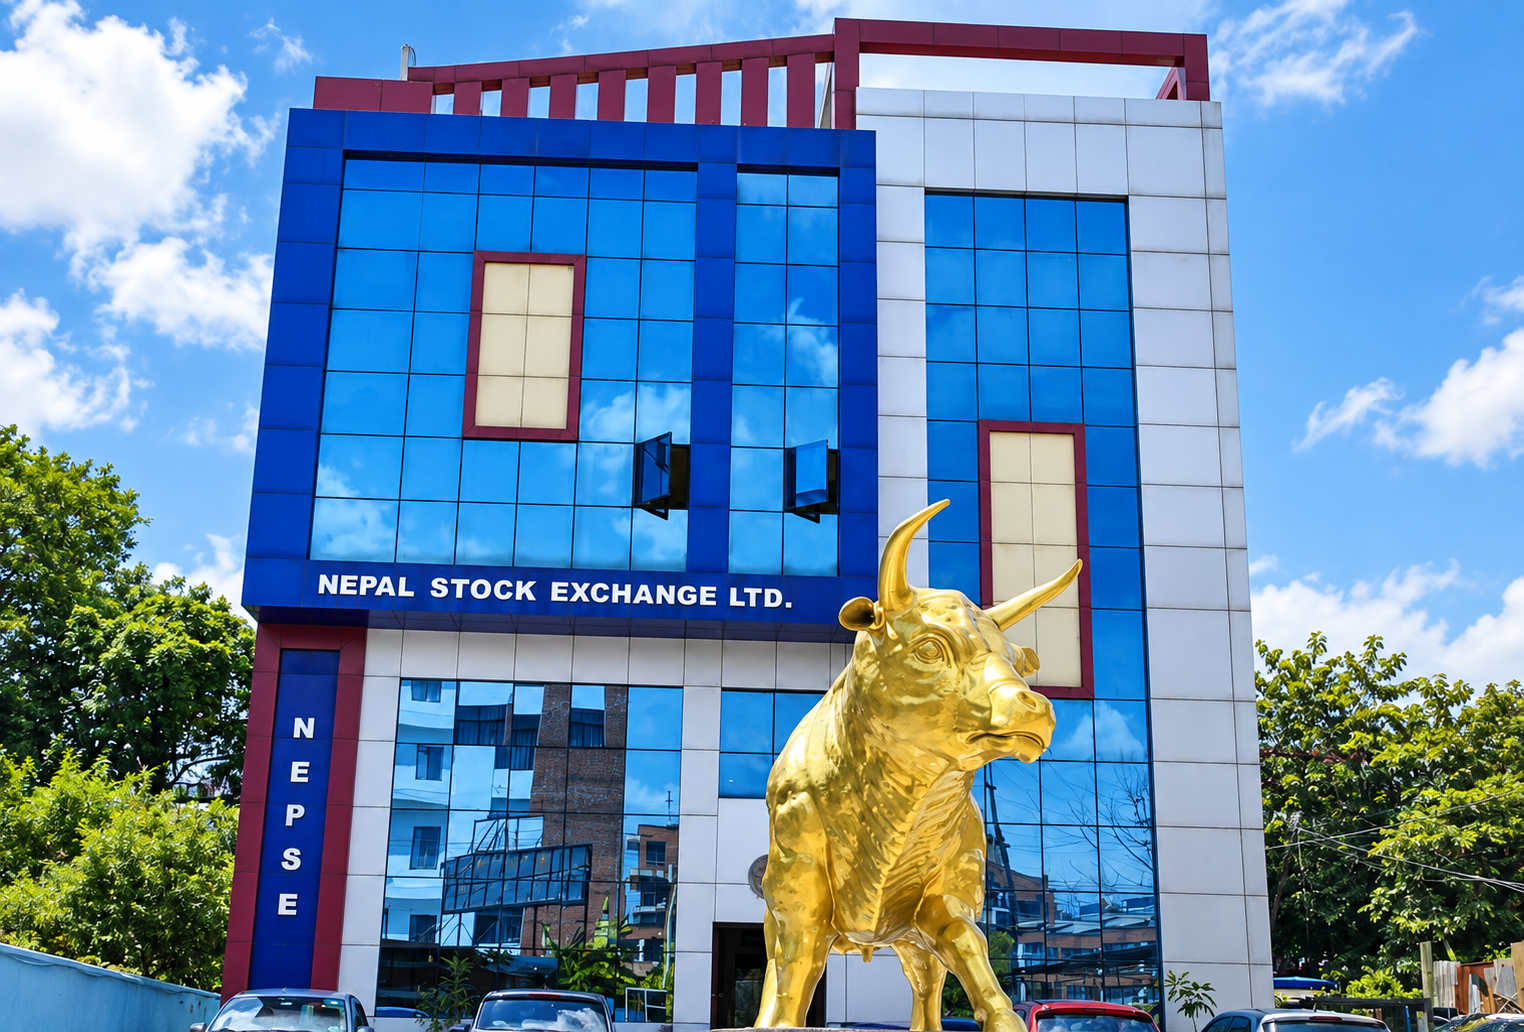
काठमाडौं । लामो समयदेखि प्राथमिक निष्कासन, दोस्रो बजारको संरचना, लगानीकर्ताको पहुँच, नियमन र नयाँ वित्तीय उपकरणको अभावमा अल्झिएको नेपालको पुँजी बजारलाई सरकारले एकैपटक संरचनागत रूपमा बदल्ने तयारी गरेको छ।
अर्थ मन्त्रालयले सोमबार सार्वजनिक गरेको ‘पुँजी बजार सुदृढीकरण तथा पुनरुत्थान कार्ययोजना, २०८३’ ले प्राथमिक बजारदेखि दोस्रो बजार, नेप्सेको संरचनादेखि कर प्रणाली, संस्थागत लगानीकर्तादेखि गैरआवासीय नेपालीको प्रवेशसम्मका विषयलाई एउटै सुधार प्याकेजमा समेटेको छ।
सरकारले २१ बुँदामा विभिन्न कामका लागि असोजदेखि फागुनसम्मको समयसीमा समेत तोकेको छ।
कार्ययोजनाको सबैभन्दा महत्वपूर्ण पक्षमध्ये एउटा आईपीओ जारी गर्ने कम्पनीको सामान्य तथा क्षेत्रगत योग्यता पुनःनिर्धारण हो।
जलविद्युत्, उत्पादन तथा प्रशोधन, होटल तथा पर्यटन, कृषि र औषधि उद्योगका लागि छुट्टाछुट्टै मापदण्ड बनाएर बजारमुखी मूल्य निर्धारण र वैज्ञानिक ‘प्राइस डिस्कभरी’ प्रणालीतर्फ जाने सरकारको तयारी छ।
त्यसैगरी विदेशमा रहेका नेपालीलाई दोस्रो बजारमा ल्याउन दुईवटा महत्वपूर्ण कानुन संशोधन गरिने भएको छ।
विदेशी लगानी तथा प्रविधि हस्तान्तरण ऐन, २०७५ र विदेशी विनिमय नियमित गर्ने ऐन, २०१९ मा संशोधन प्रस्ताव असोज मसान्तभित्र मन्त्रिपरिषद्मा लैजाने लक्ष्य राखिएको छ।
यो योजना अचानक आएको होइन। नेपाल धितोपत्र बोर्डले यसअघि नै प्राथमिक पुँजी बजार सुधार नीति, २०८३, प्राथमिक पुँजी बजार विकाससम्बन्धी श्वेतपत्र तथा गैरआवासीय नेपालीलाई दोस्रो बजारमा प्रवेश गराउने अध्ययनसहित विभिन्न सुधार दस्तावेज अघि बढाइसकेको छ।
बोर्डले मार्जिन ऋण कारोबार नियमावलीको मस्यौदासमेत सार्वजनिक परामर्शमा लगिसकेको छ।
आईपीओको ढोका अब नयाँ मापदण्डले
नेपालको प्राथमिक बजारमा लामो समयदेखि उठ्दै आएको प्रश्न हो, कुन कम्पनीलाई सर्वसाधारणबाट पुँजी उठाउन दिने ?
सरकारले अब यसलाई सामान्य र क्षेत्रगत योग्यता तोकेर व्यवस्थित गर्ने भएको छ। कार्ययोजनाअनुसार नेपाल धितोपत्र बोर्डले आईपीओ जारी गर्न सामान्य योग्यतासम्बन्धी निर्देशिका तत्काल जारी गर्नेछ।
त्यसपछि जलविद्युत्, उत्पादन तथा प्रशोधन, होटल तथा पर्यटन, कृषि तथा औषधि उद्योगका लागि छुट्टाछुट्टै विशिष्ट योग्यता तोकिनेछ।
यस्तो मापदण्डमा कम्पनीको वित्तीय अवस्था, परियोजनाको प्रकृति, आम्दानीको सम्भावना, संस्थागत सुशासन, सूचना प्रवाह र लगानीकर्तालाई उपलब्ध गराइने जोखिमसम्बन्धी जानकारीजस्ता विषय जोडिने अपेक्षा गरिएको छ।
बोर्डले सार्वजनिक गरेको प्राथमिक पुँजी बजार सुधार नीति, २०८३ ले समेत वैज्ञानिक तथा बजारमा आधारित मूल्य निर्धारण प्रणाली विकास गर्ने दिशालाई अघि सारेको छ। बोर्डले प्राथमिक बजार सुधार सहजीकरण कार्यदल पनि गठन गरेको छ।
सरकारले पुस मसान्तभित्र आवश्यक नीतिगत तथा कानुनी सुधार कार्यान्वयन गर्ने लक्ष्य राखेको छ।
यसको अर्थ अहिलेको जस्तो एउटै प्रकृतिको मापदण्डबाट सबै क्षेत्रका कम्पनीलाई आईपीओमा ल्याउने प्रणाली क्रमशः बदलिनेछ। जलविद्युत् आयोजनाको जोखिम र होटल व्यवसायको जोखिम एउटै हुँदैन।
उत्पादन उद्योग, औषधि उद्योग वा कृषि व्यवसायको आम्दानी संरचना पनि फरक हुन्छ। त्यसैले क्षेत्रअनुसार योग्यता निर्धारण गर्ने अवधारणाले प्राथमिक बजारमा गुणस्तर बढाउने सरकारको दाबी छ।
तर यहाँ अर्को चुनौती पनि छ। मापदण्ड खुकुलो बनाउने नाममा कमजोर कम्पनी बजारमा प्रवेश गरे लगानीकर्ताको जोखिम बढ्न सक्छ। त्यसैले आईपीओ संख्या बढाउनेभन्दा गुणस्तरीय कम्पनीलाई बजारमा ल्याउने क्षमता नियामकको वास्तविक परीक्षा हुनेछ।
एनआरएनलाई दोस्रो बजारमा प्रवेश
कार्ययोजनाको अर्को ठूलो आकर्षण गैरआवासीय नेपालीलाई नेपालको दोस्रो बजारमा प्रवेश गराउने योजना हो।
अहिले विदेशमा रहेका नेपालीले नेपालमा प्रत्यक्ष लगानी गर्न खोज्दा विदेशी विनिमय, लगानी स्वीकृति र रकम फिर्ता लैजाने प्रक्रियासँग जोडिएका कानुनी तथा संरचनागत प्रश्न छन्। सरकारले यही गाँठो फुकाउन दुई ऐन संशोधन गर्ने तयारी गरेको हो।
विदेशी लगानी तथा प्रविधि हस्तान्तरण ऐन र विदेशी विनिमयसम्बन्धी ऐन संशोधनको प्रस्ताव २०८३ असोज मसान्तभित्र मन्त्रिपरिषद्मा पेस गर्ने लक्ष्य राखिएको छ।
नेपालका लागि यो सुधारको अर्थ केवल नयाँ लगानीकर्ता थप्नु मात्र होइन। विदेशमा रहेको नेपाली पुँजीलाई औपचारिक वित्तीय प्रणालीमार्फत नेपालतर्फ ल्याउने सम्भावना पनि हो।
तर एनआरएन प्रवेशसँगै नियमनको प्रश्न पनि आउँछ। उनीहरूले कति रकम लगानी गर्न पाउने, रकम कसरी भित्र्याउने, लाभांश तथा पुँजीगत लाभ कसरी फिर्ता लैजाने, कर कसरी लाग्ने र सम्पत्ति शुद्धीकरणसम्बन्धी नियम कसरी लागू हुने भन्ने विषय स्पष्ट हुनुपर्छ।
त्यसैले कानुन संशोधनपछि कार्यविधि र प्राविधिक पूर्वाधार निर्माण अझ महत्वपूर्ण हुनेछ।
मार्जिनदेखि सर्ट सेलिङसम्म
सरकारले नेपालको सेयर बजारलाई परम्परागत खरिद–बिक्रीमा मात्र सीमित नराख्ने संकेत गरेको छ।
कार्ययोजनामा मार्जिन लेन्डिङ, अन्तरदिवसीय कारोबार, धितोपत्र सापटी तथा उधारो र सर्ट सेलिङ जस्ता उपकरण सञ्चालन गर्ने कानुनी बाटो खोल्ने उल्लेख छ।
धितोपत्रसम्बन्धी ऐन, २०६३ मा समसामयिक सुधार गर्दै नियामकीय पूर्वाधार र बजार पूर्वाधारसम्बन्धी छुट्टाछुट्टै विधेयकको मस्यौदा तयार गर्ने योजना छ। ऋणपत्र, मार्जिन ऋण र अन्तरदिवसीय कारोबारसम्बन्धी नियम तथा निर्देशन असोज मसान्तभित्र स्वीकृत गर्ने लक्ष्य राखिएको छ।
नेपाल धितोपत्र बोर्डले यसअघि नै मार्जिन ऋण कारोबार नियमावली, २०८३ को मस्यौदा सार्वजनिक परामर्शमा राखिसकेको छ।
बोर्डले सर्ट सेलिङ, धितोपत्र सापटी तथा उधारोसहितका उपकरणका लागि आवश्यक नीतिगत, कानुनी, संरचनागत र प्राविधिक व्यवस्थाबारे अवधारणापत्रसमेत सार्वजनिक गरेको छ।
यसले बजारमा कारोबारको विकल्प बढाउन सक्छ। लगानीकर्ताले आफ्नो स्वामित्वमा भएको सेयर बेच्ने मात्र होइन, नियमअनुसार ऋण लिएर लगानी गर्ने वा धितोपत्र सापटी लिएर कारोबार गर्ने अवस्था बन्न सक्छ।
तर नयाँ उपकरणसँगै जोखिम पनि बढ्छ। विशेषगरी मार्जिन कारोबार र सर्ट सेलिङमा मूल्य घट्दा लगानीकर्ताको नोक्सानी तीव्र हुन सक्छ। त्यसैले बजार विस्तारभन्दा जोखिम व्यवस्थापनको प्रणाली बलियो बनाउनु उत्तिकै महत्वपूर्ण हुनेछ।
सरकारले पुस मसान्तभित्र अनुमतिप्राप्त धितोपत्र दलालमार्फत मार्जिन ऋण लिएर लगानी गर्न सकिने व्यवस्था सञ्चालन गर्ने लक्ष्य राखेको छ।
नेप्सेको स्वरूप नै बदलिँदै
नेपालको पुँजी बजार सुधारको अर्को ठूलो हिस्सा नेपाल स्टक एक्सचेन्जको पुनर्संरचना हो।
सरकारले नेप्सेको संस्थागत सुदृढीकरण, संरचनात्मक सुधार र क्षमता अभिवृद्धि अघि बढाउने निर्णय गरेको छ। यसका लागि सरकारद्वारा गठित कार्यदलले २०८२ पुस २५ मा दिएको प्रतिवेदनलाई आधार बनाउने कार्ययोजनामा उल्लेख छ।
अहिले प्रयोग भइरहेको नेप्से सूचकांकलाई अल इक्विटी इन्डेक्सकै रूपमा कायम राखेर नयाँ आधारभूत सूचकांक ल्याउने योजना छ।
नयाँ सूचकांक बनाउँदा कारोबारयोग्य सेयर, बजार पुँजीकरण, कम्पनीको वित्तीय अवस्था, कारोबारको तरलता, संस्थागत सुशासन र सूचना प्रवाहजस्ता आधार प्रयोग गरिनेछ। यसलाई २०८३ मंसिर मसान्तभित्र प्रयोगमा ल्याउने लक्ष्य छ।
यो परिवर्तनको उद्देश्य बजारको वास्तविक अवस्था देखाउने सूचक निर्माण गर्नु हो।
हालको सूचकांकमा बजारमा ठूलो प्रभाव पार्ने केही कम्पनीको मूल्य परिवर्तनले समग्र सूचकांकमा ठूलो असर पार्न सक्छ। नयाँ आधारभूत सूचकांकमा कम्पनीको वित्तीय गुणस्तर, कारोबारयोग्यता र सुशासनलाई समेत महत्त्व दिइएमा बजारको प्रतिनिधित्व अझ वैज्ञानिक हुन सक्छ।
तर सूचकांकको नाम वा संरचना परिवर्तन मात्रै पर्याप्त हुँदैन। बजारमा वास्तविक पारदर्शिता, समयमै सूचना प्रवाह, कारोबारको गहिराइ र लगानीकर्ताको विश्वास बढाउन सके मात्र यसको अर्थपूर्ण प्रभाव देखिनेछ।
हाल नेपाल धितोपत्र बोर्डको प्रणालीमा एक स्टक एक्सचेन्ज, एक सीडीएस तथा क्लियरिङ कम्पनी, ९० धितोपत्र दलाल, २४ म्युचुअल फन्ड र १९ विशेषीकृत लगानी कोष व्यवस्थापकसहित ठूलो संस्थागत संरचना सञ्चालनमा छ।
यस संरचनालाई आधुनिक बनाउनु सरकारको कार्ययोजनाको महत्वपूर्ण पाटो हो।
ऋणपत्र र संस्थागत लगानीको विस्तार
सरकारले सेयर बजारलाई मात्र बलियो बनाउने होइन, बैंक ऋणमा अत्यधिक निर्भर नेपालको वित्तीय प्रणालीलाई क्रमशः बजारमा आधारित वित्तीय प्रणालीतर्फ लैजाने लक्ष्य राखेको छ।
यसका लागि संस्थागत ऋणपत्र बजार विस्तार गर्ने योजना छ। ऋणपत्रसम्बन्धी नियमावली परिमार्जनसहित असोज मसान्तभित्र कार्यान्वयनमा ल्याउने भनिएको छ।
हरित ऋणपत्र, विपद् ऋणपत्र, सामाजिक ऋणपत्र, परियोजना विशेष ऋणपत्र र पर्यावरण ऋणपत्रजस्ता विशिष्टीकृत ऋणपत्रलाई प्रोत्साहन गरिनेछ। यस्तो ऋणबाट उठेको रकम कहाँ लगानी भयो भन्ने जानकारीसमेत सार्वजनिक गर्ने व्यवस्था बनाइनेछ।
यसको अर्को अर्थ निजी कम्पनीका लागि पनि वैकल्पिक पुँजी जुटाउने बाटो खोल्नु हो। धितोपत्रसम्बन्धी ऐन संशोधनमार्फत प्राइभेट कम्पनीले समेत ऋणपत्र जारी गर्न सक्ने व्यवस्था ल्याउने तयारी छ।
यदि यो व्यवस्था प्रभावकारी रूपमा लागू भयो भने बैंकबाट कर्जा लिन नसक्ने वा बैंक कर्जामा निर्भरता घटाउन चाहने कम्पनीले ऋणपत्रमार्फत पुँजी जुटाउन सक्नेछन्।
यससँगै कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी र म्युचुअल फन्डलगायत संस्थागत लगानीकर्तालाई धितोपत्र बजारमा थप सक्रिय बनाउने योजना छ।
सरकारले बैंक निक्षेपमा अत्यधिक केन्द्रित संस्थागत लगानीकर्ताको पोर्टफोलियो पुनःसन्तुलन गर्ने लक्ष्य राखेको छ। यसका लागि मंसिर मसान्तभित्र कानुनी, नीतिगत तथा संरचनागत सहजीकरण गर्ने भनिएको छ।
यसको प्रभाव ठूलो हुन सक्छ। अहिले नेपालको वित्तीय प्रणाली बैंक केन्द्रित छ। बैंकबाट ऋण लिने र बैंकमै निक्षेप राख्ने संरचनालाई बजारमा आधारित बनाउँदै लैजान सके कम्पनीले बैंकबाहेक अन्य स्रोतबाट पनि दीर्घकालीन पुँजी जुटाउन सक्छन्।
कर घटाउनेदेखि आफ्नै सेयर किन्ने बाटोसम्म
कार्ययोजनाले लगानीकर्ताले लामो समयदेखि उठाउँदै आएको पुँजीगत लाभकरको विषयलाई पनि सम्बोधन गरेको छ।
प्रस्तावित व्यवस्थाअनुसार सूचीकृत धितोपत्रमा बासिन्दा प्राकृतिक व्यक्तिले ३६५ दिनभन्दा बढी अवधि स्वामित्वमा राखेको धितोपत्र बिक्रीबाट भएको लाभमा ३.७५ प्रतिशत र ३६५ दिन वा सोभन्दा कम अवधिमा बिक्री गर्दा ५ प्रतिशत पुँजीगत लाभकर कायम गर्ने व्यवस्था अघि सारिएको छ।
यससँगै घाटा समायोजनको व्यवस्था पनि ल्याउने योजना छ। कुनै आय वर्षमा सूचीकृत धितोपत्र बिक्री गर्दा घाटा भए सोही वर्षको अन्य सूचीकृत धितोपत्र कारोबारबाट भएको लाभसँग समायोजन गर्ने र खुद लाभमा मात्र अन्तिम कर लगाउने अवधारणा कार्ययोजनामा छ।
यसले कारोबारको वास्तविक नाफा–नोक्सानका आधारमा कर गणना गर्ने प्रणाली विकास गर्न सक्छ।
तर कर दर घटाउनु मात्र पर्याप्त हुँदैन। कर गणना, कारोबार, राफसाफ र अभिलेख प्रणाली एकीकृत हुनुपर्छ। सरकारले यही कारण कारोबार तथा राफसाफ प्रणालीबाट नाफा–घाटा समायोजन गर्ने व्यवस्था अघि बढाउने जनाएको छ।
अर्कोतर्फ सूचीकृत कम्पनीले आफ्नो सञ्चित मुनाफाबाट आफ्नै सेयर खरिद गर्न सक्ने व्यवस्थालाई पनि व्यवहारमा लागू गराउने तयारी छ। यसका लागि माघ मसान्तभित्र आवश्यक नियामकीय तथा बजार पूर्वाधार तयार गर्ने लक्ष्य राखिएको छ।
कम्पनीले आफ्नो सेयर आफैं खरिद गर्ने व्यवस्था प्रभावकारी भए बजारमा माग व्यवस्थापन गर्ने एउटा अतिरिक्त माध्यम बन्न सक्छ। तर यसको दुरुपयोग रोक्न कम्पनीको वित्तीय अवस्था, सञ्चालकको स्वार्थ, मूल्य प्रभाव र सूचना सार्वजनिक गर्ने विषयमा कडा निगरानी आवश्यक हुन्छ।
त्यसैगरी ट्रेजरी बिल तथा विकास ऋणपत्रको दोस्रो बजार सक्रिय बनाउन कारोबार शुल्क पुनरावलोकन गर्ने योजना छ।
बैंक तथा वित्तीय संस्थाले दोस्रो बजारमा गर्ने लगानीमा पनि नयाँ जोखिम व्यवस्थापन व्यवस्था ल्याउने तयारी छ। राष्ट्र बैंकले सञ्चालक समितिले यस्तो लगानीको आवधिक सीमा कम्तीमा ४५ दिन हुने गरी लगानी नीति बनाउनुपर्ने व्यवस्था गर्ने सरकारको कार्ययोजनामा उल्लेख छ।
यसको उद्देश्य बैंक तथा वित्तीय संस्थाको छोटो अवधिको सट्टेबाजी प्रकृतिको लगानी घटाउनु र प्रणालीगत जोखिम नियन्त्रण गर्नु हो।
सुधारको सूची लामो, कार्यान्वयन नै निर्णायक
सरकारको २१ बुँदे योजना कागजमा हेर्दा नेपालको पुँजी बजारका धेरै पुराना समस्या एकैपटक सम्बोधन गर्ने प्रयासजस्तो देखिन्छ।
आईपीओका लागि नयाँ योग्यता, क्षेत्रगत मापदण्ड, मूल्य अन्वेषण, नयाँ सूचकांक, नेप्से पुनर्संरचना, एनआरएन प्रवेश, मार्जिन ऋण, सर्ट सेलिङ, धितोपत्र सापटी, अन्तरदिवसीय कारोबार, ऋणपत्र बजार, संस्थागत लगानी, निजी कम्पनीलाई ऋणपत्रको अनुमति, कर सुधार र बैंकको लगानी जोखिम पुनरावलोकनजस्ता विषय एउटै योजनामा छन्।
नेपाल धितोपत्र बोर्डले पनि २०८३ मा प्राथमिक पुँजी बजार सुधार नीति, पुँजी बजार विकास मार्गचित्र, प्राथमिक बजारसम्बन्धी श्वेतपत्र र धितोपत्र वित्तीय सेवासम्बन्धी विभिन्न दस्तावेज सार्वजनिक गरिसकेको छ।
यसले सरकारको नयाँ कार्ययोजना र नियामकको पछिल्लो तयारीबीच नीति तहमा समन्वय बन्न थालेको देखाउँछ।
तर विगतको समस्या नीति अभाव मात्र होइन, कार्यान्वयनमा ढिलाइ पनि हो।
नेपालमा वर्षौंदेखि बजार विस्तार, नेप्से पुनर्संरचना, नयाँ उपकरण, गैरआवासीय नेपालीको लगानी, ऋणपत्र बजार र संस्थागत लगानी विस्तारका विषय उठ्दै आएका छन्। कतिपय विषयमा अध्ययन, समिति, कार्यदल र मस्यौदा बने पनि अन्तिम कार्यान्वयनमा पुग्न समय लागेको छ।
यसपटक सरकारले असोज, कात्तिक, मंसिर, पुस, माघ र फागुनसम्मको स्पष्ट समयसीमा तोकेको छ। त्यसैले यो कार्ययोजनाको वास्तविक परीक्षा घोषणा होइन, तोकिएको समयभित्र कानुन, नियम, प्रविधि र संस्थागत संरचना निर्माण हुन्छ कि हुँदैन भन्नेमा हुनेछ।
नेपालको सेयर बजारमा अहिले पनि लगानीकर्ताको ठूलो हिस्सा व्यक्तिगत लगानीकर्तामै केन्द्रित छ। संस्थागत लगानीकर्ताको भूमिका तुलनात्मक रूपमा कमजोर छ।
बैंकमा आधारित वित्तीय प्रणालीको प्रभाव बलियो छ। यस्तो अवस्थामा बजार विस्तार गर्न दीर्घकालीन घरेलु पुँजी, विदेशमा रहेका नेपालीको पुँजी, संस्थागत लगानीकर्ता र नयाँ वित्तीय उपकरणलाई एउटै प्रणालीमा जोड्नुपर्ने हुन्छ।
त्यसैले सरकारले अघि सारेको योजना सफल भए नेपालको पुँजी बजार केवल सेयर किनबेच गर्ने ठाउँबाट कम्पनी र परियोजनाले दीर्घकालीन पुँजी जुटाउने वित्तीय बजारमा रूपान्तरण हुने सम्भावना छ।
तर त्यसका लागि तीन कुरा अनिवार्य हुनेछन्। पहिलो, नियामकको क्षमता र स्वायत्तता बलियो हुनुपर्छ। दोस्रो, नयाँ उपकरणसँगै जोखिम व्यवस्थापन र लगानीकर्ता संरक्षणको प्रणाली बनाउनुपर्छ। तेस्रो, नीति घोषणा र कार्यान्वयनबीचको दूरी घटाउनुपर्छ।
सरकारले समयसीमा तोकेको छ। अब बजारले हेर्ने विषय एउटै हो, २१ बुँदा कागजमै सीमित हुन्छ कि नेपालको पुँजी बजारको संरचना नै बदलिन्छ।