

नेपालको अर्थतन्त्रले पछिल्लो एक दशकमा एउटा संकटबाट निस्किन नपाउँदै अर्को संकटको सामना गर्दै आएको छ। २०७२ को भूकम्पले अर्थतन्त्रको भौतिक आधारमै ठूलो चोट पुर्यायो।
पुनर्निर्माणको काम अघि बढ्दै गर्दा तराई मधेशको बाढी आयो। त्यसपछि कोभिड १९ महामारीले आर्थिक गतिविधि नै रोकिदियो। मेलम्ची, मनाङ, बाजुरा, जाजरकोटदेखि २०८१ को बाढीपहिरोसम्म प्राकृतिक विपद्को शृंखला रोकिएन।
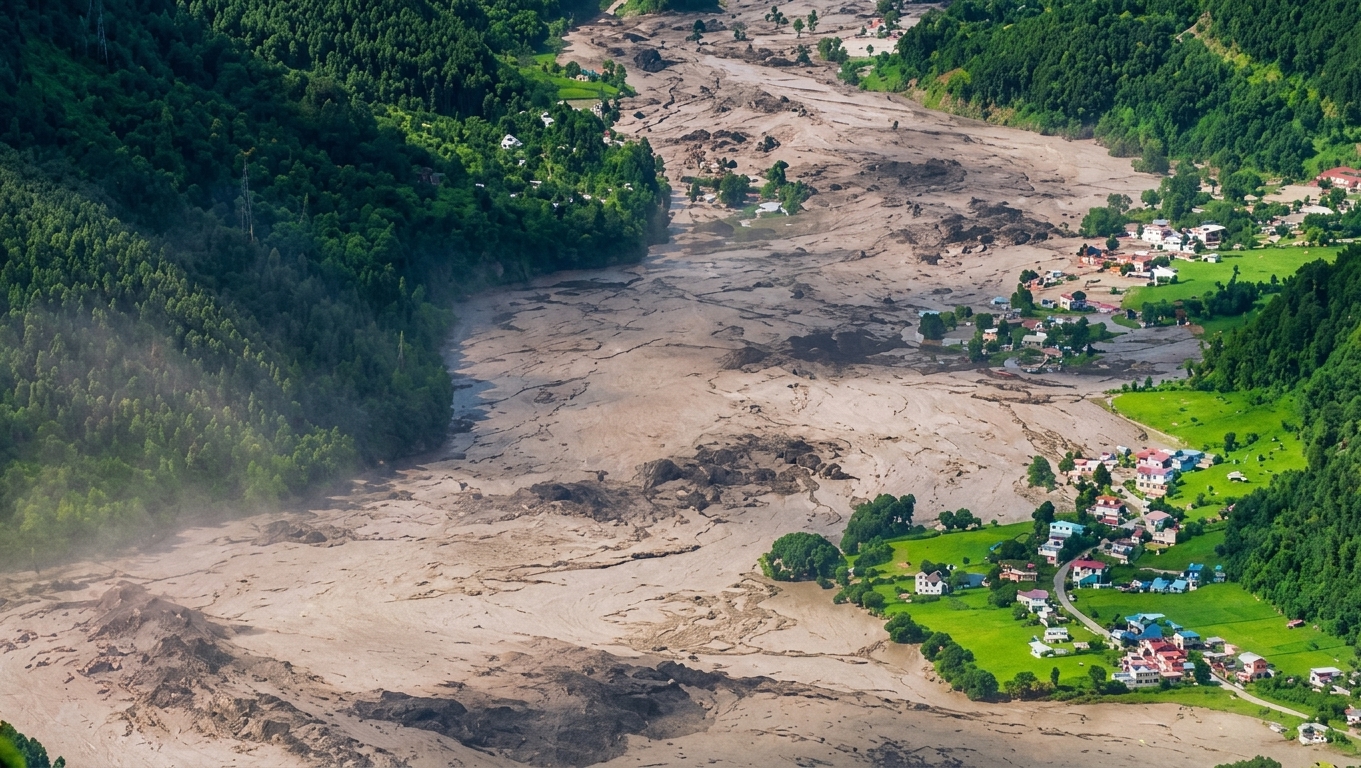
२०८२ को राजनीतिक आन्दोलनले सार्वजनिक र निजी सम्पत्तिमा अर्बौँको क्षति थप्यो। अहिले भोटेकोशी बाढीले सडक, पुल, जलविद्युत्, घर, व्यापारिक संरचना र सीमा नाकासम्मलाई एकैपटक प्रहार गरेको छ।
यी घटनालाई अलग अलग विपद्का रूपमा हेर्दा क्षतिको आकार ठूलो देखिन्छ। एउटै आर्थिक तस्वीरमा राखेर हेर्दा समस्या अझ गम्भीर देखिन्छ।
२०७२ को भूकम्पबाट मात्रै ७ खर्ब ६ अर्ब ४६ करोड रुपैयाँको क्षति तथा नोक्सानी भएको थियो। २०७४ को तराई मधेश बाढीको क्षति ६० अर्ब ७१ करोड रुपैयाँ पुगेको थियो।
कोभिड १९ ले अर्थतन्त्रमा करिब १ खर्ब ९८ अर्ब १९ करोड रुपैयाँको क्षति पुर्याएको अध्ययनले देखाएको छ। २०८२ को दुईदिने आन्दोलनबाट भौतिक सम्पत्तिमा ८४ अर्ब ४५ करोड रुपैयाँको क्षति भएको सरकारी अध्ययन छ।
अहिले भोटेकोशी बाढीको प्रत्यक्ष क्षति तथा नोक्सानी ४ खर्ब ८ अर्ब २८ करोड रुपैयाँभन्दा माथि पुगेको सरकारी प्रारम्भिक आकलन छ।
यी सबै रकमलाई एउटै शीर्षकमा जोडेर नेपालको कुल आर्थिक क्षति भन्न मिल्दैन। कतिपय अध्ययनमा भौतिक क्षति, उत्पादनमा भएको नोक्सानी र आयमा आएको कमी फरक तरिकाले गणना गरिएको छ।
पुनर्निर्माणको आवश्यकता पनि प्रत्यक्ष क्षतिसँग बराबर हुँदैन। एउटै सम्पत्तिमा विभिन्न चरणका क्षति दोहोरिन सक्ने भएकाले सावधानीपूर्वक हेर्नुपर्छ। यद्यपि, उपलब्ध प्रमुख अध्ययन र सरकारी मूल्यांकनले एउटा गम्भीर तस्वीर भने देखाउँछन्।
विपद् अब नेपालको अर्थतन्त्रका लागि आकस्मिक घटना मात्र रहेन। यो सार्वजनिक लगानी, उत्पादन, रोजगारी, ऋण, बीमा, पूर्वाधार र निजी लगानीको जोखिमसँग जोडिएको स्थायी आर्थिक विषय बन्दै गएको छ।
भूकम्पको घाउ अझै आर्थिक हिसाबमा छ
२०७२ वैशाख १२ गतेको भूकम्प नेपालका लागि मानवीय त्रासदी मात्र थिएन। त्यसले अर्थतन्त्रको उत्पादन क्षमता र पूँजीगत सम्पत्तिमै ठूलो धक्का दिएको थियो।
७.६ म्याग्निच्युडको भूकम्प र त्यसपछिका परकम्पले करिब ८० लाख मानिस प्रभावित भए। करिब ९ हजार मानिसको मृत्यु भयो भने २२ हजारभन्दा बढी घाइते भए।
करिब ५ लाख घर पूर्ण रूपमा र २ लाख ६० हजार घर आंशिक रूपमा क्षतिग्रस्त भएका थिए। सडक सञ्जाल, विद्यालय र विद्युत् उत्पादनमा समेत ठूलो असर परेको थियो।
नेपाल राष्ट्र बैंकले उद्धृत गरेको विपद्पछिको आवश्यकता मूल्यांकनअनुसार भूकम्पबाट ७ खर्ब ६ अर्ब ४६ करोड रुपैयाँ बराबरको क्षति तथा नोक्सानी भएको थियो।
यसको आर्थिक असर तत्कालीन आर्थिक वृद्धिदरमा समेत देखियो। भूकम्पअघि आर्थिक वर्ष २०७१/७२ को आर्थिक वृद्धिदर ४.६ प्रतिशत रहने अनुमान थियो। भूकम्पपछि त्यो अनुमान घटाएर ३ प्रतिशतमा झारिएको थियो।
सेवा क्षेत्रमा होटल, रेस्टुरेन्ट, पर्यटन, घरजग्गा, थोक तथा खुद्रा व्यापारजस्ता क्षेत्र प्रत्यक्ष प्रभावित भए। भूकम्पले एउटा अर्को समस्या पनि देखायो। नेपालमा प्राकृतिक विपद्को क्षति केवल घर भत्किने वा सडक बिग्रिने विषय होइन।
विपद्ले उत्पादन रोक्छ, पर्यटन घटाउँछ, रोजगारी घटाउँछ, व्यवसायको नगद प्रवाह बिगार्छ र राज्यलाई तत्काल खर्च गर्न बाध्य बनाउँछ।
भूकम्पबाट थप करिब ७ लाख मानिस गरिबीको रेखामुनि धकेलिएको अनुमान गरिएको थियो। यसको अर्थ विपद् सकिएपछि पनि आर्थिक असर सकिँदैन भन्ने हो।
घर पुनर्निर्माणका लागि ऋण लिनुपर्ने परिवार, रोजगारी गुमाएका श्रमिक, उत्पादन घटेका किसान र व्यापार बन्द भएका साना व्यवसायीले लामो समयसम्म यसको असर बोके।
भूकम्पपछि पुनर्निर्माणका लागि मात्रै करिब ६ खर्ब ६९ अर्ब ५० करोड रुपैयाँ आवश्यक पर्ने अनुमान गरिएको थियो। ठूलो रकम पुनर्निर्माणमा परिचालन हुँदा सरकारको नियमित विकास खर्चसँगै स्रोत व्यवस्थापनमा दबाब बढ्यो।
नेपालको सार्वजनिक ऋण बढ्दै जानुमा भूकम्प र कोभिडपछिको सार्वजनिक खर्च तथा ऋण परिचालनको भूमिका रहेको सरकारी ऋण व्यवस्थापनसम्बन्धी प्रतिवेदनहरूले समेत औँल्याएका छन्।
सार्वजनिक ऋण व्यवस्थापन कार्यालयले २०८२/८३ सम्मका वार्षिक तथा मासिक ऋण विवरण सार्वजनिक गर्दै आएको छ।
ऋण आफैँ समस्या होइन। विकासका लागि लिइएको ऋणले भविष्यमा उत्पादन, आम्दानी र राजस्व बढाउन सके त्यसको आर्थिक औचित्य हुन्छ।
समस्या त्यहाँ सुरु हुन्छ जहाँ विपद्पछिको पुनर्निर्माणका लागि ऋण बढ्दै जान्छ, उत्पादनशील लगानीको क्षमता त्यही अनुपातमा विस्तार हुँदैन र ऋणको साँवा ब्याज तिर्ने दायित्व राज्यको नियमित बजेटमाथि थपिँदै जान्छ।
बाढीले कृषि र पूर्वाधार दुवै थला पार्यो
२०७४ सालको तराई मधेश बाढीले नेपालको कृषि र ग्रामीण अर्थतन्त्रको कमजोरी खुला रूपमा देखाइदियो।
त्यो बाढीबाट ३५ जिल्ला प्रभावित भएका थिए। करिब १६ लाख ८८ हजार मानिस प्रत्यक्ष प्रभावित भएका थिए। १३४ जनाको मृत्यु भयो। घर, कृषि भूमि, पशुपक्षी, सिँचाइ, यातायात र खानेपानी संरचनामा ठूलो क्षति भयो।
राष्ट्रिय योजना आयोगको अध्ययनअनुसार कुल क्षति ६० अर्ब ७१ करोड ६६ लाख रुपैयाँ पुगेको थियो। यो तत्कालीन कुल गार्हस्थ्य उत्पादनको करिब ३ प्रतिशत बराबर थियो।
आवासमा १९ अर्ब ५१ करोड, कृषिमा ७ अर्ब २१ करोड, पशुपक्षीमा १० अर्ब ६७ करोड र सिँचाइमा १७ अर्ब ४६ करोड रुपैयाँ बराबरको क्षति भएको थियो। यातायाततर्फ करिब २ अर्ब ९३ करोड र खानेपानी तथा सरसफाइतर्फ करिब ८८ करोड रुपैयाँ बराबरको क्षति भएको थियो।
बाढीको प्रभावको ठूलो हिस्सा ग्रामीण अर्थतन्त्रमा पर्छ। किसानको खेतमा क्षति भएपछि त्यस वर्षको उत्पादन मात्र घट्दैन। अर्को वर्षको बीउ, मल, ऋण तिर्ने क्षमता र परिवारको खर्च गर्ने क्षमतामा समेत असर पर्छ।
पशुपक्षी मरेपछि सम्पत्तिको आधार कमजोर हुन्छ। सिँचाइ संरचना बिग्रिएपछि उत्पादन पुनः सुरु गर्न थप लगानी आवश्यक पर्छ।
२०७४ को बाढीपछि पुनर्निर्माण तथा पुनर्स्थापनाका लागि ७३ अर्ब २२ करोड रुपैयाँ आवश्यक पर्ने अनुमान गरिएको थियो। प्रत्यक्ष क्षतिभन्दा पुनर्स्थापनाको आवश्यकता ठूलो हुनु विपद्को अर्थशास्त्र बुझ्ने महत्वपूर्ण आधार हो।
क्षतिग्रस्त वस्तु पहिलेको अवस्थामा फर्काउनु मात्र पर्याप्त हुँदैन। जोखिम कम हुने गरी नयाँ संरचना बनाउन थप खर्च गर्नुपर्छ।
नेपालमा यही खर्च दोहोरिइरहेको छ। एउटा बाढीले सडक भत्काउँछ। सरकारले सडक बनाउँछ। अर्को वर्ष त्यही क्षेत्रमा फेरि बाढी आउँछ। पुल बग्छ। फेरि बजेट छुट्याइन्छ।
संरचना पुरानै जोखिममा बनाइन्छ भने राज्यको खर्च विकासमा होइन, क्षति मर्मतमा दोहोरिन्छ। यसले नेपालको पुँजीगत खर्चको गुणस्तरमाथि पनि प्रश्न उठाउँछ।
कोभिडले भवन होइन आम्दानी भत्कायो
कोभिड १९ नेपालको अर्थतन्त्रमा आएको फरक प्रकृतिको संकट थियो। भूकम्पले भवन भत्कायो, बाढीले सडक र खेत बगायो। कोभिडले आर्थिक गतिविधि नै रोकिदियो।
आर्थिक वर्ष २०७६/७७ मा नेपालको आर्थिक वृद्धिदर ऋणात्मक भयो। उपलब्ध अध्ययनअनुसार कोभिडका कारण करिब १ खर्ब ९८ अर्ब १९ करोड रुपैयाँ बराबरको आर्थिक क्षति भयो।
करिब १५ लाख मानिस बेरोजगार भएको र थप १२ लाख मानिस गरिबीको रेखामुनि धकेलिएको अनुमान गरिएको थियो।
नेपाल राष्ट्र बैंकको सर्वेक्षणले महामारीको समयमा उद्योग व्यवसायको अवस्था कति गम्भीर थियो भन्ने देखाउँछ। सर्वेक्षणमा सहभागीमध्ये ६१ प्रतिशत उद्योग व्यवसाय पूर्ण रूपमा बन्द थिए।
३५ प्रतिशत आंशिक रूपमा सञ्चालनमा थिए। औसत उत्पादन तथा कारोबार ७३.८ प्रतिशतले घटेको थियो। कर्मचारी तथा कामदारमा २२.५ प्रतिशत कटौती भएको थियो भने औसत तलब १८.२ प्रतिशत घटेको थियो।
व्यवसाय सामान्य अवस्थामा फर्किन करिब नौ महिना लाग्ने अनुमान गरिएको थियो।
सरकारले महामारी नियन्त्रण, स्वास्थ्य सेवा, सामाजिक सहायता र आर्थिक पुनरुत्थानमा ५६ अर्ब २९ करोड रुपैयाँभन्दा बढी खर्च गरेको थियो। खोपमा भएको खर्च यसमा समावेश थिएन।
स्वास्थ्य सेवामा करिब ३० अर्ब ४४ करोड, सामाजिक सुरक्षा तथा सहायतामा करिब १२ अर्ब ७६ करोड र आर्थिक पुनरुत्थानमा करिब १३ अर्ब ८ करोड रुपैयाँ खर्च भएको थियो।
कोभिडले नेपालको अर्थतन्त्रको अर्को कमजोरी देखायो। रोजगारीको ठूलो हिस्सा अनौपचारिक क्षेत्र, वैदेशिक रोजगारी, पर्यटन, सेवा र साना व्यवसायमा निर्भर हुँदा बाह्य झट्का आउँदा आम्दानीको सुरक्षा कमजोर रहेछ।
विपद् जोखिम र गरिबीबीचको सम्बन्ध यहीँबाट स्पष्ट हुन्छ। कमजोर आय भएका परिवारले संकटको समयमा सबैभन्दा पहिले उपभोग घटाउँछन्। त्यसपछि बचत सकिन्छ।
ऋण बढ्छ। सम्पत्ति बिक्री हुन्छ। अन्तिममा रोजगारी वा व्यवसायबाट बाहिरिनुपर्ने अवस्था आउन सक्छ।
अर्थतन्त्रको समग्र वृद्धिदर केही वर्षपछि सामान्य देखिए पनि संकटले परिवारको सम्पत्ति संरचनामा पारेको क्षति लामो समयसम्म रहन सक्छ।
सडक, ऊर्जा र व्यापारमाथि दोहोरो प्रहार
नेपालको आर्थिक गतिविधि सडक र ऊर्जा पूर्वाधारमा अत्यधिक निर्भर छ। यही कारण बाढीपहिरोले एउटा पुल वा सडक भत्काउँदा क्षति त्यो संरचनाको मूल्यमा सीमित हुँदैन।
२०८१ असोजको बाढीपहिरो यसको उदाहरण हो। देशका विभिन्न क्षेत्रमा सडक, पुल, जलविद्युत् आयोजना, औद्योगिक क्षेत्र र कृषि संरचनामा क्षति भयो।
उपलब्ध क्षति मूल्यांकनअनुसार सञ्चालनमा रहेका ६२५.९६ मेगावाट क्षमताका ११ जलविद्युत् आयोजनामा क्षति पुगेको थियो। निर्माणाधीन १,०१०.१५ मेगावाट क्षमताका १५ आयोजना पनि प्रभावित भएका थिए।
ऊर्जा क्षेत्रमा मात्रै करिब ३ अर्ब ८ करोड रुपैयाँ बराबरको क्षति तथा नोक्सानी आकलन गरिएको थियो।
यो रकम आयोजनाको भौतिक क्षति मात्र हो। उत्पादन रोकिँदा हुने विद्युत् बिक्रीको आम्दानी, बैंक ऋणको ब्याज, निर्माण समय लम्बिँदा बढ्ने लागत र आपूर्ति प्रणालीमा पर्ने असर यसभन्दा बाहिरका आर्थिक लागत हुन्।
उद्योगका लागि सडक अवरुद्ध हुनु उत्पादन रोकिएसरह हो। कच्चा पदार्थ आउँदैन। तयार वस्तु बजार पुग्दैन। कर्मचारी काममा पुग्न सक्दैनन्। ढुवानी लागत बढ्छ। बीमा दाबी बढ्छ। बैंक कर्जाको जोखिम बढ्छ।
नेपालको अर्थतन्त्रमा जलविद्युत्को हिस्सा बढ्दै जाँदा यस्तो जोखिम अझ महत्त्वपूर्ण भएको छ। एउटै नदी प्रणालीमा धेरै आयोजना केन्द्रित हुँदा विपद्को जोखिम व्यवस्थापन ऊर्जा नीतिको हिस्सा बन्नुपर्छ।
रसुवागढी क्षेत्रमा आएको बाढीले सीमा व्यापारको संवेदनशीलता पनि देखाइसकेको छ। सडक र पुल क्षतिग्रस्त हुँदा आयात निर्यातमा अवरोध आउँछ। भन्सार राजस्व प्रभावित हुन्छ। ढुवानी व्यवसायी, चालक, गोदाम, होटल र स्थानीय बजारसम्म यसको असर पुग्छ।
नेपालका उत्तरी नाका केवल व्यापारका प्रवेशद्वार होइनन्। ती क्षेत्रीय आपूर्ति शृंखलाका हिस्सा हुन्। एउटा पुल बग्दा त्यसको असर स्थानीय बजारबाट राष्ट्रिय व्यापारसम्म पुग्न सक्छ।
भोटेकोशीले देखाएको नयाँ जोखिम
२०८३ भदौ १० गतेको रसुवा भोटेकोशी बाढीले पछिल्लो दशकका विपद्को आर्थिक तस्वीरलाई अझ ठूलो आकारमा पुर्याएको छ।
राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणको द्रुत क्षति तथा आवश्यकता मूल्यांकनले बाढीबाट ४ खर्ब ८ अर्ब २८ करोड रुपैयाँभन्दा बढीको क्षति तथा नोक्सानी भएको देखाएको छ।
पुनर्निर्माण तथा पुनर्स्थापनाका लागि ७ खर्ब २३ अर्ब ३१ करोड ५२ लाख रुपैयाँ आवश्यक पर्ने अनुमान छ। आगामी ६ महिनाभित्र तत्काल राहत तथा अल्पकालीन पुनर्स्थापनाका लागि मात्रै ८ अर्ब ७३ करोड ५० लाख रुपैयाँ आवश्यक पर्ने आकलन गरिएको छ।
यो संख्या नेपालको वार्षिक विकास वित्तका लागि सामान्य रकम होइन। प्रारम्भिक मूल्यांकनअनुसार निजी घरधुरीमा मात्रै १७ अर्ब रुपैयाँभन्दा बढीको क्षति पुगेको छ। हजारौँ घरमा क्षति भएको छ। सडक, पुल, खानेपानी, सरसफाइ, सरकारी भवन र ऊर्जा पूर्वाधारमा क्षति भएको छ।
गल्छी स्याफ्रुबेँसी रसुवा सडकको ठूलो खण्ड क्षतिग्रस्त हुनु आफैँमा राष्ट्रिय आर्थिक जोखिम हो। सडक क्षतिग्रस्त भएपछि स्थानीय आवतजावत मात्र रोकिन्न। निर्माण सामग्री, खाद्यान्न, पेट्रोलियम, औद्योगिक सामग्री र व्यापारिक वस्तुको ढुवानी प्रभावित हुन्छ।
राष्ट्रिय सडक पूर्वाधारमा करिब ३० अर्ब रुपैयाँ बराबरको क्षति भएको प्रारम्भिक अनुमानले समस्या अझ गम्भीर देखाउँछ। दर्जनौँ पुल बगेका छन्। झोलुंगे पुल, खानेपानीका रिजर्भवायर, सरसफाइ संरचना र स्थानीय पूर्वाधार पनि क्षतिग्रस्त भएका छन्।
ऊर्जा क्षेत्रमा सञ्चालनमा रहेका ४३१ मेगावाट क्षमताका १२ आयोजना र निर्माणाधीन ४७० मेगावाट क्षमताका १५ आयोजना प्रभावित भएको प्रारम्भिक विवरण छ।
जलविद्युत् आयोजनाको यस्तो क्षतिले भविष्यको उत्पादन मात्र होइन, बैंकिङ क्षेत्रको कर्जा जोखिम र लगानीकर्ताको प्रतिफललाई समेत असर गर्न सक्छ।
भोटेकोशीको अर्को पक्ष सीमा व्यापार हो। रसुवागढी नाका प्रभावित हुँदा चीनसँगको व्यापारिक आवागमनमा प्रत्यक्ष असर पर्छ।
व्यापार अवरुद्ध हुँदा राजस्व, ढुवानी, होटल, गोदाम, स्थानीय बजार र रोजगारीमा असर पुग्छ।
विपद् सकिएपछि नाका खुलाउनु मात्र पर्याप्त हुँदैन। सडक, पुल, विद्युत् र व्यापारिक संरचना पुनःस्थापित गर्न ठूलो पूँजी चाहिन्छ। त्यही कारण भोटेकोशी बाढीको आर्थिक लागत तत्काल देखिएको भौतिक क्षतिभन्दा धेरै ठूलो हुन सक्छ।
बाढीपछि जोखिम सकिएको मान्नसमेत नमिल्ने अवस्था देखिएको थियो। उपग्रह तस्बिर विश्लेषणका आधारमा ल्हेन्दे खोलाको बहाव अवरुद्ध भई करिब ०.११ वर्ग किलोमिटर क्षेत्रफलको ताल बनेको र प्राकृतिक बाँध फुटेमा पुनः ठूलो बाढी आउन सक्ने चेतावनी दिइएको थियो।
यसले विपद् व्यवस्थापनको एउटा नयाँ वास्तविकता देखाउँछ। एउटा बाढीको राहत व्यवस्थापन भइरहँदा अर्को सम्भावित विपद्को तयारी पनि गर्नुपर्ने अवस्था छ।
जाजरकोटदेखि आन्दोलनसम्म क्षतिको नयाँ आयाम
प्राकृतिक विपद् मात्रै नेपालको अर्थतन्त्रको जोखिम होइन। सामाजिक र राजनीतिक संकटले पनि आर्थिक सम्पत्ति नष्ट गर्न सक्छ।
२०८० कात्तिक १७ गतेको जाजरकोट केन्द्रबिन्दु भएको ६.४ म्याग्निच्युडको भूकम्पले जाजरकोट र पश्चिम रुकुममा ठूलो क्षति पुर्यायो। १५९ जनाको मृत्यु भएको र सयौँ घाइते भएको विवरण छ।
हजारौँ घर पूर्ण रूपमा क्षतिग्रस्त भए। पुराना, गैरइन्जिनियरिङ संरचनामा ठूलो क्षति हुनुको एउटा कारण भवनको गुणस्तर र भूकम्पीय जोखिम व्यवस्थापनमा रहेको कमजोरी पनि देखियो।
जाजरकोटको घटना २०७२ पछि पनि नेपालका सबै घर तथा संरचना भूकम्प प्रतिरोधी बनेका छैनन् भन्ने प्रमाण हो। पूर्वाधारमा लगानी गर्दा जोखिमको लागत नजोडिएसम्म निर्माण खर्च कम देखिन सक्छ। विपद् आएपछि वास्तविक लागत धेरै गुणा बढ्न सक्छ।
२०८२ को भदौमा भएको जेनजी आन्दोलनले अर्को प्रकारको आर्थिक क्षति देखायो। सरकारी मूल्यांकनअनुसार आन्दोलनका क्रममा ७७ जनाको मृत्यु भयो। २ हजार ४२९ जना घाइते भए।
५४ जिल्लाका २६२ स्थानीय तहमा क्षति पुगेको थियो। २ हजार ६७१ भवन र १२ हजार ६५९ सवारीसाधन क्षतिग्रस्त भएका थिए। कुल भौतिक क्षति ८४ अर्ब ४५ करोड रुपैयाँ अनुमान गरिएको थियो।
सार्वजनिक तथा सरकारी क्षेत्रमा ४४ अर्ब ९३ करोड, निजी क्षेत्रमा ३३ अर्ब ५४ करोड र सामुदायिक तथा अन्य क्षेत्रमा ५ अर्ब ९७ करोड रुपैयाँ बराबरको क्षति भएको थियो।
सरकारले सार्वजनिक संरचना पुनर्निर्माणका लागि मात्रै करिब ३६ अर्ब ३० करोड रुपैयाँ आवश्यक पर्ने अनुमान गरेको थियो।
यस घटनाले विपद् र आर्थिक जोखिमलाई प्राकृतिक घटनासँग मात्र जोडेर हेर्ने पुरानो दृष्टिकोण पर्याप्त नभएको देखाउँछ।
सरकार परिवर्तन, राजनीतिक आन्दोलन, सामाजिक तनाव वा सुरक्षा संकटले पनि उत्पादन र लगानीलाई असर गर्न सक्छ। उद्योग व्यवसाय सञ्चालनका लागि सडक र विद्युत् जत्तिकै महत्त्वपूर्ण कुरा सम्पत्तिको सुरक्षा, कानुनी स्थिरता र बजारको विश्वास हो।
नेपाल राष्ट्र बैंकको एउटा अध्ययनले सामान्य हड्तालले समेत आर्थिक उत्पादनमा ठूलो लागत पार्न सक्ने देखाएको छ।
२००८ देखि २०१३ सम्मको अध्ययन अवधिमा सामान्य हड्तालको प्रतिदिन प्रत्यक्ष लागत औसत १.८ अर्ब रुपैयाँ र वार्षिक उत्पादन क्षति करिब २७ अर्ब रुपैयाँ बराबर रहेको अनुमान गरिएको थियो।
यसको अर्थ राजनीतिक स्थिरता र आर्थिक स्थिरता अलग विषय होइनन्।
ऋण बढ्यो, पुनर्निर्माणको भार थपियो
विपद्पछिको सबैभन्दा ठूलो आर्थिक प्रश्न स्रोत व्यवस्थापन हो। नेपालको सार्वजनिक ऋण पछिल्लो दशकमा तीव्र रूपमा बढेको छ। सार्वजनिक ऋण व्यवस्थापन कार्यालयले २०८२/८३ को वार्षिक प्रतिवेदन तथा २०८३ श्रावणसम्मका मासिक विवरण सार्वजनिक गरिरहेको छ।
२०७२/७३ मा करिब ६ खर्ब २७ अर्ब रुपैयाँ रहेको सार्वजनिक ऋण २०८२/८३ सम्म करिब २९ खर्ब ८१ अर्ब रुपैयाँ पुगेको तथ्यांकले देखाउँछ। यो वृद्धि पाँच गुणाभन्दा बढी हो।
ऋण बढ्नुका धेरै कारण छन्। विकास आयोजना, संघीय संरचना, बजेट घाटा, कोभिडपछिको खर्च, भूकम्पपछिको पुनर्निर्माण र पूर्वाधार विस्तार सबै जोडिएका छन्।
विपद् हुँदा राज्यसँग तत्काल पैसा चाहिन्छ। राजस्व त्यही समयमा घट्न सक्छ। निजी लगानी कमजोर हुन सक्छ। यस्तो अवस्थामा ऋण परिचालन सजिलो विकल्प बन्न सक्छ।
भोटेकोशी बाढीले यो चुनौती अझ ठूलो बनाएको छ। प्रत्यक्ष क्षति ४ खर्ब ८ अर्बभन्दा बढी र पुनर्निर्माण तथा पुनर्स्थापनाको आवश्यकता ७ खर्ब २३ अर्बभन्दा बढी आकलन भएको अवस्थामा सबै खर्च एउटै वर्षमा गर्न सम्भव छैन।
सरकारले प्राथमिकता छुट्याउनुपर्छ। तत्काल राहत, अस्थायी आवास, सडक सम्पर्क, खानेपानी र स्वास्थ्य सेवा पहिलो तहमा पर्छन्। त्यसपछि उत्पादन पुनः सुरु गर्ने काम आउँछ।
दीर्घकालीन पुनर्निर्माण तेस्रो चरणमा जान्छ। समस्या पुनर्निर्माणको पैसा मात्र होइन। कुन संरचना कहाँ बनाउने भन्ने निर्णय पनि हो।
पहिलेको ठाउँमा पुरानै डिजाइनको सडक बनाउने कि जोखिमको अध्ययन गरेर नयाँ डिजाइन गर्ने। नदीको किनारमा पुरानै बस्ती पुनःस्थापना गर्ने कि सुरक्षित स्थानमा स्थानान्तरण गर्ने।
जलविद्युत् आयोजनाको बीमा र जोखिम मूल्यांकन पर्याप्त छ कि छैन। बैंकले विपद् जोखिमलाई कर्जाको मूल्यांकनमा कति समेटेका छन्। निजी क्षेत्रले यस्तो जोखिमका लागि पर्याप्त बीमा गरेको छ कि छैन।
यी प्रश्नको उत्तरबिना पुनर्निर्माणमा खर्च गरिएको रकमले अर्को विपद्को जोखिम घटाउँदैन।
विकास बजेटको ठूलो हिस्सा जोखिममै
नेपालको विकास बजेट सीमित छ। राज्यले हरेक वर्ष सडक, खानेपानी, शिक्षा, स्वास्थ्य, ऊर्जा, पर्यटन र औद्योगिक पूर्वाधारमा लगानी गर्नुपर्ने हुन्छ। विपद् आएपछि तीमध्ये केही रकम राहत, उद्धार र पुनर्निर्माणमा सार्नुपर्ने हुन्छ।
यसले विकासको समयतालिका धकेल्छ। एउटा पुल बाढीले बगाउँदा नयाँ पुल निर्माणका लागि बजेट चाहिन्छ। त्यो पैसा नयाँ सडक निर्माणबाट आउन सक्छ। नयाँ सडक रोकिएपछि त्यसको आर्थिक प्रतिफल पनि ढिलो हुन्छ।
नयाँ सडक नबन्दा निजी लगानी पनि ढिलो हुन सक्छ। यस्तो क्रमले अर्थतन्त्रमा अप्रत्यक्ष लागत सिर्जना गर्छ।
नेपालको सोह्रौँ योजनाले विपद् जोखिम न्यूनीकरण, जलवायु परिवर्तन र दिगो पूर्वाधारलाई विकास योजनासँग जोड्नुपर्ने आवश्यकता स्वीकार गरेको छ। राष्ट्रिय योजना आयोगले सोह्रौँ योजना आर्थिक वर्ष २०८१/८२ देखि २०८५/८६ का लागि कार्यान्वयनमा ल्याएको छ।
नीतिगत दस्तावेजमा जोखिमको कुरा आए पनि परियोजना छनोट र कार्यान्वयनमा त्यसको वास्तविक मूल्यांकन कति हुन्छ भन्ने प्रश्न महत्वपूर्ण छ।
सडक बनाउँदा भूगर्भीय जोखिम, नदीको बहाव, पहिरोको सम्भावना र भविष्यको वर्षाको स्वरूपलाई पर्याप्त रूपमा समेटिएन भने सडक केही वर्षमै पुनः क्षतिग्रस्त हुन सक्छ।
जलवायु परिवर्तनले यो जोखिम अझ बढाइरहेको छ। वर्षाको समय, तीव्रता र चरम मौसमका घटना बदलिँदा विगतको तथ्यांक मात्रका आधारमा पूर्वाधार डिजाइन गर्नु जोखिमपूर्ण हुन सक्छ।
राष्ट्रिय योजना आयोगका अधिकारीहरूले विकास योजना बनाउँदा जलवायु तथा विपद् जोखिमलाई केन्द्रमा राख्नुपर्ने आवश्यकता औँल्याउँदै आएका छन्।
विपद् जोखिम न्यूनीकरणलाई विकासको छुट्टै क्षेत्र होइन, हरेक पूर्वाधार आयोजनाको लागत र डिजाइनसँग जोड्नुपर्ने आवश्यकता यसबाट देखिन्छ।
नेपालले अन्तर्राष्ट्रिय जलवायु वित्तबाट स्रोत ल्याउने बहस पनि अघि बढाइरहेको छ।
यसको उपयोग केवल वातावरणीय कार्यक्रमका लागि नभई जोखिमयुक्त पूर्वाधारलाई सुरक्षित बनाउने, नदी व्यवस्थापन, पहिरो नियन्त्रण, पूर्वसूचना प्रणाली, जलाधार संरक्षण र सुरक्षित बस्ती विकासमा गर्न सकिन्छ।
बीमा र निजी क्षेत्रको जोखिम अझ ठूलो
विपद्को आर्थिक भार सरकारले मात्र बोक्न सक्दैन। निजी क्षेत्रको भूमिका बढ्दै जाँदा निजी सम्पत्तिको जोखिम व्यवस्थापन पनि आर्थिक नीतिको विषय बन्नुपर्छ।
भोटेकोशीमा निजी घर, व्यवसाय, उद्योग, होटल, ढुवानी, जलविद्युत् र व्यापारिक संरचना प्रभावित भएका छन्। निजी क्षेत्रले क्षति व्यहोर्दा बैंकको कर्जा प्रभावित हुन्छ। बीमा कम्पनीमा दाबी बढ्छ। व्यवसायको आम्दानी घट्छ। श्रमिकको रोजगारी जोखिममा पर्छ।
बीमा विस्तार नभएको अवस्थामा निजी सम्पत्तिको क्षति अन्ततः सरकार र परिवारको काँधमा जान्छ।
नेपालमा विपद् बीमाको पहुँच अझै सीमित छ। कृषि बीमा, सम्पत्ति बीमा, व्यवसाय अवरोध बीमा र पूर्वाधार जोखिम बीमालाई व्यापक बनाउने विषय अब वित्तीय क्षेत्र सुधारसँग जोडिनुपर्ने देखिन्छ।
जलविद्युत् क्षेत्र यसको स्पष्ट उदाहरण हो। आयोजनामा भौतिक क्षति हुँदा लगानीकर्ताले पुनर्निर्माण खर्च मात्र होइन, उत्पादन बन्द भएको अवधिको आम्दानी गुमाउँछ।
बैंकले ऋणको किस्ता र ब्याजको जोखिम बेहोर्छ। बीमा कम्पनीले दाबी तिर्नुपर्छ। विद्युत् उत्पादन घटेमा ऊर्जा आपूर्तिमा समेत असर पर्न सक्छ।
यसैले एउटा आयोजनाको जोखिम वास्तवमा धेरै संस्थाको जोखिम हो। यस्तो अवस्थामा विपद् जोखिमको मूल्यांकन बैंकिङ प्रणालीमा समावेश गर्नु आवश्यक हुन्छ।
उच्च जोखिम क्षेत्रमा कर्जा दिँदा जोखिमको मूल्य निर्धारण, बीमा अनिवार्यता, आपत्कालीन नगद व्यवस्था र व्यवसाय निरन्तरता योजना बलियो बनाउनुपर्ने हुन्छ।
साना तथा मझौला व्यवसायका लागि समस्या अझ गम्भीर हुन्छ। उनीहरूसँग ठूलो नगद सञ्चिति हुँदैन। केही महिना व्यापार बन्द हुँदा ऋण तिर्न कठिन हुन्छ। व्यवसाय पुनःस्थापनाका लागि सहुलियतपूर्ण पुनर्कर्जा वा पुनर्तालिकीकरण आवश्यक पर्न सक्छ।
अब खर्च होइन, जोखिम घटाउने लगानी
नेपालको विपद् व्यवस्थापनमा अब एउटा आधारभूत परिवर्तन आवश्यक देखिन्छ। विपद् आएपछि पैसा खर्च गर्ने प्रणालीबाट विपद् आउनुअघि जोखिम घटाउने लगानीतर्फ जानुपर्ने अवस्था छ।
पूर्वसूचना प्रणालीमा खर्च गरिएको १ रुपैयाँले बाढीपछि हुने धेरै रुपैयाँ बराबरको क्षति रोक्न सक्छ भन्ने अन्तर्राष्ट्रिय अनुभव छ।
नेपालमा पनि बाढी पूर्वसूचना प्रणालीको आर्थिक प्रतिफलसम्बन्धी अध्ययनहरूले समयमै सूचना पाएमा मानव क्षति र सम्पत्ति क्षति घटाउन सकिने देखाएका छन्।
नदीको बहावको वास्तविक समय अनुगमन, पहिरो जोखिम नक्सांकन, उच्च जोखिम बस्तीको स्थानान्तरण, सुरक्षित विद्यालय तथा अस्पताल, आपत्कालीन सडक सम्पर्क र रणनीतिक पुलको वैकल्पिक व्यवस्था अब विलासिता होइन।
भोटेकोशी बाढीले सीमा नाका, ऊर्जा र सडकलाई एउटै विपद्ले प्रभावित पार्न सक्ने देखाएको छ। यसको अर्थ राष्ट्रिय पूर्वाधार योजनामा वैकल्पिक मार्ग र वैकल्पिक आपूर्ति प्रणाली अनिवार्य गर्नुपर्ने हो।
एउटा नाका बन्द हुँदा अर्को नाकाबाट व्यापार सञ्चालन गर्न सकिने व्यवस्था हुनुपर्छ। एउटा सडक बन्द हुँदा वैकल्पिक मार्ग उपलब्ध हुनुपर्छ। एउटा विद्युत् आयोजना बन्द हुँदा प्रणालीले धान्न सक्ने क्षमता हुनुपर्छ।
अर्थतन्त्रमा लचिलोपन अर्थात् संकटपछि छिटो उठ्ने क्षमता अब विकासको नयाँ मापदण्ड बन्नुपर्ने देखिन्छ।
भौतिक संरचना बनाउनु मात्रै विकास होइन। त्यो संरचना संकटमा कति टिक्छ भन्ने पनि विकासको गुणस्तर हो।
नेपालले पछिल्लो दशकमा विपद् व्यवस्थापनका लागि ठूलो रकम खर्च गरेको छ। अझै ठूलो रकम खर्च गर्नुपर्ने अवस्था देखिएको छ। यही प्रक्रियामा एउटा गम्भीर जोखिम छ। राज्यले हरेक केही वर्षमा पहिले बनाइसकेको संरचना फेरि बनाउनुपर्ने हो भने विकासको गति स्वाभाविक रूपमा सुस्त हुन्छ।
२०७२ को भूकम्पले ७ खर्ब ६ अर्बको क्षति गर्यो। २०७४ को बाढीले ६० अर्बभन्दा बढी क्षति गर्यो। कोभिडले करिब २ खर्ब बराबरको आर्थिक क्षति गर्यो।
२०८१ का बाढीपहिरोले ऊर्जा, सडक र कृषि क्षेत्रमा अर्बौँको क्षति थपे। जाजरकोट भूकम्पले पुनः कमजोर संरचनाको मूल्य देखायो। २०८२ को आन्दोलनले ८४ अर्ब ४५ करोडको भौतिक क्षति थप्यो।
अहिले भोटेकोशीले ४ खर्ब ८ अर्बभन्दा बढीको प्रत्यक्ष क्षति र ७ खर्ब २३ अर्बभन्दा बढीको पुनर्निर्माण आवश्यकता देखाएको छ।
यी घटनाको हिसाब अलग अलग भए पनि सन्देश एउटै छ। नेपालले विपद्को मूल्य केवल राहत बजेटबाट तिर्न सक्दैन।
विपद्ले राज्यको सम्पत्ति घटाउँछ। उत्पादन घटाउँछ। रोजगारी घटाउँछ। राजस्व घटाउँछ। ऋणको आवश्यकता बढाउँछ। निजी लगानीको जोखिम बढाउँछ।
बैंकिङ प्रणालीमा दबाब सिर्जना गर्छ। पुनर्निर्माणका लागि विकास बजेटको प्राथमिकता बदल्छ। सबैभन्दा ठूलो असर भविष्यको अवसरमा पर्छ।
आजको बजेटबाट भत्किएको सडक बनाउँदा त्यही रकमबाट बन्न सक्ने नयाँ औद्योगिक सडक बन्न सक्दैन। आजको ऋण पुनर्निर्माणमा खर्च हुँदा त्यही ऋणबाट बन्न सक्ने उत्पादनशील आयोजना पछाडि पर्न सक्छ।
आजको सरकारी स्रोत राहतमा जाँदा भोलिको शिक्षा, स्वास्थ्य वा औद्योगिक पूर्वाधारको लगानी घट्न सक्छ। नेपालको अर्थतन्त्रले अब विपद् व्यवस्थापनलाई खर्चको शीर्षकबाट लगानीको रणनीतिमा लैजानुपर्ने चरणमा प्रवेश गरेको छ।
पूर्वाधारको डिजाइन बदल्नुपर्नेछ। जोखिम मूल्यांकन अनिवार्य गर्नुपर्नेछ। बीमाको पहुँच बढाउनुपर्नेछ। निजी क्षेत्रलाई व्यवसाय निरन्तरता योजना बनाउन बाध्यकारी व्यवस्था गर्नुपर्नेछ।
बैंक तथा वित्तीय संस्थाले कर्जामा जलवायु र विपद् जोखिमलाई मूल्यांकन गर्नुपर्नेछ। स्थानीय तहले बस्ती विकासमा जोखिम नक्सालाई आधार बनाउनुपर्नेछ।
केन्द्रले राहत वितरण मात्र होइन, जोखिम घटाउने लगानीको प्रतिफल मापन गर्नुपर्नेछ। भोटेकोशीको बाढीले अहिलेको क्षति देखाएको छ। आगामी वर्ष यस्तै क्षति दोहोरिन नदिन राज्यले अहिले गरेको लगानीको गुणस्तरले नेपालको आर्थिक भविष्य निर्धारण गर्नेछ।
नेपालसँग विपद् रोक्ने क्षमता सीमित हुन सक्छ। विपद्को आर्थिक क्षति घटाउने क्षमता भने बढाउन सकिन्छ।
अर्थतन्त्रलाई हरेक पटक धक्कापछि फेरि उभ्याउने होइन, धक्का आउँदा पनि नढल्ने बनाउने नीति अबको मुख्य आवश्यकता हो।