

काठमाडौं। बैंक तथा वित्तीय संस्थामा निक्षेप राख्ने बचतकर्ताहरूले पछिल्लो समय वास्तविक रूपमा घाटा ब्यहोर्नुपर्ने अवस्था सिर्जना भएको छ।
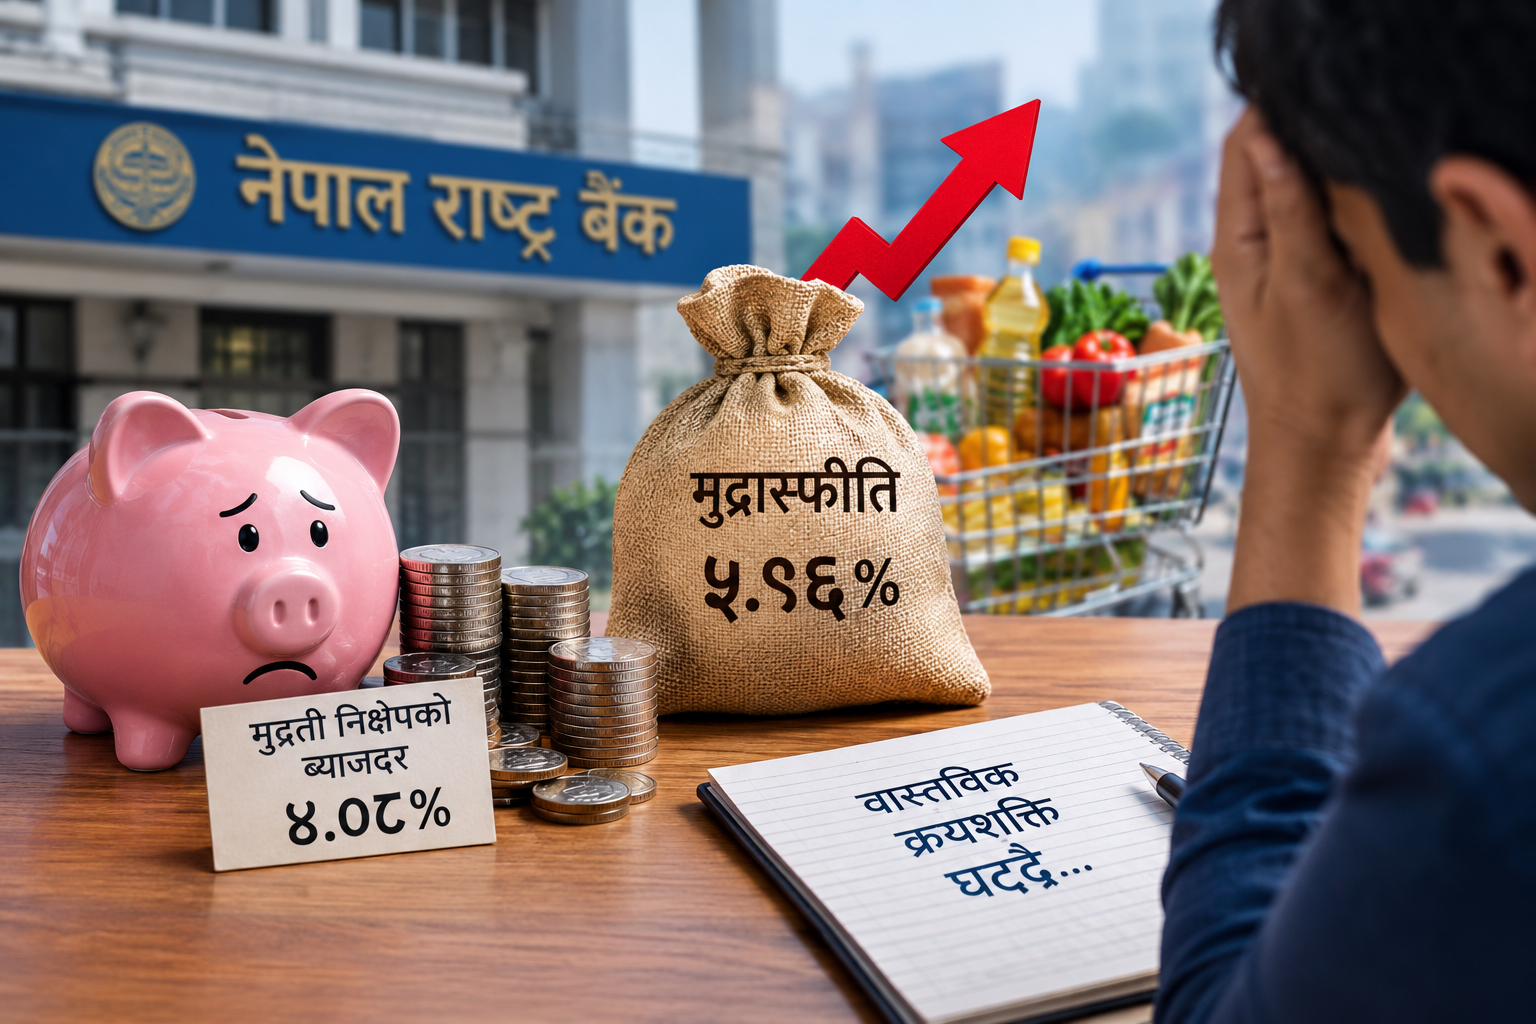
बजारमा वस्तु तथा सेवाको मूल्यवृद्धि अर्थात् मुद्रास्फीति बैंकहरूले मुद्दती निक्षेपमा दिने ब्याजदरभन्दा माथि पुगेपछि निक्षेपकर्ताको रकमको वास्तविक क्रयशक्ति घट्न थालेको हो।
नेपाल राष्ट्र बैंकको तथ्याङ्कअनुसार गत आर्थिक वर्षको साउनमा १.६८ प्रतिशत रहेको मुद्रास्फीति चालु आर्थिक वर्षको सोही अवधिमा ५.९६ प्रतिशत पुगेको छ।
यसको विपरीत वाणिज्य बैंकहरूको मुद्दती निक्षेपको औसत ब्याजदर गत साउनमा ५.६ प्रतिशत रहेकामा चालु आर्थिक वर्षको साउनमा ४.२५ प्रतिशत, भदौमा ४.१ प्रतिशत र असोजमा ४.०८ प्रतिशतमा झरेको छ। यस अर्थमा बैंकको ब्याजदरभन्दा मुद्रास्फीति करिब १.९ प्रतिशत विन्दुले बढी छ।
अर्थविज्ञ अनलराज भट्टराईले बैंकको ब्याजदरभन्दा महँगी बढ्दा बचत गर्न चाहने व्यक्ति निरुत्साहित हुने बताए। यद्यपि, यो मुद्रास्फीति क्षणिक हुन सक्ने भएकाले तत्काल आत्तिहाल्नुपर्ने अवस्था नरहेको उनको भनाइ छ।
पूर्वबैंकर भुवन दाहालले बैंकको ब्याजमा आश्रित वर्गलाई यसले प्रत्यक्ष असर गर्ने उल्लेख गरे। उनले भने, ‘केही हदसम्म ब्याजदर घट्नु र मुद्रास्फीति बढ्नुले यस्ता बचतकर्तालाई निरुत्साहित गर्छ।’
बैंकिङ प्रणालीमा लगानीयोग्य रकम थुप्रिए पनि कर्जाको माग भने सोही अनुपातमा बढ्न सकेको छैन। पछिल्लो समय कर्जा-निक्षेप अनुपात निरन्तर घट्दै २०८३ भदौमा ७१.४१ प्रतिशतमा सीमित भएको छ।
बैंक तथा वित्तीय संस्थामा करिब १४ खर्ब रूपैयाँ लगानीयोग्य रकम रहेको छ भने विदेशी मुद्रा सञ्चिति ३९ खर्ब ४६ अर्ब रूपैयाँ पुगेको छ।
अर्थतन्त्रका बाह्य सूचक बलिया देखिए पनि स्रोतको उत्पादनशील क्षेत्रमा पर्याप्त परिचालन हुन नसक्नु र मुद्रास्फीति बढ्नुले नयाँ चुनौती थपिएको विज्ञहरूको टिप्पणी छ।