

काठमाडौं । बागमती प्रदेशमा बैंक तथा वित्तीय संस्थाले प्रवाह गरेको कर्जा ३६ खर्ब २४ अर्ब ७७ करोड रुपैयाँ पुगेको छ। निक्षेप संकलन ५२ खर्ब ६७ अर्ब २३ करोड रुपैयाँ छ।
निक्षेप र कर्जाको आकार हेर्दा यो प्रदेश देशको वित्तीय गतिविधिको सबैभन्दा ठूलो केन्द्र हो। तर, बैंकबाट परिचालित यति ठूलो रकमले अर्थतन्त्रका सबै क्षेत्रलाई समान रूपमा समेट्न सकेको छैन।
नेपाल राष्ट्र बैंकको आर्थिक गतिविधि अध्ययन २०८२/८३ को वार्षिक प्रतिवेदनले बागमतीको बैंकिङ प्रणालीभित्रको असन्तुलन देखाएको छ। कुल कर्जाको ५९.८६ प्रतिशत सेवा क्षेत्रमा र ३६.८१ प्रतिशत औद्योगिक क्षेत्रमा प्रवाह भएको छ।
दुवै क्षेत्रको हिस्सा जोड्दा ९६.६७ प्रतिशत पुग्छ। कृषिमा गएको कर्जा भने कुल कर्जाको ३.३ प्रतिशतमा सीमित छ। अघिल्लो आर्थिक वर्षको तुलनामा कृषि कर्जा घटेको प्रतिवेदनले देखाएको छ।
कर्जाको असन्तुलन क्षेत्रगत वितरणमा मात्र सीमित छैन। औद्योगिक क्षेत्रमा गएको कुल कर्जाको ९२.७३ प्रतिशत काठमाडौं जिल्लामै केन्द्रित छ। सेवा क्षेत्रको कर्जामा काठमाडौंको हिस्सा ७६.०२ प्रतिशत छ।
कृषिमा गएको कर्जामध्ये पनि ५२.५३ प्रतिशत काठमाडौंमै केन्द्रित रहेको राष्ट्र बैंकको तथ्यांक छ।
यसले बागमतीको अर्थतन्त्रमा तीनवटा महत्त्वपूर्ण प्रश्न उठाएको छ।
बैंकिङ प्रणालीले कृषि उत्पादन र ग्रामीण उद्यमलाई पर्याप्त वित्तीय स्रोत उपलब्ध गराउन सकेको छ कि छैन, औद्योगिक लगानी राजधानीबाहिर विस्तार भइरहेको छ कि छैन र कर्जाको विस्तारले उत्पादन तथा रोजगारीमा कति योगदान दिइरहेको छ।
प्रदेशको अर्थतन्त्र राष्ट्रिय कुल गार्हस्थ्य उत्पादनको ३६.७१ प्रतिशत हिस्सा ओगट्ने अवस्थामा छ। आर्थिक वर्ष २०८२/८३ मा बागमतीको आर्थिक वृद्धिदर ५.४० प्रतिशत रहने अनुमान गरिएको छ।
राष्ट्रिय अर्थतन्त्रको वृद्धिदर भने ३.८५ प्रतिशत रहने प्रक्षेपण छ। आर्थिक गतिविधि, वित्तीय कारोबार र सेवा क्षेत्रको विस्तारमा बागमती अगाडि देखिए पनि उत्पादनमूलक क्षेत्र र जिल्लागत वित्तीय पहुँचको अवस्था भने फरक छ।
३६ खर्ब कर्जाको ठूलो हिस्सा सेवामा
नेपाल राष्ट्र बैंकका अनुसार आर्थिक वर्ष २०८२/८३ को असार मसान्तसम्म बागमती प्रदेशमा बैंक तथा वित्तीय संस्थाबाट प्रवाहित कुल कर्जा ३६ खर्ब २४ अर्ब ७७ करोड रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षको तुलनामा यो ९.०७ प्रतिशतको वृद्धि हो।
सोही अवधिमा निक्षेप संकलन ९.७९ प्रतिशतले बढेर ५२ खर्ब ६७ अर्ब २३ करोड रुपैयाँ पुगेको छ।
कर्जाको वृद्धिदरभन्दा निक्षेपको वृद्धिदर केही बढी छ। बैंकिङ प्रणालीमा सर्वसाधारण, व्यवसायी र संस्थाले जम्मा गरेको रकम बढिरहेको छ। त्यसको तुलनामा कर्जा विस्तार केही सुस्त छ।
कुल निक्षेपको तुलनामा कर्जाको अनुपात करिब ६८.८ प्रतिशत हुन्छ। यो प्रदेशमा संकलित निक्षेप र प्रवाहित कर्जाको समग्र अनुपात हो। यसलाई बैंकको तरलता अनुपात वा नियामकीय कर्जा निक्षेप सीमासँग भने एउटै अर्थमा बुझ्न मिल्दैन।
कर्जा परिचालनको क्षेत्रगत संरचनाले अर्थतन्त्रको चरित्र झल्काउँछ। कुल ३६ खर्ब २४ अर्ब ७७ करोड रुपैयाँमध्ये सेवा क्षेत्रमा २१ खर्ब ६९ अर्ब ७४ करोड रुपैयाँ प्रवाह भएको छ।
यो कुल कर्जाको ५९.८६ प्रतिशत हो। अघिल्लो वर्षको तुलनामा सेवा क्षेत्रको कर्जा ९.०१ प्रतिशतले बढेको छ।
औद्योगिक क्षेत्रमा १३ खर्ब ३४ अर्ब ३५ करोड रुपैयाँ कर्जा प्रवाह भएको छ। यो कुल कर्जाको ३६.८१ प्रतिशत हो। अघिल्लो वर्षको तुलनामा औद्योगिक कर्जा १०.१८ प्रतिशतले बढेको छ।
सेवा र उद्योग दुवै क्षेत्रमा कर्जा विस्तार सकारात्मक देखिए पनि यी दुई क्षेत्रभित्रको लगानी कुन गतिविधिमा केन्द्रित छ भन्ने कुरा उत्तिकै महत्त्वपूर्ण हुन्छ।
सेवा क्षेत्रभित्र व्यापार, वित्तीय गतिविधि, घरजग्गा कारोबार, पर्यटन र उपभोगसँग सम्बन्धित कर्जा समेटिन्छन्। औद्योगिक क्षेत्रमा उत्पादनमूलक उद्योगसँगै विद्युत्, ग्यास, पानी र गैरखाद्य वस्तु उत्पादनसम्बन्धी गतिविधि पर्छन्।
त्यसैले सेवा र उद्योगको संयुक्त हिस्सालाई मात्र हेरेर सबै रकम प्रत्यक्ष उत्पादनमा गएको निष्कर्ष निकाल्न मिल्दैन।
उद्योगमा गएको कर्जाले उत्पादन क्षमता बढाएको छ कि छैन, सेवा क्षेत्रको कर्जाले नयाँ रोजगारी सिर्जना गरेको छ कि छैन र कर्जा विस्तारबाट अर्थतन्त्रमा थप मूल्य सिर्जना भएको छ कि छैन भन्ने कुरा छुट्टै मूल्यांकन गर्नुपर्छ।
बैंकले ऋण दिएको रकम व्यवसाय विस्तार, मेसिनरी खरिद, कार्यशील पुँजी, घरजग्गा, व्यापार वा अन्य प्रयोजनमा प्रयोग हुन सक्छ।
कर्जाको आकार बढ्नु वित्तीय गतिविधि विस्तारको संकेत हो। तर त्यसबाट उत्पादन, उत्पादकत्व र रोजगारी कति बढ्यो भन्ने निष्कर्ष निकाल्न थप तथ्यांक आवश्यक हुन्छ।
बागमतीको तथ्यांकले बैंकिङ प्रणालीको विस्तार देखाउँछ। त्यससँगै वित्तीय स्रोतको उपयोगमा सेवा क्षेत्रको ठूलो प्रभाव र कृषिको सानो हिस्सा पनि देखाउँछ।
प्रदेशको अर्थतन्त्रमा सेवा क्षेत्रको योगदान ७६.५३ प्रतिशत रहेको अनुमानसँग बैंक कर्जाको संरचना तुलना गर्दा सेवा गतिविधिको प्रभाव झन् स्पष्ट हुन्छ।
कृषिमा तीन प्रतिशत मात्रै
बागमती प्रदेशमा बैंकको कुल कर्जामध्ये कृषिमा गएको हिस्सा ३.३ प्रतिशत मात्रै छ। ३६ खर्ब २४ अर्ब ७७ करोड रुपैयाँको कुल कर्जामा यो हिस्सा करिब १ खर्ब २० अर्ब रुपैयाँ बराबर हुन्छ।
यसले कृषिमा वित्तीय स्रोतको पहुँच तुलनात्मक रूपमा सानो रहेको देखाउँछ।
कृषि उत्पादन, पशुपालन, दुग्ध व्यवसाय, तरकारी खेती, फलफूल, खाद्यान्न उत्पादन र कृषि प्रशोधनका लागि लगानी आवश्यक हुन्छ। आधुनिक कृषि प्रणालीमा बीउबिजन, मल, सिँचाइ, उपकरण, भण्डारण, ढुवानी, प्रशोधन र बजार व्यवस्थापनमा पुँजी चाहिन्छ।
बैंक कर्जा उत्पादन बढाउने एउटा माध्यम हुन सक्छ। तर कर्जा पाउन सक्ने अवस्था, ब्याजदर, धितो, व्यवसायको सम्भाव्यता र बजारको सुनिश्चितताले यसको उपयोग निर्धारण गर्छन्।
कृषिमा गएको कर्जा अघिल्लो वर्षको तुलनामा घट्नु अझ ध्यान दिनुपर्ने विषय हो।
प्रदेशको अर्थतन्त्र बढिरहेको, बैंकिङ निक्षेप विस्तार भइरहेको र कुल कर्जा बढिरहेको अवस्थामा कृषि कर्जाको हिस्सा सानो हुनु र त्यसमा गिरावट आउनुले वित्तीय स्रोतको वितरणबारे प्रश्न उठाउँछ।
यद्यपि कृषि कर्जा घट्नुको कारण यही तथ्यांकबाट मात्रै निश्चित गर्न सकिँदैन।
ऋण भुक्तानी, कर्जा वर्गीकरण, मागमा आएको परिवर्तन, कृषि व्यवसायको जोखिम, धितोको उपलब्धता वा बैंकको लगानी प्राथमिकतामध्ये कुन कारण प्रभावकारी रह्यो भन्ने कुरा छुट्टै अध्ययनबाट पुष्टि गर्नुपर्छ।
बैंकका लागि कृषि कर्जामा जोखिम व्यवस्थापन चुनौतीपूर्ण हुन सक्छ। कृषि उत्पादन मौसम, रोगव्याधि, बजार मूल्य, ढुवानी लागत र प्राकृतिक विपद्बाट प्रभावित हुन्छ।
उत्पादन बिक्री हुनुअघि नै खर्च गर्नुपर्ने भएकाले किसानलाई समयमै कर्जा आवश्यक पर्छ। उत्पादनको मूल्य घटेमा वा बाली नष्ट भएमा ऋण तिर्ने क्षमता प्रभावित हुन सक्छ।
तर कृषि क्षेत्रको जोखिमलाई आधार बनाएर वित्तीय पहुँच सीमित राख्दा उत्पादन विस्तारको सम्भावना पनि कमजोर हुन सक्छ।
कृषि बीमा, बजारसँग जोडिएका कर्जा, उत्पादन खरिद सम्झौता, भण्डारण सुविधा र सहुलियतपूर्ण वित्तीय कार्यक्रमले यस्तो जोखिम व्यवस्थापन गर्न सहयोग गर्न सक्छन्।
कृषिमा बैंकको कर्जा कम हुनुको अर्को पक्ष वित्तीय पहुँचको भौगोलिक संरचना हो। कृषिमा प्रवाहित कर्जाको ५२.५३ प्रतिशत काठमाडौंमा केन्द्रित छ।
काठमाडौंको कृषि गतिविधि र व्यावसायिक कारोबारको स्वरूप अन्य जिल्लाको भन्दा फरक हुन सक्छ। त्यसैले यो तथ्यांकलाई राजधानीमा खेती गर्ने किसानले आधाभन्दा बढी ऋण पाएका छन् भन्ने अर्थमा बुझ्न मिल्दैन।
ठूला कृषि व्यवसाय, कम्पनीका कार्यालय र कर्जा अभिलेखको स्थानले पनि तथ्यांक प्रभावित गर्न सक्छ।
तर यसले कृषि कर्जाको जिल्लागत वितरणलाई थप सूक्ष्म रूपमा अध्ययन गर्नुपर्ने आवश्यकता देखाउँछ।
चितवन, मकवानपुर, काभ्रे, धादिङ, नुवाकोट र सिन्धुलीजस्ता कृषि गतिविधि हुने जिल्लामा बैंक कर्जा कुन प्रकारका व्यवसायमा गएको छ भन्ने विवरणले वास्तविक अवस्था बुझ्न सहयोग गर्छ।
कृषि कर्जा विस्तारको मूल्यांकन गर्दा ऋणको रकम मात्रै हेरेर पुग्दैन। कति किसानले कर्जा पाए, कति व्यवसाय व्यावसायिक उत्पादनमा प्रवेश गरे, कति रोजगारी सिर्जना भयो र कर्जाबाट उत्पादन तथा आम्दानी कति बढ्यो भन्ने सूचक पनि आवश्यक हुन्छन्।
उद्योगको ऋणमा काठमाडौंको वर्चस्व
बागमतीको औद्योगिक कर्जाको वितरण अझ बढी असन्तुलित देखिन्छ। कुल १३ खर्ब ३४ अर्ब ३५ करोड रुपैयाँ औद्योगिक कर्जामध्ये काठमाडौंमा मात्रै १२ खर्ब ३७ अर्ब ३१ करोड रुपैयाँ केन्द्रित छ।
यो कुल औद्योगिक कर्जाको ९२.७३ प्रतिशत हो। रसुवाको हिस्सा भने ०.०१ प्रतिशतमा सीमित छ।
यी दुई तथ्यांकले प्रदेशभित्र औद्योगिक वित्तीय पहुँचको ठूलो अन्तर देखाउँछन्। काठमाडौंमा उद्योगका केन्द्रीय कार्यालय, ठूला व्यवसाय, वित्तीय संस्था र व्यावसायिक सेवा प्रदायकको उपस्थिति बढी छ।
ठूला कम्पनीले विभिन्न जिल्लामा उद्योग सञ्चालन गरे पनि कर्जा स्वीकृति र अभिलेख केन्द्रीय कार्यालय रहेको जिल्लामा देखिन सक्छ।
नेपाल राष्ट्र बैंकले पनि ठूला व्यावसायिक प्रतिष्ठानका केन्द्रीय कार्यालय काठमाडौंमा रहेकाले कर्जा अभिलेख राजधानीमा बढी केन्द्रित देखिएको उल्लेख गरेको छ।
त्यसैले काठमाडौंमा देखिएको औद्योगिक कर्जाको हिस्सालाई राजधानीभित्रै रहेको कारखाना वा उद्योगमा प्रयोग भएको रकमको प्रत्यक्ष मापन मान्न मिल्दैन।
तर केन्द्रीय कार्यालयको प्रभावले सबै असमानता व्याख्या हुन्छ भन्ने निष्कर्ष निकाल्नु पनि उचित हुँदैन। प्रदेशका अन्य जिल्लामा उद्योग स्थापना गर्न आवश्यक पूर्वाधार, ऊर्जा, सडक, जग्गा, जनशक्ति, बजार पहुँच र वित्तीय सेवाको उपलब्धता कस्तो छ भन्ने अध्ययन आवश्यक छ।
उद्योगले बैंकबाट ऋण लिन धितो, नगद प्रवाह, व्यावसायिक योजना र ऋण तिर्ने क्षमताको प्रमाण देखाउनुपर्छ।
नयाँ औद्योगिक क्षेत्रमा लगानी गर्न खोज्ने व्यवसायीले यी मापदण्ड पूरा गर्न कठिनाइ भोगेमा कर्जा राजधानी वा पहिलेदेखि स्थापित व्यावसायिक केन्द्रमा बढी केन्द्रित हुन सक्छ।
बागमतीमा आर्थिक वर्ष २०८२/८३ मा ६४६ नयाँ उद्योग दर्ता भएका छन्। ती उद्योगमा प्रस्तावित पुँजी १ खर्ब ५१ अर्ब रुपैयाँभन्दा बढी छ।
यो नयाँ औद्योगिक गतिविधिमा लगानीको रुचि रहेको संकेत हो। तर दर्ता भएको उद्योगको प्रस्तावित पुँजी र वास्तवमै लगानी भइसकेको रकम फरक हुन्।
सबै दर्ता भएका उद्योग सञ्चालनमा आए कि आएनन्, कति पुँजी परिचालन भयो र कति रोजगारी सिर्जना भयो भन्ने विवरणले मात्रै लगानीको वास्तविक प्रभाव देखाउँछ।
प्रदेशका प्रमुख उद्योगको औसत क्षमता उपयोग ३७.४९ प्रतिशतबाट बढेर ४१.०८ प्रतिशत पुगेको छ। क्षमता उपयोगमा सुधार आउनु सकारात्मक हो। तर औसत क्षमता उपयोग अझै आधाभन्दा कम छ।
यसको अर्थ अध्ययनमा समेटिएका प्रमुख उद्योगले उपलब्ध उत्पादन क्षमताको ठूलो हिस्सा प्रयोग गर्न सकेका छैनन्।
क्षमता उपयोग कम हुनुका कारण उद्योगअनुसार फरक हुन सक्छन्। मागको अवस्था, कच्चा पदार्थको उपलब्धता, उत्पादन लागत, बजार प्रतिस्पर्धा, ऊर्जा, कार्यशील पुँजी र आपूर्ति व्यवस्थाले उद्योगको सञ्चालन प्रभावित गर्न सक्छन्।
त्यसैले बैंक कर्जा बढ्दैमा उद्योगको क्षमता स्वतः बढ्छ भन्ने हुँदैन। कर्जाको उपलब्धतासँगै त्यसको लागत, समय र उत्पादनसँगको सम्बन्ध पनि महत्त्वपूर्ण हुन्छ।
औद्योगिक कर्जाको प्रभावकारी उपयोगका लागि बैंकको कर्जा अभिलेखलाई उद्योगको वास्तविक सञ्चालन स्थानसँग जोडेर हेर्न सकिने तथ्यांक प्रणाली आवश्यक छ।
यसबाट काठमाडौंमा मुख्य कार्यालय भएका तर अन्य जिल्लामा उद्योग सञ्चालन गर्ने कम्पनीको लगानी कहाँ परिचालित भएको छ भन्ने स्पष्ट हुन सक्छ। त्यसपछि मात्रै जिल्लागत औद्योगिक वित्तीय पहुँचको वास्तविक तुलना सम्भव हुन्छ।
सेवा क्षेत्रमा २१ खर्बभन्दा बढी
बागमतीको कुल कर्जाको झन्डै ६० प्रतिशत सेवा क्षेत्रमा प्रवाह भएको छ। २१ खर्ब ६९ अर्ब ७४ करोड रुपैयाँको यो रकमले प्रदेशको आर्थिक संरचनामा सेवा क्षेत्रको ठूलो भूमिका देखाउँछ।
व्यापार, वित्तीय कारोबार, पर्यटन, घरजग्गा र अन्य व्यावसायिक सेवाले राजधानी तथा आसपासका क्षेत्रको आर्थिक गतिविधिलाई गति दिएका छन्।
प्रदेशको कुल गार्हस्थ्य उत्पादनमा सेवा क्षेत्रको योगदान ७६.५३ प्रतिशत रहेको अनुमान छ। उद्योगको योगदान १२.२४ प्रतिशत र कृषिको ११.२३ प्रतिशत छ।
सेवा क्षेत्रभित्र थोक तथा खुद्रा व्यापारको योगदान मात्रै २१.७ प्रतिशत रहेको प्रतिवेदनले देखाएको छ।
यो संरचनाले बागमतीको अर्थतन्त्र सेवा गतिविधिमा अत्यधिक निर्भर रहेको संकेत गर्छ।
व्यापार, वित्तीय सेवा, यातायात, पर्यटन, सूचना प्रविधि र व्यावसायिक सेवाले अर्थतन्त्रमा ठूलो योगदान दिन सक्छन्। तर सेवा क्षेत्रको विस्तार र वस्तु उत्पादनको विस्तार एउटै कुरा होइनन्।
सेवा क्षेत्रभित्रको कर्जा पनि एउटै प्रकृतिको हुँदैन। उत्पादनसँग प्रत्यक्ष जोडिएको ढुवानी, भण्डारण, सूचना प्रविधि वा पर्यटनमा गएको कर्जाले नयाँ व्यवसाय र रोजगारी सिर्जना गर्न सक्छ।
घरजग्गा कारोबार वा उपभोगसँग सम्बन्धित कर्जाको आर्थिक प्रभाव भने फरक हुन सक्छ। त्यसैले सेवा क्षेत्रमा गएको कर्जाको रकमलाई मात्र आधार बनाएर त्यसको उत्पादनमूलक योगदान निर्धारण गर्न सकिँदैन।
बागमतीमा होटलहरूको औसत अकुपेन्सी ४७.०९ प्रतिशत पुगेको छ। यो पर्यटन तथा आतिथ्य व्यवसायमा गतिविधि रहेको संकेत हो। तर होटलको औसत अकुपेन्सी बढ्नु र पर्यटन व्यवसायले प्राप्त गरेको कर्जाबाट कति प्रतिफल सिर्जना भयो भन्ने फरक विषय हुन्।
होटलको आकार, स्थान, सञ्चालन खर्च र पर्यटकको बसाइ अवधि पनि यसको व्यावसायिक परिणामका आधार हुन्।
यसै अवधिमा सवारीसाधन दर्ता २० प्रतिशतले बढेको छ।
सवारीसाधनसँग सम्बन्धित व्यापार, वित्तीय सेवा, यातायात र मर्मतसम्भारजस्ता गतिविधिमा यसको प्रभाव पर्न सक्छ। तर सवारीसाधन दर्ताको वृद्धि मात्रै अर्थतन्त्रमा उत्पादनमूलक लगानी बढेको प्रमाण होइन।
सेवा क्षेत्रको कर्जा विस्तारलाई सकारात्मक वा नकारात्मक भनेर एकै शब्दमा व्याख्या गर्नु उचित हुँदैन। मुख्य विषय कर्जाको उपयोग, त्यसबाट सिर्जना भएको आय, रोजगारी र आर्थिक मूल्य हो।
बैंकले सेवा क्षेत्रमा लगानी गर्दा व्यवसायको नगद प्रवाह र ऋण तिर्ने क्षमता हेर्छ। प्रदेशको आर्थिक नीतिले भने सेवा क्षेत्रको विस्तारलाई उत्पादन, निर्यात, पर्यटन र रोजगारीसँग कसरी जोड्ने भन्ने विषयमा ध्यान दिनुपर्छ।
काठमाडौंमा सेवा क्षेत्रको कर्जाको ७६.०२ प्रतिशत हिस्सा केन्द्रित हुनु पनि राजधानीको व्यावसायिक संरचनासँग जोडिएको छ। तर अन्य जिल्लामा सेवा व्यवसाय विस्तारको सम्भावना कमजोर छ भन्ने निष्कर्ष यसबाट निकाल्न मिल्दैन।
जिल्लागत रूपमा कुन सेवा व्यवसायले कर्जा पाइरहेका छन् र कुन व्यवसाय वित्तीय पहुँचबाट बाहिर छन् भन्ने विवरणले नीति निर्माणलाई बढी उपयोगी बनाउँछ।
निक्षेप बढ्यो शाखा विस्तारियो
बागमती प्रदेशमा बैंक तथा वित्तीय संस्थाका कुल २ हजार ९२३ शाखा सञ्चालनमा छन्।
तीमध्ये वाणिज्य बैंकका १ हजार ७३०, विकास बैंकका ३२९, वित्त कम्पनीका १११, लघुवित्तका ७५२ र पूर्वाधार विकास बैंकको एउटा शाखा रहेको राष्ट्र बैंकको प्रतिवेदनमा उल्लेख छ। काठमाडौंमा मात्रै १ हजार १२८ शाखा छन्।
शाखा संख्याले बैंकिङ सेवाको भौतिक पहुँच देखाउँछ। तर शाखा धेरै हुनु र उत्पादनमूलक कर्जा सहज रूपमा उपलब्ध हुनु एउटै कुरा होइन।
कर्जाका लागि आवश्यक कागजात, धितो, व्यवसायको प्रकृति, ब्याजदर र ऋण तिर्ने क्षमतासम्बन्धी मूल्यांकनले पनि वित्तीय पहुँच निर्धारण गर्छ।
प्रदेशमा निक्षेप संकलन ९.७९ प्रतिशतले बढेर ५२ खर्ब ६७ अर्ब २३ करोड रुपैयाँ पुगेको छ। कर्जा प्रवाह ९.०७ प्रतिशतले बढेर ३६ खर्ब २४ अर्ब ७७ करोड रुपैयाँ पुगेको छ।
निक्षेपको वृद्धिदर कर्जाको भन्दा केही बढी छ। यसले बैंकिङ प्रणालीमा संकलित स्रोत र कर्जा परिचालनबीचको अन्तरलाई पनि देखाउँछ।
तर प्रदेशमा संकलित सबै निक्षेप सोही प्रदेशमा मात्र लगानी गर्नुपर्ने व्यवस्था हुँदैन। बैंकहरूले राष्ट्रिय स्तरमा स्रोत परिचालन गर्छन्। त्यसैले निक्षेपको भौगोलिक स्थान र कर्जाको स्थानबीचको तुलना गर्दा बैंकिङ प्रणालीको समग्र संरचना बुझ्नुपर्छ।
वित्तीय पहुँचको अर्को पक्ष सहकारी हो। राष्ट्र बैंकको अध्ययनमा समेटिएका बचत तथा ऋण सहकारी संस्थाको कुल बचत ०.०४ प्रतिशतले घटेर १२ अर्ब ३८ करोड ६० लाख रुपैयाँमा सीमित भएको छ।
सहकारीका सदस्य ७.२० प्रतिशत र कर्मचारी ९.८० प्रतिशतले घटेका छन्।
यी तथ्यांक अध्ययनमा समेटिएका सहकारीसँग सम्बन्धित हुन्। तिनलाई प्रदेशका सबै सहकारीको समग्र अवस्था भनेर बुझ्न मिल्दैन।
यद्यपि बचत, सदस्य र कर्मचारीको संख्यामा आएको गिरावटले अध्ययनमा समेटिएका संस्थाको कारोबार तथा सञ्चालनमा दबाब रहेको संकेत गर्छ।
बैंक र सहकारी दुवैले स्थानीय अर्थतन्त्रमा वित्तीय पहुँच विस्तार गर्न भूमिका खेल्छन्।
बैंकको कर्जा तुलनात्मक रूपमा ठूलो व्यावसायिक लगानीमा केन्द्रित हुन सक्छ भने सहकारीले साना बचतकर्ता र सदस्यको वित्तीय आवश्यकतामा भूमिका खेल्न सक्छन्।
तर सहकारीको वित्तीय अवस्था कमजोर हुँदा स्थानीय बचतकर्ताको विश्वास र साना व्यवसायको स्रोत परिचालन प्रभावित हुन सक्छ।
वित्तीय प्रणालीको पहुँच मूल्यांकन गर्दा शाखा संख्या वा निक्षेपको आकार मात्रै पर्याप्त हुँदैन। कर्जा पाउने व्यक्तिको संख्या, साना तथा मझौला व्यवसायले पाएको वित्तीय सुविधा, कर्जाको लागत, भुक्तानीको अवस्था र व्यवसाय सञ्चालनमा त्यसको प्रभावसमेत हेर्नुपर्छ।
अर्थतन्त्र बढ्यो तर खर्च सुस्त
बागमती प्रदेशको अर्थतन्त्र आर्थिक वर्ष २०८२/८३ मा ५.४० प्रतिशतले वृद्धि हुने अनुमान गरिएको छ। प्रचलित मूल्यमा प्रदेशको कुल गार्हस्थ्य उत्पादन २४ खर्ब २३ अर्ब रुपैयाँ पुग्ने अनुमान छ।
राष्ट्रिय अर्थतन्त्रमा प्रदेशको हिस्सा ३६.७१ प्रतिशत रहने प्रक्षेपण गरिएको छ। राष्ट्रिय आर्थिक वृद्धिदर भने ३.८५ प्रतिशत रहने अनुमान छ।
प्रदेशको अर्थतन्त्र ठूलो हुनु र आर्थिक गतिविधि विस्तार हुनु सकारात्मक पक्ष हुन्। तर अर्थतन्त्रको आकार र त्यसको उत्पादन संरचनालाई अलग गरेर हेर्नुपर्छ।
सेवा क्षेत्रको योगदान ७६.५३ प्रतिशत र कृषिको योगदान ११.२३ प्रतिशत रहेको अवस्थामा उत्पादनमूलक क्षेत्रको विस्तार, औद्योगिक क्षमता उपयोग र कृषि उत्पादकत्व सुधार आर्थिक नीतिका महत्त्वपूर्ण विषय हुन्छन्।
सरकारी खर्चको अवस्था पनि आर्थिक गतिविधिसँग जोडिन्छ। आर्थिक वर्ष २०८२/८३ मा बागमती प्रदेश सरकारले ६७ अर्ब ४७ करोड ८३ लाख रुपैयाँभन्दा बढी बजेट विनियोजन गरेको थियो।
असार मसान्तसम्मको वित्तीय प्रगति विवरणअनुसार कुल खर्च करिब ४६ अर्ब २८ करोड रुपैयाँ पुगेको छ। खर्चको अनुपात करिब ६८.५८ प्रतिशत हो।
यसको अर्थ विनियोजित बजेटको करिब एकतिहाइ खर्च हुन सकेन। बजेट विनियोजन हुनु र बजेटबाट आयोजना कार्यान्वयन हुनु फरक विषय हुन्।
सडक, सिँचाइ, औद्योगिक पूर्वाधार, कृषि बजार, भण्डारण र स्थानीय उद्यमसँग सम्बन्धित आयोजना समयमै सम्पन्न भएमा निजी क्षेत्रको लागत घटाउन र लगानी आकर्षित गर्न सहयोग पुग्न सक्छ।
प्रदेशको राजस्व संकलन ८.३७ प्रतिशतले बढेर ३० अर्ब ६७ करोड रुपैयाँ पुगेको प्रतिवेदनमा उल्लेख छ। राजस्व बढ्नुले आर्थिक कारोबार र सरकारी आम्दानीमा विस्तार देखाउँछ। तर राजस्व वृद्धि र बजेट खर्चको कार्यान्वयनलाई सँगसँगै हेर्नुपर्छ।
सार्वजनिक स्रोत खर्च हुन नसक्दा आर्थिक गतिविधिमा अपेक्षित प्रभाव पर्न नसक्ने जोखिम रहन्छ।
घरजग्गा कारोबारमा पनि फरक संकेत देखिएको छ। घरजग्गा रजिस्ट्रेसन संख्या ९.६ प्रतिशतले बढेको भए पनि त्यसबाट प्राप्त राजस्व १६.८ प्रतिशतले घटेर २० अर्ब ६० करोड रुपैयाँमा सीमित भएको छ।
कारोबार संख्या बढ्नु र राजस्व घट्नुले कारोबारको मूल्य, जग्गाको प्रकृति वा करयोग्य कारोबारको संरचनामा परिवर्तन भएको हुन सक्ने संकेत गर्छ। तर कारण निश्चित गर्न थप विवरण आवश्यक हुन्छ।
घरजग्गा कारोबार बैंक कर्जासँग पनि जोडिन्छ। जग्गा तथा भवन धितो राखेर कर्जा लिने, व्यावसायिक भवन निर्माण गर्ने र आवासीय तथा व्यावसायिक सम्पत्तिमा लगानी गर्ने गतिविधिले वित्तीय प्रणालीलाई प्रभावित गर्छन्।
त्यसैले घरजग्गा कारोबारमा आएको परिवर्तनको विश्लेषण गर्दा कर्जाको गुणस्तर, धितोको मूल्य र ऋण तिर्ने क्षमताको अवस्था पनि महत्त्वपूर्ण हुन्छ।
बागमतीबाट आर्थिक वर्ष २०८२/८३ मा १ लाख २९ हजार ६५१ जना वैदेशिक रोजगारीमा गएको प्रतिवेदनमा उल्लेख छ। जिल्लागत रूपमा चितवनबाट विदेशिनेको संख्या सबैभन्दा बढी रहेको उल्लेख गरिएको छ।
वैदेशिक रोजगारीबाट आउने विप्रेषणले परिवारको उपभोग, बचत, घरजग्गा र साना व्यवसायमा लगानीलाई प्रभावित गर्न सक्छ। तर विदेशिनेको संख्या मात्रैबाट प्रदेशमा आएको कुल विप्रेषण वा त्यसको लगानीको दिशा निर्धारण गर्न सकिँदैन।
यसरी हेर्दा बागमतीको अर्थतन्त्रमा बैंक कर्जा, सरकारी खर्च, घरजग्गा कारोबार, पर्यटन, उद्योग र वैदेशिक रोजगारी एकअर्कासँग जोडिएका छन्।
यी क्षेत्रको विस्तारले अर्थतन्त्रलाई गति दिन सक्छ। तर त्यसको लाभ जिल्लागत रूपमा कति फैलिएको छ र उत्पादन तथा रोजगारीमा कति रूपान्तरण भएको छ भन्ने कुरा थप महत्त्वपूर्ण छ।
बाढीले बढायो कर्जा जोखिम
बागमती प्रदेशको वित्तीय तथा आर्थिक गतिविधिमा प्राकृतिक विपद्ले थप जोखिम सिर्जना गरेको छ।
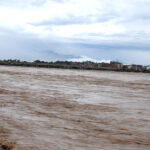
राष्ट्र बैंकको प्रतिवेदनअनुसार भदौ १० गते रसुवा, नुवाकोट र धादिङ क्षेत्रमा भोटेकोसी तथा त्रिशूली नदीमा आएको बाढीले जलविद्युत् आयोजना, मितेरी पुल, सडक सञ्जाल र खेतीयोग्य जमिनमा क्षति पुर्याएको थियो।
बाढीले प्रभावित क्षेत्रका व्यवसायको सञ्चालनमा अवरोध सिर्जना गर्न सक्छ। सडक बिग्रिएमा सामान ढुवानी रोकिन सक्छ। पुल र विद्युत् पूर्वाधारमा क्षति पुगेमा उत्पादन तथा आपूर्ति प्रणाली प्रभावित हुन सक्छ।
खेतीयोग्य जमिनमा क्षति पुगेमा किसानको आम्दानी घट्न सक्छ। यस्ता अवस्थाले बैंकबाट कर्जा लिएका व्यवसायी र किसानको ऋण भुक्तानी क्षमतामा दबाब पर्न सक्छ।
राष्ट्र बैंकले बाढीका कारण स्थानीय व्यवसाय प्रभावित हुँदा कर्जा असुलीमा असर पर्ने र खराब कर्जा बढ्ने जोखिम औंल्याएको छ।
बैंकका लागि कर्जा प्रवाह गर्नु मात्र पर्याप्त हुँदैन। ऋणीले समयमै साँवा र ब्याज तिर्न सक्ने अवस्था कायम रहनुपर्छ। प्राकृतिक विपद्, बजारको उतारचढाव वा व्यवसाय बन्द हुँदा नियमित भुक्तानी प्रभावित हुन सक्छ।
यस्तो जोखिम कुनै एउटा जिल्लामा सीमित रहेन भने बैंकको कर्जा गुणस्तरमा थप दबाब पर्न सक्छ।
नेपाल राष्ट्र बैंकको वित्तीय स्थायित्व प्रतिवेदनले पनि समग्र बैंकिङ क्षेत्रमा खराब कर्जाको अवस्था महत्त्वपूर्ण निगरानीको विषय रहेको देखाएको छ।
आर्थिक वर्ष २०८०/८१ को मध्य जुलाईसम्म बैंक तथा वित्तीय संस्थाको निष्क्रिय कर्जा अनुपात ३.८६ प्रतिशत पुगेको थियो, जुन अघिल्लो वर्षको ३.०२ प्रतिशतभन्दा बढी थियो।
यो पुरानो राष्ट्रिय तथ्यांक हो, बागमती प्रदेशको २०८२/८३ को निष्क्रिय कर्जा अनुपात होइन। यसले भने कर्जा विस्तारसँगै कर्जा गुणस्तरको निगरानी किन आवश्यक छ भन्ने सन्दर्भ दिन्छ।
बाढी प्रभावित क्षेत्रमा बैंक तथा वित्तीय संस्थाले ऋणीको वास्तविक अवस्था मूल्यांकन गर्नु आवश्यक हुन्छ।
व्यवसाय पुनः सञ्चालन गर्न कति समय लाग्छ, ऋणीको आम्दानी कहिले फर्किन्छ, धितोमा कति क्षति पुगेको छ र कर्जा भुक्तानीका लागि कस्तो योजना आवश्यक छ भन्ने विषय महत्त्वपूर्ण हुन्छन्।
प्राकृतिक विपद्बाट प्रभावित ऋणीलाई सहुलियत वा पुनर्संरचनाको सुविधा दिने निर्णय गर्दा नियामकीय व्यवस्था र संस्थाको वित्तीय अवस्थालाई ध्यान दिनुपर्छ।
वास्तविक रूपमा प्रभावित व्यवसायलाई पुनः सञ्चालनको अवसर दिनु र भुक्तानी गर्न सक्ने ऋणीले जानाजान भुक्तानी नगर्ने अवस्थालाई छुट्याउनु पनि आवश्यक हुन्छ।
प्रदेशको वित्तीय जोखिम व्यवस्थापनमा बैंक, स्थानीय तह, प्रदेश सरकार र विपद् व्यवस्थापन निकायबीच समन्वय आवश्यक हुन्छ। सडक, पुल, विद्युत् आयोजना र कृषि पूर्वाधारको पुनःस्थापना ढिलो भएमा ऋणीको आम्दानी सामान्य अवस्थामा फर्किन समय लाग्न सक्छ।
त्यसैले विपद्पछिको पुनःस्थापना खर्चलाई राहतमा मात्र सीमित नगरी उत्पादन र व्यवसाय पुनः सञ्चालनसँग जोड्नुपर्छ।
कर्जाको आकार होइन प्रभाव महत्त्वपूर्ण
बागमती प्रदेशको वित्तीय तथ्यांकले बैंकिङ गतिविधि विस्तार भइरहेको देखाउँछ। निक्षेप ५२ खर्ब ६७ अर्ब रुपैयाँ नाघेको छ। कर्जा प्रवाह ३६ खर्ब २४ अर्ब रुपैयाँ पुगेको छ।
प्रदेशको अर्थतन्त्र राष्ट्रिय उत्पादनको एकतिहाइभन्दा बढी हिस्सा ओगट्ने अवस्थामा छ। तर यही आर्थिक केन्द्रभित्र कृषिको कर्जा हिस्सा ३.३ प्रतिशतमा सीमित छ र औद्योगिक कर्जाको ९२.७३ प्रतिशत काठमाडौंमा केन्द्रित छ।
यसको अर्थ बैंकले कृषिमा लगानी नगरेको वा काठमाडौं बाहिर उद्योग सञ्चालन नभएको भन्ने होइन। तथ्यांकले कर्जाको संरचना र भौगोलिक केन्द्रित अवस्था देखाउँछ।
त्यसको वास्तविक कारण बुझ्न कर्जा अभिलेख, ऋणीको व्यवसाय सञ्चालन स्थान, उद्योगको वास्तविक लगानी र कर्जाबाट सिर्जना भएको उत्पादनको थप अध्ययन आवश्यक छ।
प्रदेशभित्र कर्जाको सन्तुलित वितरणका लागि सबै जिल्लामा समान रकम बाँड्नु व्यावहारिक समाधान नहुन सक्छ। उद्योग, कृषि र सेवा व्यवसायको सम्भावना, बजार, पूर्वाधार र जोखिम फरक हुन्छन्।
आवश्यकताअनुसार वित्तीय पहुँच विस्तार गर्नु र कर्जाको उपयोगबाट आर्थिक प्रतिफल बढाउनु मुख्य विषय हो।
कृषिमा उत्पादनसँग जोडिएको कर्जा, कृषि बीमा, भण्डारण, प्रशोधन र बजार पहुँचलाई सँगै विस्तार गर्न सकिन्छ। उद्योगका हकमा वास्तविक उत्पादन स्थान, सञ्चालन क्षमता, रोजगारी र लगानीको प्रगति हेरेर वित्तीय पहुँचको मूल्यांकन गर्न सकिन्छ।
साना तथा मझौला व्यवसायका लागि आवश्यक कागजात र कर्जा मूल्यांकन प्रक्रियालाई पारदर्शी बनाउनु पनि उपयोगी हुन्छ।
बागमती प्रदेश सरकारले बजेट कार्यान्वयनलाई कृषि, उद्योग र स्थानीय पूर्वाधारसँग जोड्न सके निजी क्षेत्रको लागत घटाउन सहयोग पुग्न सक्छ। विनियोजित रकम समयमै खर्च हुनु मात्र पर्याप्त हुँदैन।
त्यसबाट निर्माण भएका पूर्वाधार सञ्चालनमा आए कि आएनन्, उद्योगलाई सेवा पुगेको छ कि छैन र किसानले बजारसम्म पहुँच पाए कि पाएनन् भन्ने परिणाम पनि मूल्यांकन गर्नुपर्छ।
नेपाल राष्ट्र बैंकका लागि पनि क्षेत्रगत कर्जा तथ्यांकलाई अझ उपयोगी बनाउने अवसर छ।
कम्पनीको केन्द्रीय कार्यालय रहेको स्थान र कर्जाबाट वित्तपोषित परियोजनाको वास्तविक स्थान छुट्याएर तथ्यांक सार्वजनिक गर्न सकिएमा जिल्लागत लगानीको वास्तविक अवस्था स्पष्ट हुन्छ।
त्यसबाट काठमाडौंमा अभिलेख भएको कर्जामध्ये कति राजधानीबाहिरका परियोजनामा गएको छ भन्ने पनि बुझ्न सकिन्छ।
अन्ततः बागमतीको चुनौती बैंक कर्जाको आकार बढाउनु मात्र होइन। उपलब्ध वित्तीय स्रोतलाई उत्पादन, रोजगारी र आर्थिक अवसर विस्तारमा कसरी रूपान्तरण गर्ने भन्ने हो।
सेवा क्षेत्रको बलियो आधारलाई कायम राख्दै कृषि र उद्योगको क्षमता बढाउन सकिए प्रदेशको आर्थिक वृद्धिले अझ फराकिलो आधार पाउन सक्छ।
३६ खर्बको कर्जा प्रवाह आफैँमा ठूलो वित्तीय उपलब्धि हो। तर यसको वास्तविक सफलता कति रकम ऋणका रूपमा गएको छ भन्नेमा मात्र मापन हुँदैन।
त्यसले कति उत्पादन बढायो, कति रोजगारी सिर्जना गर्यो, कति नयाँ व्यवसाय टिकायो र राजधानीबाहिरका जिल्लाको आर्थिक गतिविधिमा कति योगदान पुर्यायो भन्ने परिणामले यसको प्रभाव निर्धारण गर्नेछ।