

काठमाडौँ । नेपाल राष्ट्र बैंकले कागजी नोटको विद्युतीय विकल्पका रूपमा केन्द्रीय बैंक डिजिटल करेन्सी प्रचलनमा ल्याउने तयारी थालेको धेरै भइसकेको छ।
केन्द्रीय बैंकले छुट्टै महाशाखा स्थापना गरेर अध्ययन अघि बढाएको छ, अन्तर्राष्ट्रिय संस्थाबाट प्राविधिक सहयोग लिएको छ र डिजिटल मुद्राको सम्भावित प्रयोगबारे सरोकारवालासँग छलफलसमेत गरेको छ।
डिजिटल मुद्राको परीक्षण सुरु भइसकेको स्पष्ट सार्वजनिक पुष्टि भने अझै देखिएको छैन।
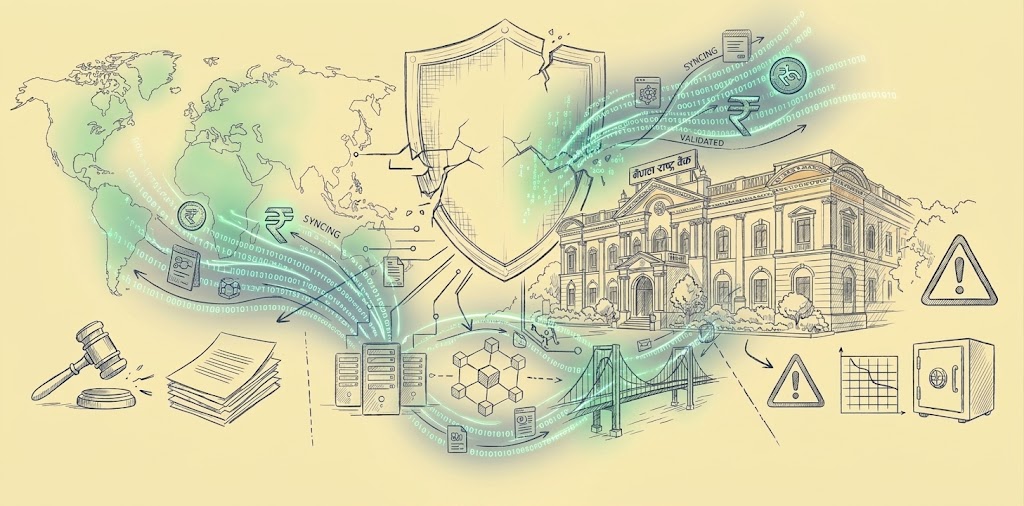
सन् २०२६ भित्र होलसेल डिजिटल करेन्सीको परीक्षण गर्ने लक्ष्य राखेको राष्ट्र बैंकका लागि अब प्रश्न डिजिटल मुद्रा ल्याउने कि नल्याउने भन्ने मात्रै होइन, त्यसलाई सुरक्षित, कानुनी रूपमा वैध र आर्थिक रूपमा उपयोगी बनाउने तयारी कति पूरा भयो भन्ने हो।
राष्ट्र बैंकको चौथो रणनीतिक योजनाले डिजिटल करेन्सीको सम्भाव्यता अध्ययन र परीक्षणलाई प्राथमिकतामा राखेको थियो। त्यसैअनुसार आर्थिक वर्ष २०७९/८० को मौद्रिक नीतिमा केन्द्रीय बैंक डिजिटल मुद्राको अध्ययन गर्ने विषय समेटियो।
सुरुमा बैंक तथा वित्तीय संस्थाबीच हुने ठूलो रकमको कारोबारमा सीमित होलसेल डिजिटल करेन्सी परीक्षण गर्ने योजना बनाइएको थियो।
पछिल्लो समय भने सर्वसाधारणले प्रयोग गर्न सक्ने खुद्रा डिजिटल मुद्रा र स्थिर मूल्यमा आधारित निजी डिजिटल सम्पत्तिसम्बन्धी विषयसमेत अध्ययनको दायरामा आएको राष्ट्र बैंकका अधिकारीहरूले बताएका छन्।
राष्ट्र बैंकले डिजिटल मुद्राको अध्ययनका लागि छुट्टै महाशाखा गठन गर्नु, अन्तर्राष्ट्रिय मुद्रा कोषबाट प्राविधिक सहयोग लिनु र बैंकिङ तथा प्रविधि क्षेत्रका सरोकारवालासँग परामर्श गर्नु तयारी अघि बढेको संकेत हो। तर यी गतिविधि परीक्षण सफल भएको वा डिजिटल मुद्रा सर्वसाधारणका लागि जारी गर्न तयार भइसकेको प्रमाण होइनन्।
राष्ट्र बैंकको डिजिटल मुद्रासम्बन्धी अध्ययनलाई अन्तर्राष्ट्रिय मुद्रा कोषले पनि सहयोग गरेको छ।
सन् २०२६ को अप्रिलमा प्रकाशित नेपालको अर्थतन्त्रसम्बन्धी प्रतिवेदनमा कोषले राष्ट्र बैंकको सन् २०२६ मा होलसेल डिजिटल करेन्सी परीक्षण गर्ने योजनाका लागि विभिन्न प्राविधिक सहायता अभियान सञ्चालन गरिएको उल्लेख गरेको छ।
ती सहायतामा अवधारणा, कानुनी पक्ष, सरोकारवालाको सहभागिता, सम्भावित प्रयोग र समष्टिगत आर्थिक प्रभावबारे छलफल समेटिएका थिए।
राष्ट्र बैंकले डिजिटल मुद्राको अवधारणा अघि बढाएको भए पनि परीक्षणको वास्तविक अवस्था, त्यसका लागि तयार गरिएको प्रणाली, आवश्यक कानुनी व्यवस्थाको प्रगति र परीक्षणको नयाँ समयसीमाबारे सार्वजनिक रूपमा उपलब्ध विवरण पर्याप्त स्पष्ट छैनन्।
यही अस्पष्टताले डिजिटल करेन्सीको तयारीलाई लिएर प्रश्न उठाएको छ। डिजिटल मुद्राले भुक्तानी प्रणालीलाई आधुनिक बनाउन सक्छ, तर त्यसको उपयोगिता प्रविधि किन्नु वा नयाँ प्रणाली बनाउनुमा मात्रै सीमित हुँदैन।
देशको विद्यमान भुक्तानी पूर्वाधार, बैंकिङ प्रणाली, कानुन, साइबर सुरक्षा र सर्वसाधारणको विश्वासलाई एकैसाथ तयार पार्नुपर्ने हुन्छ।
लक्ष्य नजिकिँदा परीक्षणको अवस्था अस्पष्ट
राष्ट्र बैंकको डिजिटल करेन्सीसम्बन्धी योजनामा सन् २०२६ लाई महत्त्वपूर्ण समयसीमाका रूपमा राखिएको छ।
अन्तर्राष्ट्रिय मुद्रा कोषको प्रतिवेदनले पनि सन् २०२६ मा होलसेल डिजिटल करेन्सीको परीक्षण गर्ने योजनालाई उल्लेख गरेको छ। तर लक्ष्य तोक्नु र परीक्षण सुरु गर्नु दुई फरक अवस्था हुन्।
परीक्षणको मिति, सहभागी बैंक तथा वित्तीय संस्था, प्रयोग गरिने प्रविधि, कारोबारको सीमा र परीक्षणबाट अपेक्षा गरिएको नतिजा सार्वजनिक रूपमा स्पष्ट नभएसम्म तयारी कुन चरणमा छ भन्ने मूल्याङ्कन गर्न कठिन हुन्छ।
अक्टोबर २०२६ मा सार्वजनिक भएको अध्ययन सामग्रीमा राष्ट्र बैंकको डिजिटल करेन्सीसम्बन्धी मार्गचित्रअनुसार होलसेल परीक्षणको लक्ष्य सन् २०२६ को अगस्टमा राखिएको उल्लेख छ।
त्यसै सामग्रीले परीक्षण सुरु भइसकेको पुष्टि नभएको पनि स्पष्ट पारेको छ। यसको अर्थ, प्रारम्भिक समयसीमा बितिसकेको अवस्थामा परीक्षण सुरु भयो कि भएन भन्ने प्रश्नको उत्तर सार्वजनिक प्रमाणबाट स्पष्ट हुन सकेको छैन।
यसलाई परीक्षण असफल भएको निष्कर्षका रूपमा लिन मिल्दैन, तर समयसीमा र कार्यान्वयनबीचको अन्तरबारे राष्ट्र बैंकले अद्यावधिक जानकारी दिनुपर्ने अवस्था भने देखिन्छ।
राष्ट्र बैंकको भुक्तानी प्रणाली विभागका निर्देशक प्रह्लाद गिरीले अगस्ट ३१, २०२६ मा सार्वजनिक गरेको आफ्नो विश्लेषणमा डिजिटल मुद्राको परीक्षणमा हतार गर्नुभन्दा आधारभूत भुक्तानी पूर्वाधार बलियो बनाउनुपर्ने तर्क गरेका छन्।
उनले विभिन्न अर्थतन्त्रको तुलनात्मक अध्ययनका आधारमा डिजिटल मुद्राले कारोबारको समय, लागत, जोखिम र बैंकले कारोबारका लागि छुट्याउनुपर्ने तरलतामा सुधार ल्याउन सक्ने सम्भावना औँल्याएका छन्। तर उनको विश्लेषणले डिजिटल मुद्रा मात्रै सबैभन्दा प्रभावकारी उपाय हो भन्ने निष्कर्ष दिएको छैन।
“पहिले आधारभूत पूर्वाधार तयार गर्नुपर्छ।” गिरीको विश्लेषणको मुख्य सन्देश यही हो।
उनका अनुसार भुक्तानी सन्देश आदानप्रदानको अन्तर्राष्ट्रिय मानक सुधार र विद्यमान अन्तरबैंक भुक्तानी प्रणालीको आधुनिकीकरणले डिजिटल मुद्राबाट प्राप्त हुन सक्ने लाभलाई अझ प्रभावकारी बनाउन सक्छ।
उनले आफ्नो तुलनात्मक अध्ययनमा प्रयोग भएका तथ्याङ्कलाई वास्तविक कारोबारबाट प्राप्त पूर्ण मापन नभई उपलब्ध तथ्यमा आधारित उदाहरणात्मक विश्लेषणका रूपमा बुझ्नुपर्ने पनि स्पष्ट पारेका छन्।
गिरीको तर्कले नेपालका लागि एउटा महत्त्वपूर्ण प्रश्न उठाउँछ।
डिजिटल मुद्राको परीक्षण गर्ने लक्ष्य पूरा गर्न मात्रै प्रविधि विकास गर्ने कि त्यसलाई सञ्चालन गर्न आवश्यक बैंकिङ पूर्वाधार, कारोबारको अन्तिम टुङ्गो लाग्ने कानुनी व्यवस्था, अन्तरसञ्चालन र साइबर सुरक्षालाई पनि समान प्राथमिकता दिने?
परीक्षणलाई समयसीमा पूरा गर्ने औपचारिक कार्यक्रमका रूपमा सीमित गरियो भने त्यसबाट प्राप्त हुने ज्ञान र वास्तविक आर्थिक लाभ सीमित हुन सक्छ।
डिजिटल मुद्राको तयारीबारे सार्वजनिक विवरणमा राष्ट्र बैंकले अध्ययन, महाशाखा गठन र सरोकारवालासँग परामर्शलाई अघि बढाएको देखिन्छ।
तर परीक्षणको कार्ययोजना, सहभागी संस्थाको विवरण, आवश्यक बजेट, प्राविधिक परीक्षणका सूचक र परीक्षणपछिको मूल्याङ्कन प्रक्रिया सार्वजनिक रूपमा स्पष्ट हुन सकेका छैनन्।
यी विवरण सार्वजनिक हुनु आवश्यक छ, किनकि डिजिटल मुद्राको परीक्षण केन्द्रीय बैंकको आन्तरिक प्रविधि परियोजना मात्रै होइन; भविष्यमा देशको मौद्रिक प्रणाली र भुक्तानी संरचनामा प्रभाव पार्न सक्ने परियोजना हो।
डिजिटल मुद्रा र अनलाइन भुक्तानी फरक
नेपालमा डिजिटल भुक्तानीको प्रयोग बढिरहेको छ। मोबाइल बैंकिङ, डिजिटल वालेट, क्यूआर भुक्तानी र अन्तरबैंक रकम स्थानान्तरण सर्वसाधारणका लागि परिचित बन्दै गएका छन्।
यस्तो अवस्थामा नयाँ डिजिटल मुद्रा किन आवश्यक छ भन्ने प्रश्न स्वाभाविक हो। अहिलेको डिजिटल भुक्तानी र केन्द्रीय बैंक डिजिटल करेन्सीबीचको आधारभूत भिन्नता बुझिएपछि मात्रै यसको सम्भावित उपयोगिता स्पष्ट हुन्छ।
मोबाइल बैंकिङ वा डिजिटल वालेटमा देखिने रकम सामान्यतः बैंक खातामा रहेको निक्षेप वा भुक्तानी सेवा प्रदायकसँग सम्बन्धित रकमको विद्युतीय अभिलेख हो।
ग्राहकले मोबाइलबाट पैसा पठाउँदा बैंक तथा भुक्तानी प्रणालीले सम्बन्धित खाताबीच रकम स्थानान्तरण गर्छन्। बैंक खातामा रहेको निक्षेप वाणिज्य बैंकको दायित्व हो। त्यसको सुरक्षामा नियमन, बैंकको वित्तीय अवस्था र लागू कानुनी व्यवस्थाले भूमिका खेल्छन्।
केन्द्रीय बैंक डिजिटल करेन्सी भने केन्द्रीय बैंकले जारी गर्ने डिजिटल स्वरूपको आधिकारिक मुद्रा हो। यसको दायित्व निजी वाणिज्य बैंकको नभई मुद्रा जारी गर्ने केन्द्रीय बैंकको हुन्छ।
यसले डिजिटल स्वरूपमा केन्द्रीय बैंकको पैसालाई प्रयोग गर्न सकिने सम्भावना दिन्छ। तर यसबाट अहिलेका बैंक, मोबाइल बैंकिङ वा डिजिटल वालेट अनावश्यक हुन्छन् भन्ने निष्कर्ष निकाल्न मिल्दैन।
डिजिटल मुद्रा कसरी वितरण गर्ने, कुन कारोबारमा प्रयोग गर्ने र बैंक तथा भुक्तानी सेवा प्रदायकको भूमिका के हुने भन्ने कुरा यसको डिजाइनमा निर्भर हुन्छ।
होलसेल डिजिटल करेन्सी मुख्यतः केन्द्रीय बैंक र बैंक तथा वित्तीय संस्थाबीचको कारोबारमा प्रयोग गर्ने उद्देश्यले तयार गरिन्छ। यसबाट अन्तरबैंक भुक्तानी, वित्तीय संस्थाबीचको हिसाब मिलान र भविष्यमा सीमापार भुक्तानीको प्रक्रिया सहज बनाउने सम्भावना रहन्छ।
खुद्रा डिजिटल करेन्सी भने सर्वसाधारण र व्यवसायले दैनिक कारोबारमा प्रयोग गर्न सक्ने गरी डिजाइन गरिन्छ। नेपाल राष्ट्र बैंकले प्रारम्भमा होलसेल प्रणालीमा ध्यान दिएको भए पनि खुद्रा डिजिटल मुद्राको विषयमा पनि अध्ययन गरिरहेको विवरण उपलब्ध छ।
दुवै प्रकारका डिजिटल मुद्राका आवश्यकता र जोखिम फरक छन्।
होलसेल प्रणालीमा सहभागी संस्था सीमित हुने भएकाले परीक्षणलाई नियन्त्रण गर्न तुलनात्मक रूपमा सहज हुन सक्छ। तर त्यसका लागि बैंकहरूको विद्यमान भुक्तानी प्रणाली, कारोबारको अन्तिम टुङ्गो लगाउने प्रक्रिया, तरलता व्यवस्थापन र कानुनी मान्यता आवश्यक हुन्छ।
खुद्रा प्रणालीमा भने लाखौँ प्रयोगकर्ता, मोबाइल उपकरण, डिजिटल पहिचान, ग्राहकको गोपनीयता, सेवा पहुँच, ठगी नियन्त्रण र ग्राहक सहायता जस्ता विषय जोडिन्छन्।
त्यसैले अहिलेको डिजिटल भुक्तानी विस्तारलाई डिजिटल करेन्सीको विकल्प वा त्यसको पूर्ण तयारीका रूपमा बुझ्नु गलत हुनेछ।
डिजिटल भुक्तानीको अनुभवले प्रयोगकर्ताको व्यवहार र प्राविधिक पूर्वाधारबारे सिक्न मद्दत गर्छ। तर केन्द्रीय बैंकको डिजिटल मुद्रा सञ्चालन गर्न थप कानुनी, संस्थागत र प्राविधिक व्यवस्था आवश्यक पर्छ।
नेपालमा डिजिटल कारोबार बढ्दै जाँदा डिजिटल मुद्राको सम्भावित उपयोगिताबारे छलफल गर्नु सान्दर्भिक छ। तर क्यूआर भुक्तानी लोकप्रिय हुनु वा मोबाइल बैंकिङको कारोबार बढ्नुले मात्रै डिजिटल मुद्रा आवश्यक छ भन्ने प्रमाणित गर्दैन।
यसको आवश्यकता प्रमाणित गर्न राष्ट्र बैंकले कुन समस्या समाधान गर्न खोजेको हो भन्ने स्पष्ट गर्नुपर्छ।
अन्तरबैंक कारोबारको लागत घटाउने, कारोबारको अन्तिम टुङ्गो छिटो लगाउने, सीमापार भुक्तानी सुधार्ने वा वित्तीय पहुँच विस्तार गर्ने-कुन उद्देश्य प्राथमिक हो भन्ने निर्णयले प्रणालीको स्वरूप निर्धारण गर्छ।
कानुनी आधारबिना प्रविधि पर्याप्त हुँदैन
डिजिटल मुद्रा सञ्चालनका लागि प्रविधि तयार हुनु मात्र पर्याप्त छैन।
मुद्रा जारी गर्ने अधिकार, त्यसको कानुनी हैसियत, कारोबारको अन्तिमता, डिजिटल मुद्राको स्वामित्व, हराएको डिजिटल पहुँच पुनःप्राप्त गर्ने प्रक्रिया, विवाद समाधान र प्रणाली असफल हुँदा जिम्मेवारी कसको हुने भन्ने विषय कानुनले स्पष्ट गर्नुपर्छ।
अहिलेको कानुनी संरचनाले डिजिटल मुद्रा समेट्न नसकेमा प्रविधिले कारोबार सम्भव बनाए पनि त्यसको कानुनी वैधता र विवाद समाधानमा समस्या आउन सक्छ।
नेपाल राष्ट्र बैंक ऐन, २०५८ ले मुद्रा जारी गर्ने केन्द्रीय बैंकको अधिकार र नोट तथा सिक्काको व्यवस्थालाई आधार बनाएको छ। डिजिटल मुद्रालाई कानुनी मान्यता दिन ऐनमा संशोधन आवश्यक पर्ने विषय पछिल्लो समय विधायी छलफलमा आएको छ।
सन् २०२६ मा अघि बढाइएको संशोधन प्रक्रियामा केन्द्रीय बैंकले जारी गर्ने डिजिटल मुद्रालाई मुद्राको परिभाषामा समेट्ने प्रस्तावबारे छलफल भएको छ।
प्रस्तावित व्यवस्थाले केन्द्रीय बैंकले जारी गर्ने डिजिटल मुद्रालाई निजी क्रिप्टोकरेन्सीबाट अलग राख्ने विषयलाई पनि महत्त्व दिएको छ।
राष्ट्र बैंकका कार्यकारी निर्देशक दीर्घराज रावलले संसद्को अर्थसमितिमा भएको छलफलका क्रममा डिजिटल मुद्रासम्बन्धी प्रस्ताव केन्द्रीय बैंक डिजिटल करेन्सीका लागि भएको स्पष्ट पारेका थिए।
उनको भनाइले कानुनी परिभाषा स्पष्ट बनाउनुको महत्त्व देखाउँछ। केन्द्रीय बैंकले जारी गर्ने आधिकारिक डिजिटल मुद्रा र निजी संस्थाले जारी गर्ने क्रिप्टो सम्पत्तिलाई एउटै श्रेणीमा राख्न मिल्दैन।
पहिलोको मूल्य राष्ट्रिय मुद्रासँग बराबर रहने गरी तय गरिन्छ भने दोस्रोको मूल्य बजारको माग र आपूर्तिअनुसार उतारचढाव हुन सक्छ।
तर ऐन संशोधनको प्रस्ताव अघि बढ्नु र डिजिटल मुद्राको पूर्ण कानुनी संरचना तयार हुनु एउटै कुरा होइन।
मुद्रा जारी गर्ने अधिकार स्पष्ट भए पनि प्रयोगकर्ताको संरक्षण, गोपनीयता, डिजिटल पहिचान, कारोबारको अन्तिमता, अन्तरदेशीय कारोबारमा लागू हुने कानुन र प्रणालीमा त्रुटि हुँदा क्षतिपूर्तिको व्यवस्था जस्ता विषयमा विस्तृत व्यवस्था आवश्यक पर्न सक्छ।
डिजिटल मुद्राको कारोबारमा कानुनी विवाद उत्पन्न भएमा कुन निकायले सुनुवाइ गर्ने, डिजिटल अभिलेखलाई प्रमाणका रूपमा कसरी स्वीकार गर्ने र अनधिकृत कारोबारको जिम्मेवारी कसले लिने भन्ने प्रश्नको उत्तर पहिले नै स्पष्ट हुनुपर्छ।
यसमा अर्को चुनौती केन्द्रीय बैंक, वाणिज्य बैंक, भुक्तानी सेवा प्रदायक र प्रविधि सेवा प्रदायकबीचको जिम्मेवारी विभाजन हो।
यदि डिजिटल मुद्रा बैंकमार्फत वितरण गरिन्छ भने ग्राहक पहिचान, वालेट सञ्चालन, ग्राहक सहायता र शंकास्पद कारोबारको निगरानीमा बैंकको भूमिका के हुन्छ?
गैरबैंक भुक्तानी सेवा प्रदायकलाई वितरणमा सहभागी गराइएमा नियमन र जोखिम व्यवस्थापन कसरी हुन्छ? यी प्रश्नको उत्तर नदिई प्रणाली सञ्चालनमा ल्याउँदा संस्थागत अन्योल उत्पन्न हुन सक्छ।
अक्टोबर २०२६ मा प्रकाशित नेपालसम्बन्धी डिजिटल मुद्राको विश्लेषणमा वितरणको माध्यम आफैँमा महत्त्वपूर्ण नीतिगत निर्णय भएको उल्लेख छ। बैंकमार्फत मात्रै डिजिटल मुद्रा वितरण गर्दा वाणिज्य बैंकको निक्षेप र ऋण प्रवाहसँग सम्बन्ध कायम रहन सक्छ।
मोबाइल वालेटजस्ता गैरबैंक संस्थालाई पनि वितरणमा सहभागी गराउँदा दुर्गम क्षेत्रमा पहुँच बढ्न सक्छ, तर बैंकिङ निक्षेपमा पर्ने सम्भावित प्रभावलाई पनि विचार गर्नुपर्ने हुन्छ।
उक्त विश्लेषणले सीमित रकम राख्न मिल्ने तहगत सीमा र बैंक तथा वालेटबीच सहकार्य हुने मिश्रित प्रणालीको सम्भावना पनि प्रस्तुत गरेको छ। यो लेखकको प्रस्ताव हो, राष्ट्र बैंकले स्वीकृत गरिसकेको नीति होइन।
कानुनी सुधारलाई प्रविधि विकासपछि गरिने औपचारिक कामका रूपमा हेर्न मिल्दैन। डिजिटल मुद्रा प्रयोगमा आएपछि हुने विवादको समाधान गर्नुभन्दा पहिल्यै नियम, जिम्मेवारी र अधिकार स्पष्ट गर्नु आवश्यक हुन्छ।
यही कारणले परीक्षणको समयसीमा निर्धारण गर्दा कानुनी तयारीलाई छुट्टै कार्यसूची र मापनयोग्य उपलब्धिसँग जोड्नुपर्छ।
पूर्वाधार कमजोर भए लाभ सीमित
डिजिटल मुद्राको मुख्य आकर्षण कारोबारको गति, लागत र दक्षता सुधार्ने सम्भावना हो। विशेषगरी अन्तरबैंक कारोबार र सीमापार भुक्तानीमा विभिन्न मध्यस्थ संस्थामार्फत रकम स्थानान्तरण गर्दा लाग्ने समय र शुल्क घटाउन सकिने अपेक्षा गरिन्छ।
नेपालका लागि यो विषय महत्त्वपूर्ण छ, किनकि विप्रेषण देशको अर्थतन्त्रको प्रमुख आधारमध्ये एक हो। तर डिजिटल मुद्रा ल्याउँदैमा विदेशबाट नेपाल आउने पैसा स्वतः सस्तो र छिटो हुन्छ भन्ने ग्यारेन्टी छैन।
सीमापार कारोबारका लागि दुई देशका केन्द्रीय बैंक वा वित्तीय संस्थाले प्रयोग गर्ने प्रणाली एकअर्कासँग जोडिन सक्नुपर्छ। कारोबारसम्बन्धी सन्देशको ढाँचा, डिजिटल पहिचान, विदेशी विनिमयको व्यवस्थापन, कारोबारको अन्तिमता, समय क्षेत्र, तरलता र विवाद समाधानका नियम पनि मिल्नुपर्छ।
एउटा देशमा डिजिटल मुद्रा तयार भए पनि अर्को देशको प्रणालीसँग जोड्न आवश्यक कानुनी तथा प्राविधिक व्यवस्था नभएमा अपेक्षित लाभ प्राप्त नहुन सक्छ।
राष्ट्र बैंकका भुक्तानी प्रणाली विभागका निर्देशक प्रह्लाद गिरीले आफ्नो विश्लेषणमा अन्तर्राष्ट्रिय कारोबारको सन्देश आदानप्रदानको मानकीकरण र विद्यमान वास्तविक समयको अन्तरबैंक भुक्तानी प्रणालीको आधुनिकीकरणलाई प्राथमिकता दिनुपर्ने बताएका छन्।
उनको अध्ययनले डिजिटल मुद्रा तयार गर्ने तयारी र आधारभूत पूर्वाधार सुधार एकअर्काका पूरक भएको तर्क गरेको छ। उनले नेपालमा अन्तरबैंक भुक्तानी प्रणालीको आधुनिकीकरण र सन्देश आदानप्रदानको मानक सुधार अझै पूरा गर्नुपर्ने विषय औँल्याएका छन्।
“यदि भुक्तानी प्रणालीले संरचित तथ्याङ्क बोक्न सक्दैन भने डिजिटल मुद्राको उन्नत प्रविधिले पनि अपेक्षित काम गर्न सक्दैन।” गिरीको विश्लेषणको आशय यही हो। डिजिटल मुद्राको उपयोगिता त्यसलाई चलाउने मूल प्रणालीको क्षमतामा निर्भर हुन्छ।
डिजिटल सम्पत्ति बनाएर मात्रै बैंकहरूबीचको कारोबार छिटो हुँदैन; सहभागी संस्थाको प्रणाली, तथ्याङ्कको गुणस्तर र कारोबार मिलान गर्ने संयन्त्र पनि उपयुक्त हुनुपर्छ।
अन्तर्राष्ट्रिय मुद्रा कोषले पनि राष्ट्र बैंकलाई डिजिटल करेन्सीको अवधारणा, कानुनी पक्ष, सरोकारवालाको सहभागिता र समष्टिगत आर्थिक प्रभावबारे प्राविधिक सहयोग दिएको जनाएको छ।
यसले डिजिटल मुद्रा ल्याउने निर्णय केवल प्रविधि छनोटको विषय नभई मौद्रिक नीति, बैंकिङ प्रणाली र वित्तीय स्थिरतासँग सम्बन्धित विषय भएको देखाउँछ।
डिजिटल मुद्राबाट सम्भावित लाभ लिन नेपालले आफ्नो भुक्तानी पूर्वाधारको क्षमता मूल्याङ्कन गर्नुपर्छ। बैंक तथा वित्तीय संस्थाबीचको कारोबार कुन समयसम्म सञ्चालन हुन्छ, प्रणालीमा अवरोध हुँदा कारोबार कसरी पुनःस्थापना गरिन्छ, विभिन्न संस्थाको प्रणालीबीच तथ्याङ्क आदानप्रदान कसरी हुन्छ र आकस्मिक अवस्थामा वैकल्पिक व्यवस्था के छ भन्ने विषय परीक्षणका आधार हुनुपर्छ।
यी प्रश्नको उत्तरबिना डिजिटल मुद्रा परीक्षणलाई प्रविधिको प्रदर्शनमा सीमित गर्ने जोखिम रहन्छ।
यससँगै प्रणालीको लागत पनि महत्त्वपूर्ण हुन्छ। नयाँ डिजिटल मुद्रा सञ्चालन गर्न आवश्यक उपकरण, सफ्टवेयर, सुरक्षा परीक्षण, जनशक्ति, प्रणालीको नियमित अद्यावधिक र आकस्मिक सेवा पुनःस्थापनामा खर्च लाग्छ।
कागजी नोट छपाइ तथा व्यवस्थापनको लागत घट्ने सम्भावना भए पनि डिजिटल मुद्रा पूर्ण रूपमा निःशुल्क प्रणाली होइन। त्यसैले अपेक्षित लाभ र सञ्चालन खर्चको तुलनात्मक अध्ययन आवश्यक हुन्छ।
बैंकिङ प्रणालीमा पर्न सक्ने जोखिम
डिजिटल मुद्राको अर्को महत्त्वपूर्ण पक्ष बैंकिङ प्रणालीमा पर्ने प्रभाव हो। अहिले सर्वसाधारणको बचतको ठूलो हिस्सा वाणिज्य बैंक तथा वित्तीय संस्थामा निक्षेपका रूपमा रहन्छ। बैंकहरूले यही निक्षेपको आधारमा ऋण प्रवाह गर्छन्।
यदि भविष्यमा सर्वसाधारणले आफ्नो बचतको ठूलो हिस्सा वाणिज्य बैंकको खाताबाट निकालेर केन्द्रीय बैंकले जारी गरेको डिजिटल मुद्रामा राख्न थाले भने बैंकहरूको निक्षेप संरचनामा परिवर्तन आउन सक्छ।
सामान्य अवस्थामा केन्द्रीय बैंकको डिजिटल मुद्रालाई सुरक्षित मान्ने धारणा बलियो हुन सक्छ, किनकि त्यसको दायित्व निजी बैंकको नभई केन्द्रीय बैंकको हुन्छ। तर यही विश्वासले संकटको समयमा तीव्र निक्षेप स्थानान्तरणलाई प्रोत्साहन गर्न सक्छ।
कुनै बैंकको वित्तीय अवस्था कमजोर भएको खबर फैलिँदा ग्राहकले बैंकबाट पैसा निकालेर केन्द्रीय बैंकको डिजिटल मुद्रामा सार्न सकेमा निक्षेप बहिर्गमन छिटो हुन सक्छ। यस्तो सम्भावनालाई डिजिटल मुद्राको डिजाइनमै विचार गर्नुपर्छ।
अक्टोबर २०२६ मा सार्वजनिक भएको विश्लेषणमा डिजिटल मुद्राले बैंकिङ प्रणालीमा निक्षेपको भूमिका परिवर्तन गर्न सक्ने जोखिम औँल्याइएको छ।
उक्त सामग्रीमा डिजिटल मुद्रा राख्ने सीमितता, वितरणको माध्यम र बैंकसँगको सम्बन्धले वित्तीय स्थिरतामा प्रभाव पार्न सक्ने चर्चा छ।
यो जोखिमको अर्थ डिजिटल मुद्रा जारी गर्नै हुँदैन भन्ने होइन; यसको अर्थ प्रणालीको डिजाइन गर्दा निक्षेप बहिर्गमन, तरलता र बैंकहरूको ऋण प्रवाहमा पर्ने प्रभावको मूल्याङ्कन गर्नुपर्छ भन्ने हो।
होलसेल डिजिटल करेन्सीबाट सुरु गर्ने राष्ट्र बैंकको योजना यस अर्थमा तुलनात्मक रूपमा सावधानीपूर्ण विकल्प हुन सक्छ। सुरुमा सीमित बैंक तथा वित्तीय संस्थाबीच परीक्षण गर्दा कारोबारको गति, प्रणालीको विश्वसनीयता, तरलता व्यवस्थापन र कानुनी पक्षको मूल्याङ्कन गर्न सकिन्छ।
परीक्षणका क्रममा देखिएका कमजोरी सुधारेर मात्रै प्रयोगको दायरा विस्तार गर्न सकिन्छ। तर परीक्षणमा सहभागी संस्था, कारोबारको सीमा र जोखिम नियन्त्रणको व्यवस्था स्पष्ट नभएमा यसको मूल्याङ्कन गर्न सकिँदैन।
डिजिटल मुद्राले बैंकहरूको भूमिका पूर्ण रूपमा हटाउने हो कि बैंकमार्फत नै सर्वसाधारणसम्म पुग्ने हो भन्ने विषय पनि महत्त्वपूर्ण छ। दुई तहको प्रणालीमा केन्द्रीय बैंकले डिजिटल मुद्रा जारी गर्छ र बैंकहरूले ग्राहकसम्म वितरण गर्छन्।
यसले बैंक र ग्राहकबीचको सम्बन्ध कायम राख्न सक्छ। तर वितरणका लागि मोबाइल वालेट वा अन्य भुक्तानी सेवा प्रदायकलाई कति भूमिका दिने भन्ने निर्णयले वित्तीय पहुँच, प्रतिस्पर्धा र बैंक निक्षेपमा प्रभाव पार्न सक्छ।
नेपालको भौगोलिक बनावटलाई हेर्दा दुर्गम क्षेत्रमा वित्तीय सेवा पुर्याउनु चुनौतीपूर्ण छ।
मोबाइल वालेट र डिजिटल भुक्तानीको विस्तारले यसमा सहयोग गरेको छ। तर डिजिटल मुद्रामा पनि इन्टरनेट, मोबाइल उपकरण, डिजिटल पहिचान र प्रयोगकर्ताको सीप आवश्यक परेमा अहिले नै वित्तीय सेवाबाट बाहिर रहेका नागरिकसम्म यसको पहुँच सीमित हुन सक्छ।
इन्टरनेट नचल्ने अवस्थामा कारोबार गर्न मिल्ने व्यवस्था बनाउने हो भने त्यसमा दोहोरो खर्च, कारोबारको प्रमाणीकरण र रकम दोहोरिने जोखिमको समाधान खोज्नुपर्छ।
त्यसैले डिजिटल मुद्रा परीक्षणको मूल्याङ्कन कारोबार छिटो भयो कि भएन भन्ने आधारमा मात्रै गर्नु पर्याप्त हुँदैन। बैंकहरूको निक्षेप, ऋण प्रवाह, तरलता, ग्राहकको पहुँच र प्रणालीको स्थिरतामा कस्तो प्रभाव पर्छ भन्ने पनि परीक्षण गर्नुपर्छ।
परीक्षणको उद्देश्य जोखिमरहित प्रणाली प्रमाणित गर्नु नभई जोखिम पहिचान गरेर नियन्त्रण गर्ने उपाय खोज्नु हो।
गोपनीयता र साइबर सुरक्षाको चुनौती
डिजिटल मुद्राले कारोबारको अभिलेख व्यवस्थित बनाउन सक्छ।
यसले अवैध आर्थिक गतिविधि पहिचान, मनी लाउन्डरिङ नियन्त्रण र नियामकीय निगरानीमा सहयोग पुर्याउने सम्भावना हुन्छ। तर हरेक कारोबारको डिजिटल अभिलेख बन्ने प्रणालीमा गोपनीयताको प्रश्न पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
कसले कुन विवरण हेर्न पाउँछ, अभिलेख कति समयसम्म राखिन्छ, सरकारी निकायले कुन अवस्थामा विवरण माग्न सक्छन् र प्रयोगकर्ताको निजी जानकारी कसरी सुरक्षित गरिन्छ भन्ने विषय स्पष्ट हुनुपर्छ।
डिजिटल मुद्राको अभिलेखमा पहुँच अत्यधिक सीमित गर्दा गैरकानुनी कारोबार पहिचान गर्न कठिन हुन सक्छ। अर्कोतर्फ, पहुँच अत्यधिक खुला राख्दा नागरिकको आर्थिक गतिविधिबारे अनावश्यक निगरानी हुने जोखिम रहन्छ।
त्यसैले डिजिटल मुद्राको डिजाइनमा गोपनीयता र कानुनी निगरानीबीच सन्तुलन कायम गर्नुपर्छ। तथ्याङ्कमा पहुँच पाउने निकाय, पहुँचको आधार, अभिलेखको सुरक्षा, दुरुपयोग भएमा कारबाही र नागरिकको गुनासो सुनुवाइको व्यवस्था कानुनी रूपमा परिभाषित हुनुपर्छ।
अन्तर्राष्ट्रिय मुद्रा कोषले डिजिटल मुद्रामा तथ्याङ्कको प्रयोग र गोपनीयता संरक्षणबारे गरेको अध्ययनले पनि संस्थागत जिम्मेवारी, पारदर्शिता, जवाफदेहिता र प्रविधिको डिजाइनलाई महत्त्व दिएको छ।
गोपनीयता संरक्षण प्रणालीको अन्तिम चरणमा थपिने सुविधा होइन; सुरुदेखि नै प्रणालीको संरचनामा समावेश गर्नुपर्ने विषय हो।
साइबर सुरक्षाको चुनौती पनि कम छैन। डिजिटल मुद्राको प्रणालीमा अनधिकृत पहुँच, पहिचान चोरी, सफ्टवेयरको कमजोरी, सेवा अवरुद्ध गर्ने आक्रमण र डिजिटल पहुँच गुम्ने जोखिम हुन सक्छ।
यदि डिजिटल मुद्रा प्रणालीमा ठूलो अवरोध आयो भने त्यसले कारोबार रोक्न सक्छ। त्यसैले प्रणाली सञ्चालनअघि सुरक्षा परीक्षण, कमजोरी पहिचान, नियमित अद्यावधिक, पहुँच नियन्त्रण, आकस्मिक पुनःस्थापना र साइबर आक्रमण हुँदा जिम्मेवारी लिने निकायको व्यवस्था आवश्यक हुन्छ।
डिजिटल भुक्तानी क्षेत्रमा काम गर्ने ईसेवाका प्रमुख कार्यकारी अधिकृत निरज शर्माले सेप्टेम्बर २८, २०२६ मा डिजिटल भुक्तानीको सुरक्षा र ठगीसम्बन्धी जोखिमबारे आफ्नो धारणा सार्वजनिक गरेका थिए।
बैंकिङ तथा डिजिटल भुक्तानी क्षेत्रमा लामो अनुभव भएका शर्माले प्रविधि प्रयोग गरेर मात्रै सुरक्षा सुनिश्चित नहुने बताएका छन्।
“एउटा प्रविधि लागू गर्दैमा प्रणाली सधैँ शतप्रतिशत सुरक्षित रहन्छ भन्ने हुँदैन।” शर्माको भनाइको सार यही हो। उनका अनुसार प्रणालीमा कमजोरी भेटिए तत्काल समाधान गर्ने, सफ्टवेयर अद्यावधिक गर्ने र सुरक्षा निरन्तर सुधार गर्ने काम आवश्यक हुन्छ।
डिजिटल मुद्राको हकमा पनि यही सिद्धान्त लागू हुन्छ। परीक्षण सुरु हुनुअघि प्रणाली सुरक्षित छ भनेर घोषणा गर्नु पर्याप्त हुँदैन; नियमित परीक्षण र निगरानीको व्यवस्था चाहिन्छ।
सुरक्षाको अर्को पक्ष प्रयोगकर्ताको डिजिटल साक्षरता हो। डिजिटल मुद्रा प्रयोग गर्ने नागरिकले आफ्नो पहिचान, पहुँचको गोप्य विवरण र कारोबारसम्बन्धी जानकारी सुरक्षित राख्न सक्नुपर्छ। तर सुरक्षा जिम्मेवारी ग्राहकको व्यवहारमा मात्रै सीमित गर्नु हुँदैन।
प्रणालीको डिजाइन, सेवा प्रदायकको नियन्त्रण, ग्राहक सहायता र ठगी हुँदा रकम फिर्ता वा क्षतिपूर्तिको व्यवस्था पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
डिजिटल मुद्राको परीक्षणमा साइबर सुरक्षा र गोपनीयताको स्वतन्त्र मूल्याङ्कन समावेश गर्नुपर्छ। परीक्षणको प्रतिवेदनमा प्रणालीमा देखिएका कमजोरी, सुधारका उपाय र बाँकी जोखिमबारे स्पष्ट विवरण हुनुपर्छ।
सुरक्षा कमजोरी लुकाएर प्रणालीलाई सफल देखाउने प्रवृत्तिले दीर्घकालीन विश्वास कमजोर बनाउन सक्छ। डिजिटल मुद्रा देशको मौद्रिक प्रणालीसँग सम्बन्धित भएकाले सुरक्षा मापदण्ड र जवाफदेहिताको स्तर पनि त्यहीअनुसार उच्च हुनुपर्छ।
अन्तर्राष्ट्रिय अनुभव र नेपालको बाटो
विश्वका विभिन्न केन्द्रीय बैंकले डिजिटल मुद्राबारे अध्ययन, विकास र परीक्षण गरिरहेका छन्। तर सबै देशले एउटै मोडल अपनाएका छैनन्।
केही देशले सर्वसाधारणका लागि डिजिटल मुद्रा जारी गरेका छन् भने धेरै देशले अझै अनुसन्धान वा परीक्षणको चरण पार गरिरहेका छन्। बहामास, जमैका र नाइजेरियाले खुद्रा डिजिटल मुद्राका फरक-फरक प्रयोग सुरु गरेका छन्।
चीनले ठूलो स्तरको परीक्षण अघि बढाएको छ भने भारतले पनि होलसेल र खुद्रा दुवै प्रकारका डिजिटल मुद्राको परीक्षण गरेको छ। यस्ता उदाहरणले डिजिटल मुद्रा सम्भव छ भन्ने देखाउँछन्, तर हरेक देशमा यसको प्रयोग सफल हुन्छ भन्ने ग्यारेन्टी दिँदैनन्।
नाइजेरियाको ई-नाइरा अपेक्षाअनुसार व्यापक प्रयोगमा आउन नसकेको उदाहरण प्रायः प्रस्तुत गरिन्छ। प्रयोगकर्ताको विश्वास, पहुँच, प्रणालीको सहजता र विद्यमान भुक्तानी विकल्पसँग प्रतिस्पर्धा गर्न सक्ने क्षमताले डिजिटल मुद्राको सफलतामा भूमिका खेल्छ।
नागरिकले पहिलेदेखि प्रयोग गरिरहेको भुक्तानी माध्यम सहज, सस्तो र विश्वसनीय छ भने नयाँ डिजिटल मुद्रा अपनाउन उनीहरूलाई स्पष्ट कारण चाहिन्छ। प्रविधि नयाँ भएकै कारण प्रयोगकर्ता स्वतः त्यसतर्फ आकर्षित हुन्छन् भन्ने मान्यता सही होइन।
अन्तर्राष्ट्रिय अनुभवले डिजिटल मुद्रा जारी गर्नुअघि यसको उद्देश्य स्पष्ट पार्नुपर्ने देखाउँछ। यदि उद्देश्य अन्तरबैंक कारोबार सुधार्नु हो भने खुद्रा डिजिटल मुद्राको जटिलता थपेर परीक्षणको दायरा अनावश्यक रूपमा बढाउन आवश्यक नहुन सक्छ।
यदि उद्देश्य वित्तीय पहुँच विस्तार गर्नु हो भने मोबाइल उपकरण, डिजिटल पहिचान, सेवा पहुँच र प्रयोगकर्ताको सीपमा ध्यान दिनुपर्छ।
यदि उद्देश्य सीमापार भुक्तानीको लागत घटाउनु हो भने सम्बन्धित देशको प्रणालीसँग सहकार्य, विदेशी विनिमयको व्यवस्था र कानुनी मान्यता प्रमुख बन्नुपर्छ।
राष्ट्र बैंकका लागि अर्को प्रश्न निजी क्रिप्टोकरेन्सी र केन्द्रीय बैंक डिजिटल मुद्राबीचको स्पष्ट भिन्नता कायम राख्नु हो। नेपालमा निजी क्रिप्टोकरेन्सीको कारोबार गैरकानुनी रहेको राष्ट्र बैंकले सार्वजनिक रूपमा स्पष्ट गर्दै आएको छ।
केन्द्रीय बैंक डिजिटल मुद्रा भने राष्ट्र बैंकले जारी गर्ने र राष्ट्रिय मुद्रासँग बराबर मूल्य कायम गर्ने गरी डिजाइन गरिने आधिकारिक मुद्रा हो। दुवै डिजिटल स्वरूपमा हुन सक्छन्, तर जारी गर्ने निकाय, मूल्यको आधार, कानुनी हैसियत र नियमनमा आधारभूत भिन्नता छ।
अन्तर्राष्ट्रिय मुद्रा कोषका नेपालस्थित आवासीय प्रतिनिधि प्रणवकुमार गुप्ताले सेप्टेम्बर २०२६ मा डिजिटल वित्तसम्बन्धी छलफलमा नेपालले डिजिटल बैंकिङ विस्तारमा उल्लेखनीय प्रगति गरेको बताएका थिए।
डिजिटल मुद्राबारे कोषको भूमिका कुनै एउटा विकल्पको पक्ष वा विपक्षमा उभिनुभन्दा त्यसका सम्भावित लाभ, जोखिम, डिजाइन र आवश्यक पूर्वसर्तको मूल्याङ्कनमा सहयोग गर्नु भएको उनले स्पष्ट पारेका छन्।
“डिजिटल मुद्राको पक्षमा वा विपक्षमा वकालत गर्नु हाम्रो भूमिका होइन; सम्भावित लाभ, जोखिम, डिजाइनका विकल्प र आवश्यक पूर्वसर्तको सावधानीपूर्वक मूल्याङ्कन गर्न सहयोग गर्नु हो।”
गुप्ताको भनाइले नेपालको डिजिटल मुद्रा तयारीमा सन्तुलित दृष्टिकोण आवश्यक रहेको देखाउँछ। नयाँ प्रविधि अपनाउने निर्णय अन्तर्राष्ट्रिय प्रतिस्पर्धा वा प्रविधिको आकर्षणका आधारमा मात्रै होइन, देशको आर्थिक आवश्यकता र संस्थागत क्षमताका आधारमा हुनुपर्छ।
नेपाल राष्ट्र बैंकको डिजिटल मुद्रासम्बन्धी सरोकारवाला परामर्शमा सहभागी प्रविधि क्षेत्रका उद्यमी हरप्रीत सिंह मानले पनि अनुसन्धान र परामर्शपछि मात्रै प्रणालीको स्वरूप निर्धारण गर्ने प्रक्रियालाई सकारात्मक रूपमा लिएका छन्।
उनी अगस्ट १३, २०२६ मा काठमाडौँमा भएको राष्ट्र बैंकको डिजिटल मुद्रासम्बन्धी सरोकारवाला परामर्श कार्यक्रममा सहभागी भएका थिए।
“पहिले प्रमाण र तथ्यमा आधारित अध्ययन, त्यसपछि परामर्श र त्यसपछि मात्रै स्पष्ट निर्णयतर्फ अघि बढ्ने क्रम अन्य संस्थाले पनि सिक्न सक्ने अभ्यास हो।”
मानको भनाइले डिजिटल मुद्राको तयारीमा प्रविधि छनोटभन्दा निर्णय प्रक्रियाको अनुशासन पनि महत्त्वपूर्ण रहेको देखाउँछ। राष्ट्र बैंकले कुनै एउटा प्रविधि वा सेवा प्रदायकमा निर्भर भएर निर्णय गर्नुभन्दा विभिन्न विकल्पको तुलनात्मक अध्ययन र स्वतन्त्र मूल्याङ्कन गर्नुपर्ने हुन्छ।
यसरी पछिल्ला महिनामा सार्वजनिक भएका विज्ञका धारणा हेर्दा डिजिटल मुद्रालाई पूर्ण रूपमा अस्वीकार गर्नेभन्दा त्यसलाई उचित आधारमा विकास गर्नुपर्ने साझा सन्देश देखिन्छ। तर प्राथमिकतामा भने भिन्नता छन्।
गिरीले भुक्तानी पूर्वाधार सुधारमा जोड दिएका छन्, शर्माले सुरक्षा र निरन्तर अद्यावधिकको आवश्यकता औँल्याएका छन्, गुप्ताले लाभ-जोखिमको निष्पक्ष मूल्याङ्कनमा जोड दिएका छन् भने मानले अनुसन्धान र परामर्शपछि निर्णय गर्ने प्रक्रियालाई महत्त्व दिएका छन्।
यी धारणा नेपालको तयारीमा एउटै प्रश्नसँग जोडिन्छन्प-रीक्षणको लक्ष्य पूरा गर्न आवश्यक सबै पूर्वसर्त एकसाथ तयार भएका छन् कि छैनन्?
नेपालले डिजिटल मुद्रा विकास गर्दा छिमेकी देशको अनुभवबाट सिक्न सक्छ। तर भारत वा चीनले परीक्षण गरेको आधारमा नेपालले पनि उही प्रविधि अपनाउनुपर्छ भन्ने निष्कर्ष निकाल्नु उचित हुँदैन।
देशको वित्तीय प्रणालीको आकार, बैंकिङ पहुँच, भुक्तानी पूर्वाधार, कानुनी संरचना र सीमापार कारोबारको स्वरूप फरक हुन्छ। नेपालले आफ्नो आवश्यकता र क्षमताअनुसार परीक्षणको उद्देश्य, सहभागी संस्था र जोखिम नियन्त्रणको मोडल निर्धारण गर्नुपर्छ।
अबको तयारी कसरी अघि बढाउने?
डिजिटल करेन्सीको तयारीलाई समयसीमासँग मात्र जोडेर हेर्नुभन्दा स्पष्ट चरण र मापनयोग्य उपलब्धिमा आधारित बनाउन आवश्यक छ। पहिलो चरणमा राष्ट्र बैंकले डिजिटल मुद्राबाट समाधान गर्न खोजेको मुख्य समस्या सार्वजनिक रूपमा स्पष्ट गर्नुपर्छ।
होलसेल कारोबारको गति र लागत सुधार प्राथमिक हो भने त्यसका लागि विद्यमान प्रणालीसँग तुलना गर्ने सूचक तय गर्नुपर्छ। सीमापार भुक्तानी लक्ष्य हो भने कुन देश वा कारोबार मार्गमा परीक्षण गर्ने भन्ने विषय प्रारम्भिक योजनामै स्पष्ट हुनुपर्छ।
दोस्रो चरणमा कानुनी तयारीको स्थिति सार्वजनिक गर्नुपर्छ। नेपाल राष्ट्र बैंक ऐन संशोधनको प्रक्रिया, डिजिटल मुद्राको कानुनी मान्यता, कारोबारको अन्तिमता, प्रयोगकर्ताको अधिकार, गोपनीयता र विवाद समाधानका व्यवस्थाबारे छुट्टाछुट्टै कार्यसूची आवश्यक हुन्छ।
कानुनी सुधारको समयसीमा र जिम्मेवार निकाय स्पष्ट भएमा परीक्षणको तयारीमा देखिएका अवरोध पहिचान गर्न सहज हुन्छ।
तेस्रो चरणमा विद्यमान भुक्तानी पूर्वाधारको मूल्याङ्कन गर्नुपर्छ।
अन्तरबैंक भुक्तानी प्रणाली, तथ्याङ्क आदानप्रदानको मानक, सहभागी बैंकहरूको प्राविधिक क्षमता, प्रणाली अवरुद्ध हुँदा सेवा पुनःस्थापनाको व्यवस्था र कारोबारको अभिलेख मिलान गर्ने प्रक्रियालाई परीक्षण गर्नुपर्छ।
डिजिटल मुद्राको परीक्षणबाट प्राप्त हुने नतिजालाई अहिलेको प्रणालीसँग तुलना गर्न सकिने आधार तयार हुनुपर्छ।
चौथो चरणमा सीमित दायराको परीक्षण गर्न सकिन्छ। सहभागी बैंक तथा वित्तीय संस्था, कारोबारको प्रकार, रकमको सीमा, परीक्षणको अवधि र जोखिम नियन्त्रणका उपाय पहिल्यै तय गर्नुपर्छ।
परीक्षणमा वास्तविक रकम प्रयोग गर्ने कि नियन्त्रित नमुना कारोबार गर्ने भन्ने निर्णय पनि स्पष्ट हुनुपर्छ। परीक्षणको उद्देश्य प्रणाली सञ्चालन गर्न सकिन्छ भन्ने देखाउनु मात्रै नभई त्यसका कमजोरी र सीमितता पहिचान गर्नु हुनुपर्छ।
पाँचौँ चरणमा साइबर सुरक्षा र गोपनीयताको स्वतन्त्र परीक्षण आवश्यक हुन्छ। प्रणालीमा अनधिकृत पहुँच, तथ्याङ्क चुहावट, सेवा अवरोध र डिजिटल पहुँच गुम्ने अवस्थाको अनुकरण गरेर त्यसको सामना गर्ने क्षमता परीक्षण गर्नुपर्छ।
ग्राहकको व्यक्तिगत तथा आर्थिक विवरणमा कसको पहुँच हुन्छ, त्यसको अभिलेख कसरी राखिन्छ र दुरुपयोग भएमा कसरी कारबाही हुन्छ भन्ने व्यवस्था पनि परीक्षणको हिस्सा हुनुपर्छ।
छैटौँ चरणमा वित्तीय स्थिरतामा पर्ने प्रभावको अध्ययन गर्नुपर्छ। डिजिटल मुद्रामा रकम राख्ने सीमा, वितरणको माध्यम, बैंक निक्षेपमा पर्ने सम्भावित असर र संकटको समयमा रकम स्थानान्तरणको गति जस्ता विषयको मूल्याङ्कन आवश्यक छ।
परीक्षणमा सहभागी संस्थाबाट प्राप्त तथ्याङ्कका आधारमा मात्रै अर्को चरणमा जाने निर्णय गर्नुपर्छ।
सातौँ चरणमा परीक्षणको नतिजा सार्वजनिक गर्नुपर्छ। सुरक्षा वा गोपनीयतासम्बन्धी संवेदनशील विवरण सार्वजनिक गर्न नसकिने अवस्था हुन सक्छ, तर परीक्षणको उद्देश्य, मुख्य उपलब्धि, देखिएका समस्या, सुधारका उपाय र अर्को चरणमा जाने आधार सार्वजनिक गर्न सकिन्छ।
यसले नागरिक, बैंक तथा वित्तीय संस्था र व्यवसायलाई डिजिटल मुद्राको सम्भावित भूमिका बुझ्न सहयोग गर्छ।
डिजिटल मुद्रा सफल हुनका लागि प्रविधि मात्र पर्याप्त हुँदैन। नागरिकले यसलाई विश्वास गर्नुपर्छ, व्यवसायले प्रयोग गर्न सक्नुपर्छ, बैंक तथा वित्तीय संस्थाले प्रणालीसँग जोडिन सक्नुपर्छ र नियामकले यसको जोखिम व्यवस्थापन गर्न सक्नुपर्छ।
यसका लागि डिजिटल वित्तीय साक्षरता, प्रयोगकर्तामैत्री सेवा, ग्राहक सहायता र गुनासो समाधानको व्यवस्था पनि आवश्यक हुन्छ।
नेपाल राष्ट्र बैंकले डिजिटल करेन्सीको अध्ययन र तयारी अघि बढाएको छ।
अन्तर्राष्ट्रिय प्राविधिक सहयोग, छुट्टै महाशाखा र सरोकारवालासँगको परामर्शले प्रक्रिया अघि बढेको देखाउँछन्। तर सन् २०२६ को लक्ष्य नजिकिँदा वा प्रारम्भिक समयसीमा बितिसक्दा परीक्षणको वास्तविक अवस्था स्पष्ट पार्नु अझ महत्त्वपूर्ण हुन्छ।
सार्वजनिक रूपमा उपलब्ध विवरणले परीक्षण सुरु भइसकेको पुष्टि गर्दैन; त्यसैले परीक्षण सफल भयो वा असफल भयो भन्ने निष्कर्ष निकाल्न पनि पर्याप्त आधार छैन।
अब राष्ट्र बैंकले डिजिटल मुद्राको तयारी कुन चरणमा छ, परीक्षण कहिले र कसरी गर्ने योजना छ, कानुनी सुधारको स्थिति के छ र कुन पूर्वाधार तयार गर्न बाँकी छ भन्ने विषयमा स्पष्ट जानकारी दिनु आवश्यक छ।
डिजिटल मुद्राको सफलता समयमै परीक्षण सुरु गर्नुमा मात्र निर्भर हुँदैन।
त्यसले भुक्तानी प्रणालीलाई कति प्रभावकारी बनाउँछ, नागरिकको गोपनीयता र रकमलाई कति सुरक्षित राख्छ, बैंकिङ प्रणालीमा कस्तो असर पार्छ र देशको आर्थिक आवश्यकतासँग कति मेल खान्छ भन्ने आधारमा त्यसको मूल्याङ्कन हुनुपर्छ।
नेपालका लागि चुनौती डिजिटल मुद्रा ल्याउने मात्रै होइन, त्यसलाई ल्याउनु उपयोगी हुने अवस्था प्रमाणित गर्नु र आवश्यक तयारी पूरा भएपछि मात्रै कार्यान्वयनतर्फ अघि बढ्नु हो।