

असारको वर्षा र बाढीले निम्त्याउने क्षतिलाई नेपालले हरेक वर्ष मौसमी विपद्का रूपमा सामना गर्दै आएको छ।
२०८३ भदौ १० गते भोटेकोशी-त्रिशूली नदी प्रणालीमा आएको विनाशकारी बाढीले सामान्य मौसमी विपद्को परिभाषा मात्र बदलेन, मुलुकको आर्थिक पुनर्निर्माण क्षमतामाथि नै गम्भीर प्रश्न खडा गर्यो।
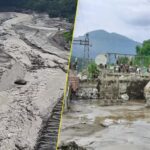
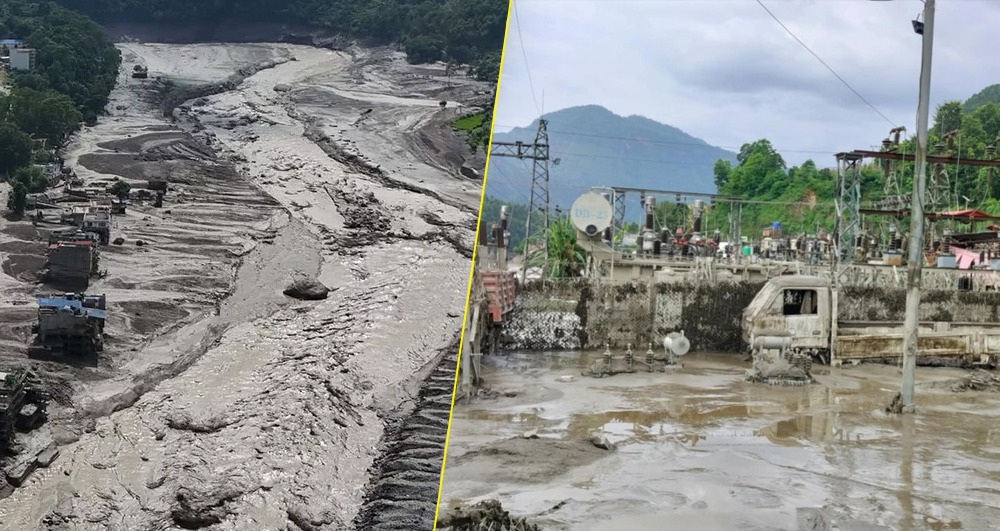
हिमाली क्षेत्रमा आएको चट्टान, बरफ र गेग्रानसहितको विशाल बहावले नदी किनारका बस्ती, सडक, पुल, जलविद्युत् आयोजना, व्यापारिक केन्द्र र सार्वजनिक संरचनामा व्यापक क्षति पुर्यायो।
यसको असर तत्कालीन उद्धार र राहतमा सीमित रहेन, ऊर्जा उत्पादन, यातायात, व्यापार, पर्यटन, कृषि, बैंकिङ र स्थानीय रोजगारीसम्म फैलियो।
राष्ट्रिय योजना आयोग र राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणको संयुक्त प्राविधिक टोलीले तयार पारेको प्रारम्भिक क्षति तथा आवश्यकता मूल्याङ्कनले बाढीको आर्थिक असर भयावह रहेको देखाएको छ।
प्रत्यक्ष भौतिक क्षति र आर्थिक नोक्सानी गरी कुल प्रभाव ४ खर्ब ८ अर्ब २९ करोड रुपैयाँ पुगेको प्रारम्भिक आकलन छ।
क्षतिग्रस्त संरचना पुनर्निर्माण, सेवा पुनःस्थापना र प्रभावित क्षेत्रको पुनरुत्थानका लागि भने ७ खर्ब २३ अर्ब ३१ करोड रुपैयाँभन्दा बढी आवश्यक पर्ने देखिएको छ।
यो रकम नेपालको एउटा ठूलो वार्षिक विकास बजेटभन्दा निकै ठूलो हो।
अझ मुलुकको विकास खर्च कार्यान्वयन क्षमता, राजस्व संकलनको अवस्था, सार्वजनिक ऋणको दबाब र निजी क्षेत्रको लगानी क्षमतासमेत कमजोर रहेको अवस्थामा पुनर्निर्माणको यो लागत सामान्य आर्थिक चुनौती होइन।
यसले आगामी वर्षहरूमा सरकारी बजेटको प्राथमिकता, विकास आयोजना छनोट, सार्वजनिक ऋण व्यवस्थापन र निजी लगानीको दिशा नै प्रभावित पार्न सक्छ।
सरकारले विस्तृत क्षति विवरण सार्वजनिक गर्ने तयारी गरिरहेको छ।
राष्ट्रिय योजना आयोगका सदस्य अर्जुनजंग थापाका अनुसार २४ वटा विषयगत क्षेत्र छुट्याएर २५० भन्दा बढी कर्मचारी तथा प्राविधिक टोली प्रभावित क्षेत्रमा परिचालन गरिएको थियो।
टोलीले एक महिनाभन्दा बढी समय लगाएर रसुवा, नुवाकोट, धादिङ र गोरखाका प्रभावित स्थानीय तह तथा वडासम्म पुगेर विवरण संकलन गरेको छ।
सडक, भवन, खानेपानी, जलविद्युत्, कृषि, विद्यालय र जलवायुजन्य जोखिमलगायत क्षेत्रको छुट्टाछुट्टै अध्ययन गरेर प्रतिवेदनलाई अन्तिम रूप दिने काम भइरहेको छ।
थापाले पुनर्निर्माण लागत करिब सात खर्ब रुपैयाँ पुग्ने अनुमान रहेको र यो २०७२ सालको भूकम्पपछिको क्षति मूल्याङ्कनसँग तुलनायोग्य देखिएको बताएका छन्।
उनका अनुसार विस्तृत प्रतिवेदन तिहारअघि सार्वजनिक गर्ने तयारी छ। तर, प्रतिवेदन सार्वजनिक हुनु र त्यसका आधारमा पुनर्निर्माण सुरु हुनु एउटै कुरा होइन।
सात खर्ब रुपैयाँको आवश्यकता पहिचान गर्नु एउटा चरण हो, त्यो रकम जुटाएर समयमै, पारदर्शी र जोखिम घटाउने गरी खर्च गर्नु अर्को र अझ कठिन चरण हो।
क्षतिको पूर्ण विवरण सार्वजनिक गर्ने तयारी
बाढीपछि तत्काल गरिएको प्रारम्भिक मूल्याङ्कन र अहिले तयार भइरहेको विस्तृत प्रतिवेदनबीचको मुख्य भिन्नता क्षतिको दायरा, त्यसको आर्थिक मूल्य र पुनर्निर्माणका लागि आवश्यक स्रोतको स्पष्टतामा छ।
प्रारम्भिक अवस्थामा उद्धार, राहत, अस्थायी आवास र अत्यावश्यक पूर्वाधार पुनःस्थापनालाई प्राथमिकता दिइएको थियो।
अहिले भने क्षतिग्रस्त संरचना, आर्थिक गतिविधिमा परेको असर, सेवा प्रवाहमा आएको अवरोध र दीर्घकालीन पुनर्निर्माणको लागतलाई एकीकृत रूपमा मूल्याङ्कन गरिएको छ।
राष्ट्रिय योजना आयोग र विपद् प्राधिकरणको संयुक्त टोलीले २४ वटा विषयगत क्षेत्रका आधारमा विवरण संकलन गरेको छ।
प्रभावित क्षेत्रका स्थानीय तहसँग समन्वय गरेर वडास्तरबाटै तथ्याङ्क लिइएको आयोगका सदस्य थापाले बताएका छन्। सडक, पुल, भवन, खानेपानी, ऊर्जा, कृषि, शिक्षा, स्वास्थ्य, पर्यटन र वातावरणीय जोखिमलाई छुट्टाछुट्टै अध्ययन गरिएको छ।
यसले क्षतिको कुल रकम मात्र होइन, कुन क्षेत्रमा कति लगानी आवश्यक छ र पुनर्निर्माणको प्राथमिकता कसरी निर्धारण गर्ने भन्ने आधारसमेत उपलब्ध गराउने अपेक्षा गरिएको छ।
तर, क्षतिको मूल्याङ्कनमा तथ्याङ्कको शुद्धता र दोहोरो गणना नहुने सुनिश्चितता महत्त्वपूर्ण हुन्छ।
एउटै संरचनाको भौतिक क्षति, त्यसबाट भएको सेवा अवरोध र त्यसका कारण निजी क्षेत्रले बेहोरेको आम्दानीको नोक्सानीलाई छुट्टाछुट्टै हिसाब गर्दा एउटै आर्थिक प्रभाव दोहोरिने जोखिम रहन्छ।
त्यसैले प्रतिवेदनले प्रत्यक्ष भौतिक क्षति, आर्थिक नोक्सानी र पुनर्निर्माण आवश्यकता स्पष्ट रूपमा अलग गरेको हुनुपर्छ।
प्रारम्भिक मूल्याङ्कनअनुसार प्रत्यक्ष भौतिक क्षति २ खर्ब ७४ अर्ब ४८ करोड रुपैयाँ छ।
बाढीका कारण उत्पादन, व्यापार, सेवा र आम्दानीमा परेको असरबाट भएको आर्थिक नोक्सानी १ खर्ब ३३ अर्ब ८१ करोड रुपैयाँ अनुमान गरिएको छ।
यी दुवै जोड्दा विपद्को कुल प्रभाव ४ खर्ब ८ अर्ब २९ करोड रुपैयाँ पुग्छ। तर पुनर्निर्माणका लागि आवश्यक रकम ७ खर्ब २३ अर्ब ३१ करोड रुपैयाँभन्दा बढी छ। यसको अर्थ क्षति भएको सम्पत्ति जस्ताको तस्तै बनाउनु मात्र पुनर्निर्माण होइन।
जोखिम कम गर्ने, संरचनाको गुणस्तर सुधार्ने, सेवा पुनःस्थापना गर्ने र भविष्यमा यस्तै विपद् आउँदा क्षति कम हुने व्यवस्था मिलाउने खर्चसमेत यसमा समेटिएको छ।
प्रारम्भिक मूल्याङ्कनअनुसार प्रभावित क्षेत्रमा करिब १६ लाख मानिस प्रभावित भएका छन्। ७ हजार ५७० निजी घरमा क्षति पुगेको छ। ४८ सार्वजनिक भवन, १८ विद्यालय, सात स्वास्थ्य संस्था र ३० सांस्कृतिक सम्पदा प्रभावित भएका छन्।
कृषितर्फ १ हजार ८०६ हेक्टरमा लगाइएको बालीमा क्षति पुगेको छ। १७ बैंक शाखा र करिब ४ हजार ८०० व्यावसायिक प्रतिष्ठान प्रभावित भएको विवरण छ।
यी तथ्याङ्कले विपद्को असर भौतिक संरचनामा मात्र सीमित नभई जनजीवन र स्थानीय अर्थतन्त्रमा समेत गहिरो परेको देखाउँछन्।
विस्तृत प्रतिवेदन सार्वजनिक भएपछि प्रभावित परिवारले पाउने राहत, क्षतिपूर्ति र पुनर्वासको आधार पनि स्पष्ट हुनुपर्छ।
आयोगका सदस्य थापाले मृत्यु तथा बेपत्ता भएका व्यक्तिका परिवारलाई दिइने क्षतिपूर्तिको निर्णय सरकारको क्षेत्राधिकार भएको र आयोगले क्षतिको विवरण तथा तथ्याङ्क उपलब्ध गराउने बताएका छन्।
यो स्पष्टताले क्षति मूल्याङ्कन र राहत वितरणबीचको जिम्मेवारी छुट्याउँछ। तर प्रभावित परिवारका लागि तथ्याङ्क संकलनभन्दा पनि त्यसका आधारमा सहायता कहिले र कसरी उपलब्ध हुन्छ भन्ने कुरा निर्णायक हुन्छ।
चार खर्बको क्षति, सात खर्बको पुनर्निर्माण
बाढीबाट भएको ४ खर्ब ८ अर्ब २९ करोड रुपैयाँको कुल आर्थिक प्रभाव र पुनर्निर्माणका लागि आवश्यक ७ खर्ब २३ अर्ब ३१ करोड रुपैयाँबीचको अन्तरले विपद्पछिको पुनर्निर्माणको वास्तविक आकार देखाउँछ।
क्षतिग्रस्त संरचना पुनःनिर्माण गर्दा पुरानै अवस्थाको संरचना बनाउने कि भविष्यको जोखिमलाई ध्यानमा राखेर नयाँ मापदण्ड लागू गर्ने भन्ने निर्णयले लागतमा फरक पार्छ।
बाढीले नदीको धार परिवर्तन गरेको, किनार कटान गरेको र ठूलो परिमाणमा गेग्रान थुपारेको अवस्थामा पुरानै स्थानमा पुरानै संरचना बनाउनु जोखिमपूर्ण हुन सक्छ।
प्रारम्भिक मूल्याङ्कनले पुनर्निर्माणलाई दुई चरणमा विभाजन गरेको छ। आगामी छ महिनाभित्रको तत्कालीन राहत तथा अल्पकालीन पुनःस्थापनाका लागि ८ अर्ब ७३ करोड रुपैयाँ आवश्यक पर्ने अनुमान छ।
दीर्घकालीन पुनर्निर्माणका लागि भने ७ खर्ब १४ अर्ब ५८ करोड रुपैयाँ छुट्याइएको छ। कुल आवश्यक रकमको अधिकांश हिस्सा दीर्घकालीन पुनर्निर्माणमा पर्ने देखिन्छ।
यसले विपद्पछिको आर्थिक दायित्व केही महिनाको राहत खर्चमा सीमित नरहने र वर्षौंसम्म सरकारी तथा निजी क्षेत्रको स्रोत परिचालन गर्नुपर्ने संकेत गर्छ।
पुनर्निर्माणको यो अनुमान २०७२ सालको भूकम्पपछिको आवश्यकतासँग पनि तुलना गरिएको छ।
भूकम्पपछि सार्वजनिक गरिएको विपद्पछिको आवश्यकता मूल्याङ्कनमा पुनर्निर्माण तथा पुनःस्थापनाका लागि करिब ६ खर्ब ६९ अर्ब रुपैयाँ आवश्यक पर्ने अनुमान गरिएको थियो।
अहिलेको बाढीपछिको अनुमान त्यसको तुलनामा बढी छ। तर, दुई विपद्को लागतलाई सीधै तुलना गर्दा मूल्यवृद्धि, अर्थतन्त्रको आकार, प्रभावित क्षेत्रको भौगोलिक अवस्था र पुनर्निर्माणका मापदण्डमा आएको परिवर्तनलाई पनि ध्यान दिनुपर्छ।
नाममात्रको रकम तुलना गर्दा अहिलेको लागत ठूलो देखिए पनि वास्तविक आर्थिक भार बुझ्न मुद्रास्फीति र कुल गार्हस्थ्य उत्पादनको अनुपातसमेत हेर्नुपर्छ।
विपद्पछिको पुनर्निर्माणलाई सामान्य विकास आयोजनाको प्रक्रियाबाट मात्रै अघि बढाउन सकिँदैन। प्रभावित क्षेत्रका बासिन्दाको बसोबास, रोजगारी, विद्यालय, स्वास्थ्य सेवा र बजार पुनःस्थापना एकैसाथ अघि बढाउनुपर्ने हुन्छ।
सडक बने पनि त्यस क्षेत्रमा उत्पादन र व्यापार पुनःसञ्चालन हुन सकेन भने स्थानीय अर्थतन्त्र फर्किन सक्दैन। घर निर्माण भए पनि खानेपानी, विद्युत्, स्वास्थ्य र शिक्षा सेवा सञ्चालन भएन भने परिवारको पुनर्वास अधुरो रहन्छ।
त्यसैले सात खर्ब रुपैयाँको अनुमानलाई खर्चको सूचीका रूपमा मात्र बुझ्नु हुँदैन। यो प्रभावित क्षेत्रको आर्थिक तथा सामाजिक संरचना पुनःस्थापित गर्ने राष्ट्रिय योजना हो।
यसको प्राथमिकता निर्धारण गर्दा सबैभन्दा पहिले जीवनरक्षक सेवा, सुरक्षित आवास, यातायात सम्पर्क र ऊर्जा प्रणालीलाई प्राथमिकता दिनुपर्छ। त्यसपछि उत्पादनशील क्षेत्र, बजार, पर्यटन र रोजगारी पुनःस्थापना गर्नुपर्ने हुन्छ।
पूर्वाधार पुनर्निर्माणमा सबैभन्दा ठूलो भार
पुनर्निर्माणको कुल आवश्यकतामध्ये सबैभन्दा ठूलो हिस्सा पूर्वाधार क्षेत्रमा पर्ने देखिएको छ। प्रारम्भिक मूल्याङ्कनअनुसार पूर्वाधार पुनर्निर्माणका लागि ४ खर्ब ७३ अर्ब ५७ करोड रुपैयाँ आवश्यक पर्ने अनुमान छ।
यो कुल पुनर्निर्माण आवश्यकताको करिब ६५ प्रतिशत हो। ऊर्जा तथा प्रसारण प्रणाली र यातायात संरचनामा भएको क्षतिले यो रकम उच्च बनाएको छ।
जलविद्युत् आयोजना, प्रसारण लाइन, सडक, मोटरेबल पुल र झोलुङ्गे पुलमा भएको क्षतिले प्रभावित क्षेत्रको आवागमन मात्र होइन, मुलुकको उत्पादन तथा आपूर्ति प्रणालीमै असर पारेको छ।
ऊर्जा तथा ग्रिड प्रणाली पुनःस्थापनाका लागि मात्रै ३ खर्ब ९० अर्ब ६२ करोड रुपैयाँ आवश्यक पर्ने प्रारम्भिक अनुमान छ।
१३ वटा जलविद्युत् आयोजना, जसको कुल उत्पादन क्षमता ७५९ मेगावाट छ, बाढीबाट प्रभावित भएका छन्। पाँचवटा सौर्य ऊर्जा आयोजनासमेत प्रभावित भएको विवरण छ।
आयोजनाका बाँध, विद्युत्गृह, पहुँचमार्ग, प्रसारण लाइन र अन्य संरचनामा पुगेको क्षतिले विद्युत् उत्पादन र राष्ट्रिय ग्रिडमा आपूर्ति दुवै प्रभावित बनाएको छ।
ऊर्जा क्षेत्रको क्षति पुनर्निर्माणको ठूलो हिस्सा हुनुको कारण जलविद्युत् आयोजनाको संरचना महँगो हुनु मात्र होइन। नदीमा आधारित आयोजनाको निर्माणस्थल, सुरुङ, बाँध, विद्युत्गृह र प्रसारण प्रणाली एकअर्कासँग जोडिएका हुन्छन्।
कुनै एउटा संरचनामा क्षति पुगे पनि आयोजना पूर्ण रूपमा सञ्चालन गर्न नसकिने अवस्था आउन सक्छ। त्यसैले क्षतिग्रस्त संरचना मर्मत गरेर मात्रै उत्पादन सुरु नहुन सक्छ।
भूगर्भीय अवस्था पुनःअध्ययन, नदीको बहावको जोखिम मूल्याङ्कन र पहुँच संरचनाको पुनर्निर्माणसमेत आवश्यक पर्न सक्छ।
यातायात क्षेत्रमा ७३ अर्ब ३४ करोड रुपैयाँ पुनर्निर्माण लागत अनुमान गरिएको छ। करिब ६९ किलोमिटर सडकमा क्षति पुगेको छ। ३३ वटा मोटरेबल पुल बगाएको र चारवटा पुलमा आंशिक क्षति पुगेको विवरण छ।
प्रभावित क्षेत्रका ६४ वटा झोलुङ्गे पुलमध्ये ५३ वटा क्षतिग्रस्त भएका छन्। सडक र पुलको क्षतिले स्थानीय बस्तीलाई जिल्ला सदरमुकाम र राष्ट्रिय राजमार्गसँग जोड्ने सम्पर्क अवरुद्ध गरेको छ।
यसले खाद्यान्न, औषधि, निर्माण सामग्री र अन्य अत्यावश्यक वस्तुको ढुवानीमा समेत अवरोध सिर्जना गरेको छ।
सडक र पुल पुनर्निर्माणलाई सामान्य निर्माण कार्यका रूपमा मात्र अघि बढाउन मिल्दैन।
नदीको बहाव, कटान क्षेत्र, पहिरोको जोखिम र गेग्रान थुप्रिने स्थानको वैज्ञानिक अध्ययन नगरी पुरानै स्थानमा संरचना बनाउँदा अर्को बाढीमा फेरि क्षति हुन सक्छ।
नदी किनारमा सडक निर्माण गर्दा आवश्यक दूरी, तटबन्धको संरचना, पुलको स्पान र पानी निकास प्रणालीलाई नयाँ जोखिमअनुसार पुनःडिजाइन गर्नुपर्ने हुन्छ।
सामाजिक क्षेत्रमा १ खर्ब ३ अर्ब ५४ करोड रुपैयाँ पुनर्निर्माण आवश्यकता अनुमान गरिएको छ। यसमा निजी घर, सार्वजनिक भवन, विद्यालय, स्वास्थ्य संस्था र सांस्कृतिक सम्पदाको पुनःस्थापना पर्छ।
घर गुमाएका परिवारलाई सुरक्षित आवास उपलब्ध गराउनु तत्कालीन मानवीय आवश्यकता हो। तर घर बनाउने स्थान सुरक्षित छ कि छैन भन्ने अध्ययन नगरी पुनर्निर्माण गर्दा जोखिमलाई अर्को पुस्तासम्म सार्ने खतरा रहन्छ।
उत्पादनशील क्षेत्रमा ५० अर्ब ७७ करोड रुपैयाँ आवश्यक पर्ने अनुमान छ। यसमा कृषि, व्यापार, बैंकिङ तथा अन्य व्यावसायिक गतिविधिको पुनःस्थापना समेटिएको छ।
कृषि उत्पादनमा क्षति पुगेको अवस्थामा किसानलाई बीउ, मल, उपकरण र उत्पादन बिक्रीका लागि बजार पहुँच उपलब्ध गराउनुपर्छ। साना व्यवसायलाई पुनःसञ्चालन गर्न सहुलियतपूर्ण ऋण र कार्यशील पुँजी आवश्यक हुन्छ।
त्यसैले पूर्वाधार पुनर्निर्माणसँगै स्थानीय उत्पादन र रोजगारी पुनःस्थापनालाई पनि समान प्राथमिकता दिनुपर्छ।
विपद् जोखिम न्यूनीकरण तथा नदी व्यवस्थापनका लागि ९४ अर्ब ७५ करोड रुपैयाँ आवश्यक पर्ने अनुमान गरिएको छ।
नदीमा थुप्रिएको गेग्रान र माटो व्यवस्थापनका लागि थप ५१ करोड ५४ लाख रुपैयाँ छुट्याइएको छ। यो खर्चलाई निर्माणपछिको अतिरिक्त कामका रूपमा होइन, पुनर्निर्माणको अनिवार्य हिस्साका रूपमा लिनुपर्छ।
निजी क्षेत्रको लगानीमा गम्भीर धक्का
बाढीले सरकारी पूर्वाधारमा मात्र क्षति पुर्याएको छैन। निजी क्षेत्रका हजारौँ व्यवसाय, उद्योग, होटल, पसल, कृषि उद्यम र सेवा प्रतिष्ठान प्रभावित भएका छन्।
प्रारम्भिक मूल्याङ्कनमा करिब ४ हजार ८०० व्यावसायिक प्रतिष्ठानमा क्षति पुगेको उल्लेख छ। १७ वटा बैंक शाखा प्रभावित भएका छन्। कृषितर्फ १ हजार ८०६ हेक्टरमा लगाइएको बाली नष्ट वा क्षतिग्रस्त भएको छ।
यी क्षतिले स्थानीय उत्पादन, रोजगारी, व्यापार र उपभोगमा एकैपटक असर पारेका छन्।
निजी क्षेत्रको क्षतिलाई भवन र उपकरणको मूल्यमा मात्र सीमित गरेर हेर्न मिल्दैन। व्यवसाय बन्द हुँदा कामदारको आम्दानी रोकिन्छ, आपूर्तिकर्ताले भुक्तानी पाउँदैनन्, बैंकको ऋण नियमित हुँदैन र स्थानीय बजारमा कारोबार घट्छ।
एउटा होटल बन्द हुँदा त्यसका कर्मचारी मात्र प्रभावित हुँदैनन्, खाद्यान्न आपूर्तिकर्ता, यातायात व्यवसायी, पर्यटक गाइड, स्थानीय किसान र अन्य सेवा प्रदायकको आम्दानीसमेत प्रभावित हुन्छ।
यसरी एउटा व्यवसायमा भएको क्षति स्थानीय अर्थतन्त्रका धेरै तहमा फैलिन्छ।
प्रारम्भिक मूल्याङ्कनले उत्पादनशील क्षेत्रको पुनःस्थापनाका लागि ५० अर्ब ७७ करोड रुपैयाँ आवश्यक पर्ने देखाएको छ। तर यो रकमलाई निजी क्षेत्रको सम्पूर्ण क्षति वा लगानीको आवश्यकता भनेर बुझ्नु हुँदैन।
यसले मूल्याङ्कनमा समेटिएको उत्पादनशील क्षेत्रको पुनःस्थापना आवश्यकता जनाउँछ।
निजी व्यवसायले बेहोरेको प्रत्यक्ष क्षति, आम्दानी गुमेको अवधि, ऋण दायित्व र पुनःसञ्चालनका लागि आवश्यक कार्यशील पुँजी अलग-अलग रूपमा मूल्याङ्कन गर्नुपर्ने हुन्छ।
पर्यटन क्षेत्रमा पनि ठूलो असर परेको छ। प्रभावित क्षेत्रमा होटल, रेस्टुरेन्ट, पदयात्रा मार्ग, पर्यटकीय सेवा र स्थानीय व्यवसायमा क्षति पुगेको छ।
पर्यटनसँग जोडिएका संरचना क्षतिग्रस्त हुँदा विदेशी पर्यटकको आवागमन मात्र घट्दैन, स्थानीय गाइड, भरिया, यातायात व्यवसायी, होटल कर्मचारी र साना उद्यमीको आम्दानीसमेत प्रभावित हुन्छ।
पर्यटकीय गन्तव्य सुरक्षित छ भन्ने विश्वास पुनःस्थापित गर्न सडक, सञ्चार, उद्धार सेवा र आधारभूत सुविधाको पुनर्निर्माण आवश्यक हुन्छ।
निजी क्षेत्रको पुनरुत्थानका लागि सरकारले राहत रकम वितरण गरेर मात्र पुग्दैन। व्यवसायको प्रकृति र क्षतिको अवस्थाअनुसार ऋण पुनर्संरचना, ब्याज सहुलियत, कर छुट, भुक्तानी अवधि थप र नयाँ कार्यशील पुँजी उपलब्ध गराउने नीति आवश्यक हुन्छ।
बाढीका कारण व्यवसाय बन्द भएको अवधिमा पनि ऋणको किस्ता, घरभाडा, कर्मचारी खर्च र अन्य स्थिर दायित्व कायम रहन्छन्।
आम्दानी नभएको अवस्थामा पुरानै ऋण तालिकाअनुसार भुक्तानी गर्न बाध्य पार्दा व्यवसाय पुनःसञ्चालन हुनुअघि नै बन्द हुन सक्छ।
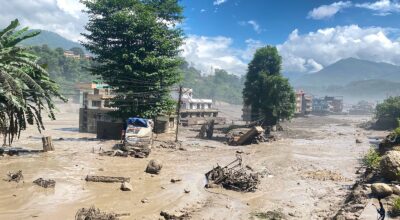
फाइल फोटो: रासस
सरकारले प्रभावित व्यवसायका लागि कर तथा भन्सारसम्बन्धी राहत, ऋण पुनर्संरचना र बीमा दाबीमा अग्रिम भुक्तानीजस्ता उपाय अघि सारेको छ। तर राहतको प्रभावकारिता त्यसको घोषणा होइन, कार्यान्वयनको गति र पहुँचबाट मापन हुन्छ।
ठूला कम्पनीले बैंक तथा सरकारी निकायसम्म पहुँच राख्न सक्छन्, तर साना पसल, होटल, कृषि उद्यम र अनौपचारिक व्यवसायसँग त्यस्तो क्षमता हुँदैन। त्यसैले राहत वितरणमा साना तथा मध्यम उद्यमलाई प्राथमिकता दिनुपर्छ।
निजी क्षेत्रको लगानी पुनःस्थापना नगरी प्रभावित क्षेत्रको अर्थतन्त्र पुरानै अवस्थामा फर्किन सक्दैन। सरकारले सार्वजनिक पूर्वाधार बनाउने र निजी क्षेत्रलाई आफ्नै स्रोतबाट उठ्न दिने पुरानो ढाँचा अपनायो भने पुनर्निर्माण असमान हुनेछ।
सार्वजनिक सडक बने पनि त्यसमा निर्भर व्यवसाय सञ्चालन हुन सकेन भने लगानीको प्रतिफल आउँदैन। त्यसैले पुनर्निर्माण योजनामा निजी क्षेत्रको क्षति, रोजगारी र व्यवसाय पुनःसञ्चालनलाई छुट्टै प्राथमिकता दिन आवश्यक छ।
जलविद्युत् क्षेत्रमा बढ्दो वित्तीय जोखिम
बाढीबाट सबैभन्दा ठूलो आर्थिक क्षति ऊर्जा क्षेत्रमा परेको छ।
जलविद्युत् आयोजना प्रभावित हुँदा उत्पादन क्षमतामा कमी आउने मात्र होइन, आयोजनामा लगानी गरेका प्रवर्द्धक, बैंक तथा वित्तीय संस्था, बीमा कम्पनी र विद्युत् खरिदकर्ता सबै प्रभावित हुन्छन्।
निर्माण सम्पन्न भइसकेका आयोजनाले आम्दानी गुमाउँछन् भने निर्माणाधीन आयोजनाको लागत र सम्पन्न हुने समय दुवै बढ्न सक्छ।
प्रारम्भिक मूल्याङ्कनले १३ जलविद्युत् आयोजना र पाँच सौर्य ऊर्जा आयोजना प्रभावित भएको देखाएको छ। ऊर्जा तथा ग्रिड प्रणाली पुनःस्थापनाका लागि ३ खर्ब ९० अर्ब ६२ करोड रुपैयाँ आवश्यक पर्ने अनुमान छ।
यसमा आयोजनाका भौतिक संरचना, प्रसारण प्रणाली र विद्युत् आपूर्तिसँग सम्बन्धित पुनर्निर्माण खर्च समेटिएको छ। ऊर्जा क्षेत्रमा भएको क्षति कुल पुनर्निर्माण आवश्यकताको आधाभन्दा बढी हुनु आफैँमा गम्भीर विषय हो।
जलविद्युत् आयोजनाको वित्तीय संरचना दीर्घकालीन ऋण र भविष्यको विद्युत् बिक्रीबाट हुने आम्दानीमा आधारित हुन्छ।
आयोजना सञ्चालनमा आएपछि निश्चित अवधिसम्म विद्युत् बिक्री गरेर बैंक ऋण तिर्ने र लगानीकर्तालाई प्रतिफल दिने योजना बनाइएको हुन्छ।
तर बाढीले आयोजना बन्द गराएपछि आम्दानी रोकिन्छ, मर्मत तथा पुनर्निर्माण खर्च थपिन्छ र ऋण भुक्तानीको दायित्व भने कायम रहन्छ। यसले आयोजनाको नगद प्रवाहमा दबाब सिर्जना गर्छ।
केही प्रभावित जलविद्युत् आयोजनामा बैंक ऋणको जोखिमसमेत देखिएको छ। आयोजनाको संरचना पुनर्निर्माण गर्न लामो समय लागेमा ऋणको ब्याज र किस्ता तिर्ने क्षमता कमजोर हुन सक्छ।
बैंकले ऋण असुलीमा कडाइ गर्दा आयोजना थप संकटमा पर्न सक्छ भने ऋण पुनर्संरचना गर्दा बैंकको वित्तीय विवरणमा खराब कर्जा बढ्ने जोखिम हुन्छ। यसले एउटा आयोजनाको क्षतिलाई बैंकिङ प्रणालीसम्म फैलाउन सक्छ।
यसैले जलविद्युत् आयोजनाको पुनर्निर्माणमा सरकार, प्रवर्द्धक, बैंक र बीमा कम्पनीबीच समन्वित योजना आवश्यक छ।
आयोगका सदस्य थापाले पुराना ऋण पुनर्संरचना, नयाँ ऋण प्रवाहमा सहजीकरण र ब्याजको भार कम गर्ने सम्भावित उपायबारे छलफल भइरहेको बताएका छन्।
त्यस्तै विद्युत् उत्पादन अनुमतिपत्रको अवधि २५ वर्षबाट २८ वा ३० वर्षसम्म विस्तार गर्ने विकल्पसमेत उठाइएको छ। तर यस्ता निर्णय गर्दा आयोजनाको वास्तविक क्षति, बाँकी सञ्चालन अवधि, विद्युत् खरिद सम्झौता र लगानीकर्ताको दायित्वलाई आधार बनाउनुपर्छ।
अनुमतिपत्र अवधि थप्नु वा ब्याजमा सहुलियत दिनु मात्रै पर्याप्त हुँदैन। आयोजना पुनर्निर्माण गर्न आवश्यक प्राविधिक अध्ययन, भूगर्भीय सुरक्षा, पहुँचमार्ग, प्रसारण लाइन र बीमा दाबीको प्रक्रिया पनि सँगसँगै अघि बढ्नुपर्छ।
बाढीले प्रभावित गरेको संरचनालाई पुरानै डिजाइनमा पुनर्निर्माण गर्दा जोखिम दोहोरिन सक्छ। त्यसैले नयाँ लगानी स्वीकृत गर्नुअघि आयोजना क्षेत्रको भूगर्भीय तथा जलविज्ञानसम्बन्धी अध्ययन अनिवार्य गर्नुपर्छ।
ऊर्जा क्षेत्रमा भएको क्षतिको असर विद्युत् निर्यात र आन्तरिक आपूर्तिमा पनि पर्न सक्छ। नेपालले पछिल्ला वर्षमा विद्युत् उत्पादन क्षमता विस्तार गर्दै निर्यात बजार खोजिरहेको छ।
यस्तो अवस्थामा ठूला आयोजना प्रभावित हुँदा उत्पादन र निर्यातको सम्भावना घट्न सक्छ। विद्युत् उत्पादनमा आएको अवरोधले उद्योगको सञ्चालन लागत, सरकारी राजस्व र विदेशी मुद्रा आर्जनमा समेत असर पार्न सक्छ।
त्यसैले ऊर्जा पुनर्निर्माणलाई केवल आयोजना प्रवर्द्धकको समस्या मानेर छाड्न मिल्दैन। यो राष्ट्रिय ऊर्जा सुरक्षा र आर्थिक वृद्धिसँग जोडिएको विषय हो।
बीमा दायित्व र जोखिम व्यवस्थापनको चुनौती
विपद्पछिको पुनर्निर्माणमा बीमा क्षेत्रले ठूलो भूमिका खेल्नुपर्ने भए पनि बाढीले बीमा कम्पनीहरूको जोखिम वहन क्षमतामाथि पनि दबाब सिर्जना गरेको छ।
प्रारम्भिक विवरणअनुसार १५ वटा निर्जीवन बीमा कम्पनीमा बाढीसम्बन्धी ५८३ दाबी परेको र दाबी रकम २५ अर्ब ८७ करोड रुपैयाँ पुगेको थियो।
तीमध्ये इन्जिनियरिङ तथा निर्माण जोखिमसँग सम्बन्धित ५२ वटा दाबीको रकम २० अर्ब ५० करोड रुपैयाँभन्दा बढी रहेको छ। सम्पत्ति र मोटर बीमासम्बन्धी दाबीसमेत उल्लेख्य छन्।
तर दाबी परेको रकम र बीमा कम्पनीले अन्तिम रूपमा भुक्तानी गर्नुपर्ने रकम एउटै होइन।
क्षतिको स्थलगत मूल्याङ्कन, बीमा सम्झौताका सर्त, जोखिमको प्रकृति, अपवादका प्रावधान र पुनर्बीमा व्यवस्थाअनुसार अन्तिम दायित्व निर्धारण हुन्छ। त्यसैले दाबीको प्रारम्भिक रकमलाई बीमा कम्पनीको निश्चित भुक्तानी दायित्वका रूपमा प्रस्तुत गर्नु उपयुक्त हुँदैन।
बीमा कम्पनीका लागि यो विपद् ठूलो परीक्षण हो।
जलविद्युत् आयोजना, सडक, पुल, होटल र औद्योगिक संरचनामा एकैपटक ठूलो क्षति हुँदा बीमा दाबीको चाप बढ्छ। बीमा कम्पनीले पुनर्बीमा कम्पनीबाट रकम प्राप्त गर्ने प्रक्रिया पनि लामो हुन सक्छ।
दाबीको मूल्याङ्कनमा ढिलाइ भए प्रभावित व्यवसाय र आयोजना पुनःसञ्चालनमा थप अवरोध आउन सक्छ। त्यसैले दाबी मूल्याङ्कन पारदर्शी, प्राविधिक रूपमा विश्वसनीय र समयबद्ध हुनुपर्छ।
यस विपद्ले नेपालको बीमा बजारमा जोखिम मूल्य निर्धारणको प्रश्न पनि उठाएको छ। हिमाली क्षेत्रमा जलवायुजन्य तथा भूगर्भीय जोखिम उच्च रहेको अवस्थामा एउटै दरमा बीमा उपलब्ध गराउने पुरानो अभ्यास प्रभावकारी नहुन सक्छ।
जोखिम बढी भएका क्षेत्रमा बीमा प्रिमियम महँगो हुने, केही जोखिममा बीमा उपलब्ध गराउन कठिन हुने वा बीमा सम्झौतामा थप अपवाद राखिने सम्भावना बढ्न सक्छ।
यस्तो अवस्था आएमा जलविद्युत्, पूर्वाधार र पर्यटन क्षेत्रमा नयाँ लगानीको लागत बढ्न सक्छ।
बीमा बजारलाई जोखिमबाट जोगाउन सरकारले स्पष्ट जोखिम नक्साङ्कन, पूर्वाधार निर्माण मापदण्ड र विपद् जोखिम न्यूनीकरणको व्यवस्था बलियो बनाउनुपर्छ।
बीमा कम्पनीले पनि जोखिम मूल्याङ्कनलाई केवल पुराना क्षति विवरणमा आधारित नराखी भूगर्भीय अध्ययन, नदीको बहाव, पहिरो सम्भावना र जलवायु परिवर्तनका असर समेट्नुपर्छ।
जोखिम घटाउने संरचना बनाउने आयोजनालाई बीमा लागतमा सहुलियत दिने व्यवस्था गर्न सकिन्छ।
बीमा क्षेत्रको अर्को चुनौती पुनर्निर्माणका लागि आवश्यक वित्तीय स्रोतको उपलब्धता हो।
बीमा दाबी भुक्तानीले प्रभावित व्यवसाय र आयोजना पुनःसञ्चालनमा सहयोग पुर्याउँछ। तर बीमा दाबीको रकमले मात्रै सात खर्ब रुपैयाँको पुनर्निर्माण आवश्यकता धान्न सक्दैन।
बीमा, बैंक ऋण, सरकारी अनुदान र निजी लगानीबीच स्पष्ट जिम्मेवारी तथा समन्वय आवश्यक हुन्छ।
पुनर्निर्माणको स्रोत जुटाउने कठिन परीक्षा
सात खर्ब २३ अर्ब रुपैयाँभन्दा बढीको पुनर्निर्माण आवश्यकता नेपालको सार्वजनिक वित्त व्यवस्थापनका लागि ठूलो चुनौती हो। आर्थिक वर्ष २०८३/८४ को बजेट २१ खर्ब २४ अर्ब ३४ करोड रुपैयाँ छ।
त्यसमा पुँजीगत खर्चका लागि ४ खर्ब ३१ अर्ब १० करोड रुपैयाँ विनियोजन गरिएको छ। बाढीपछिको पुनर्निर्माण आवश्यकता वार्षिक कुल बजेटको करिब ३४ प्रतिशत र पुँजीगत बजेटको करिब १.७ गुणा बराबर हुन्छ।
यसको अर्थ नियमित विकास खर्चको आकारभन्दा ठूलो रकम विपद्पछिको पुनर्निर्माणमा आवश्यक पर्ने देखिन्छ।
सरकारले सम्पूर्ण रकम एकै वर्षमा खर्च गर्नुपर्ने होइन।
पुनर्निर्माण बहुवर्षीय योजनाका रूपमा अघि बढ्न सक्छ। तर रकम जुटाउने स्रोत र खर्चको प्राथमिकता स्पष्ट नभए आयोजना अलपत्र पर्ने, लागत बढ्ने र प्रभावित क्षेत्रको पुनःस्थापना लम्बिने जोखिम हुन्छ।
बजेटमा रकम विनियोजन गर्नु र त्यसलाई प्रभावकारी रूपमा खर्च गर्न सक्नु फरक विषय हुन्। नेपालको विकास खर्च कार्यान्वयनमा देखिँदै आएको कमजोरी पुनर्निर्माणमा दोहोरियो भने स्रोत उपलब्ध भएर पनि काम समयमै सम्पन्न नहुन सक्छ।
सरकारसँग पुनर्निर्माणका लागि आन्तरिक राजस्व, सार्वजनिक ऋण, वैदेशिक सहायता, सहुलियतपूर्ण ऋण र निजी लगानी परिचालनका विकल्प छन्। तर प्रत्येक विकल्पको आफ्नै सीमा छ।
राजस्वबाट ठूलो रकम छुट्याउँदा शिक्षा, स्वास्थ्य, सामाजिक सुरक्षा र अन्य विकास कार्यक्रमको बजेटमा दबाब पर्न सक्छ। सार्वजनिक ऋण बढाउँदा भविष्यको ब्याज तथा साँवा भुक्तानी दायित्व थपिन्छ।
वैदेशिक सहायता र ऋण प्राप्त गर्न समय लाग्न सक्छ। निजी लगानी परिचालन गर्न सरकारले जोखिम बाँडफाँट, नीतिगत स्थिरता र प्रतिफलको स्पष्ट आधार दिनुपर्छ।
पुनर्निर्माणका लागि छुट्टै वित्तीय ढाँचा आवश्यक छ।
कुन संरचना सरकारी बजेटबाट बन्ने, कुनमा वैदेशिक सहायता परिचालन गर्ने, कुन क्षेत्रमा निजी लगानी आकर्षित गर्ने र कुन परिवारलाई प्रत्यक्ष अनुदान दिने भन्ने स्पष्ट हुनुपर्छ।
एउटै कोषमा सबै रकम राखेर खर्च गर्नेभन्दा क्षेत्रगत तथा आयोजनागत प्राथमिकता तोक्दा स्रोतको उपयोग प्रभावकारी हुन सक्छ।
बाढीपछि राहत तथा पुनर्निर्माणका लागि संकलित रकमको पारदर्शिता पनि उत्तिकै महत्त्वपूर्ण छ।
असोज २८ गतेसम्म संसद्को विशेष समितिले विपद् राहत तथा पुनःस्थापनाका लागि प्राप्त रकम र खर्चको विवरण सार्वजनिक गर्न सरकारसँग माग गरेको थियो।
सरकारी विवरणअनुसार प्रधानमन्त्री प्राकृतिक विपद् राहत कोष र प्रधानमन्त्री राहत कोषमा गरी १८ अर्ब २८ करोड रुपैयाँ रहेको जानकारी समितिलाई दिइएको थियो।
त्यस्तै, विपद् परिषद्बाट २ खर्ब २५ अर्ब ७७ करोड रुपैयाँका पुनर्निर्माण आयोजना स्वीकृत भएको विवरण सार्वजनिक भएको छ।
यी रकम र स्वीकृत आयोजनाको विवरणलाई स्पष्ट रूपमा सार्वजनिक गर्दै कुन जिल्लामा कति खर्च भयो, कुन आयोजना अघि बढ्यो र कति रकम बाँकी छ भन्ने नियमित जानकारी दिनुपर्छ।
पुनर्निर्माणका लागि प्राप्त रकमको उपयोगमा पारदर्शिता नहुँदा सार्वजनिक विश्वास कमजोर हुन्छ।
प्रभावित परिवारले सहायता पाउन ढिलाइ हुने तर ठूला आयोजना स्वीकृत हुने अवस्था आयो भने पुनर्निर्माणको प्राथमिकतामाथि प्रश्न उठ्छ। त्यसैले राहत, क्षतिपूर्ति र पूर्वाधार निर्माणको खर्च छुट्टाछुट्टै अभिलेख राख्नुपर्छ।
आयोजना छनोट, ठेक्का प्रक्रिया, निर्माणको प्रगति र भुक्तानी विवरण सार्वजनिक गर्नुपर्छ।
अर्को महत्त्वपूर्ण विषय स्थानीय सरकारको क्षमता हो। प्रभावित क्षेत्रका स्थानीय तहले घरधुरी पहिचान, जग्गा व्यवस्थापन, अस्थायी आवास, स्थानीय सडक, खानेपानी र सामाजिक सेवाको पुनःस्थापनामा प्रत्यक्ष भूमिका खेल्नुपर्छ।
तर प्राविधिक जनशक्ति, बजेट व्यवस्थापन र खरिद प्रक्रियामा कमजोर स्थानीय तहले ठूलो पुनर्निर्माण कार्यक्रम एक्लै सञ्चालन गर्न कठिन हुन्छ। संघ, प्रदेश र स्थानीय तहबीच जिम्मेवारी बाँडफाँट र प्राविधिक सहयोगको स्पष्ट संयन्त्र आवश्यक छ।
स्रोत जुटाउने क्रममा अन्तर्राष्ट्रिय वित्तीय संस्थासँग सहकार्य गर्न सकिन्छ। तर बाह्य ऋण लिँदा त्यसको लागत, भुक्तानी अवधि र आयोजना छनोटमा राष्ट्रिय प्राथमिकता सुनिश्चित गर्नुपर्छ।
विपद्पछिको पुनर्निर्माणका नाममा अनुत्पादक ऋण बढाउनेभन्दा आर्थिक गतिविधि पुनःस्थापित गर्ने, उत्पादन क्षमता बढाउने र जोखिम घटाउने क्षेत्रमा लगानी केन्द्रित गर्नुपर्छ।
पुनर्निर्माणको परीक्षा जोखिम न्यूनीकरणमा
बाढीले पुर्याएको क्षतिको सबैभन्दा ठूलो पाठ पुनर्निर्माणको गुणस्तर र जोखिम न्यूनीकरणसँग जोडिएको छ।
नदीको बहावले १५० किलोमिटरभन्दा लामो क्षेत्रमा प्रभाव पारेको र कतिपय स्थानमा नदी किनार कटान, गेग्रान थुप्रिने तथा पहिरो पुनःसक्रिय हुने अवस्था सिर्जना गरेको प्रारम्भिक अध्ययनहरूले देखाएका छन्।
यस्तो अवस्थामा पुरानै संरचना पुरानै स्थानमा बनाउनु दीर्घकालीन समाधान हुन सक्दैन। पुनर्निर्माणको प्रत्येक निर्णय भूगर्भीय तथा जलविज्ञानसम्बन्धी जोखिम मूल्याङ्कनका आधारमा गर्नुपर्छ।
बाढीले प्रभावित क्षेत्रमा बस्ती स्थानान्तरणको प्रश्न पनि उठाएको छ। कतिपय बस्ती नदीको बहाव क्षेत्र, कटान जोखिम वा पहिरोको सम्भावना भएको स्थानमा रहेका छन्।
त्यस्ता बस्तीलाई सुरक्षित स्थानमा सार्नुपर्ने भए जग्गा उपलब्धता, घर निर्माण खर्च, जीविकोपार्जन र सामाजिक सम्बन्धलाई समेत ध्यान दिनुपर्छ।
केवल घर सारेर समस्या समाधान हुँदैन। मानिसको रोजगारी, खेतीयोग्य जमिन, विद्यालय, स्वास्थ्य संस्था र बजारसम्मको पहुँच पनि सुनिश्चित गर्नुपर्छ।
नदी व्यवस्थापनलाई तटबन्ध निर्माणमा मात्र सीमित गर्न मिल्दैन। नदीको प्राकृतिक बहाव क्षेत्र, गेग्रानको आवागमन, सहायक खोलाको अवस्था र माथिल्लो जलाधार क्षेत्रको जोखिम एकीकृत रूपमा अध्ययन गर्नुपर्छ।
नदीको धार परिवर्तन भएको स्थानमा नयाँ संरचना बनाउँदा दीर्घकालीन जोखिम नक्सा तयार गर्नुपर्छ। पहिरो तथा बाढीको पूर्वसूचना प्रणाली, नदीको जलसतह मापन, मौसम पूर्वानुमान र स्थानीय तहसम्म सूचना पुर्याउने संयन्त्र बलियो बनाउनुपर्छ।
जलवायु परिवर्तनका कारण हिमाली क्षेत्रमा हुने जोखिमको स्वरूप पनि बदलिँदै गएको छ।
तापक्रम वृद्धि, हिमनदीको अवस्था, हिमाली ढलानको स्थिरता र चरम वर्षाका घटनाले विपद्को जोखिम बढाउन सक्छन्। तर प्रत्येक विपद्लाई जलवायु परिवर्तनकै परिणाम भनेर निष्कर्ष निकाल्नु वैज्ञानिक हुँदैन।
यसका लागि भूगर्भीय, जलविज्ञानसम्बन्धी र मौसमसम्बन्धी प्रमाणको संयुक्त अध्ययन आवश्यक हुन्छ। भोटेकोशी-त्रिशूली घटनामा चट्टान र बरफसहितको विशाल बहावले विनाशकारी गेग्रान प्रवाह सिर्जना गरेको अध्ययनले देखाएको छ।
यसले हिमाली क्षेत्रको बहुविपद् जोखिम बुझ्न थप अनुसन्धान आवश्यक रहेको संकेत गर्छ।
विपद् जोखिम न्यूनीकरणलाई पुनर्निर्माणको अन्तिम चरणमा राख्ने हो भने सरकारले ठूलो आर्थिक अवसर गुमाउँछ।
अहिले निर्माण हुने सडक, पुल, विद्यालय, स्वास्थ्य संस्था र जलविद्युत् आयोजनामा सुरक्षित डिजाइन लागू गर्न सकिए भविष्यको क्षति कम गर्न सकिन्छ।
निर्माण लागत केही बढे पनि जोखिम घटाउने संरचनाले दीर्घकालीन रूपमा ठूलो आर्थिक नोक्सानी रोक्न सक्छ।
पुनर्निर्माणमा स्थानीय समुदायको सहभागिता पनि आवश्यक छ।
जोखिममा रहेका बस्ती, नदीको पुरानो बहाव क्षेत्र, पानीको निकास र पहिरोको अवस्था स्थानीय बासिन्दालाई थाहा हुन्छ। प्राविधिक अध्ययनसँग स्थानीय अनुभव जोड्दा सुरक्षित स्थान छनोट र संरचना निर्माणमा सहयोग पुग्छ।
प्रभावित समुदायलाई निर्णय प्रक्रियाबाट बाहिर राखेर तयार गरिएको योजनाले पुनर्वास र पुनःस्थापनामा समस्या निम्त्याउन सक्छ।
रोजगारी र जीविकोपार्जन पुनःस्थापना पनि पुनर्निर्माणको अभिन्न हिस्सा हुनुपर्छ। प्रभावित क्षेत्रमा अनौपचारिक क्षेत्रमा काम गर्ने श्रमिक, साना व्यवसायी, किसान र पर्यटनमा निर्भर जनशक्ति बढी जोखिममा छन्।
उनीहरूको आम्दानी तत्काल पुनःस्थापित नभए घर निर्माण भए पनि परिवारको आर्थिक अवस्था सामान्य बन्न सक्दैन।
त्यसैले सार्वजनिक निर्माण आयोजनामा स्थानीय श्रमिकलाई प्राथमिकता, सीप विकास, अस्थायी रोजगारी र साना व्यवसायलाई पुनःसञ्चालन गर्ने कार्यक्रम आवश्यक छ।
अन्ततः सात खर्ब रुपैयाँको पुनर्निर्माण आवश्यकता नेपालको आर्थिक क्षमताको मात्र परीक्षा होइन, राज्यको योजना निर्माण, स्रोत परिचालन र सार्वजनिक जवाफदेहिताको पनि परीक्षा हो।
क्षतिको विवरण सार्वजनिक गर्नु, रकमको आवश्यकता निर्धारण गर्नु र आयोजना स्वीकृत गर्नु प्रारम्भिक काम हुन्।
वास्तविक सफलता सुरक्षित पूर्वाधार निर्माण, प्रभावित परिवारको पुनर्वास, निजी क्षेत्रको पुनरुत्थान र स्थानीय अर्थतन्त्रलाई पुनःसञ्चालन गर्न सक्ने क्षमताबाट मापन हुनेछ।
सरकारले विस्तृत प्रतिवेदन तिहारअघि सार्वजनिक गर्ने तयारी गरेको छ।
प्रतिवेदन सार्वजनिक भएपछि सात खर्बको अनुमानलाई कार्यान्वयनयोग्य बहुवर्षीय योजनामा रूपान्तरण गर्नुपर्नेछ।
कुन आयोजना पहिले बनाउने, रकम कहाँबाट जुटाउने, जिम्मेवारी कसले लिने र कामको प्रगति कसरी सार्वजनिक गर्ने भन्ने विषयमा स्पष्ट निर्णय आवश्यक छ।
पुनर्निर्माणको नाममा पुरानै जोखिमयुक्त संरचना दोहोर्याइयो भने खर्चिएको रकमले अर्को विपद्को क्षति रोक्न सक्दैन।
भोटेकोशी-त्रिशूली बाढीले नेपालको पूर्वाधार र अर्थतन्त्रमा ठूलो धक्का दिएको छ। तर यो धक्कालाई सुरक्षित विकास प्रणाली निर्माण गर्ने अवसरमा बदल्न सकिन्छ।
त्यसका लागि पुनर्निर्माणलाई भवन र सडक बनाउने सरकारी कार्यक्रमका रूपमा मात्र होइन, उत्पादन, रोजगारी, लगानी, वित्तीय स्थायित्व र विपद् जोखिम न्यूनीकरणलाई जोड्ने राष्ट्रिय आर्थिक योजनाका रूपमा अघि बढाउनुपर्छ।
सात खर्ब रुपैयाँ खर्चिनु आफैँमा उपलब्धि होइन। त्यो रकमले कति सुरक्षित संरचना बनायो, कति परिवारलाई पुनःस्थापित गर्यो र भविष्यको जोखिम कति घटायो भन्ने नै यसको वास्तविक मूल्याङ्कन हुनेछ।