

ब्राजिल। ल्याटिन अमेरिकाको सबैभन्दा ठूलो अर्थतन्त्र। विशाल जनसङ्ख्या, ठूलो उपभोक्ता बजार र विकसित हुँदै गएको वित्तीय प्रणाली भएको देश। तर त्यहाँको बैंकिङ सेवा लामो समयसम्म सीमित ठूला वित्तीय संस्थाको नियन्त्रणमा थियो।
बैंक खाता खोल्न, क्रेडिट कार्ड लिन र सामान्य वित्तीय सेवा प्राप्त गर्नसमेत सर्वसाधारणले झन्झटिलो प्रक्रिया, महँगो शुल्क र लामो प्रतीक्षा सामना गर्नुपर्थ्यो।
बैंकिङ सेवा लिन ग्राहक बैंकसम्म पुग्नुपर्ने, कागजातको लामो प्रक्रिया पूरा गर्नुपर्ने र सामान्य कारोबारका लागि पनि विभिन्न शुल्क तिर्नुपर्ने अवस्था थियो। डिजिटल प्रविधि तीव्र गतिमा फैलिरहेको भए पनि परम्परागत बैंकिङ प्रणालीको कार्यशैलीमा त्यसको प्रभाव पर्याप्त देखिएको थिएन।
यही अवस्थाबीच एउटा नयाँ वित्तीय संस्थाको जन्म भयो। त्यसले बैंकिङ सेवा उपलब्ध गराउन भव्य भवन, शाखा सञ्जाल र ठूलो कर्मचारी संरचना आवश्यक हुन्छ भन्ने स्थापित मान्यतालाई चुनौती दियो।
ग्राहकको हातमा रहेको स्मार्टफोनलाई नै बैंकिङ सेवाको मुख्य ढोका बनाउने अवधारणासहित सुरु भएको कम्पनीको नाम थियो, नुब्यांक।
सन् २०१३ मा ब्राजिलको साओ पाउलोबाट सुरु भएको नुब्यांकले बैंकिङ कारोबारलाई मोबाइल एपमा सीमित गर्ने मात्र प्रयास गरेन, वित्तीय सेवाको मूल्य, पहुँच र ग्राहकसँगको सम्बन्धबारे स्थापित सोचलाई नै बदल्ने लक्ष्य राख्यो।
वार्षिक शुल्क नलाग्ने क्रेडिट कार्डबाट सुरु भएको यसको यात्रा बचत खाता, कर्जा, लगानी, भुक्तानी र अन्य डिजिटल वित्तीय सेवासम्म विस्तार भयो।
आज नुब्यांक ल्याटिन अमेरिकाको सबैभन्दा ठूलो डिजिटल वित्तीय सेवा प्रदायकमध्ये एक बनेको छ। सन् २०२५ को अन्त्यसम्म कम्पनीले ब्राजिल, मेक्सिको र कोलम्बियामा गरी १३ करोड १० लाख ग्राहक जोडेको थियो।
ब्राजिलमा मात्रै ११ करोड ३० लाख ग्राहक पुगेका थिए। मेक्सिकोमा एक करोड ४० लाख र कोलम्बियामा २५ लाख ग्राहक पुगेको कम्पनीको वार्षिक प्रतिवेदनमा उल्लेख छ।
बैंकिङ सेवामा ग्राहकले भोगेको सामान्य झन्झटलाई व्यावसायिक अवसरका रूपमा पहिचान गरेर सुरु भएको कम्पनी आज विश्व वित्तीय प्रविधि उद्योगको उल्लेखनीय उदाहरण बनेको छ।
यसको सफलता केवल डिजिटल बैंकिङको विस्तारमा सीमित छैन। परम्परागत बैंकिङ सेवाबाट बाहिर रहेका नागरिकलाई वित्तीय प्रणालीमा जोड्ने, कारोबारको लागत घटाउने र प्रविधिमार्फत वित्तीय सेवा उपलब्ध गराउने नयाँ व्यावसायिक मोडलको विकास पनि यससँग जोडिएको छ।
नुब्यांकको कथा त्यसैले एउटा डिजिटल बैंकको विस्तार मात्र होइन, स्थापित बजारमा ग्राहकको असन्तुष्टिलाई पहिचान गरेर त्यसलाई ठूलो व्यावसायिक अवसरमा बदल्ने उद्यमशीलताको कथा हो।
बैंकिङको असन्तुष्टिबाट जन्मिएको व्यावसायिक अवधारणा
नुब्यांकको जन्म कुनै परम्परागत बैंकिङ परिवार वा स्थापित वित्तीय समूहबाट भएको थिएन। यसको सुरुवात एक विदेशी नागरिकले ब्राजिलमा बैंक खाता खोल्ने क्रममा भोगेको व्यक्तिगत समस्याबाट भएको थियो।
कम्पनीका संस्थापक तथा प्रमुख कार्यकारी अधिकृत डेभिड भेलेस कोलम्बियाका नागरिक हुन्। उनी वित्तीय क्षेत्रको अनुभव बोकेर ब्राजिल पुगेका थिए। अमेरिकामा लगानी तथा बैंकिङ क्षेत्रसँग सम्बन्धित काम गरिसकेका भेलेसलाई ब्राजिलको वित्तीय बजारबारे पनि राम्रो जानकारी थियो।
तर ब्राजिल पुगेपछि बैंकिङ सेवा प्राप्त गर्ने क्रममा उनले अनपेक्षित कठिनाइ सामना गर्नुपर्यो। बैंक खाता खोल्न लामो समय लाग्ने, धेरै कागजात आवश्यक पर्ने, विभिन्न चरण पार गर्नुपर्ने र शुल्कबारे स्पष्ट जानकारी नपाइने अवस्थाले उनलाई निराश बनायो।
सन् २०१२ मा उनले बैंक खाता खोल्ने प्रयास गर्दा महिनौँसम्म झन्झट बेहोर्नुपरेको कम्पनीले आफ्नो १३औँ वार्षिकोत्सवमा सार्वजनिक गरेको विवरणमा उल्लेख गरेको छ। धेरैका लागि सामान्य मानिएको यो समस्या भेलेसका लागि व्यावसायिक अवसरको संकेत बन्यो।
उनले एउटा सामान्य प्रश्नबाट आफ्नो सोच अघि बढाए। बैंकिङ सेवा लिन ग्राहकले किन यति धेरै समय, पैसा र श्रम खर्च गर्नुपर्छ ? बैंकिङ कारोबारका लागि भौतिक शाखा र कर्मचारीको ठूलो संरचना किन आवश्यक हुन्छ ? प्रविधिको प्रयोग गरेर ग्राहकलाई सीधै सेवा दिन सकिँदैन ?
त्यतिबेला स्मार्टफोनको प्रयोग तीव्र गतिमा बढिरहेको थियो। इन्टरनेटमा आधारित सेवाले सञ्चार, किनमेल र मनोरञ्जनका क्षेत्रमा परिवर्तन ल्याइसकेको थियो। तर बैंकिङ क्षेत्र भने पुरानै संरचनामा निर्भर थियो।
भेलेसले यही अन्तरलाई व्यवसाय निर्माणको आधार बनाए। उनले बैंकिङलाई शाखा केन्द्रित नभई मोबाइल केन्द्रित बनाउन सकिने निष्कर्ष निकाले। ग्राहकले खाता खोल्न, कार्ड चलाउन, पैसा व्यवस्थापन गर्न र बैंकसँग सम्पर्क गर्न एउटै मोबाइल एप प्रयोग गर्न सक्ने अवधारणा अघि सारे।
यो सोच सुन्दा सामान्य लागे पनि त्यसलाई व्यवहारमा उतार्नु सजिलो थिएन। बैंकिङ क्षेत्र अत्यधिक नियमनमा रहने व्यवसाय हो।
यसमा पुँजी, प्रविधि, सुरक्षा, जोखिम व्यवस्थापन र नियामकीय स्वीकृतिको आवश्यकता पर्छ। नयाँ कम्पनीले स्थापित बैंकसँग प्रतिस्पर्धा गर्नु झन् कठिन थियो।
तर भेलेसले यो चुनौती स्वीकार गरे। उनले ब्राजिलको वित्तीय बजारमा अनुभव भएका र प्रविधि बुझ्ने व्यक्तिहरूलाई आफ्नो योजनामा जोड्न थाले।
सन् २०१३ मे महिनामा उनले ब्राजिलियन क्रिस्टिना जुनकेइरा र अमेरिकी एडवार्ड विबललाई सहसंस्थापकका रूपमा सहभागी गराउँदै नुब्यांक स्थापना गरे। कम्पनीको सुरुवात साओ पाउलोस्थित एउटा सानो घरबाट भएको थियो।
तीन संस्थापकको पृष्ठभूमि फरक थियो। भेलेससँग वित्तीय क्षेत्र र लगानीसम्बन्धी अनुभव थियो। जुनकेइराले ब्राजिलको बैंकिङ बजार र ग्राहकको व्यवहार बुझ्थिन्। विबलसँग प्रविधि तथा सफ्टवेयर विकासको ज्ञान थियो।
तीनै जनाको साझा उद्देश्य थियो, बैंकिङ सेवामा रहेको अनावश्यक जटिलता हटाउने र ग्राहकलाई सरल, पारदर्शी तथा कम खर्चिलो वित्तीय सेवा उपलब्ध गराउने।
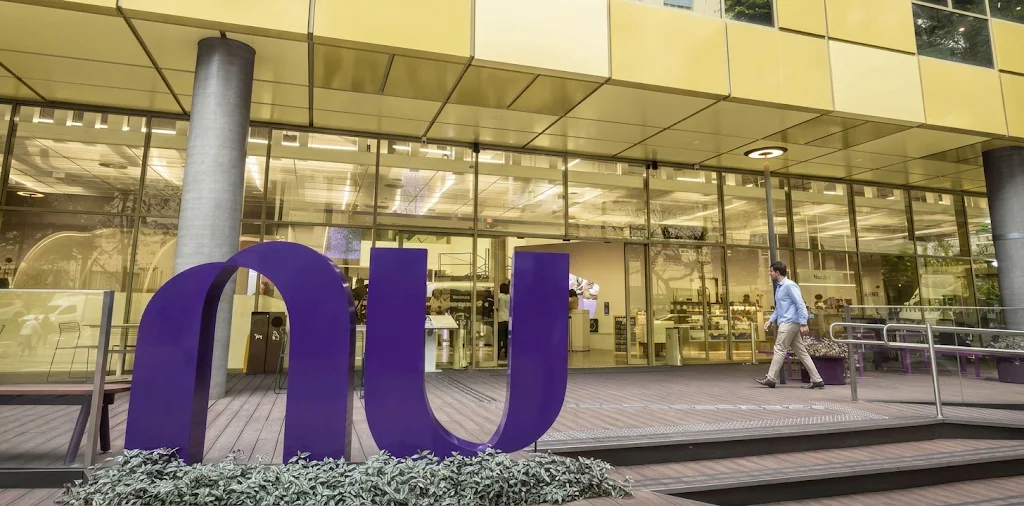
कम्पनीको नाम पनि यही अवधारणासँग जोडिएको थियो। नुब्यांक अर्थात् नयाँ बैंक। यसको नाम र बैजनी रङको पहिचानले परम्परागत वित्तीय संस्थाको औपचारिक र रूढ शैलीभन्दा फरक छवि प्रस्तुत गर्यो।
ठूला बैंकको बजारमा नयाँ प्रतिस्पर्धी
नुब्यांक स्थापना हुँदा ब्राजिलको बैंकिङ बजारमा केही ठूला वित्तीय संस्थाको बलियो प्रभाव थियो। उनीहरूसँग देशभर शाखा, एटीएम, कर्मचारी, ग्राहक सञ्जाल र स्थापित कारोबार प्रणाली थिए।
नयाँ कम्पनीका लागि यो बजारमा प्रवेश गर्नु ठूलो जोखिम थियो। बैंकिङ क्षेत्रका स्थापित संस्थासँग प्रतिस्पर्धा गर्न ठूलो पुँजी चाहिन्थ्यो। ग्राहकलाई नयाँ कम्पनीप्रति विश्वास दिलाउनु पनि सजिलो थिएन।
परम्परागत बैंकहरूले शाखा र कर्मचारीमार्फत ग्राहकलाई सेवा दिन्थे। खाता खोल्न ग्राहकले बैंक जानुपर्ने, कागजात बुझाउनुपर्ने र विभिन्न स्वीकृति प्रक्रिया पूरा गर्नुपर्ने हुन्थ्यो। क्रेडिट कार्डका लागि आवेदन दिँदा पनि प्रक्रिया लामो र जटिल हुन सक्थ्यो।
नुब्यांकले यसैलाई प्रतिस्पर्धाको आधार बनायो। कम्पनीले आफ्नै शाखा सञ्जाल निर्माण गर्नुभन्दा मोबाइल एपमार्फत सेवा दिने रणनीति रोज्यो। यसबाट भौतिक पूर्वाधारमा लाग्ने खर्च घटाउन र ग्राहकलाई छिटो सेवा उपलब्ध गराउन सकिने अपेक्षा थियो।
कम्पनीले पहिलो उत्पादनका रूपमा क्रेडिट कार्डलाई प्राथमिकता दियो। धेरै डिजिटल वित्तीय कम्पनीले सुरुवातमा बचत खाता वा भुक्तानी सेवा ल्याउने गरेको समयमा नुब्यांकले क्रेडिट कार्डबाट बजारमा प्रवेश गर्ने निर्णय गरेको थियो।
यसको पछाडि स्पष्ट व्यावसायिक तर्क थियो। क्रेडिट कार्ड बैंकिङ क्षेत्रको ठूलो बजार हो। यसमा ग्राहकको खर्च गर्ने क्षमता, भुक्तानी व्यवहार र ऋण तिर्ने क्षमताबारे तथ्यांक प्राप्त गर्न सकिन्छ। यही तथ्यांकका आधारमा भविष्यमा अन्य वित्तीय सेवा विस्तार गर्न सकिन्छ।
कम्पनीले सन् २०१४ मा बैजनी रङको मास्टरकार्ड क्रेडिट कार्ड सार्वजनिक गर्यो। यसको विशेषता वार्षिक शुल्क नलाग्नु र सम्पूर्ण व्यवस्थापन मोबाइल एपबाट गर्न सकिनु थियो।
ग्राहकले कार्डको आवेदनदेखि कारोबारको विवरण हेर्ने, खर्च व्यवस्थापन गर्ने र आवश्यक सहयोग प्राप्त गर्नेसम्मका काम मोबाइलबाट गर्न सक्थे। परम्परागत बैंकको तुलनामा यो फरक अनुभव थियो।
नुब्यांकले ग्राहकलाई केवल सस्तो कार्ड बेच्ने रणनीति अपनाएन। उसले बैंकिङ सेवाको सम्पूर्ण अनुभव नै सरल बनाउने प्रयास गर्यो। यही कारण कम्पनीले आफ्नो प्रारम्भिक उत्पादनलाई बजारमा स्थापित गर्न सक्यो।
लगानीकर्ताले नपत्याएको नयाँ बैंक
कुनै नयाँ व्यवसायको अवधारणा राम्रो हुनु र त्यसमा लगानीकर्ता विश्वस्त हुनु फरक कुरा हुन्। नुब्यांकले पनि सुरुवाती चरणमा यही समस्या सामना गर्नुपर्यो।
ब्राजिलजस्तो ठूलो अर्थतन्त्रमा नयाँ बैंक स्थापना गर्ने योजना लगानीकर्ताका लागि जोखिमपूर्ण देखिन्थ्यो। त्यसमाथि परम्परागत बैंकसँग प्रतिस्पर्धा गर्ने, शाखा नखोली सेवा दिने र ग्राहकलाई पूर्ण रूपमा मोबाइल एपमा निर्भर बनाउने प्रस्ताव धेरैलाई अस्वाभाविक लाग्थ्यो।
भेलेसले विभिन्न लगानीकर्तासमक्ष आफ्नो योजना प्रस्तुत गरे। तर अधिकांशले यसलाई सफल हुने व्यवसायका रूपमा स्वीकार गरेनन्।
कम्पनीका संस्थापक भेलेसले आफ्नो १० वर्षे यात्राबारे लेखेको संस्मरणमा प्रारम्भिक लगानी जुटाउने क्रममा अधिकांश लगानीकर्ताले प्रस्ताव अस्वीकार गरेको बताएका छन्।
सन् २०१३ मा केवल १२ ग्राहकबाट सुरु भएको कम्पनीले सन् २०१९ सम्म १० लाख ग्राहक पुर्याउने लक्ष्य राखेको थियो। त्यतिबेला यो लक्ष्य धेरैलाई असम्भवजस्तै लागेको थियो।
तर भेलेसले आफ्नो योजना छाडेनन्। उनीहरूको विश्वास थियो, स्मार्टफोनले बैंकिङ कारोबारको स्वरूप बदल्न सक्छ। ग्राहकलाई बैंकको शाखामा बोलाउनुको सट्टा बैंकिङ सेवा नै ग्राहकको मोबाइलमा पुर्याउन सकिन्छ।
कम्पनीले प्रविधि विकास, ग्राहक अनुभव र जोखिम व्यवस्थापनमा ध्यान दियो। सुरुवातमा ठूलो उत्पादन सूची ल्याउनुभन्दा एउटा क्रेडिट कार्डलाई राम्रो बनाउने रणनीति अपनाइयो।
यसले कम्पनीलाई सीमित स्रोतसाधनबाट आफ्नो सेवा परीक्षण गर्ने अवसर दियो। ग्राहकको प्रतिक्रिया बुझ्न र आवश्यक सुधार गर्न पनि सहज भयो।
नुब्यांकको सुरुवाती लगानी जुटाउने यात्रामा अमेरिकी लगानीकर्ता र प्रविधि उद्यमीहरूको सञ्जालले भूमिका खेलेको थियो। कम्पनीले विस्तारै लगानीकर्ताको विश्वास जित्दै थप पुँजी जुटाउन सफल भयो।
सन् २०१८ मा कम्पनीले ठूलो लगानी चरण पूरा गर्यो। त्यसपछि अन्तर्राष्ट्रिय लगानीकर्ताको चासो पनि बढ्न थाल्यो। डिजिटल बैंकिङको सम्भावना र ब्राजिलको विशाल बजारले नुब्यांकलाई आकर्षक लगानी गन्तव्य बनायो।
कम्पनीको सफलताको आधार केवल लगानी जुटाउनु थिएन। लगानीलाई ग्राहकको अनुभव सुधार्ने, प्रविधि विकास गर्ने र सेवा विस्तार गर्ने काममा परिचालन गर्नु पनि थियो।
एउटा कार्डबाट वित्तीय सेवाको विस्तारित संसार
नुब्यांकले क्रेडिट कार्डबाट प्राप्त गरेको ग्राहक विश्वासलाई अन्य वित्तीय सेवामा विस्तार गर्ने योजना बनायो। कम्पनीले बुझिसकेको थियो, ग्राहकलाई एउटा कार्ड मात्र होइन, दैनिक आर्थिक जीवनसँग सम्बन्धित विभिन्न सेवा आवश्यक हुन्छन्।
सन् २०१७ मा कम्पनीले डिजिटल बचत खाता सेवा सुरु गर्यो। यसले ग्राहकलाई मोबाइलबाट पैसा राख्न, कारोबार गर्न र बचत व्यवस्थापन गर्न सहज बनायो।
त्यसपछि व्यक्तिगत कर्जा, लगानी, भुक्तानी, बीमा र साना व्यवसायसँग सम्बन्धित वित्तीय सेवाहरू विस्तार हुँदै गए।
कम्पनीको व्यावसायिक मोडलको विशेषता एउटै ग्राहकलाई विभिन्न सेवा उपलब्ध गराउनु थियो। सुरुमा क्रेडिट कार्ड प्रयोग गर्ने ग्राहकलाई बचत खाता, व्यक्तिगत कर्जा वा लगानी सेवामा जोड्न सकिन्थ्यो। यसले ग्राहकसँगको सम्बन्धलाई दीर्घकालीन बनायो।
यसको अर्को फाइदा कारोबारसम्बन्धी तथ्यांक थियो। ग्राहकले कुन समयमा कति खर्च गर्छन्, कस्तो भुक्तानी व्यवहार छ, आम्दानी र बचतको ढाँचा कस्तो छ भन्ने जानकारीका आधारमा कम्पनीले सेवा थप व्यक्तिगत बनाउन सक्थ्यो।
डिजिटल प्रणालीले कम्पनीलाई ग्राहकको आवश्यकताअनुसार सेवा प्रस्ताव गर्न मद्दत गर्यो। यसले परम्परागत बैंकको तुलनामा सञ्चालन खर्च कम राख्न पनि सहयोग पुर्यायो।
नुब्यांकले ग्राहक सेवामा पनि फरक शैली अपनायो। शाखामा पुगेर कर्मचारी भेट्नुपर्ने बाध्यता घटाउँदै मोबाइल एप, अनलाइन संवाद र डिजिटल सहयोग प्रणालीलाई प्राथमिकता दिइयो।
यसरी बैंकिङ कारोबारको एउटा सानो हिस्सा मात्र होइन, ग्राहकको वित्तीय जीवनसँग सम्बन्धित धेरै सेवा एउटै डिजिटल मञ्चमा उपलब्ध गराउने लक्ष्य अघि बढ्यो।
वित्तीय पहुँच विस्तार र ग्राहकको विश्वास
नुब्यांकको व्यावसायिक विस्तारसँगै वित्तीय पहुँचको विषय पनि जोडियो। ब्राजिलमा ठूलो जनसङ्ख्या परम्परागत बैंकिङ सेवाबाट पूर्ण रूपमा लाभान्वित हुन सकेको थिएन।
कतिपय नागरिकसँग बैंक खाता थिएन भने कतिपयले बैंकिङ सेवा प्रयोग गरे पनि महँगो शुल्क र जटिल प्रक्रियाका कारण सीमित कारोबार गर्थे।
नुब्यांकले कम खर्चिलो डिजिटल सेवामार्फत यस्ता ग्राहकसम्म पुग्ने रणनीति अपनायो। कम्पनीले क्रेडिट कार्ड र बचत खातामा पहुँच विस्तार गर्दै वित्तीय प्रणालीमा नयाँ ग्राहक जोड्यो।
कम्पनीका अनुसार सन् २०२३ मा उसले ल्याटिन अमेरिकामा आठ करोड ग्राहक पुर्याएको थियो। त्यतिबेला संस्थापक भेलेसले नुब्यांकले ग्राहकको समय बचत र शुल्क कटौतीमा महत्त्वपूर्ण योगदान गरेको बताएका थिए।
उनका अनुसार कम्पनीको सेवाबाट ग्राहकले २४ करोड ८० लाख घण्टा समय र आठ अर्ब डलरभन्दा बढी शुल्क बचत गरेका थिए। यी कम्पनीले सार्वजनिक गरेका आफ्नै मूल्यांकन हुन्।
डिजिटल बैंकिङको सफलतामा ग्राहकको विश्वास सबैभन्दा महत्त्वपूर्ण हुन्छ। बैंकिङ कारोबारमा पैसा, व्यक्तिगत विवरण र वित्तीय सुरक्षाको विषय जोडिएको हुन्छ। त्यसैले नयाँ कम्पनीलाई ग्राहकले आफ्नो पैसा र आर्थिक विवरण सुम्पिनु ठूलो चुनौती थियो।
नुब्यांकले पारदर्शी शुल्क, एपबाट तत्काल कारोबार विवरण, कार्ड नियन्त्रण र ग्राहक सहयोगलाई प्राथमिकता दियो।
कार्ड हराएमा वा शंकास्पद कारोबार देखिएमा मोबाइलबाटै आवश्यक कदम चाल्न सकिने सुविधा उपलब्ध गराइयो।
कम्पनीले आफ्नो ब्रान्डलाई पनि परम्परागत बैंकको औपचारिक पहिचानभन्दा फरक बनायो। बैजनी कार्ड र सरल डिजिटल अनुभव नुब्यांकको पहिचान बने।
यही रणनीतिले ग्राहकबाट ग्राहकसम्म कम्पनीको प्रचार विस्तार गर्न मद्दत गर्यो। सन्तुष्ट ग्राहकले आफ्ना साथी र परिवारलाई सेवा प्रयोग गर्न सिफारिस गर्ने क्रम बढ्यो। यसले विज्ञापन खर्चको तुलनामा कम लागतमा ग्राहक विस्तार गर्ने अवसर दियो।
अन्तर्राष्ट्रिय विस्तारको रणनीति
ब्राजिलमा स्थापित भएपछि नुब्यांकले आफ्नो व्यावसायिक मोडल अन्य ल्याटिन अमेरिकी बजारमा विस्तार गर्ने निर्णय गर्यो।
कम्पनीले सन् २०१९ मा मेक्सिकोमा प्रवेश गर्ने योजना अघि बढायो। सन् २०२० मा त्यहाँ क्रेडिट कार्ड सेवा सुरु भयो। मेक्सिकोमा पनि परम्परागत बैंकिङ सेवाको पहुँच र प्रतिस्पर्धासम्बन्धी चुनौती थिए। डिजिटल बैंकिङका लागि नयाँ सम्भावना देखिएको थियो।
त्यसपछि कम्पनीले कोलम्बियामा पनि सेवा विस्तार गर्यो। यसरी ब्राजिलमा सुरु भएको व्यवसाय तीन देशको बजारमा फैलियो।
अन्तर्राष्ट्रिय विस्तारका क्रममा कम्पनीले प्रत्येक देशको नियामकीय व्यवस्था, ग्राहकको व्यवहार र वित्तीय बजारअनुसार सेवा परिमार्जन गर्नुपर्यो। एउटा देशमा सफल भएको व्यावसायिक मोडल अर्को देशमा जस्ताको तस्तै लागू गर्न सकिँदैनथ्यो।
मेक्सिकोमा बैंकिङ इजाजतपत्र प्राप्त गर्ने प्रक्रिया पनि लामो रह्यो। सन् २०२५ अप्रिलमा त्यहाँको नियामक निकायले नुब्यांकलाई बैंकमा रूपान्तरण गर्ने प्रक्रियाका लागि स्वीकृति दिएको थियो। त्यसपछि सन् २०२६ जुलाईमा सञ्चालन अनुमति प्राप्त भयो र अगस्ट ६ देखि कम्पनीले बैंकका रूपमा कारोबार सुरु गर्यो।
मेक्सिकोमा बैंकका रूपमा सञ्चालन सुरु भएपछि कम्पनीले बचत, तलब खाता, कर्जा र अन्य वित्तीय सेवाको दायरा विस्तार गर्न सक्ने आधार तयार भयो।
कोलम्बियामा पनि कम्पनीले क्रेडिट कार्ड र डिजिटल खातासम्बन्धी सेवा विस्तार गर्दै लगेको छ। सन् २०२६ को तेस्रो त्रैमासिकसम्म कोलम्बियामा ६१ लाख ग्राहक पुगेको र क्रेडिट कार्डधारकको संख्याका आधारमा कम्पनी देशकै सबैभन्दा ठूलो जारीकर्ता बनेको नुब्यांकले जनाएको छ।
सेयर बजार प्रवेश र विश्वव्यापी पहिचान
नुब्यांकको विस्तारले लगानीकर्ताको ध्यान आकर्षित गरिरह्यो। कम्पनीले निजी लगानी जुटाउँदै प्रविधि र सेवा विस्तार गरिरहेको थियो। तर ठूलो स्तरमा पुँजी जुटाउने र अन्तर्राष्ट्रिय पहिचान स्थापित गर्ने उद्देश्यले सार्वजनिक सेयर बजारमा प्रवेश गर्ने निर्णय गर्यो।
सन् २०२१ डिसेम्बर ९ मा कम्पनीले अमेरिकाको न्युयोर्क स्टक एक्सचेन्जमा प्राथमिक सेयर निष्कासन अर्थात् आईपीओ जारी गर्यो। यसबाट कम्पनीले करिब दुई अर्ब ३० करोड अमेरिकी डलर पुँजी जुटायो। आईपीओपछि नुब्यांक ल्याटिन अमेरिकाको सबैभन्दा चर्चित वित्तीय प्रविधि कम्पनीमध्ये एक बन्यो।
सेयर बजारमा प्रवेश गर्दा कम्पनीको मूल्यांकन करिब ४५ अर्ब डलर पुगेको थियो। यसले परम्परागत बैंकिङ प्रणालीलाई चुनौती दिने डिजिटल वित्तीय व्यवसायमा अन्तर्राष्ट्रिय लगानीकर्ताको विश्वास देखाएको थियो।
नुब्यांकको सार्वजनिक सेयर निष्कासन वित्तीय प्रविधि क्षेत्रका लागि पनि महत्त्वपूर्ण घटना बन्यो। यसले ल्याटिन अमेरिकाको डिजिटल बैंकिङ बजारमा नयाँ कम्पनीले पनि ठूलो आकार र मूल्यांकन हासिल गर्न सक्छ भन्ने उदाहरण प्रस्तुत गर्यो।
कम्पनीको विस्तारसँगै यसको उत्पादन र सेवा पनि विविध हुँदै गए। भुक्तानी, बचत, कर्जा, लगानी र अन्य वित्तीय सेवा एउटै डिजिटल प्रणालीमा समेट्ने रणनीति अघि बढ्यो।
यसले ग्राहकलाई एउटै एपबाट दैनिक वित्तीय आवश्यकता पूरा गर्न सक्ने सुविधा दियो। कम्पनीका लागि भने एउटै ग्राहकबाट विभिन्न सेवामार्फत आम्दानी गर्ने सम्भावना बढायो।
आम्दानी र नाफामा तीव्र वृद्धि
नुब्यांकको व्यावसायिक सफलतालाई ग्राहक संख्याले मात्र मापन गर्न सकिँदैन। कम्पनीको आम्दानी, नाफा, निक्षेप र कर्जा पोर्टफोलियोले पनि यसको विस्तार देखाउँछन्।
सन् २०२५ को अन्त्यसम्म कम्पनीका ग्राहक १३ करोड १० लाख पुगेका थिए। सोही वर्ष कम्पनीले १६ अर्ब ३० करोड अमेरिकी डलर आम्दानी गरेको थियो, जुन अघिल्लो वर्षको तुलनामा ४५ प्रतिशत बढी हो। कम्पनीको वार्षिक खुद नाफा दुई अर्ब ९० करोड डलर पुगेको थियो। सन् २०२४ मा यस्तो नाफा दुई अर्ब डलर थियो।
सन् २०२५ को अन्तिम त्रैमासिकमा मात्रै कम्पनीको आम्दानी चार अर्ब ९० करोड डलर पुगेको थियो। सो अवधिमा खुद नाफा करिब ८९ करोड ५० लाख डलर र इक्विटीमा प्रतिफल ३३ प्रतिशत पुगेको कम्पनीले जनाएको थियो।
कम्पनीको निक्षेप पनि तीव्र रूपमा बढेको छ। सन् २०२५ डिसेम्बरको अन्त्यसम्म कुल निक्षेप ४१ अर्ब ९० करोड डलर पुगेको थियो। कर्जा पोर्टफोलियो ३२ अर्ब ७० करोड डलर पुगेको थियो।
सन् २०२६ नोभेम्बर १२ मा सार्वजनिक तेस्रो त्रैमासिक वित्तीय विवरणले कम्पनीको विस्तार अझ तीव्र रहेको देखाएको छ। उक्त त्रैमासिकमा कुल आम्दानी ६ अर्ब ३० करोड डलर पुगेको थियो, जुन अघिल्लो वर्षको सोही अवधिको तुलनामा ३७ प्रतिशत बढी हो। खुद नाफा एक अर्ब १० करोड डलर पुगेको थियो। कम्पनीको कर्जा पोर्टफोलियो ४१ अर्ब ६० करोड डलर र निक्षेप ४७ अर्ब ५० करोड डलर पुगेको थियो।
तेस्रो त्रैमासिकसम्म कम्पनीका विश्वव्यापी ग्राहक १४ करोड ३० लाख पुगेका थिए। त्यसमध्ये ब्राजिलमा करिब १२ करोड, मेक्सिकोमा एक करोड ६६ लाख र कोलम्बियामा ६१ लाख ग्राहक रहेको कम्पनीले जनाएको छ।
यी तथ्यांकले नुब्यांक अब केवल क्रेडिट कार्ड वा डिजिटल खाता उपलब्ध गराउने कम्पनीमा सीमित नरहेको देखाउँछन्। यो ठूलो निक्षेप र कर्जा कारोबार गर्ने वित्तीय संस्था बनेको छ।
कम्पनीको अर्को विशेषता सञ्चालन लागत कम राख्नु हो। सन् २०२५ को अन्तिम त्रैमासिकमा सक्रिय ग्राहक सेवा गर्ने औसत मासिक लागत प्रतिग्राहक ८० सेन्टभन्दा कम रहेको कम्पनीले जनाएको थियो।
यसले डिजिटल बैंकिङको व्यावसायिक मोडलमा ग्राहक संख्या बढ्दै जाँदा लागतको तुलनामा आम्दानी बढाउन सकिने सम्भावना देखाउँछ।
विस्तारसँगै बढेका चुनौती
नुब्यांकको सफलतासँगै यसका चुनौती पनि बढिरहेका छन्। बैंकिङ व्यवसायमा ग्राहक संख्या बढाउनु मात्र पर्याप्त हुँदैन। निक्षेपको सुरक्षा, कर्जा असुली, साइबर सुरक्षा, नियामकीय पालना र वित्तीय स्थायित्व कायम राख्नु पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
डिजिटल बैंकिङमा भौतिक शाखा कम भए पनि प्रविधि प्रणालीमा निर्भरता धेरै हुन्छ। साइबर आक्रमण, तथ्यांक चोरी, अनलाइन ठगी र प्रणाली अवरुद्ध हुने जोखिमले कम्पनीको विश्वसनीयतामा प्रत्यक्ष प्रभाव पार्न सक्छ।
कर्जा विस्तार अर्को चुनौती हो। ग्राहक संख्या बढेसँगै कर्जा पोर्टफोलियो पनि ठूलो हुँदै जान्छ। तर सबै ग्राहकले समयमै कर्जा तिर्ने सुनिश्चित हुँदैन। त्यसैले ग्राहकको आम्दानी, खर्च र भुक्तानी व्यवहार विश्लेषण गरेर जिम्मेवार कर्जा प्रवाह गर्नुपर्ने हुन्छ।
सन् २०२६ को तेस्रो त्रैमासिकमा कम्पनीको ९० दिनभन्दा बढी भुक्तानी ढिलाइ भएको कर्जाको अनुपात ७.३ प्रतिशत पुगेको थियो, जुन अघिल्लो त्रैमासिकको ६.९ प्रतिशतभन्दा बढी हो। यसले तीव्र कर्जा विस्तारसँगै जोखिम व्यवस्थापनको महत्त्व पनि बढिरहेको देखाउँछ।
त्यस्तै, विभिन्न देशमा वित्तीय सेवा विस्तार गर्दा फरक नियामकीय व्यवस्था पूरा गर्नुपर्ने हुन्छ। ब्राजिल, मेक्सिको र कोलम्बियामा अलग-अलग कानुनी संरचना र नियामक निकाय छन्। नयाँ बजारमा प्रवेश गर्दा बैंकिङ इजाजतपत्र, पुँजी आवश्यकता, निक्षेप सुरक्षा र उपभोक्ता संरक्षणका नियम पालना गर्नुपर्छ।
कम्पनीले विस्तारसँगै वित्तीय प्रविधि र कृत्रिम बुद्धिमत्ताको प्रयोग पनि बढाइरहेको छ। तर प्रविधिले लागत घटाउने र सेवा सुधार्ने सम्भावनासँगै तथ्यांक गोपनीयता, स्वचालित निर्णयमा निष्पक्षता र ग्राहक सुरक्षाका प्रश्न पनि उठाउँछ।
कम्पनीले आफ्नो वित्तीय प्रतिवेदनमा जोखिम व्यवस्थापन र नियामकीय पालना दीर्घकालीन विस्तारका आधार हुने उल्लेख गरेको छ। तीव्र वृद्धि कायम राख्दै वित्तीय अनुशासन जोगाउनु यसको मुख्य चुनौती हो।
ल्याटिन अमेरिकाबाट विश्व बजारतर्फ
नुब्यांकले अब आफ्नो विस्तारलाई ल्याटिन अमेरिकामा मात्र सीमित राखेको छैन। सन् २०२६ मा कम्पनीले अमेरिकामा बैंकिङ व्यवसाय विस्तारको तयारी अघि बढाएको छ।
अमेरिकी नियामक निकायबाट राष्ट्रिय बैंक स्थापना गर्न सर्तसहित प्रारम्भिक स्वीकृति प्राप्त गरेको कम्पनीले जनाएको छ। अन्तिम सञ्चालन स्वीकृति प्राप्त गर्न भने थप प्रक्रिया पूरा गर्नुपर्नेछ।
सन् २०२६ को तेस्रो त्रैमासिकमा कम्पनीले न्यु यूएस र न्यु ग्लोबल सेवा सुरु गरेको घोषणा गरेको छ। कम्पनीका अनुसार न्यु यूएसले केही सातामै अमेरिकाका ५० वटै राज्यमा ग्राहकसम्म पहुँच बनाएको थियो भने न्यु ग्लोबलले ३७ देशमा सेवा दिन थालेको थियो।
यो कम्पनीका लागि नयाँ चरण हो। ब्राजिलको बैंकिङ समस्याबाट जन्मिएको अवधारणा अब विश्वव्यापी डिजिटल वित्तीय सेवामा विस्तार गर्ने लक्ष्यतर्फ अघि बढेको छ।
नुब्यांकका संस्थापक भेलेसले कम्पनीको १३ वर्षे यात्रामा प्रविधिमा आधारित, शाखारहित बैंकले करोडौँ मानिसलाई कम लागतमा सेवा दिन सक्छ भन्ने प्रारम्भिक परिकल्पना वास्तविकतामा बदलिएको बताएका छन्। उनको भनाइमा कम्पनीको उद्देश्य केवल ग्राहक संख्या बढाउनु नभई मानिसको आर्थिक जीवनलाई सहज बनाउनु हो।
यो विस्तारले डिजिटल बैंकिङको प्रतिस्पर्धा अब नयाँ चरणमा प्रवेश गरेको देखाउँछ। परम्परागत बैंकसँग प्रतिस्पर्धा गरेर स्थापित भएको कम्पनी अब आफैँ ठूलो वित्तीय संस्था बनेको छ। उसले नयाँ बजारमा प्रवेश गर्दा त्यहाँका स्थापित बैंकसँग प्रतिस्पर्धा गर्नुपर्नेछ।
नुब्यांकको आगामी सफलता ग्राहक संख्या, आम्दानी र नाफा बढाउनमा मात्र निर्भर हुनेछैन। ग्राहकको विश्वास कायम राख्ने, कर्जा जोखिम नियन्त्रण गर्ने, प्रविधि सुरक्षा बलियो बनाउने र फरक देशका नियामकीय मापदण्ड पूरा गर्ने क्षमताले यसको भविष्य निर्धारण गर्नेछ।
सामान्य समस्याबाट जन्मिएको ठूलो व्यवसाय
नुब्यांकको कथा वित्तीय क्षेत्रमा नयाँ प्रविधि भित्र्याएको उदाहरण मात्र होइन। यसले व्यावसायिक अवसर पहिचान गर्ने दृष्टिकोण पनि देखाउँछ।
डेभिड भेलेसले ब्राजिलमा बैंक खाता खोल्दा भोगेको समस्या लाखौँ मानिसले दैनिक रूपमा भोगिरहेका थिए। उनले त्यो समस्यालाई व्यक्तिगत असुविधाका रूपमा मात्र लिएनन्। त्यसमा बजारको आवश्यकता देखे। क्रिस्टिना जुनकेइरा र एडवार्ड विबलसँग मिलेर त्यसलाई व्यावसायिक अवधारणामा बदले।
सुरुमा वार्षिक शुल्क नलाग्ने एउटा क्रेडिट कार्ड थियो। त्यसपछि मोबाइल बैंकिङ, बचत खाता, कर्जा, लगानी र अन्य वित्तीय सेवा थपिँदै गए। एउटा उत्पादनबाट सुरु भएको कम्पनीले ग्राहकको सम्पूर्ण वित्तीय आवश्यकतालाई एउटै डिजिटल मञ्चमा समेट्ने रणनीति अपनायो।
नुब्यांकको अर्को महत्त्वपूर्ण पक्ष शाखा र भौतिक संरचनामा निर्भर नभई प्रविधिमा आधारित सञ्चालन प्रणाली हो। यसले कम लागतमा ठूलो ग्राहक आधार निर्माण गर्ने अवसर दियो।
ग्राहकले पनि बैंकको शाखा धाउनुपर्ने बाध्यता घटाउँदै मोबाइलबाटै कारोबार गर्न पाए।
तर कम्पनीको सफलता प्रविधिको उपलब्धताले मात्र सम्भव भएको होइन। ग्राहकले भोगेको समस्या बुझ्ने, सरल सेवा दिने, पारदर्शी शुल्क संरचना बनाउने र विश्वास कायम राख्ने प्रयासले यसको विस्तारलाई गति दिएको हो।
आज नुब्यांक १४ करोडभन्दा बढी ग्राहक भएको वित्तीय संस्था बनेको छ। यसको आम्दानी र नाफा अर्बौं डलरमा पुगेको छ। ब्राजिलमा सुरु भएको व्यवसाय मेक्सिको र कोलम्बियामा स्थापित भइसकेको छ भने अमेरिका र अन्य अन्तर्राष्ट्रिय बजारमा विस्तारको प्रयास जारी छ।
नुब्यांकले देखाएको व्यावसायिक पाठ स्पष्ट छ। स्थापित बजारमा पनि ग्राहक असन्तुष्ट छन् भने नयाँ व्यवसायको सम्भावना रहन्छ। ठूलो संरचना भएको कम्पनीसँग प्रतिस्पर्धा गर्न सधैँ ठूलो पुँजी वा भौतिक सञ्जाल आवश्यक पर्दैन।
सही समस्या पहिचान, प्रविधिको उपयोग, ग्राहक केन्द्रित सेवा र प्रभावकारी सञ्चालन मोडलले पनि नयाँ कम्पनीलाई बजारको अग्रणी बनाउन सक्छ।
ब्राजिलमा बैंक खाता खोल्न महिनौँ लाग्ने समस्याबाट सुरु भएको नुब्यांकको यात्रा अहिले विश्व वित्तीय बजारमा नयाँ प्रतिस्पर्धाको आधार बनेको छ। बैंकिङलाई ग्राहकको हातमा पुर्याउने एउटा सोचले परम्परागत वित्तीय प्रणालीलाई चुनौती दिँदै डिजिटल अर्थतन्त्रको ठूलो व्यावसायिक कथा निर्माण गरेको छ।
नुब्यांकको सफलता यही परिवर्तनको उदाहरण हो।