

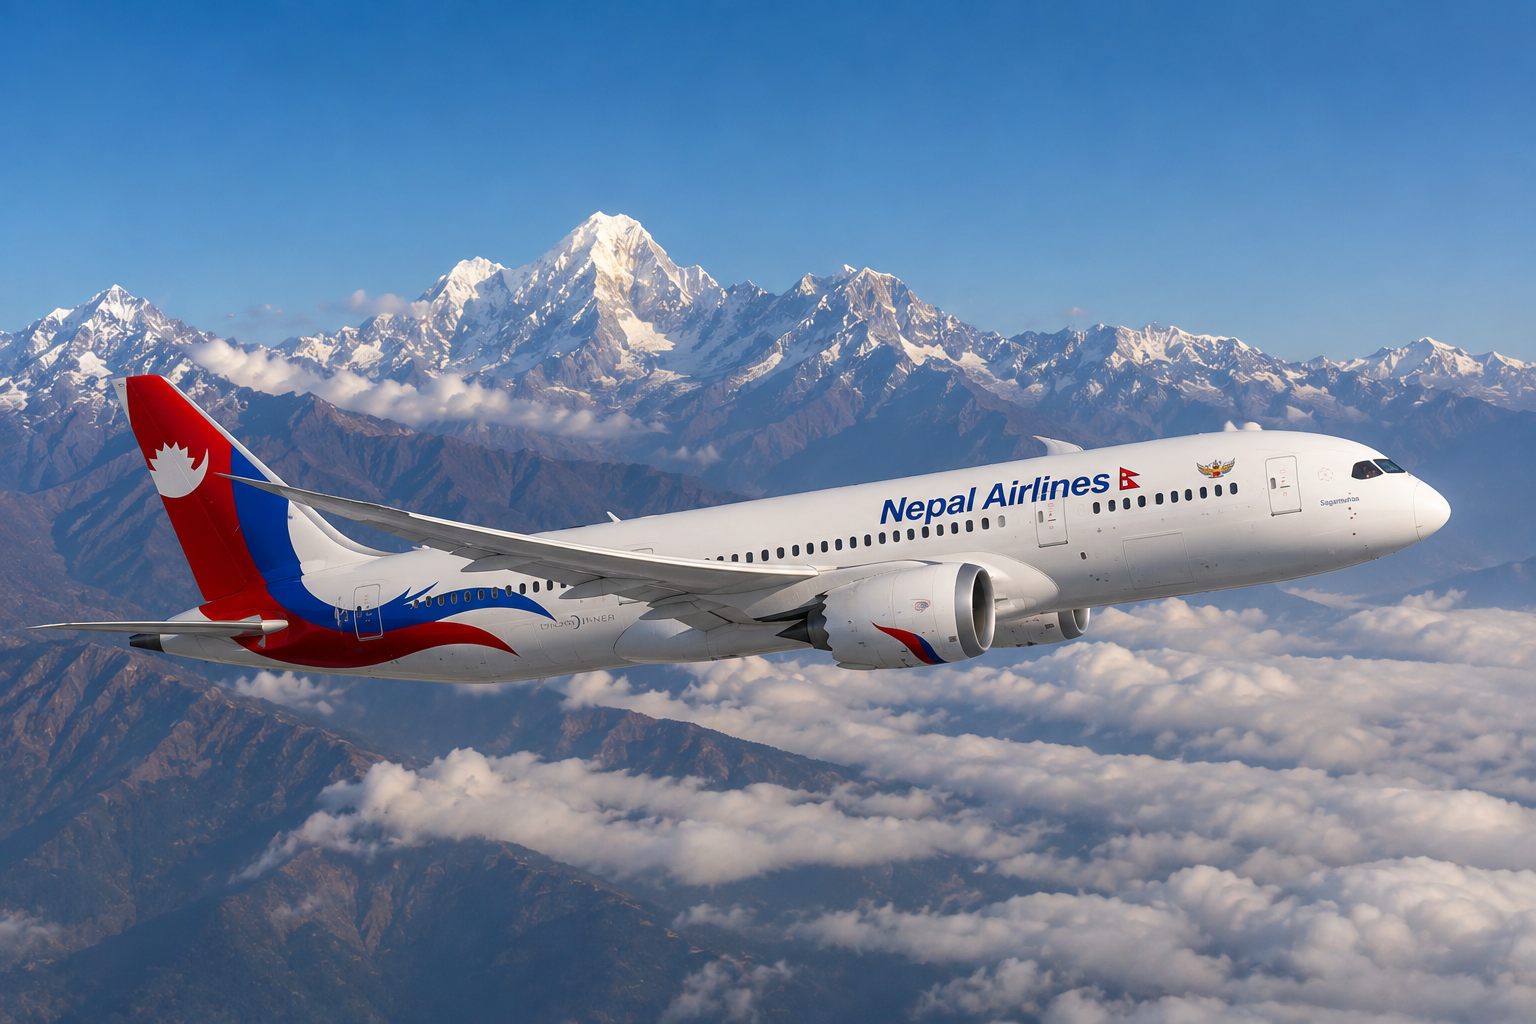
काठमाडौं । वर्षौंदेखि सुधारको घोषणामै सीमित रहेको नेपाल वायुसेवा निगमलाई सार्वजनिक निजी साझेदारी (पीपीपी) मोडलमा सञ्चालन गर्ने विषय फेरि चर्चामा आएको छ । संस्कृति पर्यटन तथा नागरिक उड्डयनमन्त्री खड्गराज पौडेलले राष्ट्रिय ध्वजाबाहकलाई कुनै पनि हालतमा पीपीपी मोडलमा लैजाने घोषणा गरेपछि निगमको पुनर्संरचनाको बहस फेरि तातेको हो ।
तर यसपटकको घोषणा अघिल्ला प्रयासभन्दा केही फरक देखिन्छ । सरकारले आगामी आर्थिक वर्षको बजेटमै निगमलाई कम्पनी मोडलमा सञ्चालन गर्न आवश्यक मोडल तयार गर्ने घोषणा गरिसकेको छ भने प्रधानमन्त्री बालेन्द्र शाहले समेत व्यवस्थापकीय सुधार र रणनीतिक साझेदारीका लागि कम्पनीमा रूपान्तरण गर्ने योजना सार्वजनिक गरिसकेका छन् ।
मन्त्री पौडेलले नेपाल एसोसिएसन अफ टुर एन्ड ट्राभल एजेन्ट्सको ५९औँ साधारणसभामा निगम ऋणमा चुर्लुम्म डुबेको अवस्थामा सरकारी सहयोगबाट मात्रै सुधार सम्भव नभएको भन्दै पीपीपीमा लैजाने बताएका हुन् । उनका अनुसार निगमको अवस्था बुझ्ने चरण सकिएको र अब कार्यान्वयनमा जाने तयारी छ ।
तर निगमको समस्या जहाज थप्ने वा व्यवस्थापन परिवर्तन गर्ने विषयमा मात्रै सीमित छैन । निगमको ऋण दायित्व, कमजोर वित्तीय अवस्था, पुरानो व्यवस्थापन संरचना, कर्मचारीको दायित्व, राजनीतिक हस्तक्षेप, जहाजको उपयोग क्षमता र नयाँ लगानीकर्तालाई आकर्षित गर्ने आधारसमेत एकैपटक समाधान गर्नुपर्ने अवस्था छ ।
३६ अर्बको ऋण ५५ अर्ब नाघ्यो
नेपाल एयरलाइन्सको पीपीपी बहसको सबैभन्दा ठूलो आधार अहिलेको वित्तीय संकट हो । महालेखा परीक्षकको ६३औँ वार्षिक प्रतिवेदनअनुसार निगमले जहाज खरिदका लागि नेपाल सरकारको जमानीमा कर्मचारी सञ्चय कोष र नागरिक लगानी कोषबाट लिएको ३६ अर्ब रुपैयाँ ऋणको साँवा तथा ब्याजसहितको दायित्व ५५ अर्ब ४७ करोड रुपैयाँ पुगेको छ ।
निगमले ए–३२० जहाज खरिदका लागि कर्मचारी सञ्चय कोषबाट २२ अर्ब रुपैयाँ र ए–३३० जहाज खरिदका लागि नागरिक लगानी कोषबाट १२ अर्ब रुपैयाँ ऋण लिएको थियो । अहिले कर्मचारी सञ्चय कोषतर्फको तिर्नुपर्ने दायित्व ३१ अर्ब ३३ करोड रुपैयाँ र नागरिक लगानी कोषतर्फ २१ अर्ब १२ करोड रुपैयाँ पुगेको छ । यी ऋणमा सरकार जमानी बसेकाले निगमले दायित्व व्यवस्थापन गर्न नसकेको अवस्थामा अन्ततः जोखिम सरकारमै सर्ने अवस्था छ ।
अर्थात् निगमले जहाज किन्न लिएको मूल ऋणभन्दा करिब १९ अर्ब रुपैयाँ बढी दायित्व सिर्जना भइसकेको छ । मूलधनको करिब ५३ प्रतिशत बराबर थप दायित्व बढ्नु निगमको ऋण व्यवस्थापन कति कमजोर छ भन्ने महत्वपूर्ण संकेत हो ।
निगमको समस्या ऋणमा मात्रै छैन । उपलब्ध विवरणअनुसार निगमसँग अन्तर्राष्ट्रिय उडानका लागि दुईवटा ए–३२० र दुईवटा ए–३३० गरी चारवटा एयरबस तथा घरेलु उडानका लागि दुईवटा ट्विनअटर सञ्चालनमा छन् । निगमको आफ्नै विवरणमा दुई ए–३३० ले २७४ सिट र ए–३२० ले १५८ सिट क्षमता बोकेको उल्लेख छ ।
यसरी हेर्दा राष्ट्रिय ध्वजाबाहकसँग अन्तर्राष्ट्रिय बजारमा प्रतिस्पर्धा गर्नुपर्ने अवस्थामा व्यावसायिक जहाजको संख्या नै सीमित छ । अर्कोतर्फ जहाज खरिदका लागि लिएको ऋणको भार भने लगातार बढिरहेको छ । यही असन्तुलनले पीपीपी वा रणनीतिक साझेदारको आवश्यकता सरकारका लागि थप दबाबपूर्ण बनाएको देखिन्छ ।
अन्तर्राष्ट्रिय मुद्रा कोषले समेत नेपालका सार्वजनिक संस्थानमध्ये नेपाल एयरलाइन्सलाई सबैभन्दा बढी वित्तीय जोखिम भएको संस्थाका रूपमा औँल्याएको छ । आईएमएफको २०२६ को प्रतिवेदनले सार्वजनिक संस्थान पुनर्संरचनाका लागि पीपीपी तथा रणनीतिक इक्विटी साझेदारी अघि बढाउनुपर्ने र नेपाल एयरलाइन्सको सम्पूर्ण दायित्व राज्यको आकस्मिक वित्तीय दायित्वको जोखिममा समेटिएको उल्लेख गरेको छ ।
कम्पनी मोडलको पुरानो फाइल फेरि खुल्यो
नेपाल एयरलाइन्सलाई कम्पनी मोडलमा लैजाने विषय नयाँ होइन । आर्थिक वर्ष २०७७/७८ मै निगमको सञ्चालक समितिले कम्पनी मोडलमा रूपान्तरणको प्रक्रिया सुरु गरेको थियो । त्यसपछि सार्वजनिक कम्पनीमा रूपान्तरण गर्न प्रबन्धपत्र र नियमावलीको मस्यौदासमेत तयार पारिएको थियो । तर कर्मचारी संगठनको विरोध र राजनीतिक असहमतिका कारण प्रक्रिया अघि बढ्न सकेन ।
त्यही प्रक्रियासँग जोडिएका तत्कालीन महाप्रबन्धक डिमप्रसाद पौडेललाई सरकारले २०७९ जेठ २३ गते पदबाट हटाएको थियो । मन्त्रिपरिषद्को उक्त निर्णयपछि कम्पनी मोडलमा रूपान्तरणको प्रयास पनि व्यवहारतः रोकियो ।
त्यसअघिको सुधार कार्यदलले समेत निगमलाई विद्यमान संरचनामा चलाउन कठिन हुने भन्दै विदेशी लगानी र रणनीतिक साझेदार ल्याउने तथा व्यावसायिक क्षमता विस्तार गर्नुपर्ने सुझाव दिएको थियो । २०२० मा सार्वजनिक भएको प्रस्तावमा सरकारको बहुमत स्वामित्व कायम राख्दै विदेशी रणनीतिक साझेदारलाई हिस्सा दिने अवधारणासमेत अघि सारिएको थियो ।
यसपटक भने परिस्थिति केही फरक छ । आगामी आर्थिक वर्षको बजेटले नै नेपाल एयरलाइन्सलाई कम्पनी मोडलमा सञ्चालन गर्न आवश्यक मोडल तयार गर्ने घोषणा गरेको छ । त्यसपछि प्रधानमन्त्री शाहले निगमको व्यवस्थापकीय सुधार र रणनीतिक साझेदारीका लागि कम्पनीमा रूपान्तरण गर्ने योजना सार्वजनिक गरेका छन् ।
यसले मन्त्री पौडेलको पीपीपीसम्बन्धी घोषणालाई सरकारको समग्र नीतिसँग जोडिएको विषय बनाएको छ । तर कम्पनी मोडल र पीपीपी एउटै कुरा होइन । कम्पनीमा रूपान्तरण गरेपछि सरकारको स्वामित्व कति रहने, निजी वा रणनीतिक साझेदारलाई कति हिस्सा दिने, व्यवस्थापन कसरी हस्तान्तरण गर्ने र पुरानो ऋण कसरी व्यवस्थापन गर्ने भन्ने विषयमा छुट्टै कानुनी तथा वित्तीय निर्णय आवश्यक पर्छ ।
निजी लगानी भित्र्याउनुअघि ऋण र कर्मचारीको हिसाब मिलाउनुपर्ने
पीपीपीको घोषणा गर्न सजिलो भए पनि कार्यान्वयनको सबैभन्दा कठिन प्रश्न निगमको पुरानो दायित्व कसले बोक्ने भन्ने हो । निजी लगानीकर्ता ५५ अर्बभन्दा बढीको ऋण बोकेको संस्थामा त्यही दायित्वसहित प्रवेश गर्न तयार हुन्छ कि सरकारले पुरानो ऋण अलग गरेर नयाँ संरचना बनाउँछ भन्ने कुरा अहिलेसम्म स्पष्ट छैन ।
यदि पुरानो ऋण सरकारमै राखेर नयाँ कम्पनी बनाइन्छ भने राज्यले ठूलो वित्तीय भार तत्कालै स्वीकार गर्नुपर्नेछ । निजी साझेदारलाई ऋणसहितको निगम हस्तान्तरण गर्ने हो भने लगानीकर्ताले त्यसको मूल्यांकनमा ठूलो जोखिम प्रिमियम खोज्ने सम्भावना हुन्छ । त्यसले निजी लगानी आकर्षित गर्ने उद्देश्य नै कमजोर पार्न सक्छ ।
अर्को ठूलो प्रश्न निगमको सम्पत्ति र दायित्वको वास्तविक मूल्यांकन हो । निगमसँग जहाजबाहेक ग्राउन्ड ह्यान्डलिङ, अन्तर्राष्ट्रिय उडानको बजार, ब्रान्ड, विमानस्थलमा रहेको पूर्वाधार र अन्य व्यावसायिक अधिकारसमेत छन् । निगमले त्रिभुवनसहित गौतमबुद्ध र पोखरा अन्तर्राष्ट्रिय विमानस्थलमा ग्राउन्ड ह्यान्डलिङ सेवा दिँदै आएको छ ।
त्यसैले पीपीपी अघि बढाउँदा केवल ऋण हेरेर निगमको मूल्यांकन गर्न मिल्दैन । चल सम्पत्ति, अचल सम्पत्ति, जहाजको बजार मूल्य, ब्रान्ड मूल्य, रुट तथा स्लटको व्यावसायिक सम्भावना, ग्राउन्ड ह्यान्डलिङबाट हुने आम्दानी र भविष्यको नगद प्रवाहलाई समेत आधार बनाउनुपर्ने हुन्छ ।
कर्मचारीको विषय पनि त्यत्तिकै संवेदनशील छ । विगतमा कम्पनी मोडलको प्रयास हुँदा कर्मचारी संगठनबाटै ठूलो विरोध भएको थियो । त्यसैले यसपटक कर्मचारीको रोजगारी, सेवा सुविधा, सञ्चित दायित्व र नयाँ कम्पनीमा उनीहरूको स्वामित्व वा सहभागिताको विषय स्पष्ट नगरी प्रक्रिया अघि बढाउन खोजिए फेरि त्यहीँबाट अवरोध आउन सक्छ ।
अन्ततः नेपाल एयरलाइन्सलाई पीपीपीमा लैजाने निर्णय केवल निजी क्षेत्रलाई साझेदार बनाउने विषय होइन । यो ५५ अर्बभन्दा बढीको ऋण, सीमित जहाज, कमजोर वित्तीय अवस्था र वर्षौँदेखिको व्यवस्थापकीय समस्यालाई एकैपटक पुनर्संरचना गर्ने प्रयास हो ।
यसअघि पनि कम्पनी मोडलको घोषणा भयो, कागज तयार भयो र प्रक्रिया अघि बढ्यो । तर राजनीतिक तथा कर्मचारीगत प्रतिरोधपछि त्यो रोकियो । अहिले भने बजेट, प्रधानमन्त्री र पर्यटनमन्त्री तीनै तहबाट पुनर्संरचनाको संकेत आएको छ ।
त्यसैले अब मन्त्री पौडेलका लागि मुख्य चुनौती घोषणा गर्नु होइन कार्यान्वयनको मोडल सार्वजनिक गर्नु हो । सरकारले पुरानो ऋण कसरी व्यवस्थापन गर्छ, निजी साझेदारलाई कति स्वामित्व दिन्छ, सरकारको नियन्त्रण कति राख्छ, कर्मचारीको भविष्य कसरी सुरक्षित गर्छ र नयाँ लगानीकर्तालाई प्रतिफलको आधार के दिन्छ भन्ने स्पष्ट नभएसम्म पीपीपीको घोषणा अर्को सुधारको नारामै सीमित हुने जोखिम छ ।
राष्ट्रिय ध्वजाबाहकलाई बचाउने हो भने यसपटक संरचना परिवर्तनसँगै वित्तीय हिसाब पनि मिलाउनुपर्नेछ । नत्र निजी साझेदार आए पनि पुरानो ऋणको भार सरकारकै काँधमा रहने र निगमको समस्या नयाँ स्वामित्व संरचनामा पनि सर्ने सम्भावना उत्तिकै बलियो रहनेछ ।