

काठमाडौं । सरकारले ऋण लिएर विकास गर्ने सामान्य आर्थिक सिद्धान्त हो।
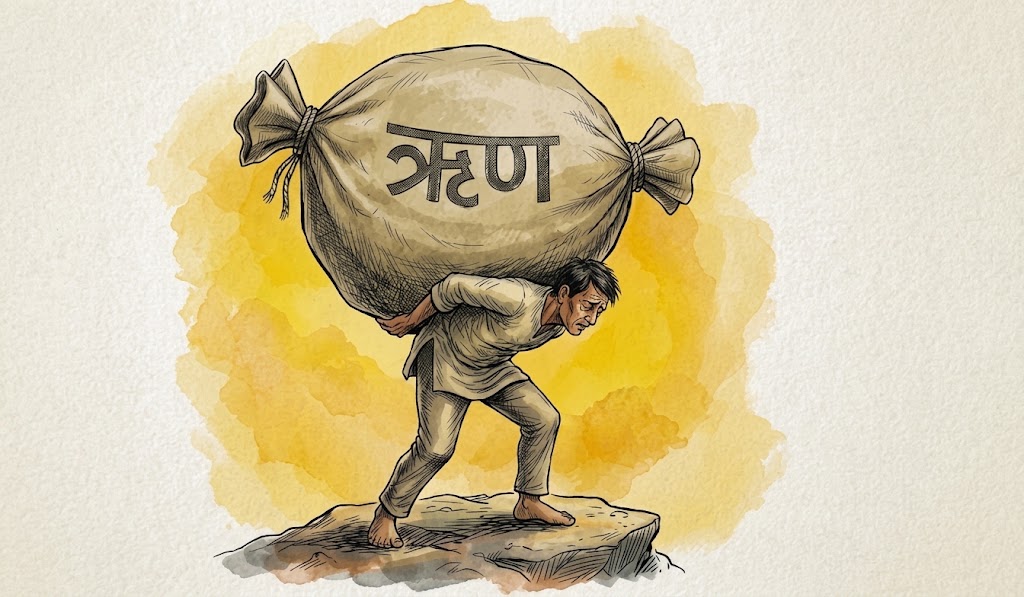
पूर्वाधार, ऊर्जा, सडक, सिँचाइ, शिक्षा वा उत्पादन बढाउने परियोजनामा ऋण लगानी गरियो भने त्यसबाट भविष्यमा आम्दानी र आर्थिक गतिविधि बढाउन सकिन्छ। तर नेपालको पछिल्लो वित्तीय चित्रमा ऋणको अर्को अनुहार देखिन थालेको छ।
सरकार एकातिर नयाँ ऋण उठाइरहेको छ, अर्कोतिर त्यही ऋणबाट पुरानो ऋणको साँवा तिर्नुपर्ने दायित्व बढिरहेको छ।
राष्ट्रिय प्राकृतिक स्रोत तथा वित्त आयोगको आठौँ वार्षिक प्रतिवेदन, २०८३ ले यही प्रवृत्तिलाई गम्भीर वित्तीय चुनौतीका रूपमा औँल्याएको छ। आयोगका अनुसार सरकारले आन्तरिक ऋण परिचालन बढाउँदै लगे पनि त्यसको ठूलो हिस्सा नयाँ पुँजी निर्माणमा जान सकेको छैन।
ऋण सेवा खर्च बढ्दै जाँदा नयाँ ऋणको उपयोग विकास विस्तारभन्दा पुरानो दायित्व व्यवस्थापनतर्फ धकेलिएको छ। आयोगले ऋण परिचालनबाट पुँजी निर्माण र अर्थतन्त्र विस्तारमा अपेक्षित योगदान पुग्न नसकेको निष्कर्ष निकालेको छ।
यो समस्या केवल एउटा वर्षको बजेट व्यवस्थापनको कमजोरी होइन। पछिल्ला वर्षको तथ्यांक हेर्दा सार्वजनिक ऋणको आकार, साँवा भुक्तानी, ब्याज खर्च र राजस्वबीचको सम्बन्ध क्रमशः असहज बन्दै गएको देखिन्छ।
आर्थिक वर्ष २०७८/७९ मा तिर्न बाँकी आन्तरिक ऋण ९ खर्ब ८७ अर्ब रुपैयाँ रहेकोमा आर्थिक वर्ष २०८१/८२ को अन्त्यसम्म आइपुग्दा यो बढेर १२ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ। चार वर्षको अवधिमा आन्तरिक ऋण दायित्व करिब २८ प्रतिशत बढेको हो।
यो रकम त्यस वर्षको कुल गार्हस्थ्य उत्पादनको २०.६८ प्रतिशत बराबर थियो।
तर ऋणको कथा त्यतिमै रोकिँदैन। आर्थिक वर्ष २०७७/७८ मा कुल सार्वजनिक ऋण जीडीपीको ४०.७२ प्रतिशत रहेकोमा आर्थिक वर्ष २०८१/८२ मा ४३.७९ प्रतिशत पुगेको आयोगले जनाएको छ।
सोही अवधिमा ऋणको साँवा भुक्तानी जीडीपीको १.४१ प्रतिशतबाट बढेर ४.७७ प्रतिशत पुगेको छ। ब्याज तथा कमिसन भुक्तानी पनि ०.८१ प्रतिशतबाट बढेर १.१५ प्रतिशत पुगेको छ।
अर्थात् सरकारको ऋण बढ्नु मात्र समस्या होइन। त्यस ऋणलाई व्यवस्थापन गर्न हरेक वर्ष बजेटबाट छुट्याउनुपर्ने रकम पनि तीव्र गतिमा बढ्नु अहिलेको वास्तविक दबाब हो।
ऋण बढ्यो, विकास खर्च पछाडि पर्यो
सरकारले आर्थिक वर्ष २०८२/८३ मा ऋण परिचालनबाट ठूलो स्रोत जुटाउने योजना बनाएको थियो।
सार्वजनिक ऋण व्यवस्थापन कार्यालयको ऋण योजनाअनुसार उक्त वर्ष आन्तरिक र बाह्य स्रोतबाट ऋण उठाएर बजेटको वित्तीय आवश्यकता पूरा गर्ने लक्ष्य थियो।
ऋण परिचालनको संरचनामा आन्तरिक ऋणको हिस्सा लगातार महत्वपूर्ण बन्दै गएको छ। सार्वजनिक ऋण व्यवस्थापन कार्यालयले आन्तरिक ऋणका लागि ट्रेजरी बिलदेखि विभिन्न अवधिका विकास ऋणपत्रसम्म प्रयोग गर्दै आएको छ।
तर सरकारले उठाएको रकमको प्रयोग कहाँ भइरहेको छ भन्ने प्रश्न अझ महत्वपूर्ण छ।
आर्थिक वर्ष २०८२/८३ को ११ महिनासम्म सरकारले सार्वजनिक ऋणको साँवा भुक्तानीमा २ खर्ब ८४ अर्ब ४५ करोड रुपैयाँ खर्च गरेको तथ्यांक सार्वजनिक भएको थियो।
यही अवधिमा सरकारको पुँजीगत खर्च १ खर्ब ३२ अर्ब ६६ करोड रुपैयाँमा सीमित थियो। यसको अर्थ ११ महिनामा ऋणको साँवा तिर्न भएको खर्च पुँजीगत खर्चभन्दा दोब्बरभन्दा बढी थियो।
यो अन्तरले नेपालको बजेट संरचनाको समस्या देखाउँछ। सरकारसँग विकास निर्माणका लागि छुट्याउने रकम सीमित छ, तर पुरानो ऋणको दायित्व अनिवार्य छ।
विकास खर्च गर्न नसके पनि ऋणको साँवा तिर्नैपर्छ। ब्याज तिर्नैपर्छ। यही कारण ऋण सेवा खर्च बजेटको ठूलो हिस्सा ओगट्दै जाँदा पुँजीगत खर्चमा दबाब बढ्छ।
यसले अर्को जोखिम पनि जन्माउँछ। विकास खर्च कम भएपछि अर्थतन्त्रको उत्पादन क्षमता अपेक्षित रूपमा विस्तार हुँदैन। उत्पादन नबढेपछि करको आधार विस्तार हुँदैन।
करको आधार कमजोर भएपछि राजस्व वृद्धि सुस्त हुन्छ। राजस्वले नियमित खर्च धान्न नसकेपछि सरकारले फेरि ऋण लिनुपर्छ। यही चक्र लामो समय दोहोरियो भने ऋण विकासको साधन नभएर वित्तीय व्यवस्थापनको बाध्यता बन्न सक्छ।
राष्ट्रिय प्राकृतिक स्रोत तथा वित्त आयोगले पनि यही विषयमा स्पष्ट चेतावनी दिएको छ। आयोगका अनुसार ऋण सेवा खर्च बढ्दा बजेट घाटामा दबाब पर्नुका साथै पुँजीगत बजेट विनियोजनमा संकुचन आउने अवस्था देखिएको छ।
सार्वजनिक ऋणको हिस्सा बढ्दै गए पनि आर्थिक वृद्धिदर र निर्यात कमजोर रहनु तथा राजस्वको हिस्सा घट्नुले ऋणको उपयोग अझ संवेदनशील बनाएको आयोगको विश्लेषण छ।
राजस्व कमजोर, ऋणको भर बढ्दो
सरकारको ऋण निर्भरता बढ्नुको मूल कारण खर्च मात्र होइन, राजस्वको क्षमता कमजोर हुनु पनि हो।
आयोगको प्रतिवेदनले आर्थिक वर्ष २०८०/८१ सम्म संघीय सरकारको राजस्व आम्दानीभन्दा वित्तीय व्यवस्थापन खर्च र चालु खर्चको योगफल बढी रहेको देखाएको छ।
यसको अर्थ सरकारको नियमित वित्तीय दायित्व पूरा गर्न राजस्व मात्रै पर्याप्त हुन छाडेको हो। यस्तो अवस्थामा सरकारसँग दुईवटा बाटा हुन्छन्। खर्च घटाउने वा थप स्रोत जुटाउने।
खर्च घटाउन राजनीतिक तथा प्रशासनिक कठिनाइ हुने भएपछि ऋण उठाउने विकल्प सहज बन्दै गएको देखिन्छ।
नेपाल राष्ट्र बैंकको पछिल्लो वार्षिक तथ्यांकले पनि सरकारी वित्तमा यही दबाब देखाउँछ। आर्थिक वर्ष २०२४/२५ मा सरकारको कुल राजस्व परिचालन ११ खर्ब ७८ अर्ब ८२ करोड रुपैयाँ रहेको थियो।
त्यसमध्ये कर राजस्व १० खर्ब ४९ अर्ब ८८ करोड र गैरकर राजस्व १ खर्ब २८ अर्ब ९४ करोड रुपैयाँ थियो। सोही अवधिमा संघीय सरकारको चालु खर्च ९ खर्ब ८० अर्ब ३८ करोड, पुँजीगत खर्च २ खर्ब २२ अर्ब ६८ करोड र वित्तीय व्यवस्थापन खर्च ३ खर्ब २० अर्ब ४ करोड रुपैयाँ थियो।
यी तथ्यांकलाई एकै ठाउँमा राख्दा समस्या स्पष्ट हुन्छ। सरकारले उठाउने राजस्वले चालु खर्च धान्न सक्ने अवस्था रहे पनि ऋणको साँवा, ब्याज तथा अन्य वित्तीय दायित्व जोडिँदा थप स्रोत आवश्यक हुन्छ।
यही ठाउँमा आन्तरिक र बाह्य ऋणले बजेटको खाली ठाउँ भर्ने काम गर्छ। तर ऋणबाट खाली ठाउँ भर्नु र ऋणबाट उत्पादन क्षमता निर्माण गर्नु एउटै कुरा होइन।
ऋणबाट जलविद्युत् आयोजना बनेर बिजुली उत्पादन भयो, सडक बनेर ढुवानी लागत घट्यो, सिँचाइ विस्तार भएर कृषि उत्पादन बढ्यो वा औद्योगिक पूर्वाधार बनेर निजी लगानी आकर्षित भयो भने ऋणले भविष्यको आम्दानी सिर्जना गर्छ।
ऋणबाट कर्मचारी खर्च, प्रशासनिक खर्च वा पुरानो ऋणको साँवा भुक्तानी गरियो भने त्यसले नयाँ उत्पादन क्षमता निर्माण गर्दैन। नेपालको अहिलेको चुनौती यही दोस्रो प्रवृत्ति बढ्दै जानु हो।
चार वर्षमै बढ्यो आन्तरिक ऋण
सरकारले आन्तरिक ऋण परिचालनको मात्रा क्रमशः बढाउँदै लगेको छ। आर्थिक वर्ष २०७७/७८ मा २ खर्ब २४ अर्ब रुपैयाँ आन्तरिक ऋण परिचालन भएकोमा आर्थिक वर्ष २०८१/८२ मा यो ३ खर्ब २९ अर्ब ९९ करोड रुपैयाँ पुगेको छ।
पाँच वर्षको अवधिमा आन्तरिक ऋण परिचालन करिब ४७.३२ प्रतिशतले बढेको हो।
ऋण उठाउने रकम बढ्दै गए पनि खुद आन्तरिक ऋण परिचालन भने अपेक्षाकृत कम देखिन्छ।
आर्थिक वर्ष २०८१/८२ मा खुद आन्तरिक ऋण परिचालन जीडीपीको १.४१ प्रतिशत मात्र रहेको आयोगको तथ्यांक छ। यसको अर्थ सरकारले ठूलो रकम उठाए पनि त्यसको उल्लेख्य हिस्सा पुरानो ऋण भुक्तानीमै फर्किरहेको छ।
यही कारण सकल ऋण परिचालन र खुद ऋण परिचालनबीचको अन्तर बुझ्नु महत्वपूर्ण हुन्छ।
सरकारले एक वर्षमा ३ खर्ब रुपैयाँ ऋण उठायो भन्दैमा त्यो सबै रकम नयाँ खर्चका लागि उपलब्ध हुँदैन। त्यही वर्ष पुरानो ऋणको साँवा भुक्तानी गर्न २ खर्ब रुपैयाँ लाग्यो भने नयाँ खर्चका लागि उपलब्ध हुने खुद स्रोत १ खर्ब रुपैयाँ वरिपरि मात्र हुन्छ।
अझ ब्याज भुक्तानी जोडिएपछि वास्तविक वित्तीय ठाउँ झन् साँघुरिन्छ। नेपालमा अहिले यही संरचनात्मक दबाब बढिरहेको छ।
पछिल्लो तथ्यांकले पनि सार्वजनिक ऋणको आकार उच्च रहेको देखाउँछ। आर्थिक वर्ष २०८२/८३ को अन्त्यमा सार्वजनिक ऋण करिब २९ खर्ब ८१ अर्ब ७० करोड रुपैयाँ पुगेको थियो।
चालु आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिनामा सरकारले ६१ अर्ब ५ करोड रुपैयाँ ऋण परिचालन गरेको छ। तर सोही अवधिमा ७० अर्ब १३ करोड रुपैयाँ साँवा भुक्तानी गरेकोले भदौ मसान्तसम्म कुल सार्वजनिक ऋण केही घटेर २९ खर्ब ७३ अर्ब ५ करोड ९२ लाख रुपैयाँमा आएको छ।
भदौ मसान्तसम्म आन्तरिक ऋण १३ खर्ब ६१ अर्ब ८७ करोड र बाह्य ऋण १६ खर्ब ११ अर्ब १८ करोड रुपैयाँ पुगेको छ।
जीडीपीको अनुपातमा आन्तरिक ऋण २०.६३ प्रतिशत र बाह्य ऋण २४.४१ प्रतिशत रहेको छ। कुल सार्वजनिक ऋण जीडीपीको करिब ४५.०५ प्रतिशत पुगेको छ।
यसले अहिलेको वित्तीय तस्वीरलाई अझ स्पष्ट पार्छ। सरकारले ऋण तिरिरहेको पनि छ, तर ऋणको स्टक उच्च रहिरहेको छ।
ब्याजले बढाउँदै वित्तीय दबाब
ऋणको सबैभन्दा संवेदनशील पक्ष साँवा मात्र होइन, ब्याज हो।
सरकारले उठाएको ऋणको ब्याज प्रत्येक वर्ष बजेटबाट भुक्तानी गर्नुपर्छ। ऋणको आकार बढ्दै जाँदा ब्याजको भार पनि बढ्छ। आन्तरिक ऋणको ब्याजदर बजारको अवस्थासँग जोडिएको हुन्छ।
छोटो अवधिका ऋण उपकरण धेरै प्रयोग गरिएमा सरकारले बारम्बार ऋण नवीकरण गर्नुपर्ने हुन्छ। ब्याजदर बढेको समयमा यस्तो पुनर्वित्तीयकरण महँगो बन्न सक्छ।
अन्तर्राष्ट्रिय मुद्रा कोषको २०२६ को ऋण दिगोपन विश्लेषणले नेपालमा सार्वजनिक ऋणको समग्र जोखिम तत्काल संकटको तहमा नरहेको देखाएको छ। तर त्यसले घरेलु ऋणतर्फको जोखिमलाई बेवास्ता गरेको छैन।
आर्थिक वर्ष २०२४/२५ मा नेपालको सार्वजनिक ऋण जीडीपीको ४८.१ प्रतिशत रहेको र आर्थिक वर्ष २०२५/२६ मा करिब ४९.६ प्रतिशतसम्म पुग्ने प्रक्षेपण गरिएको थियो। त्यसपछि वित्तीय सुधार भएमा ऋण अनुपात क्रमशः घट्ने अनुमान गरिएको छ।
यहाँ एउटा महत्वपूर्ण कुरा छ। नेपालको ऋणलाई अहिले नै असह्य वा संकटग्रस्त भन्न मिल्दैन।
अन्तर्राष्ट्रिय मुद्रा कोष र विश्व बैंकको संयुक्त मूल्यांकनअनुसार नेपालको बाह्य र समग्र सार्वजनिक ऋण संकटको जोखिम न्यून श्रेणीमा छ। तर जोखिम न्यून हुनु र समस्या नभएको अर्थ एउटै होइन।
अन्तर्राष्ट्रिय मुद्रा कोषका अनुसार नेपालमा घरेलु ऋण जीडीपीको अनुपातमा आर्थिक वर्ष २०१५/१६ को १०.१ प्रतिशतबाट बढेर आर्थिक वर्ष २०२४/२५ मा २४.४ प्रतिशत पुगेको छ।
घरेलु ऋणको तीव्र वृद्धिसँगै घरेलु ऋण सेवा र राजस्वबीचको अनुपात पनि बढेको छ। आर्थिक वर्ष २०२४/२५ मा सरकारको कुल ब्याज खर्चको ८५ प्रतिशतभन्दा बढी घरेलु ऋण सेवामै गएको थियो।
यो तथ्य नेपालको वर्तमान ऋण संरचनाको सबैभन्दा महत्वपूर्ण संकेत हो।
वैदेशिक ऋणमा ठूलो हिस्सा सहुलियतपूर्ण ऋण भएकाले ब्याजदर तुलनात्मक रूपमा कम हुन्छ। तर आन्तरिक ऋणमा सरकार आफ्नै वित्तीय बजारबाट स्रोत उठाउँछ।
त्यसैले सरकारले धेरै आन्तरिक ऋण उठाउँदा बैंक तथा वित्तीय संस्थाको लगानीयोग्य स्रोत सरकारी ऋणपत्रतर्फ आकर्षित हुन सक्छ। यसले निजी क्षेत्रमा जाने कर्जाको उपलब्धतामाथि दबाब सिर्जना गर्ने सम्भावना हुन्छ।
अर्थतन्त्रमा यस्तो अवस्था लामो समय रह्यो भने सरकारले निजी क्षेत्रसँग लगानीका लागि प्रतिस्पर्धा गर्नुपर्ने हुन्छ। निजी लगानी कमजोर रहेको अर्थतन्त्रमा यो थप समस्या बन्न सक्छ।
छोटो ऋण घटाएर दीर्घकालीन बाटो
राष्ट्रिय प्राकृतिक स्रोत तथा वित्त आयोगले आन्तरिक ऋण परिचालन गर्दा दीर्घकालीन उपकरणलाई प्राथमिकता दिन सुझाव दिएको छ। आर्थिक वर्ष २०७७/७८ मा कुल आन्तरिक ऋण परिचालनमा दीर्घकालीन उपकरणको हिस्सा ५९.८२ प्रतिशत थियो।
आर्थिक वर्ष २०८०/८१ मा यो ७६.५० प्रतिशतसम्म पुगे पनि २०८१/८२ मा घटेर ६५.१५ प्रतिशतमा आएको छ। आयोगले सकेसम्म दीर्घकालीन उपकरणमार्फत आन्तरिक ऋण परिचालन गर्ने नीति निरन्तरता दिन भनेको छ।
यो सुझावको अर्थ सरकारलाई ऋण नलिन भनिएको होइन। ऋणको संरचना सुधार्न भनिएको हो।
छोटो अवधिको ऋण धेरै हुँदा सरकारलाई बारम्बार पुरानो ऋण तिर्न नयाँ ऋण उठाउनुपर्ने हुन्छ। त्यसले पुनर्वित्तीयकरणको जोखिम बढाउँछ।
दीर्घकालीन ऋणले सरकारलाई भुक्तानीको समय लामो अवधिमा फैलाउने सुविधा दिन्छ। यसबाट तत्कालको बजेट दबाब कम गर्न सकिन्छ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयले पछिल्ला वर्षमा ७ वर्ष, ११ वर्ष, १३ वर्ष, १४ वर्ष र १५ वर्ष अवधिका विकास ऋणपत्र जारी गर्दै दीर्घकालीन ऋणतर्फ जाने प्रयास गरिरहेको छ।
यसले सरकारी ऋणको परिपक्वता अवधि विस्तार गर्ने दिशामा नीति अघि बढिरहेको देखाउँछ।
तर ऋणको अवधि बढाउनु मात्रै समाधान होइन। त्यसको उपयोग पनि उत्पादनशील क्षेत्रमा हुनुपर्छ।
यदि दीर्घकालीन ऋण उठाएर पनि चालु खर्च धानियो भने सरकारले लामो समयसम्म ब्याज तिरिरहनुपर्ने हुन्छ तर त्यसबाट प्रतिफल आउने सम्भावना हुँदैन। त्यसैले ऋणको अवधि र ऋणको उपयोग दुवै पक्ष सँगसँगै सुधार गर्नुपर्ने हुन्छ।
ऋणको भारभन्दा उपयोग ठूलो प्रश्न
नेपालको सार्वजनिक ऋणबारे बहस गर्दा कुल ऋण कति भयो भन्ने तथ्यांक मात्रै हेर्नु पर्याप्त हुँदैन। ऋणबाट कति उत्पादन भयो, कति रोजगारी सिर्जना भयो, कति राजस्व बढ्यो र अर्थतन्त्रको उत्पादन क्षमता कति विस्तार भयो भन्ने प्रश्न अझ महत्वपूर्ण हुन्छ।
विश्व बैंकको पछिल्लो नेपाल विकास अद्यावधिकले आर्थिक वर्ष २०२५/२६ मा नेपालको सार्वजनिक ऋण जीडीपीको करिब ४५.१ प्रतिशत पुगेको जनाएको छ।
सोही अवधिमा राजस्व तथा अनुदान जीडीपीको १९.४ प्रतिशतमा झरेको र पुँजीगत खर्च कार्यान्वयन दर ४६.८ प्रतिशतमा सीमित भएको उल्लेख छ। विश्व बैंकले सार्वजनिक ऋण बढे पनि नेपाल अझै न्यून ऋण संकट जोखिममा रहेको जनाएको छ।
तर पुँजीगत खर्च कार्यान्वयन कमजोर हुनु र ऋण बढिरहनु एउटै दिशामा जाने संकेत होइन।
सरकारले ऋण उठाएर खर्च गर्न सकेन भने पनि ऋणको दायित्व रहन्छ। आयोजना समयमै सम्पन्न भएन भने ऋणबाट अपेक्षित आर्थिक प्रतिफल आउँदैन। निर्माण ढिला हुँदा लागत बढ्न सक्छ।
आयोजना सम्पन्न भए पनि उत्पादन सुरु हुन ढिला भयो भने ऋणको ब्याज भुक्तानी सुरु भइसकेको हुन्छ। यसरी ऋणको लागत तत्काल आउँछ, तर प्रतिफल ढिलो आउँछ।
नेपालमा विकास आयोजना कार्यान्वयनको कमजोरी यहीँबाट ऋण व्यवस्थापनसँग जोडिन्छ।
अर्थतन्त्रमा उत्पादन र उत्पादकत्व नबढाई ऋण मात्र बढाउँदै जाने हो भने जीडीपी बढेको कारण ऋण अनुपात केही समय स्थिर देखिए पनि वास्तविक वित्तीय जोखिम हराउँदैन।
अर्कोतर्फ उच्च आर्थिक वृद्धि भयो, राजस्वको आधार विस्तार भयो, निर्यात बढ्यो र ऋणबाट निर्माण भएका पूर्वाधारले प्रत्यक्ष आम्दानी सिर्जना गरे भने उच्च ऋण पनि व्यवस्थापन गर्न सजिलो हुन्छ।
त्यसैले नेपालको लागि ऋणको सीमा भन्दा ऋणको गुणस्तर ठूलो विषय हो।
अहिले सरकारसँग राजस्व बढाउने, चालु खर्च नियन्त्रण गर्ने र पुँजीगत खर्चको कार्यान्वयन सुधार गर्ने तीनवटै चुनौती एकैपटक छन्। यीमध्ये कुनै एउटा मात्र सुधारेर ऋण निर्भरता घटाउन कठिन हुन्छ।
आयोगले पनि चालु खर्चमा मितव्ययिता अपनाउन, राजस्वको दायरा विस्तार गर्न, राजस्व प्रशासन सुधार गर्न र ऋणलाई उत्पादनशील क्षेत्रमा केन्द्रित गर्न सुझाव दिएको छ।
नेपालको सार्वजनिक ऋण अहिले नै संकटको तहमा पुगेको छैन।
अन्तर्राष्ट्रिय मूल्यांकनले पनि ऋण संकटको जोखिम न्यून रहेको बताइरहेको छ। तर पछिल्ला वर्षमा घरेलु ऋणको तीव्र वृद्धि, ऋण सेवा खर्चको विस्तार, राजस्वको कमजोर आधार र पुँजीगत खर्चको न्यून कार्यान्वयनले भविष्यको वित्तीय ठाउँ साँघुरिँदै गएको संकेत भने स्पष्ट छ।
सरकारले अब ऋण उठाउने कि नउठाउने भन्नेभन्दा ऋण किन उठाउने भन्ने प्रश्नको जवाफ दिनुपर्ने अवस्था आएको छ।
पुरानो ऋण तिर्न नयाँ ऋण लिनु आफैँमा असामान्य होइन। सरकारको ऋण व्यवस्थापनमा यस्तो प्रक्रिया संसारभर हुन्छ।
समस्या त्यतिबेला सुरु हुन्छ, जब नयाँ ऋणको निरन्तर ठूलो हिस्सा पुरानो दायित्व तिर्नमै जान्छ र त्यससँगै नयाँ उत्पादन, रोजगारी तथा राजस्व सिर्जना गर्ने क्षमता विस्तार हुँदैन।
नेपालको तथ्यांक अहिले यही जोखिमतर्फ औँल्याइरहेको छ।
सरकारको ऋण दायित्व बढेको छ। साँवा भुक्तानीको हिस्सा बढेको छ। ब्याज खर्च बढेको छ। राजस्वले नियमित खर्च धान्न कठिन हुँदै गएको छ। पुँजीगत खर्च कमजोर छ।
आन्तरिक ऋण जीडीपीको पाँच वर्षअघिको तुलनामा धेरै माथि पुगेको छ। कुल सार्वजनिक ऋण पनि जीडीपीको ४५ प्रतिशत आसपास पुगिसकेको छ।
यसको अर्थ नेपाल ऋणको जालमा परिसकेको भन्ने होइन। तर ऋणको उपयोग र वित्तीय अनुशासन सुधार नगरे आगामी वर्षमा ऋण व्यवस्थापनको लागत बढ्दै जाने जोखिम भने बढेको छ।
सरकारले अब बजेटको आकारभन्दा बजेटको गुणस्तरलाई प्राथमिकता दिनुपर्ने देखिन्छ। ऋणबाट बन्ने प्रत्येक आयोजनाको प्रतिफल, समय, लागत र भविष्यको राजस्व प्रभावको कठोर मूल्यांकन आवश्यक छ।
चालु खर्चलाई ऋणबाट धान्ने अभ्यास रोक्नुपर्छ। आन्तरिक ऋणलाई दीर्घकालीन बनाउनुपर्छ। ऋणको साँवा र ब्याज तिर्ने क्षमतासँग राजस्व वृद्धिको सम्बन्ध जोड्नुपर्छ।
सबैभन्दा महत्वपूर्ण कुरा, ऋणलाई खर्चको स्रोत होइन, उत्पादनको साधन बनाउनुपर्छ।
किनभने ऋण लिएर विकास गर्न सकिन्छ। तर विकास नहुने ठाउँमा ऋण थपिरहँदा अन्ततः ऋण तिर्नकै लागि फेरि ऋण लिनुपर्ने अवस्था आउँछ। नेपालको पछिल्लो वित्तीय तथ्यांकले यही सम्भावित चक्रबाट समयमै बाहिर निस्कनुपर्ने संकेत गरिरहेको छ।