

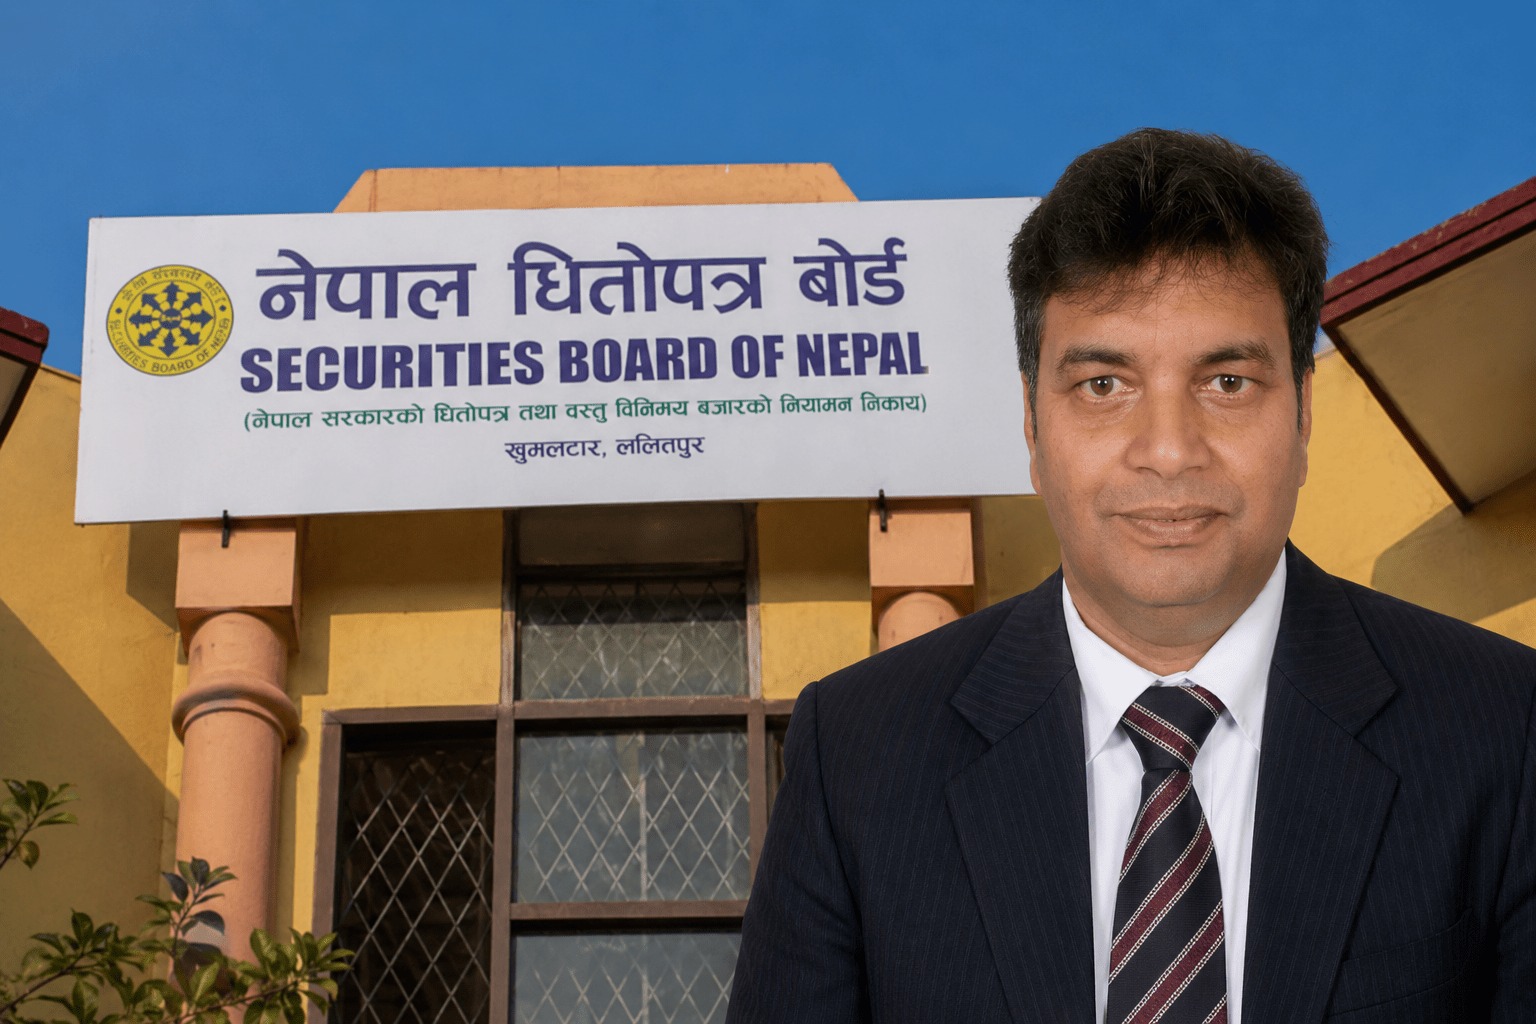
काठमाडौं। नेपाली धितोपत्रको दोस्रो बजारमा मार्जिन ऋण कारोबारलाई थप व्यवस्थित, पारदर्शी र सुरक्षित बनाउन नेपाल धितोपत्र बोर्ड (सेबोन) ले ‘मार्जिन ऋण कारोबार नियमावली, २०८३’ को मस्यौदा तयार गरेको छ।
धितोपत्रसम्बन्धी ऐन, २०६३ को दफा ११६ ले दिएको अधिकार प्रयोग गरी नेपाल सरकारको स्वीकृतिमा जारी गर्न लागिएको प्रस्तावित नियमावलीले स्टक ब्रोकर तथा तोकिएका योग्य संस्थामार्फत मार्जिन ऋण सुविधा सञ्चालनका लागि कानुनी, वित्तीय, संस्थागत र प्राविधिक मापदण्ड तय गरेको छ।
प्रस्तावित नियमावलीअनुसार बोर्डको पूर्वस्वीकृति वा अनुमतिपत्रबिना कुनै पनि संस्थाले मार्जिन ऋण कारोबार सञ्चालन, ग्राहकसँग सम्झौता वा त्यससम्बन्धी विज्ञापन गर्न पाउने छैन। हाल यस्तो सुविधा दिइरहेका ब्रोकरले नियमावली लागू भएको एक वर्षभित्र नयाँ व्यवस्थाअनुसार अनुमतिपत्र लिनुपर्नेछ।
मार्जिन ऋण सुविधा सञ्चालनका लागि संस्थाले न्यूनतम चुक्ता पुँजी, नेटवर्थ, पर्याप्त तरलता, आन्तरिक नियन्त्रण र जोखिम व्यवस्थापन प्रणाली पूरा गर्नुपर्नेछ। साथै, दैनिक बजार मूल्यांकन, स्वचालित मार्जिन कल, बिजनेस कन्टिन्युइटी प्लान र डिजास्टर रिकभरी साइटसहितको सूचना प्रविधि प्रणाली अनिवार्य गरिनेछ।
मार्जिन ऋण सुविधा बालिग नेपाली नागरिक तथा नेपालमा दर्ता भएका कानुनी व्यक्तिले ग्राहक पहिचान र वित्तीय क्षमता मूल्यांकन पूरा गरेपछि मात्र लिन सक्नेछन्। कर्जा सूचना केन्द्रको कालोसूचीमा रहेका, सम्पत्ति शुद्धीकरणसम्बन्धी कानुनअनुसार उच्च जोखिममा रहेका तथा धितोपत्रसम्बन्धी कसुरमा सजाय पाएको पाँच वर्ष पूरा नभएका व्यक्ति वा संस्था भने अयोग्य हुनेछन्।
मस्यौदाले सबै सूचीकृत सेयरलाई मार्जिन ऋणका लागि योग्य नमान्ने व्यवस्था गरेको छ। नियमित कारोबार, पर्याप्त फ्रि–फ्लोट, उचित तरलता तथा तुलनात्मक रूपमा न्यून मूल्य जोखिम भएका धितोपत्रलाई मात्र योग्य मानिनेछ। धितोपत्रको जोखिमअनुसार न्यूनतम २०, ३० र ४० प्रतिशतसम्म हेयरकट तोक्ने व्यवस्था प्रस्ताव गरिएको छ भने नगद तथा सरकारी ऋणपत्रमा ० देखि ५ प्रतिशतसम्म हेयरकट हुने व्यवस्था छ।
प्रत्येक ग्राहकका लागि छुट्टै मार्जिन खाता सञ्चालन गर्नुपर्नेछ। ग्राहकले प्रारम्भिक मार्जिन आफ्नै स्रोतबाट जम्मा गर्नुपर्नेछ। कारोबारको दैनिक बजार मूल्यांकनका क्रममा मार्जिन तोकिएको सीमाभन्दा तल झरेमा संस्थाले ग्राहकलाई ‘मार्जिन कल’ जारी गर्नुपर्नेछ।
तोकिएको समयभित्र ग्राहकले थप रकम वा योग्य धितोपत्र जम्मा नगरेमा वा ऋण दायित्व पूरा नगरेमा संस्थाले धितोपत्र बिक्री गर्न सक्नेछ।
बिक्रीबाट प्राप्त रकमबाट ऋण, ब्याज तथा शुल्क असुल गरिनेछ भने बाँकी रकम ग्राहकलाई फिर्ता गर्नुपर्नेछ। धितोपत्र बिक्रीबाट पनि सम्पूर्ण दायित्व असुल नभएमा बाँकी रकम ग्राहक स्वयंले व्यहोर्नुपर्नेछ।
मार्जिन ऋण प्रवाहका लागि ब्रोकरले आफ्नै स्रोत, बैंक तथा वित्तीय संस्थाबाट प्राप्त कर्जा, सेयरधनी वा सञ्चालकबाट प्राप्त असुरक्षित ऋण तथा बोर्डले तोकेका अन्य स्रोत परिचालन गर्न सक्नेछन्। ग्राहकको रकम तथा धितोपत्रलाई संस्थाको अन्य प्रयोजनमा प्रयोग गर्न भने रोक लगाइनेछ।
संस्थागत सुशासनअन्तर्गत सञ्चालक समितिको प्रत्यक्ष निगरानी, जोखिम व्यवस्थापन समिति, पूर्णकालीन अनुपालन अधिकृत र प्रमुख जोखिम व्यवस्थापन अधिकृतको व्यवस्था अनिवार्य गरिनेछ। त्यस्तै, मार्जिन प्रणालीमा मल्टी–फ्याक्टर अथेन्टिकेसन, डेटा इन्क्रिप्सन, स्वचालित अडिट ट्रेल र नियमित पेनिट्रेसन टेस्टिङजस्ता साइबर सुरक्षा उपाय लागू गर्नुपर्नेछ।
नियमावली उल्लंघन गर्ने संस्थामाथि बोर्डले चेतावनी, आर्थिक जरिवाना, कारोबारमा सीमा, अनुमतिपत्र निलम्बन वा खारेजीसम्मको कारबाही गर्न सक्नेछ। प्रस्तावित नियमावलीले नेपाली सेयर बजारमा मार्जिन कारोबार र वित्तीय उत्तोलनलाई थप व्यवस्थित गर्ने अपेक्षा गरिएको छ।
यसबाट ब्रोकर तथा अन्य सेवा प्रदायकको जोखिम व्यवस्थापन क्षमता बढ्नुका साथै लगानीकर्ता संरक्षण, बजार अनुशासन र वित्तीय स्थायित्वमा समेत सहयोग पुग्ने देखिन्छ।