

विश्व अर्थतन्त्र विस्तार हुँदै जाँदा त्यसको प्रतिफल सबै घरपरिवारमा समान रूपमा पुगेको छैन।
सन् २०२५ मा विश्वको व्यक्तिगत सम्पत्ति अमेरिकी डलरमा १०.८ प्रतिशतले बढ्यो।
यो सन् २०१७ यताकै तीव्र वार्षिक वृद्धि हो। सम्पत्ति बढेसँगै अमेरिकी डलर करोडपतिको संख्या पनि झन्डै १० लाखले थपियो। तर यही अवधिमा सम्पत्तिको वितरण हेर्दा विश्व अर्थतन्त्रको अर्को तस्बिर देखिन्छ।
औसत सम्पत्ति बढे पनि धेरै बजारमा मध्यक सम्पत्ति घटेको यूबीएसको निष्कर्ष छ। अर्थात् सम्पत्तिको औसत माथि तान्ने समूह तीव्र गतिमा धनी बनिरहेको छ, जबकि बीचमा रहेको सामान्य वयस्कको सम्पत्ति त्यही गतिमा बढेको छैन।
यूबीएसको ग्लोबल वेल्थ रिपोर्ट २०२६ ले विश्व सम्पत्तिको यही असमान संरचनालाई नयाँ तथ्यांकसहित देखाएको छ।
प्रतिवेदनले ५६ वटा प्रमुख बजारको अध्ययन गरेको छ, जसले विश्वको अनुमानित व्यक्तिगत सम्पत्तिको ९२ प्रतिशतभन्दा बढी हिस्सा समेट्छ। सन् २०२५ को अन्त्यसम्म ती बजारमा करिब ५१७ ट्रिलियन अमेरिकी डलर बराबरको व्यक्तिगत सम्पत्ति रहेको प्रतिवेदनको आधार हो।
यस सम्पत्तिको सबैभन्दा माथिल्लो तहमा १ मिलियन अमेरिकी डलरभन्दा बढी खुद सम्पत्ति भएका करिब ५८ मिलियन वयस्क छन्।
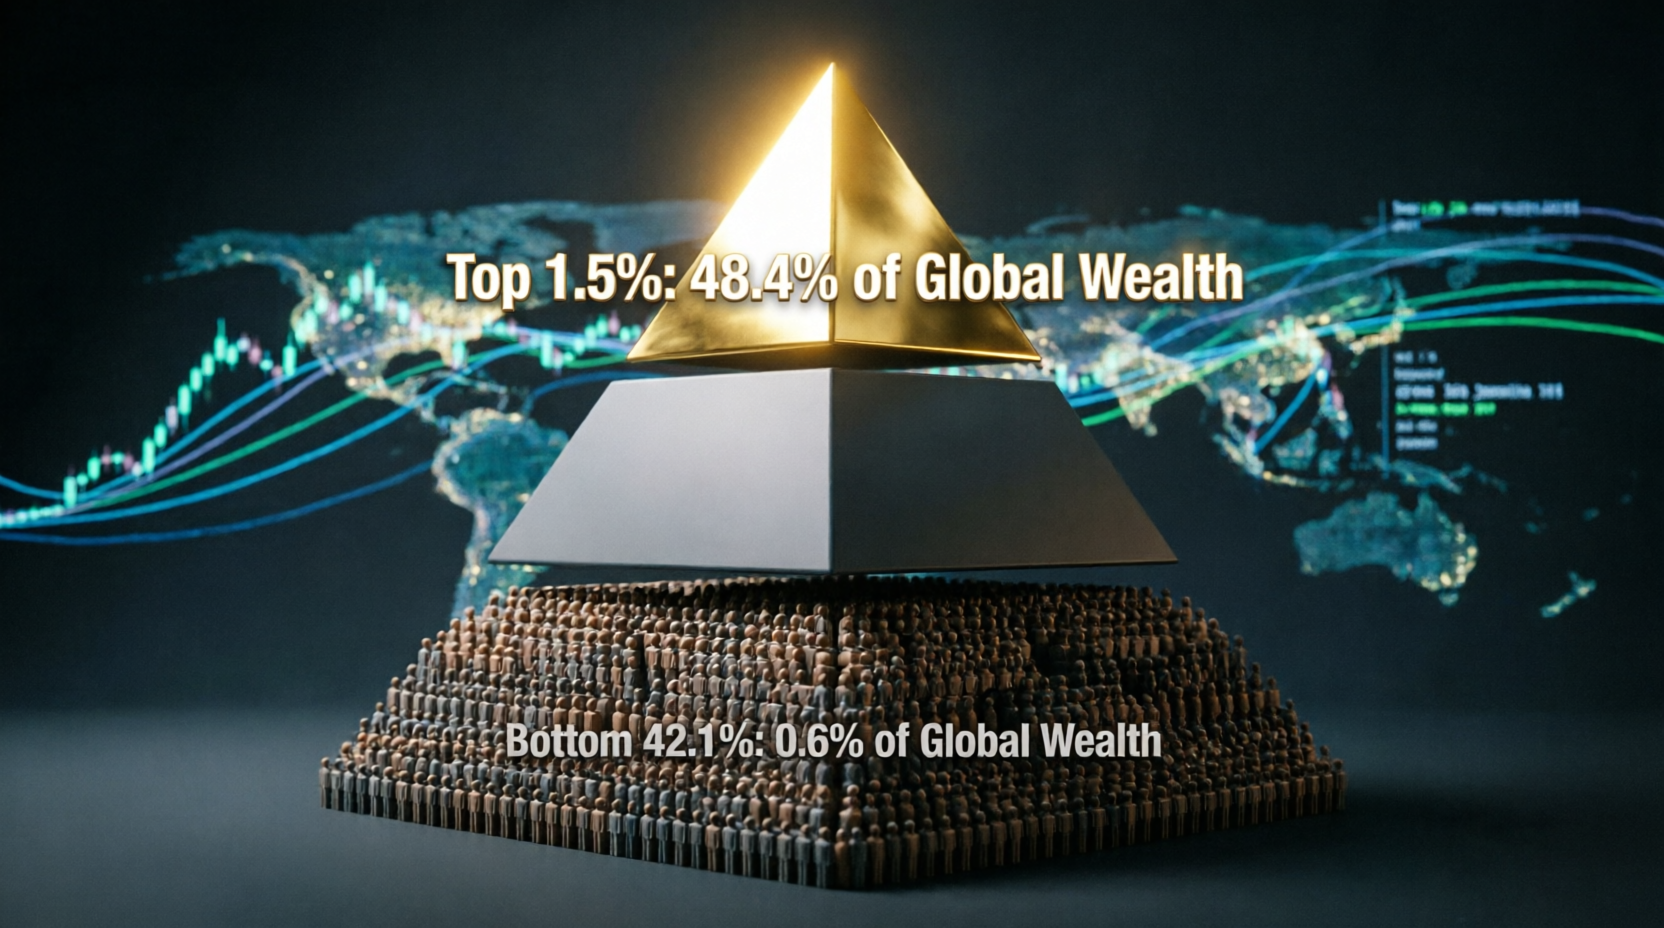
उनीहरू कुल वयस्क जनसंख्याको करिब १.५ प्रतिशत मात्र हुन्। तर उनीहरूको नियन्त्रणमा २५०.५९ ट्रिलियन डलर बराबरको सम्पत्ति छ, जुन कुल सम्पत्तिको ४८.४ प्रतिशत हो।
अर्को छेउमा १० हजार डलरभन्दा कम खुद सम्पत्ति भएका करिब १.६२ अर्ब वयस्क छन्।
यो समूह कुल वयस्क जनसंख्याको ४२.१ प्रतिशत हो। तर उनीहरूको हातमा रहेको सम्पत्ति जम्मा ३.२२ ट्रिलियन डलर अर्थात् कुलको ०.६ प्रतिशत मात्र छ।
यही दुई तथ्यले विश्व सम्पत्तिको पिरामिडको आकार स्पष्ट गर्छ। जनसंख्याको सबैभन्दा सानो माथिल्लो तहसँग सम्पत्तिको झन्डै आधा हिस्सा छ भने वयस्क जनसंख्याको सबैभन्दा ठूलो तल्लो तहसँग कुल सम्पत्तिको एक प्रतिशत पनि छैन।
सम्पत्ति बढ्यो, अन्तर झनै गहिरियो
विश्व व्यक्तिगत सम्पत्ति बढेको तथ्य आफैंमा सकारात्मक आर्थिक संकेत हुन सक्छ। तर सम्पत्तिको वृद्धि कसको पक्षमा बढी गयो भन्ने प्रश्नले त्यसको अर्को पक्ष देखाउँछ।
यूबीएसका अनुसार सन् २०२५ मा अध्ययनमा समेटिएका बजारको व्यक्तिगत सम्पत्ति अमेरिकी डलरमा १०.८ प्रतिशतले बढ्यो।
सन् २०२४ मा यस्तो वृद्धि ४.६ प्रतिशत र सन् २०२३ मा ४.२ प्रतिशत थियो। अर्थात् दुई वर्षको तुलनामा २०२५ को सम्पत्ति वृद्धि उल्लेख्य रूपमा तीव्र रह्यो।
सम्पत्ति बढ्नुका पछाडि वित्तीय बजारको बलियो प्रदर्शन, सेयर तथा अन्य वित्तीय सम्पत्तिको मूल्यवृद्धि र घरजग्गाजस्ता गैरवित्तीय सम्पत्तिको मूल्य बढ्नु मुख्य कारणमध्ये थिए।
अमेरिकी डलर कमजोर हुँदा अमेरिकी डलरमा रूपान्तरण गरिएको अन्य देशको सम्पत्तिको मूल्यसमेत माथि देखिएको थियो। त्यसैले १०.८ प्रतिशतको वृद्धि सबै देशमा स्थानीय मुद्रामा त्यही अनुपातमा सम्पत्ति बढेको अर्थमा बुझ्न नहुने यूबीएसको पद्धतिले संकेत गर्छ।
तर औसत र मध्यक सम्पत्तिको अन्तरले वितरणको तस्वीर थप स्पष्ट बनाउँछ। औसत सम्पत्ति केही अत्यन्त धनी व्यक्तिको सम्पत्तिका कारण तीव्र रूपमा माथि जान सक्छ।
मध्यक भने बीचमा रहेको वयस्कको सम्पत्तिलाई प्रतिनिधित्व गर्छ। अर्थात् आधा वयस्कसँग त्यसभन्दा बढी र आधासँग कम सम्पत्ति हुन्छ। यूबीएसले २०२५ मा अधिकांश अध्ययन गरिएका बजारमा मध्यक सम्पत्ति घटेको देखाएको छ।
अमेरिकाको उदाहरण यसका लागि महत्वपूर्ण छ। अमेरिकी वयस्कको औसत सम्पत्ति ६ लाख ९६ हजार २७७ डलर पुगेको छ। तर मध्यक सम्पत्ति ६८ हजार ९९८ डलर मात्र छ।
औसत र मध्यकबीचको ठूलो अन्तरले अत्यधिक धनी समूहले औसतलाई कति माथि तानिरहेको छ भन्ने देखाउँछ।
विश्वव्यापी सम्पत्तिको चर्चा गर्दा त्यसैले केवल औसत सम्पत्तिलाई आधार बनाएर सामान्य परिवारको आर्थिक अवस्था बुझ्न सकिँदैन। सम्पत्तिको वितरण, मध्यक सम्पत्ति, ऋण र सम्पत्तिको संरचना एकैसाथ हेर्नुपर्ने हुन्छ।
५८ मिलियनसँग २५० ट्रिलियन
यूबीएसको सम्पत्ति पिरामिडले विश्वको आर्थिक विभाजनलाई चार तहमा राखेको छ।
१० हजार डलरभन्दा कम सम्पत्ति भएका करिब १.६२ अर्ब वयस्कसँग ३.२२ ट्रिलियन डलर बराबरको सम्पत्ति छ। १० हजारदेखि १ लाख डलरसम्म सम्पत्ति भएका करिब १.५८ अर्ब वयस्कसँग ६३.१६ ट्रिलियन डलर छ।
१ लाखदेखि १० लाख डलरसम्म सम्पत्ति भएका करिब ५८८ मिलियन वयस्कसँग २००.७२ ट्रिलियन डलर छ। सबैभन्दा माथिल्लो तहमा १० लाख डलरभन्दा बढी सम्पत्ति भएका ५८ मिलियन वयस्कसँग २५०.५९ ट्रिलियन डलर छ।
यसलाई प्रतिशतमा हेर्दा तस्वीर अझै स्पष्ट हुन्छ। ४२.१ प्रतिशत वयस्कले ०.६ प्रतिशत सम्पत्ति ओगटेका छन्। ४१.१ प्रतिशत वयस्कले १२.२ प्रतिशत सम्पत्ति राख्छन्।
१५.३ प्रतिशत वयस्कले ३८.८ प्रतिशत सम्पत्ति नियन्त्रण गर्छन्। अन्ततः १.५ प्रतिशत वयस्कसँग ४८.४ प्रतिशत सम्पत्ति छ।
अर्को महत्वपूर्ण परिवर्तन पनि भइरहेको छ। सन् २००० मा १० हजार डलरभन्दा कम सम्पत्ति भएका वयस्कको हिस्सा करिब ७५ प्रतिशत थियो। २०२५ सम्म आइपुग्दा यो हिस्सा ४२ प्रतिशतभन्दा केही माथि झरेको छ।
यसको अर्थ विश्वका धेरै मानिस तल्लो सम्पत्ति तहबाट माथि सरेका छन्। तर माथिल्लो तहमा सम्पत्ति जम्मा हुने गति र आकार पनि तीव्र भएकाले आर्थिक प्रगति र समान वितरण एउटै कुरा नभएको प्रतिवेदनले देखाउँछ।
यही कारणले यूबीएसले विश्व सम्पत्तिको पिरामिड परिवर्तन भइरहेको बताएको छ। तल्लो तहको जनसंख्या घट्दै जाँदा १० हजारदेखि १ लाख डलरसम्म सम्पत्ति भएको समूह विस्तार भइरहेको छ।
मध्यम तथा माथिल्लो सम्पत्ति तहमा पनि जनसंख्या बढिरहेको छ। तर सम्पत्तिको ठूलो हिस्सा अझै माथिल्लो तहमा केन्द्रित छ।
यसलाई केवल धनी र गरिबबीचको पुरानो विभाजनका रूपमा हेर्नुभन्दा सम्पत्ति सिर्जना, लगानीको पहुँच, घरजग्गाको मूल्य, सेयर बजारमा सहभागिता, उद्यमशीलता, पेन्सन, ऋण र पारिवारिक सम्पत्ति हस्तान्तरणसँग जोडेर हेर्नुपर्ने हुन्छ।
अमेरिका र चीनको सम्पत्ति साम्राज्य
व्यक्तिगत सम्पत्तिको अर्को ठूलो केन्द्र भौगोलिक रूपमा पनि स्पष्ट छ। यूबीएसको तथ्यांकअनुसार अमेरिकी बजारमा मात्रै अध्ययन गरिएको विश्व व्यक्तिगत सम्पत्तिको ३५.७ प्रतिशत हिस्सा छ।
ग्रेटर चाइना अर्थात् मुख्यभूमि चीन, हङकङ र ताइवानलाई समेट्दा यो समूहको हिस्सा १८.५ प्रतिशत छ। यी दुईलाई जोड्दा ५४.२ प्रतिशत पुग्छ।
अर्थात् यूबीएसले अध्ययन गरेका विश्वका व्यक्तिगत सम्पत्तिको आधाभन्दा बढी हिस्सा दुई प्रमुख आर्थिक केन्द्रमा केन्द्रित छ।
पश्चिमी युरोपको हिस्सा करिब २१.९ प्रतिशत छ। उता उदाउँदा बजारको समग्र हिस्सा २६.२ प्रतिशत रहेको छ। यसले विश्व सम्पत्तिको भौगोलिक संरचनामा विकसित अर्थतन्त्रको प्रभुत्व अझै बलियो रहेको देखाउँछ।
अमेरिकाको प्रभुत्व सम्पत्तिको कुल आकारमा मात्र सीमित छैन। सन् २०२५ मा विश्वभर थपिएका नयाँ डलर करोडपतिमध्ये झन्डै आधा अमेरिका एक्लैले थपेको यूबीएसले जनाएको छ। अमेरिकामा एक वर्षमा ४ लाख ४० हजारभन्दा बढी नयाँ डलर करोडपति थपिएका छन्।
अमेरिकामा कुल डलर करोडपतिको संख्या करिब २ करोड ३६ लाख २७ हजार पुगेको छ। मुख्यभूमि चीनमा ५३ लाख ५ हजार, जापानमा २९ लाख २ हजार, जर्मनीमा २६ लाख ४८ हजार, बेलायतमा २४ लाख २८ हजार र फ्रान्समा २३ लाख ८८ हजार रहेको यूबीएसको तथ्यांक छ।
यी तथ्यांकले संसारमा सम्पत्ति सिर्जना हुने भौगोलिक केन्द्रलाई पनि देखाउँछन्। जहाँ गहिरो पुँजी बजार, उच्च उत्पादकत्व, उद्यमशीलता, घरजग्गा बजार र लगानीका अवसरहरू छन्, त्यहाँ निजी सम्पत्ति तीव्र गतिमा विस्तार हुने आधार बलियो हुन्छ।
तर चीनको अवस्था अमेरिकाभन्दा फरक छ। मुख्यभूमि चीनमा डलर करोडपतिको संख्या अमेरिकाको भन्दा निकै कम भए पनि विश्वकै दोस्रो ठूलो सम्पत्ति केन्द्रका रूपमा चीनको स्थान बलियो छ।
चिनियाँ उच्च सम्पत्ति वर्गमा पनि पछिल्ला दशकमा तीव्र विस्तार भएको यूबीएसको अध्ययनले देखाउँछ।
भारतमा बनिँदैछ नयाँ धनी वर्ग
दक्षिण एसियाको तस्वीर हेर्दा भारत सबैभन्दा महत्वपूर्ण बजारका रूपमा देखिन्छ। यूबीएसले विश्लेषण गरेका ५६ बजारमध्ये भारत समावेश छ, नेपाल छैन।
भारतमा सन् २०२५ को अन्त्यसम्म करिब ९ लाख ४४ हजार अमेरिकी डलर करोडपति रहेको यूबीएसको तथ्यांक छ। एक वर्षमा भारतमा ३१ हजारभन्दा बढी नयाँ डलर करोडपति थपिएका थिए।
भारतको अर्को विशेषता भनेको सम्पत्तिको संरचना हो। यूबीएसका अनुसार भारतीय घरपरिवारको कुल सम्पत्तिमध्ये वित्तीय सम्पत्तिको हिस्सा २५.८ प्रतिशत मात्र छ।
यसको अर्थ भारतीय घरपरिवारको ठूलो हिस्सा अझै घरजग्गा, सुन र अन्य भौतिक सम्पत्तिमा केन्द्रित छ। यसको विपरीत अमेरिकामा वित्तीय सम्पत्तिको हिस्सा करिब ७८.९ प्रतिशत छ भने जापानमा ६८.९ प्रतिशत र मुख्यभूमि चीनमा ५१.९ प्रतिशत छ।
भारतमा डलर करोडपति बढ्नुले दक्षिण एसियाको सम्पत्ति निर्माणको नयाँ चरण संकेत गर्छ। ठूलो जनसंख्या, उद्यमशीलता, सूचना प्रविधि, वित्तीय सेवा, औद्योगिक विस्तार, पूँजी बजारको विकास र घरजग्गा मूल्यवृद्धिले नयाँ धनी वर्ग निर्माण गरिरहेका छन्।
तर भारतमा सम्पत्ति वितरणको अर्को पक्ष पनि छ। यूबीएसको २०२५ को सम्पत्ति गिनी गुणांकमा भारतको अंक ०.७४ रहेको छ। यस सूचकमा उच्च अंकले सम्पत्ति वितरणमा बढी असमानता जनाउँछ। भारत उच्च असमानता भएका बजारको समूहमा परेको छ।
यसको अर्थ भारतमा नयाँ डलर करोडपति बढिरहेका छन् भन्ने तथ्यले सबै भारतीय परिवारको सम्पत्ति त्यही अनुपातमा बढिरहेको छ भन्ने निष्कर्ष निकाल्न मिल्दैन।
घरजग्गाले बनाएको करोडपति
डलर करोडपति भन्नेबित्तिकै बैंक खातामा १० लाख डलर नगद रहेको बुझ्नु अर्को ठूलो भ्रम हो।
यूबीएसले सम्पत्तिको गणना गर्दा व्यक्तिको वित्तीय तथा गैरवित्तीय सम्पत्तिबाट ऋण घटाएर खुद सम्पत्ति निकाल्छ। त्यसमा घरजग्गा, सेयर, बैंक निक्षेप, लगानी तथा अन्य सम्पत्ति पर्न सक्छन्। त्यसैले कुनै व्यक्तिको आफ्नै घरको मूल्य बढ्दा पनि उसको कुल सम्पत्ति बढ्न सक्छ।
१ देखि ५ मिलियन डलर सम्पत्ति भएका सामान्य करोडपतिका लागि आफ्नै बसोबासको घर ठूलो सम्पत्ति हुन सक्ने यूबीएसको विश्लेषणले देखाउँछ। घरजग्गाको मूल्य बढ्दा नियमित आम्दानी नबढे पनि खुद सम्पत्ति बढ्न सक्छ।
यसको आर्थिक प्रभाव महत्वपूर्ण छ। घरको मूल्य बढेपछि कागजी रूपमा व्यक्ति धनी देखिन सक्छ। तर घर बिक्री नगरेसम्म त्यो सम्पत्ति दैनिक खर्चका लागि तत्काल उपलब्ध हुँदैन। त्यसैले सम्पत्तिको आकार र तरलता फरक कुरा हुन्।
वित्तीय सम्पत्तिमा नगद, बैंकमा रहेको रकम, स्वैच्छिक पेन्सन बचत, सामूहिक लगानी योजना तथा प्रत्यक्ष सेयर लगानीजस्ता साधन पर्छन्। अनिवार्य पेन्सन बचत तथा घरजग्गालाई तरल सम्पत्तिमा समावेश गरिँदैन।
यूबीएसको तथ्यांकले विभिन्न देशमा घरपरिवारको सम्पत्तिको संरचना कति फरक छ भन्ने देखाउँछ।
स्विडेनमा वित्तीय सम्पत्तिको हिस्सा ८३.६ प्रतिशत, इजरायलमा ८२.१ प्रतिशत र ताइवानमा ८०.८ प्रतिशत छ। अमेरिकामा यो ७८.९ प्रतिशत छ। स्विट्जरल्यान्डमा करिब ६५.३ प्रतिशत, सिंगापुरमा ६३.८ प्रतिशत र मुख्यभूमि चीनमा ५१.९ प्रतिशत छ। भारतमा भने यो २६ प्रतिशतभन्दा कम छ।
यसले धनी हुनुको अर्थ सबै देशमा एउटै प्रकारको सम्पत्ति राख्नु होइन भन्ने देखाउँछ। कुनै देशमा सेयर र पेन्सनले सम्पत्ति निर्माण गर्छ भने अर्को देशमा घरजग्गा, सुन वा पारिवारिक व्यवसायले ठूलो भूमिका खेल्न सक्छ।
स्विट्जरल्यान्डको औसत, अमेरिकाको ठूलो अन्तर
प्रति वयस्क औसत सम्पत्तिका आधारमा स्विट्जरल्यान्ड विश्वको शीर्ष स्थानमा छ। २०२५ को अन्त्यमा स्विट्जरल्यान्डको औसत सम्पत्ति प्रति वयस्क ९ लाख १० हजार ३८२ डलर पुगेको छ।
अमेरिका ६ लाख ९६ हजार २७७ डलरसहित दोस्रो र लक्जेम्बर्ग ६ लाख ५४ हजार ७३२ डलरसहित तेस्रो स्थानमा छन्।
हङकङमा औसत सम्पत्ति ६ लाख ४८ हजार २६७ डलर, अस्ट्रेलियामा ६ लाख १६ हजार ३०६ डलर, सिंगापुरमा ५ लाख २७ हजार २१७ डलर र डेनमार्कमा ५ लाख २३ हजार ३४४ डलर रहेको छ।
तर औसतले मात्र कथा पूरा गर्दैन। मध्यक सम्पत्तिमा तस्वीर फरक हुन्छ। लक्जेम्बर्ग ३ लाख ९४ हजार ५ डलरसहित मध्यक सम्पत्तिमा अगाडि छ। बेल्जियम २ लाख ७७ हजार १६६ डलर र अस्ट्रेलिया २ लाख १० हजार ७८३ डलरसहित त्यसपछि छन्।
अमेरिकाको उदाहरण फेरि महत्वपूर्ण हुन्छ। औसत सम्पत्ति ६ लाख ९६ हजार डलरभन्दा माथि भए पनि मध्यक सम्पत्ति ६८ हजार ९९८ डलर मात्रै छ।
यसको अर्थ औसतको आधारमा अमेरिकी घरपरिवारको आर्थिक अवस्था हेर्दा अत्यन्त धनी समूहको प्रभाव धेरै पर्छ।
यही कारणले आर्थिक विश्लेषणमा औसत र मध्यकलाई सँगसँगै हेर्नुपर्ने हुन्छ। औसतले सम्पत्तिको कुल क्षमता देखाउँछ भने मध्यकले सामान्य वयस्कको अवस्थालाई तुलनात्मक रूपमा राम्रोसँग प्रतिनिधित्व गर्छ।
नेपाल कहाँ उभिन्छ ?
यूबीएसको २०२६ प्रतिवेदनबाट नेपालका लागि सबैभन्दा पहिले बुझ्नुपर्ने तथ्य यही हो कि नेपाल प्रतिवेदनका ५६ बजारमध्ये छैन।
यूबीएसले तथ्यांक उपलब्धता र तुलनायोग्य डेटाको आधारमा ५६ प्रमुख बजार चयन गरेको छ। ती बजारले विश्वको अनुमानित सम्पत्तिको ९२ प्रतिशतभन्दा बढी हिस्सा समेट्छन्।
त्यसैले नेपाल समावेश नभएको भन्दै प्रतिवेदनले नेपालबारे सम्पत्ति वितरण, डलर करोडपति वा औसत सम्पत्तिको प्रत्यक्ष तथ्यांक दिएको छैन।
यसकारण भारतको ९ लाख ४४ हजार डलर करोडपति तथ्यांकलाई नेपालसँग प्रत्यक्ष तुलना गर्नु पनि सावधानीबिना उपयुक्त हुँदैन। भारत यूबीएसको नमुनामा छ, नेपाल छैन।
भारतको सम्पत्ति संरचना, जनसंख्या, पूँजी बजार, घरजग्गा बजार र तथ्यांकको उपलब्धता नेपालको भन्दा फरक छ।
तर क्षेत्रीय आर्थिक दृष्टिले भने प्रतिवेदनले दक्षिण एसियामा भइरहेको परिवर्तन बुझ्न उपयोगी आधार दिन्छ।
भारतमा नयाँ डलर करोडपति थपिँदै जानु, वित्तीय बजारको विस्तार हुनु र घरजग्गा तथा व्यवसायिक सम्पत्तिको मूल्य बढ्नुले दक्षिण एसियामा निजी सम्पत्तिको आकार विस्तार भइरहेको संकेत गर्छ।
नेपालका लागि यसको अर्को अर्थ वित्तीय सम्पत्तिको पहुँच र सम्पत्ति निर्माणको संरचनासँग जोडिन्छ। घरजग्गा र व्यवसायिक सम्पत्तिमा केन्द्रित सम्पत्ति संरचनाले व्यक्तिको कागजी सम्पत्ति बढाउन सक्छ, तर त्यसलाई उत्पादनशील लगानीमा परिणत गर्न नसक्दा अर्थतन्त्रमा त्यसको प्रभाव सीमित हुन सक्छ।
नेपालजस्तो अर्थतन्त्रमा त्यसैले सम्पत्ति बढाउने प्रश्न केवल घरजग्गाको मूल्य कति बढ्यो भन्ने होइन।
परिवारको बचत कहाँ लगानी हुन्छ, पूँजी बजारमा सहभागिता कति छ, उद्यममा स्वामित्व कति विस्तार भएको छ, उत्पादनशील क्षेत्रले कति प्रतिफल दिन्छ र वित्तीय पहुँच कति व्यापक छ भन्ने विषय पनि उत्तिकै महत्वपूर्ण हुन्छ।
उदाउँदा बजारको हिस्सा घट्यो
यूबीएसको अर्को महत्वपूर्ण तथ्य उदाउँदा बजारको विश्व सम्पत्तिमा हिस्सा हो।
सन् २०२५ मा अध्ययन गरिएका बजारमध्ये विकसित बजारको हिस्सा ७३.८ प्रतिशत र उदाउँदा बजारको हिस्सा २६.२ प्रतिशत रहेको छ।
यसअघि उदाउँदा बजारको हिस्सा केही बढी थियो। यसको अर्थ उदाउँदा अर्थतन्त्रमा सम्पत्ति बढेन भन्ने होइन।
ती बजारमा पनि सम्पत्ति बढेको छ। तर विकसित अर्थतन्त्रमा सम्पत्ति वृद्धि, वित्तीय बजारको मूल्यवृद्धि र विनिमय दरको प्रभावका कारण विश्व सम्पत्तिको संरचनामा उनीहरूको हिस्सा बलियो देखिएको हो।
क्षेत्रीय रूपमा २०२५ मा युरोप, मध्यपूर्व र अफ्रिकाको सम्पत्ति १७.५ प्रतिशतले बढेको थियो। अमेरिकाको वृद्धि ८.५ प्रतिशत र एसिया–प्रशान्त क्षेत्रको वृद्धि ५.९ प्रतिशत थियो।
यूबीएसले अमेरिकी डलरको अवमूल्यनले विशेषगरी डलरबाहेकका मुद्रामा रहेका सम्पत्तिको अमेरिकी डलर मूल्य बढाउन भूमिका खेलेको बताएको छ।
एसिया–प्रशान्तको विश्व सम्पत्तिमा हिस्सा २०२४ को करिब ३६ प्रतिशतबाट २०२५ मा ३२.८ प्रतिशतमा झरेको थियो। यसको अर्थ एशियाको सम्पत्ति घट्यो भन्ने होइन। विश्वको अन्य भागको सम्पत्ति तुलनात्मक रूपमा छिटो बढ्दा कुल हिस्सामा परिवर्तन आएको हो।
यो तथ्यले विश्व सम्पत्तिको नक्सा स्थिर छैन भन्ने पनि देखाउँछ। पूँजी बजार, विनिमय दर, घरजग्गा, ब्याजदर, उद्यमशीलता र आर्थिक वृद्धिले हरेक वर्ष सम्पत्तिको भौगोलिक संरचना परिवर्तन गर्न सक्छ।
नयाँ करोडपति, पुरानै सम्पत्ति अन्तर
सन् २०२५ मा विश्वभर करिब १० लाख नयाँ अमेरिकी डलर करोडपति थपिए। यूबीएसका अनुसार करोडपतिको संख्या १.५ प्रतिशतले बढेको हो। दैनिक औसतमा २ हजार ६०० भन्दा बढी मानिस यो समूहमा प्रवेश गरेका छन्।
यसको अर्को महत्वपूर्ण पक्ष के हो भने नयाँ करोडपति निर्माणको ठूलो हिस्सा अमेरिकाबाट आएको छ। अमेरिकाले मात्रै ४ लाख ४० हजारभन्दा बढी नयाँ करोडपति थपेको थियो। यो विश्वभर थपिएका नयाँ करोडपतिको झन्डै आधा हो।
चीन, जापान, जर्मनी, बेलायत र फ्रान्स पनि ठूलो करोडपति जनसंख्या भएका प्रमुख बजारमा छन्। मुख्यभूमि चीनमा ५३ लाखभन्दा बढी, जापानमा २९ लाखभन्दा बढी र जर्मनीमा २६ लाखभन्दा बढी डलर करोडपति छन्।
भारत भने दक्षिण एसियामा उल्लेखनीय रूपमा अगाडि आएको छ। करिब ९ लाख ४४ हजार डलर करोडपति भएको भारतको संख्या स्विट्जरल्यान्डको लगभग बराबर छ।
तर करोडपति बढ्नु र सम्पत्ति समान रूपमा वितरण हुनु दुई अलग विषय हुन्। यूबीएसको सम्पत्ति पिरामिडले यही अन्तरलाई सबैभन्दा स्पष्ट रूपमा देखाउँछ।
५८ मिलियन मानिसको सम्पत्ति २५०.५९ ट्रिलियन डलर पुग्नु र १.६२ अर्ब मानिससँग ३.२२ ट्रिलियन डलर मात्र हुनु विश्व अर्थतन्त्रमा सम्पत्तिको पहुँच कति असमान छ भन्ने देखाउने आधार हो।
सम्पत्ति, ऋण र वास्तविक समृद्धि
सम्पत्तिको अध्ययनमा अर्को महत्वपूर्ण पक्ष ऋण हो। खुद सम्पत्ति गणना गर्दा वित्तीय र गैरवित्तीय सम्पत्तिबाट ऋण घटाइन्छ। त्यसैले घरको मूल्य बढ्दै जाँदा धनी देखिने तर ठूलो आवासीय ऋण बोकेको परिवारको वास्तविक खुद सम्पत्ति घरको बजार मूल्यभन्दा निकै कम हुन सक्छ।
यही कारणले सम्पत्तिको मूल्यवृद्धिलाई प्रत्यक्ष आर्थिक समृद्धिसँग बराबर राख्न मिल्दैन। घरजग्गा वा सेयरको मूल्य बढ्दा कागजी सम्पत्ति बढ्छ। तर आम्दानी, रोजगारी, उपभोग क्षमता र ऋणको बोझमा सुधार नआए परिवारको दैनिक आर्थिक अवस्था त्यही अनुपातमा बलियो नहुन सक्छ।
यूबीएसले २०२५ को सम्पत्ति वृद्धिमा वित्तीय तथा गैरवित्तीय दुवै सम्पत्तिको योगदान रहेको बताएको छ। वित्तीय बजार बलियो हुँदा सेयर तथा लगानी साधनको मूल्य बढे।
घरजग्गाको मूल्यले पनि सम्पत्तिमा योगदान गर्यो। यसले सम्पत्तिको वृद्धि वास्तविक उत्पादन र आम्दानीको वृद्धिभन्दा फरक गतिमा हुन सक्ने देखाउँछ।
यसैले विश्व सम्पत्तिको नयाँ तस्वीरलाई केवल ‘विश्व धनी भयो’ भन्ने एउटा वाक्यमा सीमित गर्दा रिपोर्टको मुख्य सन्देश छुट्छ। संसार धनी भएको छ, तर त्यो सम्पत्ति कहाँ छ, कसको स्वामित्वमा छ, कुन सम्पत्तिमा छ र त्यसको तरलता कति छ भन्ने प्रश्न अझ महत्वपूर्ण छन्।
सम्पत्तिको नयाँ अर्थतन्त्र
विश्व सम्पत्तिको यो संरचनाले वित्तीय उद्योगका लागि पनि ठूलो बजार सिर्जना गरिरहेको छ।
१० लाख डलरभन्दा बढी सम्पत्ति भएका ५८ मिलियन वयस्क विश्वका धनाढ्य मात्र होइनन्, उनीहरू सम्पत्ति व्यवस्थापन, लगानी, उत्तराधिकार योजना, कर संरचना, पारिवारिक व्यवसाय र अन्तर्राष्ट्रिय लगानीका प्रमुख ग्राहकसमेत हुन्।
अझ ५ मिलियनदेखि १०० मिलियन डलरसम्म सम्पत्ति भएका करिब ७ मिलियन वयस्कको छुट्टै उच्च सम्पत्ति वर्ग यूबीएसले अध्ययन गरेको छ। यस समूहमा अमेरिका, चीन र युरोपका प्रमुख अर्थतन्त्रहरूको ठूलो हिस्सा छ।
पछिल्ला दशकमा चीनमा उच्च सम्पत्ति वर्गको विस्तार विशेष तीव्र भएको तथ्यले विश्व सम्पत्ति व्यवस्थापनको केन्द्र पनि विस्तार हुँदै गएको देखाउँछ।
व्यवसायको मूल्यवृद्धि, सेयर स्वामित्व, निजी कम्पनी, रियल इस्टेट र अन्तर्राष्ट्रिय लगानीले नयाँ पुस्ताका धनाढ्य निर्माण गरिरहेका छन्।
यससँगै पुरानो सम्पत्ति पुस्तान्तरणको विषय पनि महत्वपूर्ण हुँदै गएको छ। व्यवसाय, घरजग्गा, सेयर र अन्य सम्पत्ति एक पुस्ताबाट अर्को पुस्तामा हस्तान्तरण हुँदा सम्पत्तिको स्वामित्व संरचना परिवर्तन हुन्छ। यसले पारिवारिक व्यवसाय, कर नीति, उत्तराधिकार र पूँजी बजारमा दीर्घकालीन प्रभाव पार्न सक्छ।
सम्पत्ति निर्माणको अर्को पक्ष उद्यमशीलता हो। अमेरिकामा नयाँ करोडपति निर्माणमा सेयर बजारको प्रदर्शनसँगै उद्यमशीलता र वित्तीय बजारमा व्यापक घरपरिवारको सहभागिताले भूमिका खेलेको विश्लेषण गरिएको छ।
घरपरिवारको सेयर स्वामित्व र लगानीको पहुँच फराकिलो हुँदा सम्पत्ति वृद्धिको लाभ ठूलो समूहमा पुग्ने सम्भावना हुन्छ, यद्यपि वितरण समान हुन्छ भन्ने ग्यारेन्टी हुँदैन।
औसत बढ्दैमा सबै धनी हुँदैनन्
यूबीएसको २०२६ प्रतिवेदनको सबैभन्दा महत्वपूर्ण आर्थिक सन्देश यही हो कि औसत सम्पत्तिको वृद्धिलाई मात्र आधार बनाएर समाज धनी हुँदै गएको निष्कर्ष निकाल्न सकिँदैन।
विश्व व्यक्तिगत सम्पत्ति १०.८ प्रतिशतले बढ्यो। करोडपतिको संख्या करिब १० लाखले थपियो। अमेरिका र चीनले विश्व सम्पत्तिको आधाभन्दा बढी हिस्सा ओगटे।
स्विट्जरल्यान्डको औसत सम्पत्ति प्रति वयस्क ९ लाख १० हजार डलरभन्दा माथि पुग्यो। भारतमा करिब ९ लाख ४४ हजार डलर करोडपति पुगे। यी सबै तथ्य विश्वमा सम्पत्ति सिर्जना तीव्र रहेको प्रमाण हुन्।
तर अर्कोतर्फ १.६२ अर्ब वयस्कसँग १० हजार डलरभन्दा कम खुद सम्पत्ति छ। यो समूहसँग कुल सम्पत्तिको ०.६ प्रतिशत मात्र छ। ५८ मिलियन मानिससँग २५०.५९ ट्रिलियन डलर छ।
त्यसैले आगामी विश्व अर्थतन्त्रको बहस केवल आर्थिक वृद्धि कति भयो भन्नेमा सीमित रहने छैन।
सम्पत्ति कसरी सिर्जना भयो, त्यसको लाभ कसरी बाँडियो, घरपरिवारको मध्यक सम्पत्ति कता गयो, वित्तीय बजारमा पहुँच कसको छ र उत्पादनशील सम्पत्तिमा स्वामित्व कसरी विस्तार हुन्छ भन्ने विषय अझ महत्वपूर्ण हुनेछन्।
नेपालका लागि पनि यसमा अप्रत्यक्ष पाठ छन्। यूबीएसको नमुनामा नेपाल नपरेका कारण प्रत्यक्ष तथ्यांकबाट नेपालको सम्पत्ति असमानताको निष्कर्ष निकाल्न मिल्दैन।
दक्षिण एसियामा भारतजस्तो ठूलो अर्थतन्त्रमा डलर करोडपति तीव्र रूपमा बढिरहेको, सम्पत्ति संरचना अझै घरजग्गा र भौतिक सम्पत्तिमा ठूलो मात्रामा आधारित रहेको तथा विश्व सम्पत्ति केही प्रमुख आर्थिक केन्द्रमा केन्द्रित रहेको तथ्यले सानो र विकासशील अर्थतन्त्रका लागि सम्पत्ति निर्माणको संरचना महत्वपूर्ण हुने देखाउँछ।
अन्ततः विश्व सम्पत्तिको नयाँ तस्वीरमा एउटा तथ्य सबैभन्दा बलियो देखिन्छ। संसार पहिलेभन्दा धनी भइरहेको छ, तर धनी हुने गति र धनी हुने मानिसको संख्या एउटै गतिमा फैलिएको छैन।
सम्पत्ति बढिरहेको छ, नयाँ करोडपति थपिइरहेका छन्, नयाँ बजारमा धन सिर्जना भइरहेको छ। तर विश्वको सम्पत्तिको ठूलो हिस्सा अझै सीमित मानिस र सीमित आर्थिक केन्द्रमा केन्द्रित छ।
यही अन्तरले आगामी दशकको विश्व अर्थतन्त्रको सबैभन्दा महत्वपूर्ण प्रश्न निर्धारण गर्नेछ। सम्पत्ति कति बढ्छ भन्नेभन्दा पनि बढेको सम्पत्ति कसको स्वामित्वमा पुग्छ भन्ने प्रश्न अब आर्थिक बहसको केन्द्रमा रहनेछ।