

काठमाडौं । नेपालको सार्वजनिक ऋणको आकार अहिले ३० खर्ब रुपैयाँको सीमाभन्दा केही तल छ ।
सरकारले नयाँ ऋण उठाइरहेको छ, पुरानो ऋणको साँवा–ब्याज तिरिरहेको छ र त्यसमाथि विदेशी मुद्राको विनिमयदरले सिर्जना गर्ने अतिरिक्त भार पनि बोकिरहेको छ ।
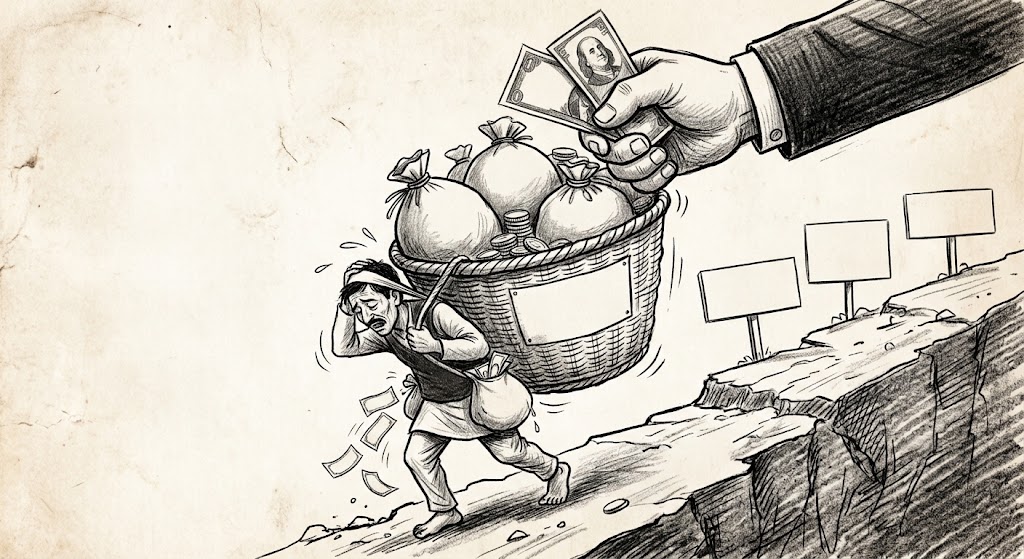
सार्वजनिक ऋणको पछिल्लो तथ्यांकले देखाएको सबैभन्दा महत्वपूर्ण पक्ष यही हो कि ऋणको भार केवल नयाँ ऋण लिएर मात्र बढ्दैन, नेपाली रुपैयाँ कमजोर हुँदा पुरानै विदेशी ऋणको नेपाली रुपैयाँमा मूल्यसमेत बढ्छ ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयका अनुसार आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिना अर्थात् साउन र भदौ सकिँदा नेपाल सरकारको तिर्न बाँकी सार्वजनिक ऋण २९ खर्ब ७३ अर्ब ५ करोड ९२ लाख रुपैयाँ पुगेको छ ।
असार मसान्तमा यस्तो ऋण २९ खर्ब ८१ अर्ब ७० करोड २८ लाख रुपैयाँ थियो । अर्थात् दुई महिनामा सरकारले ऋणभन्दा बढी रकम भुक्तानी गरेकाले कुल ऋणको आकार करिब ८ अर्ब ६४ करोड रुपैयाँले घटेको छ । तर यो कमीभित्र अर्को महत्वपूर्ण तथ्य लुकेको छ ।
विदेशी मुद्राको विनिमयदरमा भएको प्रतिकूल परिवर्तनका कारण मात्रै यही अवधिमा ४३ करोड ६३ लाख रुपैयाँ बराबरको अतिरिक्त भार थपिएको छ ।
यसको अर्थ सरकारले थप ४३ करोड ६३ लाख रुपैयाँ बराबरको नयाँ ऋण सम्झौता गरेको होइन । विदेशी मुद्रामा रहेको पुरानो ऋणलाई नेपाली रुपैयाँमा पुनर्मूल्यांकन गर्दा दायित्व बढेको हो ।
ऋणको मूल रकम डलर, युरो, जापानी येन वा अन्य विदेशी मुद्रामा उस्तै रहे पनि नेपाली रुपैयाँ कमजोर हुँदा त्यसलाई नेपाली रुपैयाँमा हिसाब गर्दा तिर्नुपर्ने रकम बढ्छ ।
यही विनिमयदर जोखिम नेपालको सार्वजनिक ऋण व्यवस्थापनमा विस्तारै महत्वपूर्ण वित्तीय जोखिमका रूपमा देखिन थालेको छ ।
नेपाल राष्ट्र बैंकको पछिल्लो विनिमयदरअनुसार सेप्टेम्बर २७, २०२६ मा अमेरिकी डलरको खरिददर १५३ रुपैयाँ १ पैसा र बिक्रीदर १५३ रुपैयाँ ६१ पैसा कायम छ ।
केही समयअघिको तुलनामा डलरको मूल्य माथि जाँदा बाह्य ऋणको नेपाली रुपैयाँमा मूल्य पनि बढ्दै जान्छ ।
पछिल्लो एक वर्षको तथ्यांकले त यो जोखिम अझ ठूलो भएको देखाउँछ ।
आर्थिक वर्ष २०८२/८३ मा सार्वजनिक ऋणमा भएको करिब ३ खर्ब रुपैयाँको वृद्धिमध्ये विदेशी विनिमयदरमा भएको परिवर्तनबाट मात्रै करिब १ खर्ब ६७ अर्ब रुपैयाँ बराबरको अतिरिक्त भार थपिएको सार्वजनिक ऋण व्यवस्थापनसम्बन्धी तथ्यांकले देखाएको छ ।
उक्त वृद्धि कुल सार्वजनिक ऋण वृद्धिको आधाभन्दा बढी हिस्सा हो ।
अर्थात् नेपालको ऋण व्यवस्थापनमा अब प्रश्न कति ऋण लियो भन्नेमा मात्र सीमित छैन ।
कुन मुद्रामा ऋण लिइयो, ऋण लिँदा विनिमयदर कति थियो, भुक्तानी गर्ने समयमा विनिमयदर कहाँ पुग्छ र त्यसले नेपाली रुपैयाँमा कति अतिरिक्त दायित्व सिर्जना गर्छ भन्ने विषय पनि उत्तिकै महत्वपूर्ण बनेको छ ।
दुई महिनामै ४३ करोडको अतिरिक्त भार
चालु आर्थिक वर्षको पहिलो दुई महिनाको तथ्यांकले विनिमयदर जोखिमलाई प्रत्यक्ष अंकमा देखाएको छ । साउन र भदौमा सरकारले ६१ अर्ब ५ करोड ७० लाख रुपैयाँ बराबर नयाँ सार्वजनिक ऋण परिचालन गरेको छ ।
यसमध्ये आन्तरिक ऋण करिब ५० अर्ब रुपैयाँ र बाह्य ऋण करिब ११ अर्ब ५ करोड रुपैयाँ रहेको छ । भदौ महिनामा मात्रै बाह्य ऋण परिचालन ७ अर्ब २१ करोड रुपैयाँभन्दा बढी रहेको तथ्यांक छ ।
यस अवधिमा सरकारले ७० अर्ब १३ करोड ६९ लाख रुपैयाँ बराबरको ऋणको साँवा भुक्तानी गरेको छ । त्यसमा आन्तरिक ऋणको साँवा भुक्तानी ६३ अर्ब ५४ करोड ५० लाख रुपैयाँ र बाह्य ऋणको साँवा भुक्तानी ६ अर्ब ५९ करोड १९ लाख रुपैयाँ रहेको छ ।
ब्याजसहित कुल ऋण सेवा खर्च भने ८५ अर्ब १ करोड ६ लाख रुपैयाँ पुगेको छ ।
नयाँ ऋणभन्दा बढी पुरानो ऋण भुक्तानी भएकाले दुई महिनामा कुल सार्वजनिक ऋण केही घटेको देखिन्छ । तर विनिमयदरले भने ऋणको आकारमा उल्टो प्रभाव पारेको छ ।
कार्यालयको तथ्यांकअनुसार विनिमयदरको प्रतिकूल प्रभावबाट ४३ करोड ६३ लाख रुपैयाँ बराबरको भार थपिएको हो ।
यो रकमलाई केवल दुई महिनाको सानो हिसाब भनेर बेवास्ता गर्न मिल्दैन । नेपालको बाह्य ऋणको आकार १६ खर्ब रुपैयाँभन्दा माथि पुगिसकेको अवस्थामा विनिमयदरमा हुने सामान्य उतारचढावले समेत ठूलो रकममा प्रभाव पार्न सक्छ ।
भदौ मसान्तसम्म नेपालको कुल बाह्य ऋण १६ खर्ब ११ अर्ब १८ करोड रुपैयाँ पुगेको छ । कुल सार्वजनिक ऋणमा यसको हिस्सा आन्तरिक ऋणभन्दा ठूलो छ ।
बाह्य ऋण कुल गार्हस्थ्य उत्पादनको करिब २४ दशमलव ४१ प्रतिशत बराबर छ भने आन्तरिक ऋण १३ खर्ब ६१ अर्ब ८७ करोड रुपैयाँ अर्थात् जीडीपीको २० दशमलव ६३ प्रतिशत बराबर छ ।
कुल सार्वजनिक ऋण जीडीपीको ४५ दशमलव ५ प्रतिशत आसपास पुगेको छ ।
यसरी हेर्दा नेपालको सार्वजनिक ऋणमा बाह्य ऋणको हिस्सा ठूलो हुनु आफैंमा विनिमयदर जोखिमको आधार हो ।
बाह्य ऋणको ब्याजदर तुलनात्मक रूपमा कम हुन सक्छ, तर त्यसबाट प्राप्त हुने लाभलाई विनिमयदरको प्रतिकूल परिवर्तनले केही हदसम्म खाइदिन सक्छ ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयका प्रमुख गोपीप्रसाद कोइरालाले पनि विदेशी मुद्राको विनिमयदर बढ्दा नेपालले तिर्न बाँकी ऋणको नेपाली रुपैयाँमा भार हरेक महिना बढ्ने बताएका छन् ।
उनका अनुसार ऋण लिँदाको विनिमयदर र भुक्तानी गर्दाको विनिमयदर फरक हुँदा त्यसको असर सरकारी दायित्वमा देखिन्छ ।
यही कारण विदेशी ऋणलाई केवल कम ब्याजदर भएको ऋण भनेर मूल्यांकन गर्दा त्यसको वास्तविक लागत पूर्ण रूपमा देखिँदैन । ब्याजदर, ऋणको अवधि र सहुलियतसँगै विनिमयदर जोखिम पनि लागतको एउटा महत्वपूर्ण हिस्सा हो ।
डलर महँगिँदा पुरानो ऋण पनि महँगो
सरल उदाहरणबाट हेर्ने हो भने सरकारले एक अर्ब अमेरिकी डलर ऋण लिएको अवस्थामा ऋण लिँदाको विनिमयदर १३७ रुपैयाँ थियो भने नेपाली रुपैयाँमा त्यसको मूल्य १३७ अर्ब रुपैयाँ हुन्छ ।
पछि डलर १५३ रुपैयाँ पुग्यो भने सोही एक अर्ब डलरको नेपाली रुपैयाँ मूल्य १५३ अर्ब रुपैयाँ पुग्छ । सरकारको विदेशी मुद्रामा तिर्नुपर्ने मूल दायित्व एक अर्ब डलरमै कायम रहन्छ, तर नेपाली रुपैयाँमा त्यसको भार १६ अर्ब रुपैयाँले बढ्छ ।
यो अतिरिक्त रकम सरकारले नयाँ आयोजना निर्माण गर्न खर्च गरेको होइन । नयाँ ऋण पनि लिएको होइन । केवल विनिमयदर परिवर्तनका कारण पुरानो दायित्वको नेपाली रुपैयाँमा मूल्य बढेको हो ।
यही कारण सार्वजनिक ऋण व्यवस्थापनमा विनिमयदर जोखिमलाई ‘मुद्रा जोखिम’का रूपमा हेरिन्छ । नेपालजस्तो आयातमा ठूलो निर्भर अर्थतन्त्रमा यसको प्रभाव ऋणमा मात्र सीमित हुँदैन ।
डलर महँगिँदा पेट्रोलियम पदार्थ, मेसिनरी, औद्योगिक कच्चा पदार्थ, विद्युतीय उपकरण, औषधि तथा अन्य आयातित वस्तुको लागतमा समेत असर पर्न सक्छ । त्यसले मुद्रास्फीतिमा दबाब सिर्जना गर्न सक्छ ।
अर्कोतर्फ, डलरमा आम्दानी गर्ने क्षेत्र, विशेषगरी विप्रेषण, केही हदसम्म लाभान्वित हुन सक्छ ।
तर सरकारको विदेशी ऋणमा भने डलर महँगिनुको प्रभाव सीधा नकारात्मक हुन्छ । सरकारले विदेशी मुद्रामा तिर्नुपर्ने रकम जुटाउन बढी नेपाली रुपैयाँ खर्च गर्नुपर्छ ।
नेपाल राष्ट्र बैंकको तथ्यांकअनुसार चालु आर्थिक वर्षको प्रारम्भिक अवधिमा पनि विनिमयदरमा उल्लेख्य उतारचढाव देखिएको छ । गत आर्थिक वर्षको मध्यसम्म अमेरिकी डलरसँग नेपाली रुपैयाँको अवमूल्यन तीव्र बनेको थियो ।
राष्ट्र बैंकले २०२६ को फेब्रुअरीसम्म अमेरिकी डलरसँग नेपाली रुपैयाँ ५ दशमलव ४ प्रतिशतले कमजोर भएको जनाएको थियो । त्यतिबेला डलरको खरिददर १४४ रुपैयाँ ८३ पैसा पुगेको थियो, जुन २०२५ जुलाईको १३७ रुपैयाँको तुलनामा उल्लेख्य वृद्धि थियो ।
त्यसपछि डलरको मूल्य अझ माथि गएको छ । अहिले राष्ट्र बैंकको दैनिक दरअनुसार डलरको खरिददर १५३ रुपैयाँभन्दा माथि छ ।
यसको अर्थ विदेशी ऋणको जोखिम तत्कालै देखिने नगद भुक्तानी मात्र होइन ।
सरकारको लेखामा पनि ऋणको स्टक पुनर्मूल्यांकन हुन्छ । विनिमयदरका कारण ऋणको आकार बढ्दा भविष्यमा तिर्नुपर्ने नेपाली रुपैयाँको रकम पनि बढ्छ ।
सार्वजनिक ऋण व्यवस्थापनसम्बन्धी विश्लेषणमा पनि यही जोखिमलाई महत्वपूर्ण मानिएको छ ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयले तयार गर्ने मध्यमकालीन ऋण व्यवस्थापन रणनीतिमा ऋणको लागत र जोखिमलाई विभिन्न विनिमयदर परिदृश्यमा मूल्यांकन गर्ने अभ्यास राखिएको छ ।
अन्तर्राष्ट्रिय अभ्यासअनुसार पनि ऋण व्यवस्थापन गर्दा ब्याजदर जोखिम, पुनर्वित्तीयकरण जोखिम र विनिमयदर जोखिमलाई एकसाथ मूल्यांकन गरिन्छ ।
नेपालका लागि यसको महत्व अझ बढी छ, किनभने कुल सार्वजनिक ऋणको आधाभन्दा बढी हिस्सा बाह्य ऋणमा आधारित छ ।
एक वर्षमै १ खर्ब ६७ अर्बको झट्का
विनिमयदरको जोखिम कति ठूलो हुन सक्छ भन्ने सबैभन्दा ठूलो प्रमाण आर्थिक वर्ष २०८२/८३ को तथ्यांक हो ।
आर्थिक वर्षको सुरुवातमा नेपालको सार्वजनिक ऋण करिब २६ खर्ब ७४ अर्ब रुपैयाँ थियो । एक वर्षपछि अर्थात् आर्थिक वर्षको अन्त्यसम्म यो करिब २९ खर्ब ७५ अर्ब रुपैयाँ पुगेको थियो ।
कुल वृद्धि करिब ३ खर्ब रुपैयाँभन्दा बढी भयो । तर नयाँ ऋण लिएर मात्र यो वृद्धि भएको थिएन ।
सार्वजनिक ऋण व्यवस्थापन कार्यालयको तथ्यांकमा विनिमयदर परिवर्तनका कारण करिब १ खर्ब ६७ अर्ब रुपैयाँ बराबरको अतिरिक्त भार थपिएको देखिन्छ ।
यो कुल सार्वजनिक ऋण वृद्धिको करिब ५५ प्रतिशतभन्दा बढी हिस्सा हो । अर्थात् एक वर्षमा सार्वजनिक ऋणमा थपिएको प्रत्येक दुई रुपैयाँभन्दा बढीमध्ये करिब एक रुपैयाँ बराबरको वृद्धि विनिमयदर प्रभावबाट आएको थियो ।
यसले ऋण व्यवस्थापनको पुरानो हिसाबलाई चुनौती दिएको छ ।
परम्परागत रूपमा सरकारले कति ऋण उठायो र कति ऋण तिर्यो भन्ने आधारमा ऋणको अवस्था मूल्यांकन गरिन्छ । तर विनिमयदरको ठूलो उतारचढाव हुँदा ऋण नलिईकन पनि ऋणको नेपाली रुपैयाँमा मूल्य बढ्न सक्छ ।
यही कारण विदेशी ऋणको वास्तविक लागत निकाल्दा ब्याजदर मात्र हेर्नु पर्याप्त हुँदैन । उदाहरणका लागि सहुलियतपूर्ण विदेशी ऋणमा ब्याजदर एक वा दुई प्रतिशत हुन सक्छ । लामो अवधि र केही वर्षको ग्रेस अवधि पनि हुन सक्छ ।
यस्तो ऋण सामान्यतया महँगो आन्तरिक ऋणभन्दा आकर्षक देखिन्छ । तर विदेशी मुद्रा कमजोर हुँदा त्यस ऋणको नेपाली रुपैयाँमा तिर्नुपर्ने लागत बढ्छ ।
नेपालमा बाह्य ऋणको ठूलो हिस्सा बहुपक्षीय विकास साझेदारबाट आउने सहुलियतपूर्ण ऋण हो ।
सार्वजनिक ऋणसम्बन्धी विश्लेषणअनुसार बाह्य ऋणको ठूलो हिस्सा अन्तर्राष्ट्रिय विकास संस्था तथा एसियाली विकास बैंकजस्ता बहुपक्षीय संस्थाबाट आएको छ । त्यसैले यसको ब्याजदर तुलनात्मक रूपमा कम छ । तर ऋणको मुद्रा जोखिम हटेको छैन ।
अर्थशास्त्रीय हिसाबले यो महत्वपूर्ण भिन्नता हो । कम ब्याजदर भएको ऋण सस्तो हुन सक्छ, तर यदि ऋण तिर्नुपर्ने अवधिमा घरेलु मुद्रा निरन्तर कमजोर भयो भने कुल नेपाली रुपैयाँ लागत बढ्न सक्छ ।
चार्टर्ड एकाउन्टेन्ट तथा सार्वजनिक वित्तसम्बन्धी विश्लेषणमा पनि यही विषयलाई औंल्याइएको छ । उपलब्ध विश्लेषणअनुसार २०८३ वैशाखसम्म मात्रै विनिमयदर पुनर्मूल्यांकनबाट सार्वजनिक ऋणमा १६७ अर्ब ७६ करोड रुपैयाँ बराबर थप प्रभाव परेको थियो ।
यस्तो पुनर्मूल्यांकनलाई नयाँ ऋणका रूपमा बुझ्नु हुँदैन, तर यसले भविष्यमा भुक्तानी गर्नुपर्ने दायित्वको नेपाली रुपैयाँ मूल्यमा प्रभाव पार्छ ।
यसले एउटा अर्को प्रश्न पनि उठाउँछ । सरकारले विदेशी ऋणबाट निर्माण गरेका आयोजना वा पूर्वाधारले सिर्जना गर्ने आम्दानी र आर्थिक प्रतिफलले भविष्यको विनिमयदर जोखिमलाई धान्न सक्छ कि सक्दैन ?
यदि विदेशी ऋणबाट निर्माण भएको आयोजनाले उत्पादन, निर्यात, राजस्व वा विदेशी मुद्रा आम्दानी बढाउँछ भने ऋणको विनिमयदर जोखिम व्यवस्थापन गर्न केही सहज हुन्छ ।
तर ऋण उपभोग गरेर तत्कालीन खर्च धान्ने वा कम प्रतिफल दिने क्षेत्रमा प्रयोग भयो भने भविष्यमा ऋण तिर्ने स्रोत घरेलु राजस्वमै निर्भर हुन्छ । त्यस अवस्थामा विदेशी मुद्रा महँगिनु सीधा सार्वजनिक वित्तमाथि थप दबाब हो ।
सरकार किन आन्तरिक ऋणतिर गइरहेको छ
चालु आर्थिक वर्षको पहिलो दुई महिनाको ऋण परिचालन संरचनाले सरकारको वित्तीय रणनीतिमा अर्को परिवर्तन देखाउँछ । सरकारले बाह्य ऋणभन्दा आन्तरिक ऋणमा बढी भर गरेको छ ।
साउन र भदौमा कुल ६१ अर्ब ५ करोड ७० लाख रुपैयाँ सार्वजनिक ऋण परिचालन हुँदा करिब ५० अर्ब रुपैयाँ आन्तरिक स्रोतबाट र ११ अर्ब ५ करोड रुपैयाँ बाह्य स्रोतबाट आएको छ ।
कुल नयाँ ऋणमा आन्तरिक ऋणको हिस्सा करिब ८२ प्रतिशत पुगेको छ भने बाह्य ऋणको हिस्सा करिब १८ प्रतिशत छ ।
यसको एउटा कारण बाह्य ऋण परिचालनको प्रक्रिया लामो हुनु हो । विदेशी सहायता तथा ऋण सम्झौता, परियोजनाको तयारी, खरिद प्रक्रिया, दातृ निकायका सर्त र निकासा प्रक्रियाका कारण बाह्य ऋणको रकम बजेटमा अनुमान गरिएअनुसार तत्कालै प्राप्त हुँदैन ।
अर्कोतर्फ, घरेलु वित्तीय प्रणालीमा पर्याप्त तरलता हुँदा सरकारले आन्तरिक ऋण उठाउन अपेक्षाकृत सहज अवस्था पाउँछ ।
नेपाल राष्ट्र बैंकको मौद्रिक तथा वित्तीय तथ्यांकले बैंकिङ प्रणालीमा तरलता व्यवस्थापनका लागि विभिन्न उपकरण प्रयोग भइरहेको देखाउँछ । बैंक तथा वित्तीय संस्थासँग उपलब्ध स्रोतका कारण सरकारी ऋणपत्रको माग पनि तुलनात्मक रूपमा सहज हुन सक्छ ।
तर आन्तरिक ऋण बढाउनु आफैंमा जोखिमरहित विकल्प होइन ।
सरकारले घरेलु बजारबाट ठूलो रकम उठाउँदा निजी क्षेत्रका लागि उपलब्ध वित्तीय स्रोतमा प्रतिस्पर्धा बढ्न सक्छ ।
बैंक तथा वित्तीय संस्थाको ठूलो हिस्सा सरकारी ऋणपत्रमा केन्द्रित हुँदा निजी क्षेत्रले उत्पादन, उद्योग, व्यापार तथा लगानीका लागि ऋण पाउने अवस्था प्रभावित हुन सक्छ । ब्याजदर बढेमा सरकारको आन्तरिक ऋण सेवा खर्च पनि बढ्छ ।
अन्तर्राष्ट्रिय मुद्रा कोषले नेपालको ऋण दिगोपनसम्बन्धी विश्लेषणमा पनि आन्तरिक ऋणतर्फको ब्याजदर र पुनर्वित्तीयकरण जोखिमलाई महत्वपूर्ण मानेको छ ।
पछिल्लो विश्लेषणमा अत्यधिक तरलताका कारण घरेलु ब्याजदर अहिले दबाबमा रहे पनि भविष्यमा तरलता सामान्य अवस्थामा फर्किए ब्याजदर बढ्न सक्ने र त्यसले ऋण सेवा खर्चको बाटोमा जोखिम थप्न सक्ने उल्लेख छ ।
यसको अर्थ सरकारका लागि आन्तरिक र बाह्य दुवै ऋणका आफ्नै लागत र जोखिम छन् । बाह्य ऋणमा विनिमयदर जोखिम बढी छ भने आन्तरिक ऋणमा ब्याजदर र पुनर्वित्तीयकरण जोखिम बढी हुन्छ ।
त्यसैले कुन ऋण सस्तो छ भन्ने प्रश्नभन्दा कुन ऋणको समग्र लागत र जोखिम नेपालको वित्तीय क्षमताले धान्न सक्छ भन्ने प्रश्न महत्वपूर्ण हुन्छ ।
ऋण तिर्न ४ खर्ब १७ अर्ब
सरकारले चालु आर्थिक वर्षको बजेटमा सार्वजनिक ऋणको साँवा तथा ब्याज भुक्तानीका लागि ४ खर्ब १७ अर्ब ८८ करोड ७० लाख रुपैयाँ विनियोजन गरेको छ ।
यो रकम आफैंमा ठूलो हो । पहिलो दुई महिनामै सरकारले ८५ अर्ब १ करोड ६ लाख रुपैयाँ ऋण सेवा खर्च गरिसकेको छ । यो वार्षिक विनियोजनको २० दशमलव ३४ प्रतिशत हो ।
दुई महिनामै वार्षिक ऋण सेवा बजेटको पाँच भागको एक भागभन्दा बढी रकम भुक्तानी भइसकेको छ ।
कुल भुक्तानीमध्ये आन्तरिक ऋणको साँवा तथा ब्याजमा ७६ अर्ब ७९ करोड ९० लाख रुपैयाँ खर्च भएको छ । बाह्य ऋणको साँवा तथा ब्याजमा ८ अर्ब २१ करोड १६ लाख रुपैयाँ भुक्तानी भएको छ ।
यो संरचनाले एउटा महत्वपूर्ण तथ्य देखाउँछ । बाह्य ऋणको आकार ठूलो भए पनि आन्तरिक ऋणको ब्याजदर तुलनात्मक रूपमा बढी भएकाले ऋण सेवा खर्चमा आन्तरिक ऋणको दबाब बढी छ ।
सरकारले चालु आर्थिक वर्षमा ६ खर्ब ५८ अर्ब २८ करोड रुपैयाँ बराबर सार्वजनिक ऋण परिचालन गर्ने लक्ष्य राखेको छ ।
यसमध्ये ४ खर्ब १० अर्ब रुपैयाँ आन्तरिक ऋण र २ खर्ब ४७ अर्ब २८ करोड रुपैयाँ बाह्य ऋणबाट जुटाउने बजेटीय योजना छ ।
तर ऋण उठाउने लक्ष्य र ऋण परिचालनको वास्तविक गति फरक हुन सक्छ ।
पहिलो दुई महिनामा सरकारले वार्षिक लक्ष्यको ९ दशमलव २८ प्रतिशत अर्थात् ६१ अर्ब ५ करोड ७० लाख रुपैयाँ बराबर ऋण परिचालन गरेको छ ।
यसको अर्को पाटो ऋण सेवा हो । सरकारले नयाँ ऋण उठाइरहेको छ, पुरानो ऋणको साँवा–ब्याज पनि तिरिरहेको छ । यसले सरकारको वित्तीय स्रोतको ठूलो हिस्सा ऋण व्यवस्थापनमै जान थालेको देखाउँछ ।
ऋण सेवा खर्च बढ्दै जाँदा सरकारसँग शिक्षा, स्वास्थ्य, पूर्वाधार, सामाजिक सुरक्षा, रोजगारी तथा उत्पादनमूलक क्षेत्रमा खर्च गर्न उपलब्ध स्रोतमा दबाब पर्न सक्छ ।
राजस्व पर्याप्त नबढेको अवस्थामा सरकारले विकास खर्चका लागि पनि ऋणमा निर्भर हुनुपर्ने अवस्था आउन सक्छ ।
यही कारण सार्वजनिक ऋणको वास्तविक समस्या ऋणको कुल आकारमा मात्र होइन, ऋणले सिर्जना गर्ने प्रतिफलमा पनि निर्भर हुन्छ ।
ऋणबाट कति प्रतिफल, भारबाट कति जोखिम
सरकारले ऋण लिनु आफैंमा खराब वित्तीय अभ्यास होइन । विकासशील मुलुकका लागि पूर्वाधार, ऊर्जा, यातायात, खानेपानी, सिँचाइ, स्वास्थ्य तथा शिक्षा जस्ता क्षेत्रमा दीर्घकालीन लगानी गर्न सार्वजनिक ऋण आवश्यक वित्तीय स्रोत हुन सक्छ ।
समस्या त्यतिबेला सुरु हुन्छ, जब ऋणको प्रयोगबाट भविष्यमा पर्याप्त आर्थिक प्रतिफल सिर्जना हुँदैन ।
ऋणको साँवा र ब्याज तिर्नुपर्ने दायित्व निश्चित हुन्छ, तर ऋणबाट अपेक्षित राजस्व वा आर्थिक गतिविधि नबढेमा भुक्तानीको स्रोत सरकारको नियमित राजस्वमै सीमित हुन्छ ।
नेपालको पछिल्लो सार्वजनिक ऋण संरचनाले यही बहसलाई थप गम्भीर बनाएको छ ।
एकातिर सरकारले ऋणको ठूलो हिस्सा पूर्वाधार र विकास आयोजनाका लागि प्रयोग गर्ने लक्ष्य राखेको छ । अर्कोतिर विकास खर्चको कार्यान्वयन कमजोर हुँदा ऋणबाट अपेक्षित आर्थिक प्रतिफल सिर्जना हुने गति सुस्त छ ।
चालु आर्थिक वर्षको पहिलो दुई महिनामा पूँजीगत खर्चको गति निकै कमजोर रहेको तथ्यांक सार्वजनिक भएको छ । यही अवधिमा ऋण सेवा खर्च ८५ अर्ब रुपैयाँभन्दा माथि पुगेको छ ।
यसले सरकारको वित्तीय प्राथमिकतामा ऋण भुक्तानीको हिस्सा कति ठूलो हुँदै गएको छ भन्ने देखाउँछ । यसको दीर्घकालीन असर दुई किसिमले पर्न सक्छ ।
पहिलो, सरकारले ऋणको साँवा–ब्याज भुक्तानीका लागि आगामी वर्षमा पनि ठूलो रकम छुट्याउनुपर्ने हुन्छ ।
दोस्रो, विकास खर्चका लागि उपलब्ध स्रोत सीमित हुँदा आर्थिक वृद्धिको आधार कमजोर हुन सक्छ । आर्थिक वृद्धि कमजोर भए राजस्व संकलन पनि अपेक्षित रूपमा बढ्न कठिन हुन्छ । राजस्व कमजोर हुँदा सरकारलाई फेरि ऋण लिनुपर्ने हुन्छ ।
यसलाई सार्वजनिक वित्तमा ऋणको चक्र भनिन्छ ।
अर्थशास्त्रीहरूले सार्वजनिक ऋणको दिगोपनामा ऋणको आकारसँगै सरकारको लगानी गर्ने क्षमता, राजस्व क्षमता र आर्थिक वृद्धिको गति महत्वपूर्ण हुने बताउँदै आएका छन् ।
सार्वजनिक वित्तसम्बन्धी विश्लेषणमा पनि बढ्दो ऋण सेवा दायित्वले भविष्यमा सरकारको लगानी गर्ने क्षमता खुम्चिन सक्ने जोखिम औंल्याइएको छ ।
यद्यपि नेपालको सार्वजनिक ऋणलाई तत्कालै असह्य स्तरमा पुगेको भनेर निष्कर्ष निकाल्ने आधार छैन ।
अन्तर्राष्ट्रिय मुद्रा कोषको पछिल्लो ऋण दिगोपन विश्लेषणअनुसार नेपालको सार्वजनिक ऋण जीडीपीको अनुपातमा मध्यम तहमा रहेको छ र बाह्य ऋणको ठूलो हिस्सा सहुलियतपूर्ण भएकाले ऋणको ब्याज लागत तुलनात्मक रूपमा कम छ ।
तर घरेलु ऋणको पुनर्वित्तीयकरण र ब्याजदर जोखिम तथा बाह्य ऋणको विनिमयदर जोखिमलाई निरन्तर व्यवस्थापन गर्नुपर्ने देखिन्छ ।
अर्थात् समस्या अहिलेको ऋणले मात्र निर्धारण गर्दैन । भविष्यमा ऋणको आकार कति बढ्छ, आर्थिक वृद्धि कति हुन्छ, राजस्व कति बढ्छ र विदेशी मुद्रा जोखिम कसरी व्यवस्थापन हुन्छ भन्नेले नेपालको ऋण दिगोपनाको दिशा तय गर्छ ।
विनिमयदर जोखिम घटाउने नयाँ बाटो
सरकारले विनिमयदर जोखिमलाई पूर्ण रूपमा हटाउन सक्दैन । विदेशी ऋण लिने मुलुकका लागि यो स्वाभाविक जोखिम हो । तर यसको व्यवस्थापन गर्न सकिन्छ ।
नेपालले आगामी आर्थिक वर्षको बजेटमार्फत विदेशी ऋण वा लगानीबाट सञ्चालित परियोजनामा विनिमयदर जोखिम न्यूनीकरण गर्न हेजिङ सेवा उपलब्ध गराउने व्यवस्था अघि सारेको छ ।
हेजिङको अवधारणाले विदेशी मुद्राको विनिमयदरमा हुने प्रतिकूल परिवर्तनबाट सिर्जना हुने जोखिमलाई निश्चित लागतमा व्यवस्थापन गर्न मद्दत गर्छ ।
यसलाई सार्वजनिक ऋण व्यवस्थापनमा पनि विस्तार गर्न सकिएमा विदेशी ऋणको लागत पूर्वानुमान गर्न सहज हुन सक्छ । तर हेजिङ आफैं निःशुल्क हुँदैन । त्यसका लागि प्रिमियम वा अन्य लागत लाग्छ ।
त्यसैले कुन ऋणमा हेजिङ आवश्यक छ, कति अवधिका लागि आवश्यक छ र त्यसको लागत ऋणबाट प्राप्त हुने लाभभन्दा बढी त हुँदैन भन्ने विषयमा व्यवस्थित मूल्यांकन आवश्यक हुन्छ ।
अर्को महत्वपूर्ण पक्ष ऋणको मुद्रा संरचना हो ।
यदि सरकारले डलरमा धेरै ऋण लिन्छ र भविष्यमा डलरको मूल्य बढ्छ भने जोखिम बढ्छ । त्यसैले विभिन्न विदेशी मुद्रामा ऋणको सन्तुलित संरचना, ऋणको अवधि र भुक्तानी तालिका व्यवस्थापन महत्वपूर्ण हुन्छ ।
नेपालको ऋण व्यवस्थापनमा अर्को सम्भावना विदेशी मुद्रा आम्दानीसँग जोडिएका परियोजनामा बाह्य ऋणलाई प्राथमिकता दिनु हो ।
जलविद्युत्, पर्यटन, सूचना प्रविधि तथा निर्यातमुखी पूर्वाधारबाट विदेशी मुद्रा आम्दानी बढाउन सकिएमा विदेशी ऋण तिर्ने क्षमता पनि बढ्छ ।
यसको अर्थ ऋणको स्रोत र ऋणको उपयोगबीच सम्बन्ध स्थापित गर्नुपर्ने हुन्छ ।
विदेशी मुद्रा कमाउने परियोजनाका लागि विदेशी ऋण लिइयो भने विनिमयदर जोखिमको केही प्राकृतिक प्रतिरोध तयार हुन्छ । तर नेपाली रुपैयाँमा मात्र आम्दानी हुने परियोजनामा डलर ऋण लिएर लगानी गर्दा भविष्यको भुक्तानी दायित्व नेपाली रुपैयाँमै बोक्नुपर्ने हुन्छ ।
यही कारण ऋण व्यवस्थापनलाई आयोजना छनोटबाट अलग राख्न मिल्दैन ।
डलरको चालले बजेटलाई कति थिच्छ ?
अहिलेको सबैभन्दा संवेदनशील विषय यही हो । डलरको मूल्य निरन्तर माथि जाँदा सरकारले छुट्याएको ऋण सेवा बजेट पर्याप्त हुन्छ कि हुँदैन ?
चालु आर्थिक वर्षमा सरकारले ऋण सेवा खर्चका लागि ४ खर्ब १७ अर्ब ८८ करोड ७० लाख रुपैयाँ विनियोजन गरेको छ ।
यो अनुमान निश्चित विनिमयदर, ब्याजदर र ऋण भुक्तानी तालिकालाई आधार मानेर गरिएको हुन्छ । तर विदेशी मुद्रा दर अपेक्षाभन्दा तीव्र रूपमा बढ्यो भने बाह्य ऋणको नेपाली रुपैयाँमा भुक्तानी लागत पनि बढ्न सक्छ ।
त्यस अवस्थामा सरकारले बजेटभित्र थप स्रोत व्यवस्थापन गर्नुपर्ने हुन सक्छ ।
४३ करोड ६३ लाख रुपैयाँको दुई महिनाको विनिमयदर भार अहिले सानो देखिन सक्छ । तर यही प्रवृत्ति वर्षभरि दोहोरियो भने रकम ठूलो बन्न सक्छ ।
अझ विदेशी ऋणको स्टक १६ खर्ब रुपैयाँभन्दा बढी भएकाले विनिमयदरमा केही प्रतिशतको परिवर्तनले ठूलो रकमको पुनर्मूल्यांकन गर्न सक्छ ।
अघिल्लो आर्थिक वर्षमा विनिमयदर प्रभावबाट करिब १ खर्ब ६७ अर्ब रुपैयाँ बराबरको अतिरिक्त भार देखिनु यसको प्रमाण हो । यसबाट अर्को आर्थिक प्रश्न पनि उठ्छ ।
सरकारले विदेशी ऋणबाट आयोजना बनाउँदा त्यसको आर्थिक प्रतिफललाई विनिमयदर जोखिमसहित मूल्यांकन गरेको छ कि छैन ?
आयोजनाको लागत नेपाली रुपैयाँमा र ऋण विदेशी मुद्रामा छ भने परियोजनाको वास्तविक वित्तीय प्रतिफल निकाल्दा भविष्यको विनिमयदरलाई समेत समावेश गर्नुपर्छ ।
अन्यथा आयोजना कागजमा सस्तो देखिए पनि भुक्तानीको समयमा सरकारका लागि महँगो साबित हुन सक्छ ।
यही कारण मध्यमकालीन ऋण व्यवस्थापन रणनीतिमा विभिन्न ब्याजदर र विनिमयदर परिदृश्यमा ऋणको लागत तथा जोखिम परीक्षण गर्ने अभ्यासलाई प्राथमिकता दिइन्छ ।
नेपालका लागि अब यस्तो अभ्यास कागजी प्रक्रियामा सीमित नराखी प्रत्येक ठूलो विदेशी ऋण परियोजनाको वित्तीय मूल्यांकनसँग जोड्नुपर्ने आवश्यकता देखिएको छ ।
राजस्व, ऋण र विनिमयदरको त्रिकोण
सार्वजनिक ऋणलाई केवल अर्थ मन्त्रालय वा सार्वजनिक ऋण व्यवस्थापन कार्यालयको विषयका रूपमा हेर्न मिल्दैन । यसको सम्बन्ध राजस्व, विदेशी मुद्रा सञ्चिति, व्यापार घाटा, विप्रेषण, ब्याजदर, आर्थिक वृद्धि र सरकारी खर्चसँग जोडिएको हुन्छ ।
नेपालको विदेशी मुद्रा आम्दानीमा विप्रेषणको ठूलो योगदान छ । विप्रेषण बढ्दा विदेशी मुद्रा सञ्चिति बलियो हुन्छ र बाह्य भुक्तानीमा केही सहजता हुन्छ । तर नेपाली रुपैयाँ कमजोर हुँदा विप्रेषणको नेपाली रुपैयाँ मूल्य बढ्न सक्छ ।
यसले घरपरिवारको आम्दानीमा सकारात्मक प्रभाव पार्न सक्छ ।
अर्कोतर्फ, आयात महँगो हुन्छ । पेट्रोलियम पदार्थ, मेसिनरी, औद्योगिक कच्चा पदार्थ र अन्य विदेशी वस्तुमा लागत बढ्छ । त्यसले व्यापार र उत्पादन क्षेत्रमा लागत बढाउन सक्छ ।
सरकारको बाह्य ऋण भने सीधा विदेशी मुद्रामै तिर्नुपर्ने भएकाले विनिमयदरको प्रभाव थप स्पष्ट हुन्छ ।
त्यसैले रुपैयाँको अवमूल्यनलाई केवल निर्यात वा विप्रेषणको दृष्टिकोणबाट हेर्नु पर्याप्त हुँदैन । यसको राजकोषीय प्रभाव पनि मूल्यांकन गर्नुपर्ने हुन्छ ।
नेपाल राष्ट्र बैंकका पछिल्ला तथ्यांकमा विदेशी मुद्रा सञ्चिति पर्याप्त रहेको र बाह्य क्षेत्र तुलनात्मक रूपमा सहज रहेको देखिए पनि विनिमयदर जोखिम स्वतः समाप्त भएको मान्न मिल्दैन ।
किनभने विदेशी मुद्रा सञ्चिति बलियो हुनु र सरकारी विदेशी ऋणको विनिमयदर जोखिम फरक विषय हुन् ।
सञ्चितिले बाह्य भुक्तानी क्षमता बलियो बनाउँछ, तर डलरको मूल्य नेपाली रुपैयाँमा बढेपछि ऋणको नेपाली रुपैयाँ दायित्व स्वतः बढ्न सक्छ ।
यही कारण सार्वजनिक ऋण व्यवस्थापन र विदेशी मुद्रा व्यवस्थापनबीच अझ बलियो समन्वय आवश्यक छ ।
अबको चुनौती ऋण उठाउनु होइन, लागत नियन्त्रण गर्नु
नेपालले आगामी वर्षहरूमा पनि विकास पूर्वाधारका लागि ऋण परिचालन गर्नुपर्ने सम्भावना उच्च छ ।
राजस्वले मात्र ठूलो आकारको विकास खर्च धान्न सक्ने अवस्था तत्काल देखिँदैन । त्यसैले सार्वजनिक ऋण नेपालको वित्तीय प्रणालीको स्थायी हिस्सा रहनेछ ।
तर ऋणको मात्रा बढाउँदै जानेभन्दा ऋणको गुणस्तर र लागत व्यवस्थापन अब महत्वपूर्ण विषय हो ।
बाह्य ऋण सस्तो छ भन्दैमा सबै विदेशी ऋण उपयुक्त हुँदैन । आन्तरिक ऋण सहज छ भन्दैमा सबै आन्तरिक ऋण पनि सुरक्षित हुँदैन ।
प्रत्येक ऋणको ब्याजदर, अवधि, मुद्रा, भुक्तानी तालिका, विनिमयदर जोखिम, पुनर्वित्तीयकरण जोखिम र त्यसबाट आउने आर्थिक प्रतिफललाई एकै ठाउँमा राखेर मूल्यांकन गर्नुपर्ने हुन्छ ।
चालु आर्थिक वर्षको पहिलो दुई महिनाले सरकारको वित्तीय संरचनामा एउटा स्पष्ट संकेत दिएको छ ।
सरकारले ६१ अर्ब रुपैयाँभन्दा बढी नयाँ ऋण उठाएको छ, ८५ अर्ब रुपैयाँभन्दा बढी ऋण सेवा खर्च गरेको छ र त्यसमाथि विनिमयदर परिवर्तनका कारण ४३ करोड ६३ लाख रुपैयाँ अतिरिक्त भार थपिएको छ ।
कुल ऋण भने केही घटेको छ । तर त्यसलाई मात्र सकारात्मक संकेतका रूपमा बुझ्नु पर्याप्त हुँदैन ।
ऋण घट्नुको कारण नयाँ ऋणभन्दा पुरानो ऋणको भुक्तानी बढी हुनु हो । अर्कोतर्फ, ऋण सेवा खर्चको आकार ठूलो छ र विदेशी ऋणको विनिमयदर जोखिम कायमै छ ।
अझ महत्वपूर्ण कुरा, चालु आर्थिक वर्षमा सरकारले ६ खर्ब ५८ अर्ब २८ करोड रुपैयाँ सार्वजनिक ऋण परिचालन गर्ने लक्ष्य राखेको छ । यदि लक्ष्यअनुसार ऋण परिचालन भयो भने आगामी महिनाहरूमा ऋणको स्टक पुनः बढ्नेछ ।
त्यसैले अहिले देखिएको २९ खर्ब ७३ अर्ब रुपैयाँको ऋणलाई एउटा स्थिर अंकका रूपमा हेर्न मिल्दैन । यो हरेक महिना नयाँ ऋण, पुरानो ऋण भुक्तानी, ब्याज, विनिमयदर र सरकारी वित्तीय गतिविधिका कारण परिवर्तन भइरहन्छ ।
नेपालका लागि अबको मुख्य वित्तीय चुनौती यही गतिशील जोखिमलाई नियन्त्रण गर्नु हो ।
डलर १५३ रुपैयाँभन्दा माथि पुगेको वर्तमान अवस्थामा विदेशी ऋणको प्रत्येक डलर तिर्न सरकारले विगतको तुलनामा बढी नेपाली रुपैयाँ खर्च गर्नुपर्छ ।
बाह्य ऋणको आकार १६ खर्ब रुपैयाँभन्दा माथि रहेको अवस्थामा सामान्य विनिमयदर परिवर्तनले पनि ठूलो रकमको दायित्व बदल्न सक्छ ।
त्यसैले सार्वजनिक ऋणको वास्तविक मूल्यांकन गर्दा ऋणको अंकसँगै त्यसको मुद्रागत संरचना हेर्नुपर्ने हुन्छ ।
अर्थतन्त्रका लागि ऋण आफैंमा समस्या होइन । समस्या ऋणको लागत, जोखिम र उपयोगबीच सन्तुलन बिग्रँदा सुरु हुन्छ । विदेशी ऋणबाट उत्पादन, रोजगारी, निर्यात र राजस्व बढाउने परियोजना बन्न सके विनिमयदरको जोखिम धान्न सकिन्छ ।
ऋणबाट प्रतिफल नआएमा भने डलरको प्रत्येक वृद्धि सरकारको थप दायित्व बन्छ ।
अहिलेको ४३ करोड ६३ लाख रुपैयाँ त्यसैको एउटा सानो तर स्पष्ट संकेत हो ।
नेपालको सार्वजनिक ऋण अब ३० खर्बको नजिक पुगिसकेको छ । बाह्य ऋण १६ खर्ब रुपैयाँभन्दा माथि छ । वार्षिक ऋण सेवा बजेट ४ खर्ब १७ अर्ब रुपैयाँभन्दा माथि छ ।
दुई महिनामै ऋण सेवा खर्च ८५ अर्ब रुपैयाँ नाघिसकेको छ । र विनिमयदरले पुरानो ऋणमै थप भार सिर्जना गरिरहेको छ ।
यसको अर्थ अब सार्वजनिक ऋणको बहस ‘कति ऋण लिने’ भन्ने प्रश्नबाट ‘कति लागतमा, कुन मुद्रामा, कहाँ लगानी गर्ने र त्यसबाट ऋण तिर्ने क्षमता कसरी बनाउने’ भन्ने चरणमा प्रवेश गरेको छ ।
रुपैयाँ कमजोर हुँदै जाँदा ऋणको नेपाली रुपैयाँमा भार बढ्नु सरकारको नियन्त्रणबाहिरको एउटा जोखिम हो ।
तर कति विदेशी ऋण लिने, कुन परियोजनामा खर्च गर्ने, कति आन्तरिक ऋण उठाउने, ऋणको अवधि कति राख्ने र विनिमयदर जोखिम कसरी व्यवस्थापन गर्ने भन्ने निर्णय सरकारकै वित्तीय व्यवस्थापनको विषय हो ।
अबको सार्वजनिक ऋण व्यवस्थापनको परीक्षा यहीँबाट सुरु हुन्छ ।